“非典型抖品牌 如何成长?”
抖音的彩妆赛场,从来都是暗流涌动。相比于稳固的护肤赛道格局,抖音彩妆榜单几乎每月都在洗牌,细分品类里更是你方唱罢我登场。
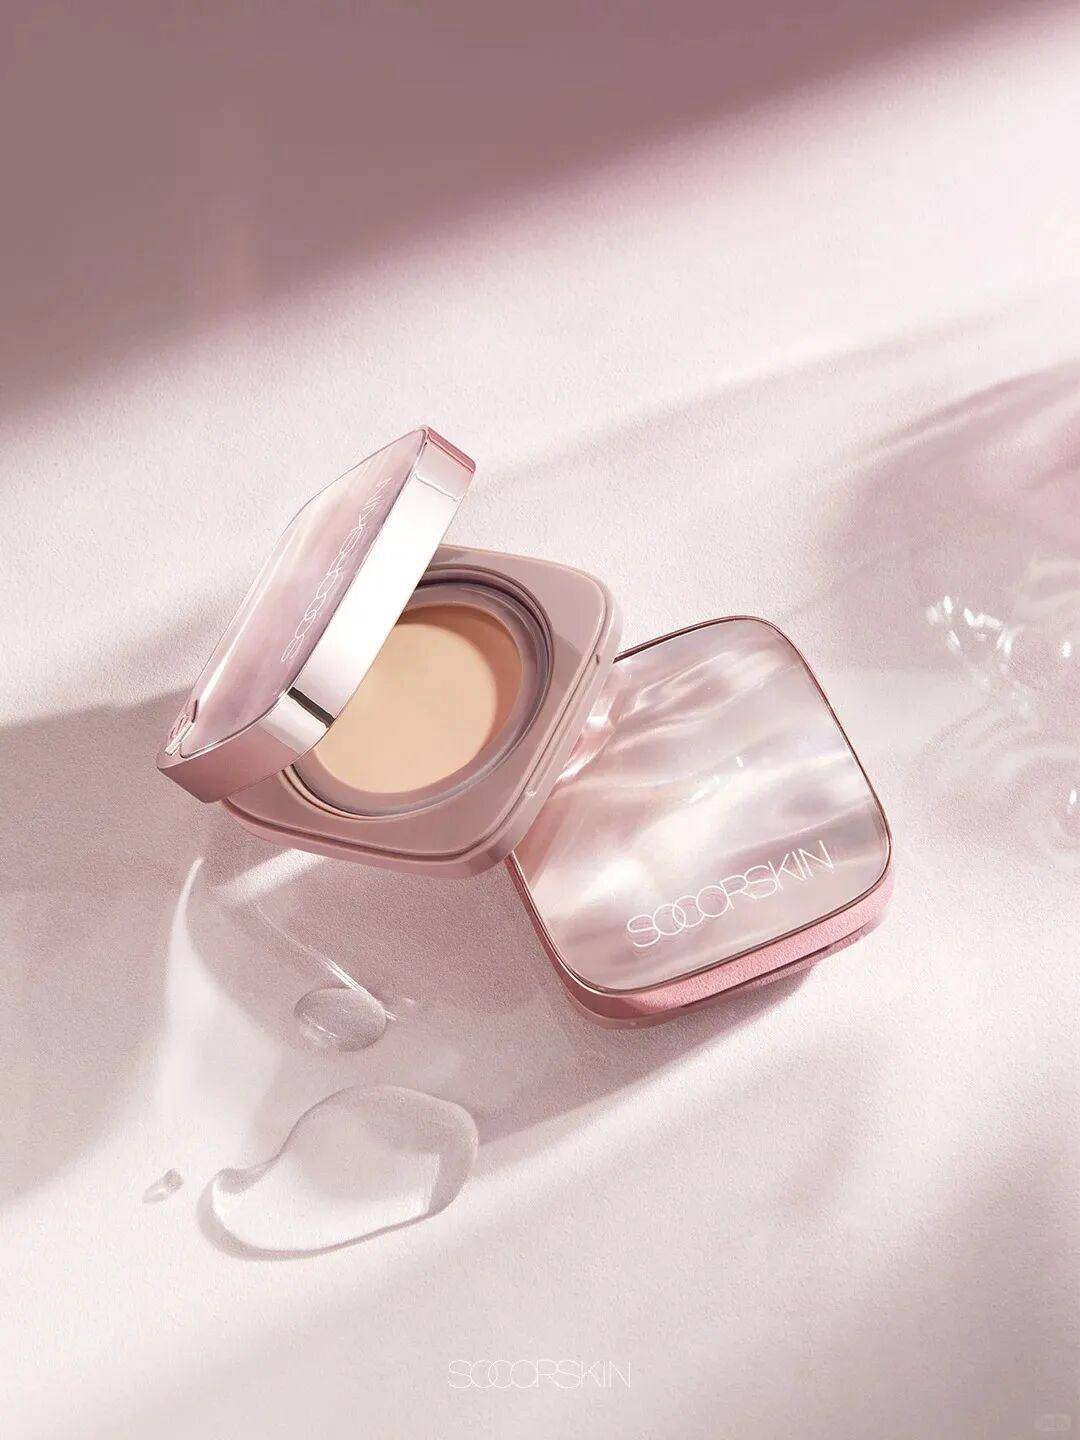
彩妆本身产品同质化高、选择五花八门,想在赛道里打出辨识度并不容易。而修可芙却凭气垫这一超级大单品,扛起品牌超70%的业绩,一度冲进抖音彩妆榜单TOP3,稳稳拿下彩妆黑马席位。
修可芙突围的背后,是“非典型抖品牌”打法,以及经验丰富的创始团队与品牌体系。本次用户说就将拆解修可芙的崛起之路,为国货彩妆挖掘可借鉴、可复刻的底层逻辑。
凭什么卖这么贵?
轻敏肌撕开底妆红海
资料显示,修可芙创立于2021年,短短几年内就攀升到了抖系彩妆的头肩部座席:2025年每月都稳定在抖音彩妆TOP20附近,2025年3月甚至超越蒂洛薇、花西子登上彩妆榜第二位。
更加细分来看,修可芙凭借气垫大单品在抖音气垫榜单中名列前茅,2025年几乎每月都稳定在TOP3之中,2026年开年至今也从未掉出过前三名。用户说数据显示,2025年至今修可芙气垫品类平均月销额占比为73.17%,其中2025年1月占比最高达到了83.84%,其次是2026年3月的79.13%。
实际上,底妆品类在抖音上市场广大,其中又以气垫为热度第一的品类,2025.03MAT GMV就已达77.33亿。在竞争激烈的市场之中想要实现快速的地位跃迁,打造差异化就是必不可少的一步。
用户说研究发现,当前的气垫消费市场以持妆持色为刚需痛点,但消费者对于“过敏/刺痛”的讨论正在扩大,但品牌方的相关宣传却较少,这说明敏感相关的气垫市场仍存在较大的空白。
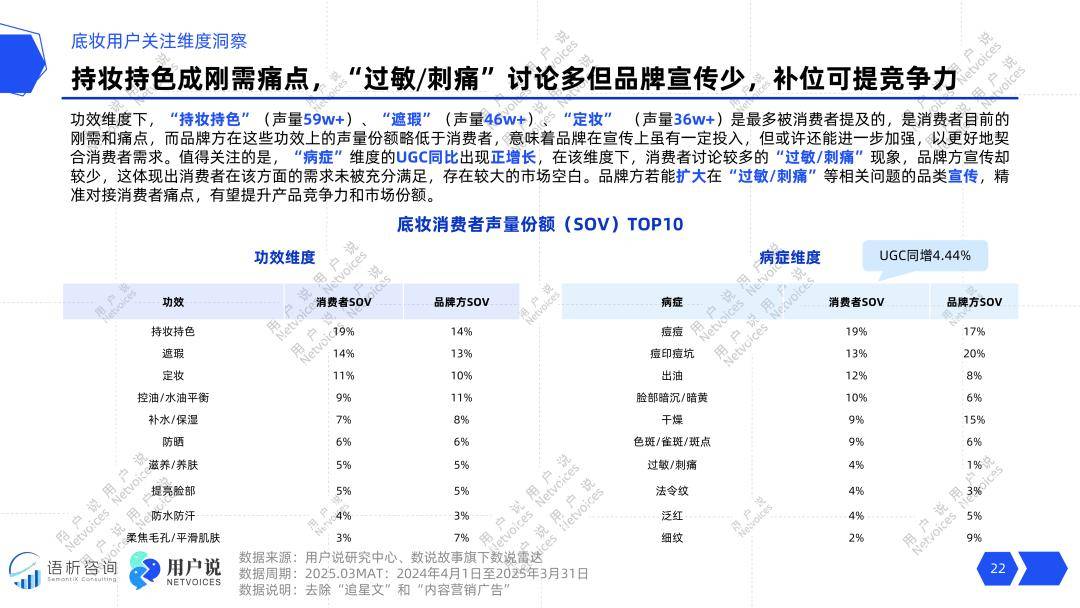
修可芙正是精准地洞察到这类小众市场,以轻敏肌妆养底妆品牌为核心概念,迅速在底妆赛道上站稳脚跟。
产品端,修可芙明显采用的是大单品策略。这种聚焦策略让品牌能用有限的资源在单一品类上快速建立心智优势:围绕「小方盒气垫」产品,品牌目前已推出银河限定、豹纹限定、三丽鸥联名等多款限定包装,有效维持了市场新鲜度。
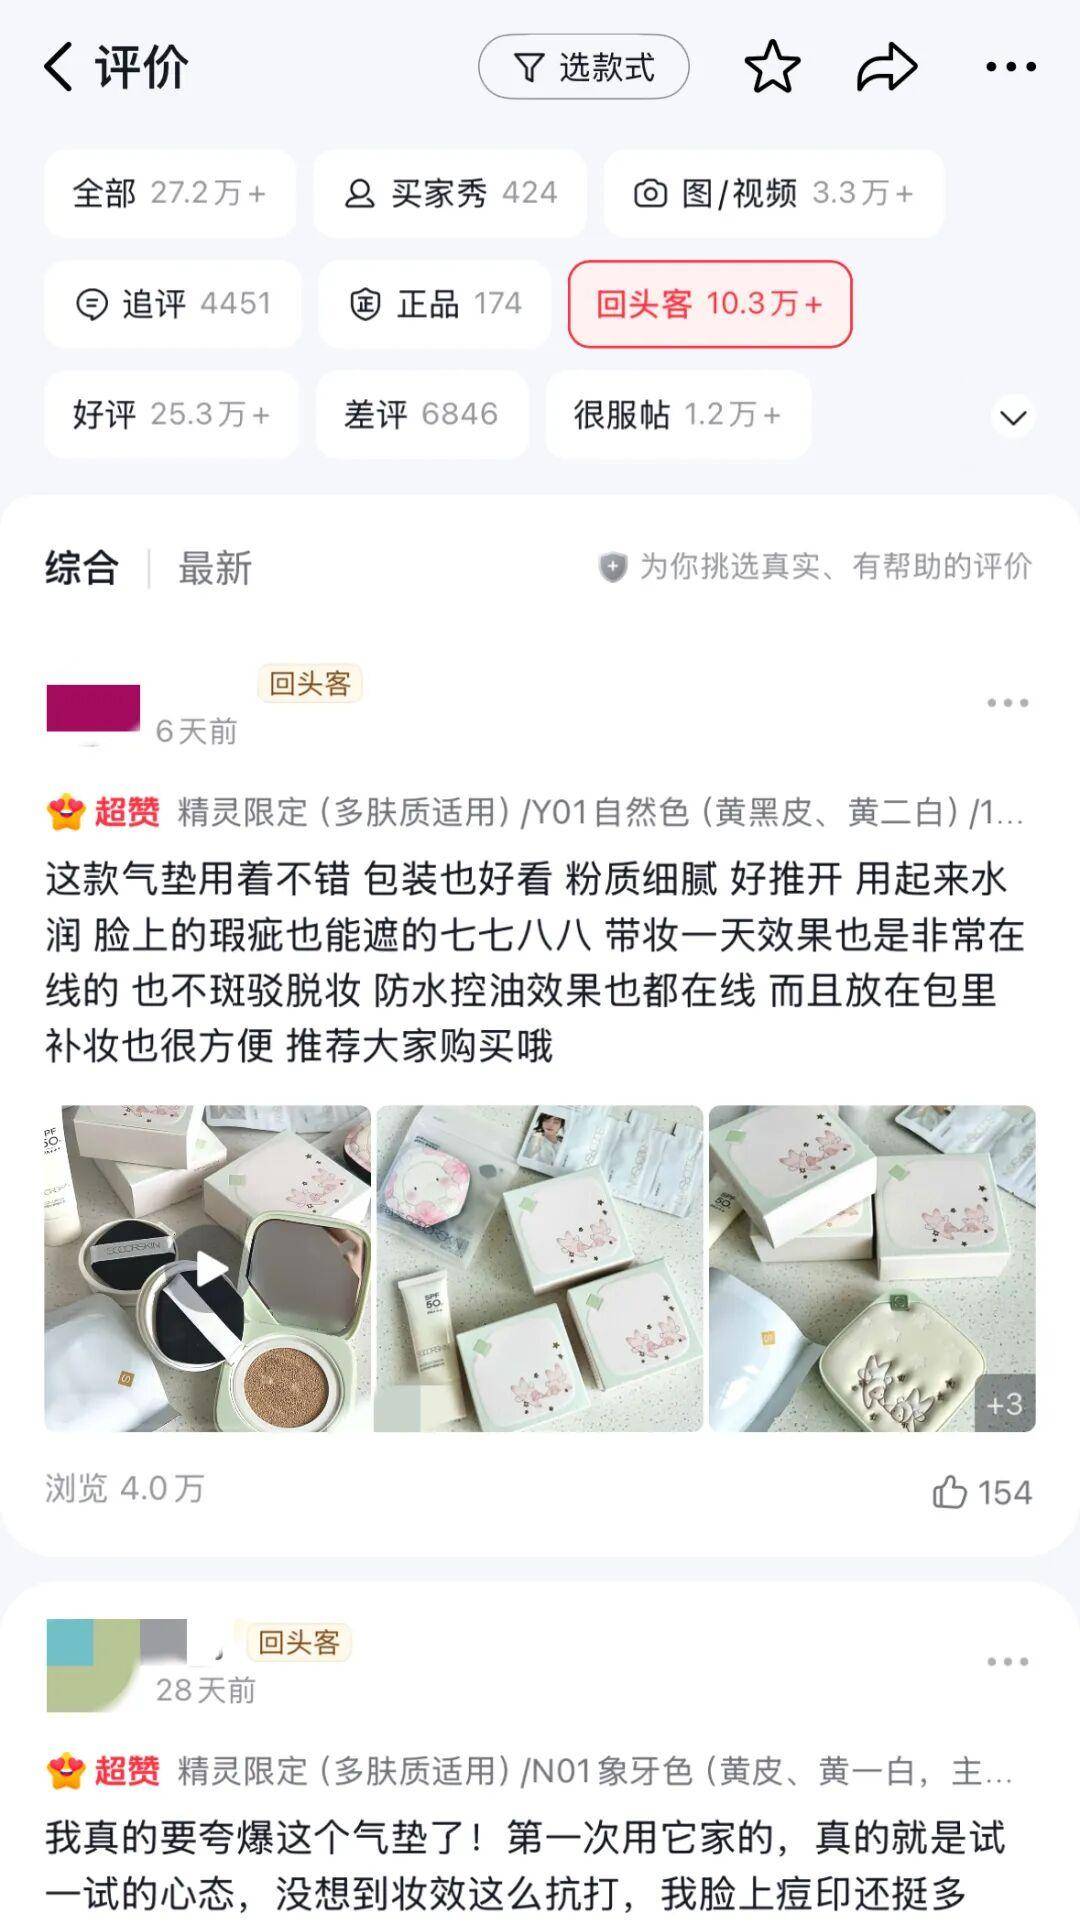
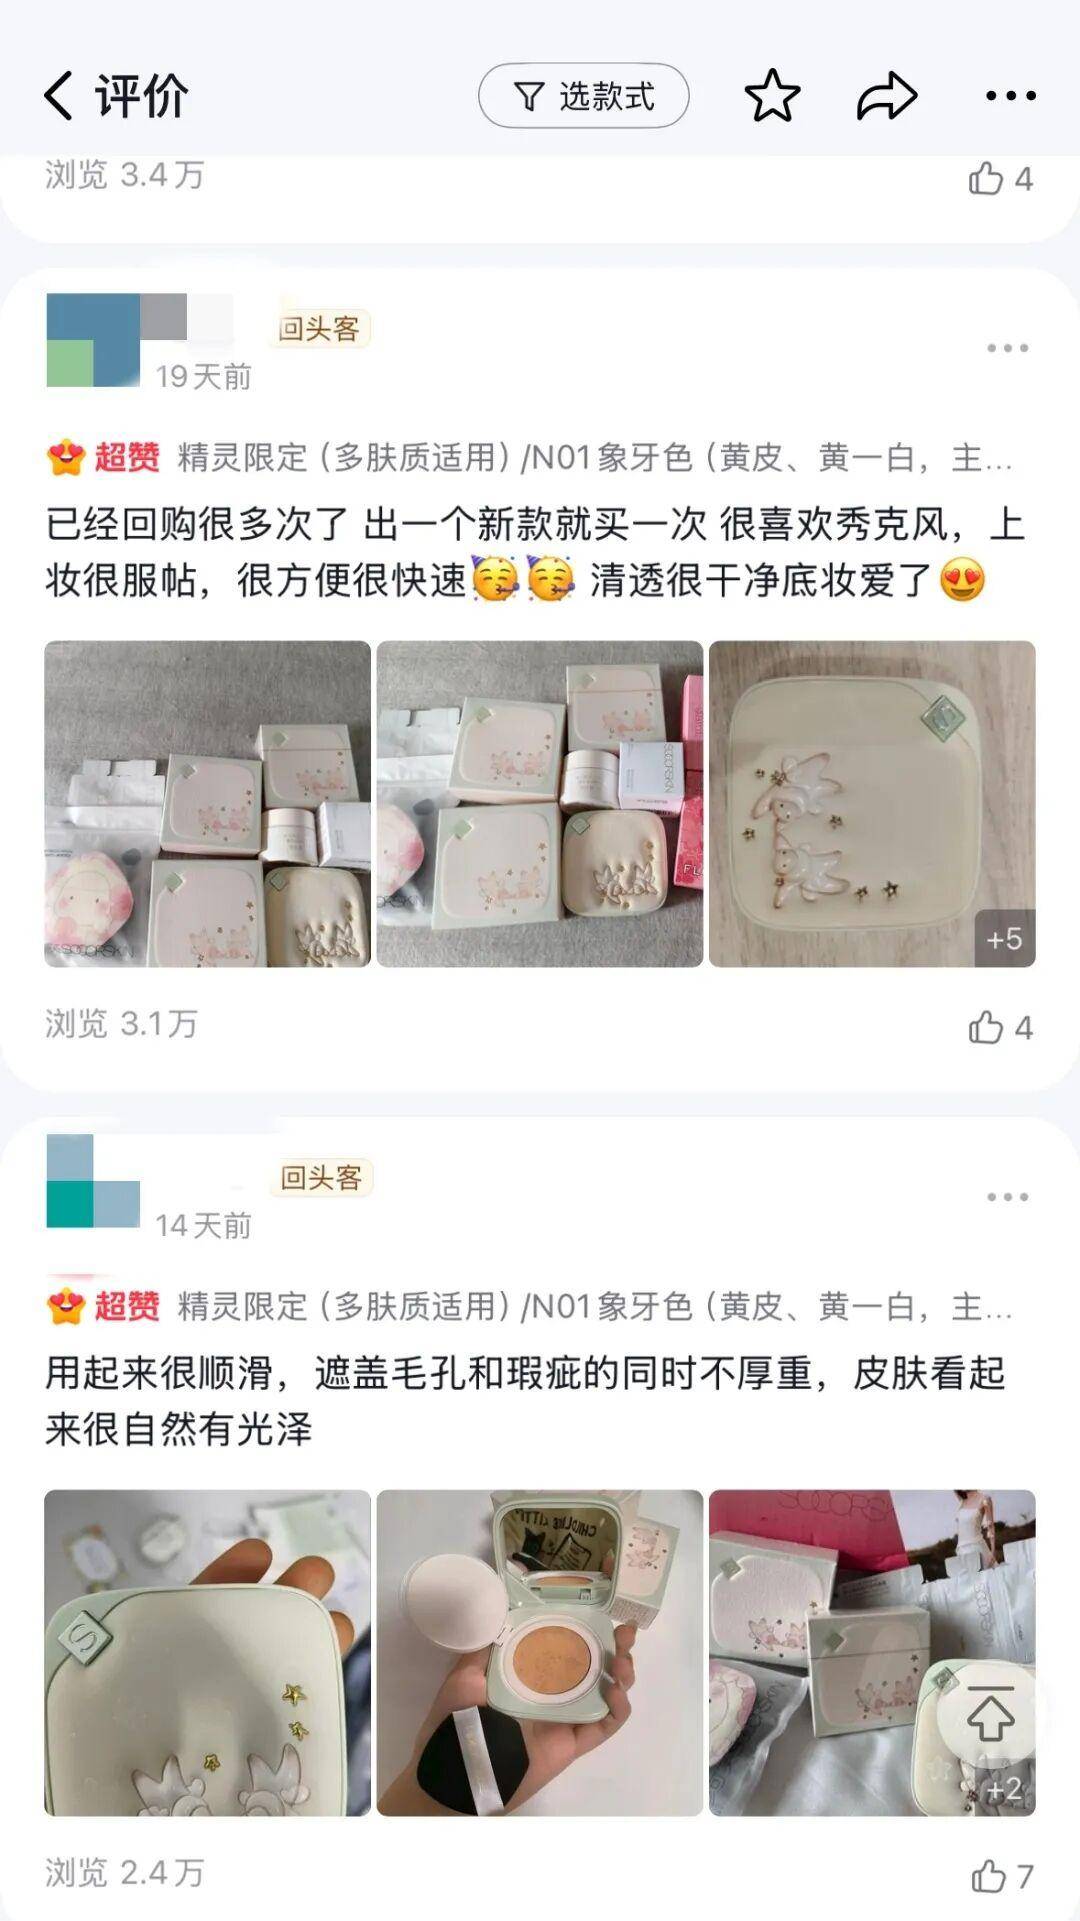
气垫作为底妆中的高频更换品类,用户通常每1-3个月就会消耗完一枚替芯,因此将其作为大单品也能提升品牌复购率。截至5月25日,抖音修可芙SOCORSKIN官方旗舰店中销量最高的气垫产品评论区共有27.2万+条评论,其中来自回头客的评论达10.3万+条。
为了契合“精简成分、精修配方”的品牌理念,修可芙自建SOCORskin科研实验室和全球原料直采团队,并在底妆产品中添加护肤级成分,例如「小奶冻粉膏」中就有PDRN、红没药醇、排浊酵母等添加。
精细化、差异化的品牌概念,加上配方技术、科研实证的,修可芙得以在定价方面大胆尝试,尽管远远够不上国际大牌那样的高价格,但与部分国货底妆品牌相比已有较明显的品牌溢价优势。
用户说监测发现,修可芙在抖音上高度集中在100-300元的价格带,2025年该价格带销售额占比达95.57%,而同期位于气垫榜单TOP5之中的蒂洛薇、烙色、玛丽黛佳、蜜丝婷100-300元价格带的占比均低于修可芙。
基于此番定价,修可芙的消费群体也更加广泛。目前修可芙在抖音上的成交用户画像显示,其消费者年龄大多在18-40岁,集中于18-23岁(44.67%)、24-30岁(35.12%)这两大区间。消费人群偏向genz、小镇青年以及新锐白领。
不搞全网最低价
如何用自播+种草跑通ROI?
梳理修可芙的成长历程可以发现,其业绩增长并非一蹴而就。与许多依赖流量营销迅速蹿红的品牌不同,修可芙的增长路径更为稳健。
据用户说监测数据,修可芙自2024年9月起增长态势显著提升,进入2025年后增长有小幅波动,但2026年起又重回快速增长态势。正因为这种有起有落而非一夜爆发的状态,有业内人士称修可芙为“非典型抖品牌”。
传统的抖品牌,大多依赖头部主播带货,以超低价引流在短时间内带动业绩增长,但由于重营销轻研发,产品质量跟不上,导致品牌退货率高、生命周期短。
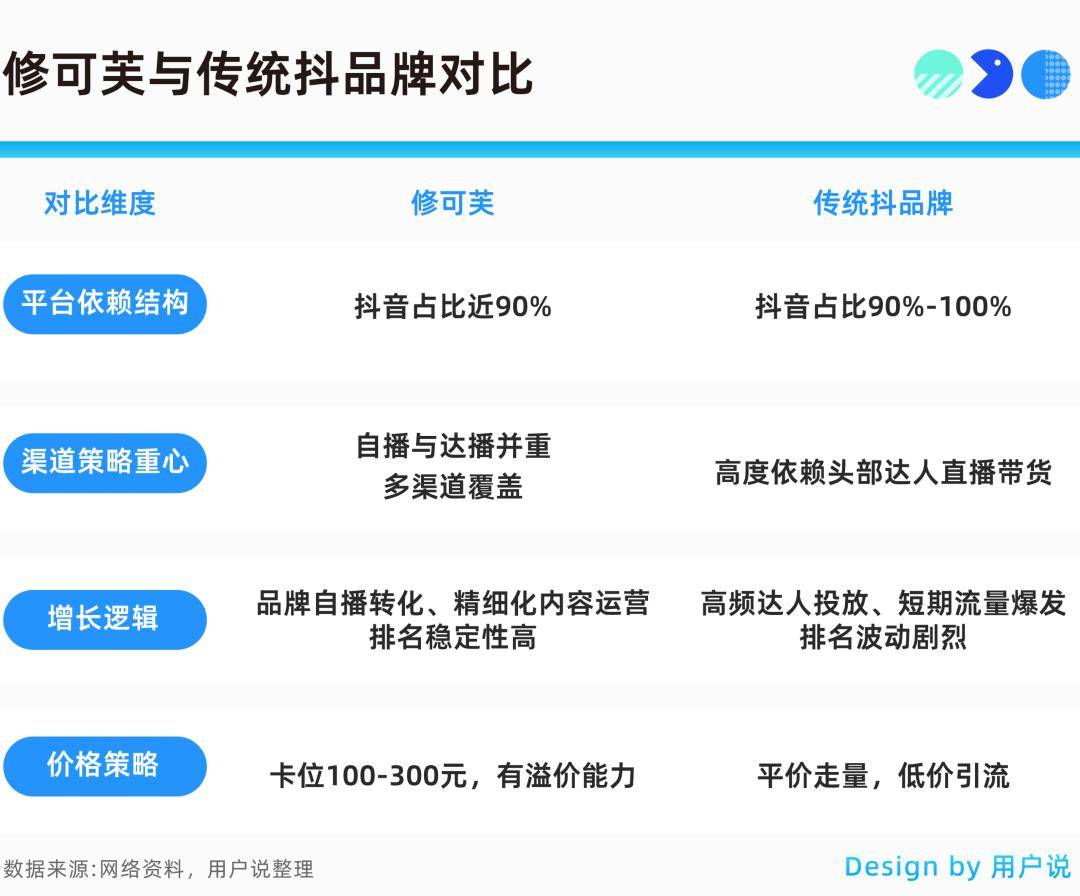
但修可芙却没有局限于头部大主播带货,肩部、腰部达人反而是品牌的主要贡献者。品牌将自播与达播相结合,辅以其他渠道,实现多渠道均衡布局:2025年品牌自营号与达人号销售额占比分别为38.09%与36.12%。独特的是,修可芙的商品卡销售额占比有17.57%,这说明品牌SEO基础好,搜索流量承接能力较强。
值得注意的是,修可芙的品牌自播转化效率很高,2025年仅2个品牌自营号、733场直播就创下1000万+的销售额,而同期达人号的数量为2241个,直播场次达3万场。据修可芙商品详情页,目前品牌在抖音的正规授权店铺仅有6家,包括修可芙SOCORSKIN官方旗舰店、修可芙SOCORSKIN美妆旗舰店等。
除此之外,修可芙很擅长利用博主推广+内容种草的形式进行品牌营销。据官方介绍,品牌的底妆产品大多主打清透持妆、控油防水,因此其视频、图文内容都围绕这些卖点展开,博主们围绕全天持妆测评、多肤质测评进行视频内容创作,也会有化妆教程、海边冲浪等多场景种草内容。
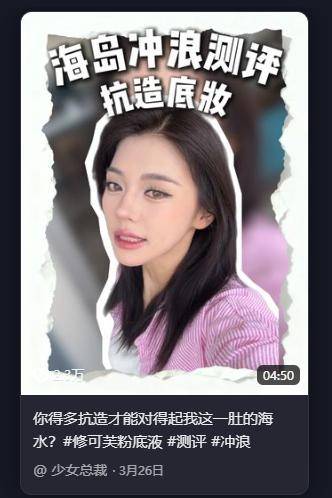
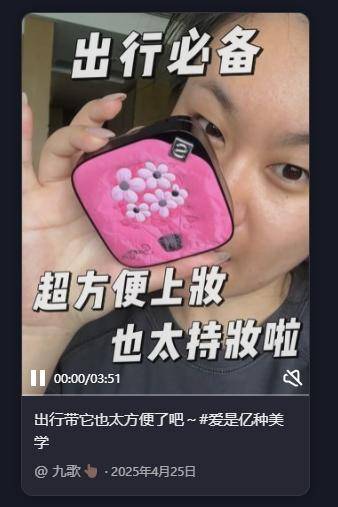
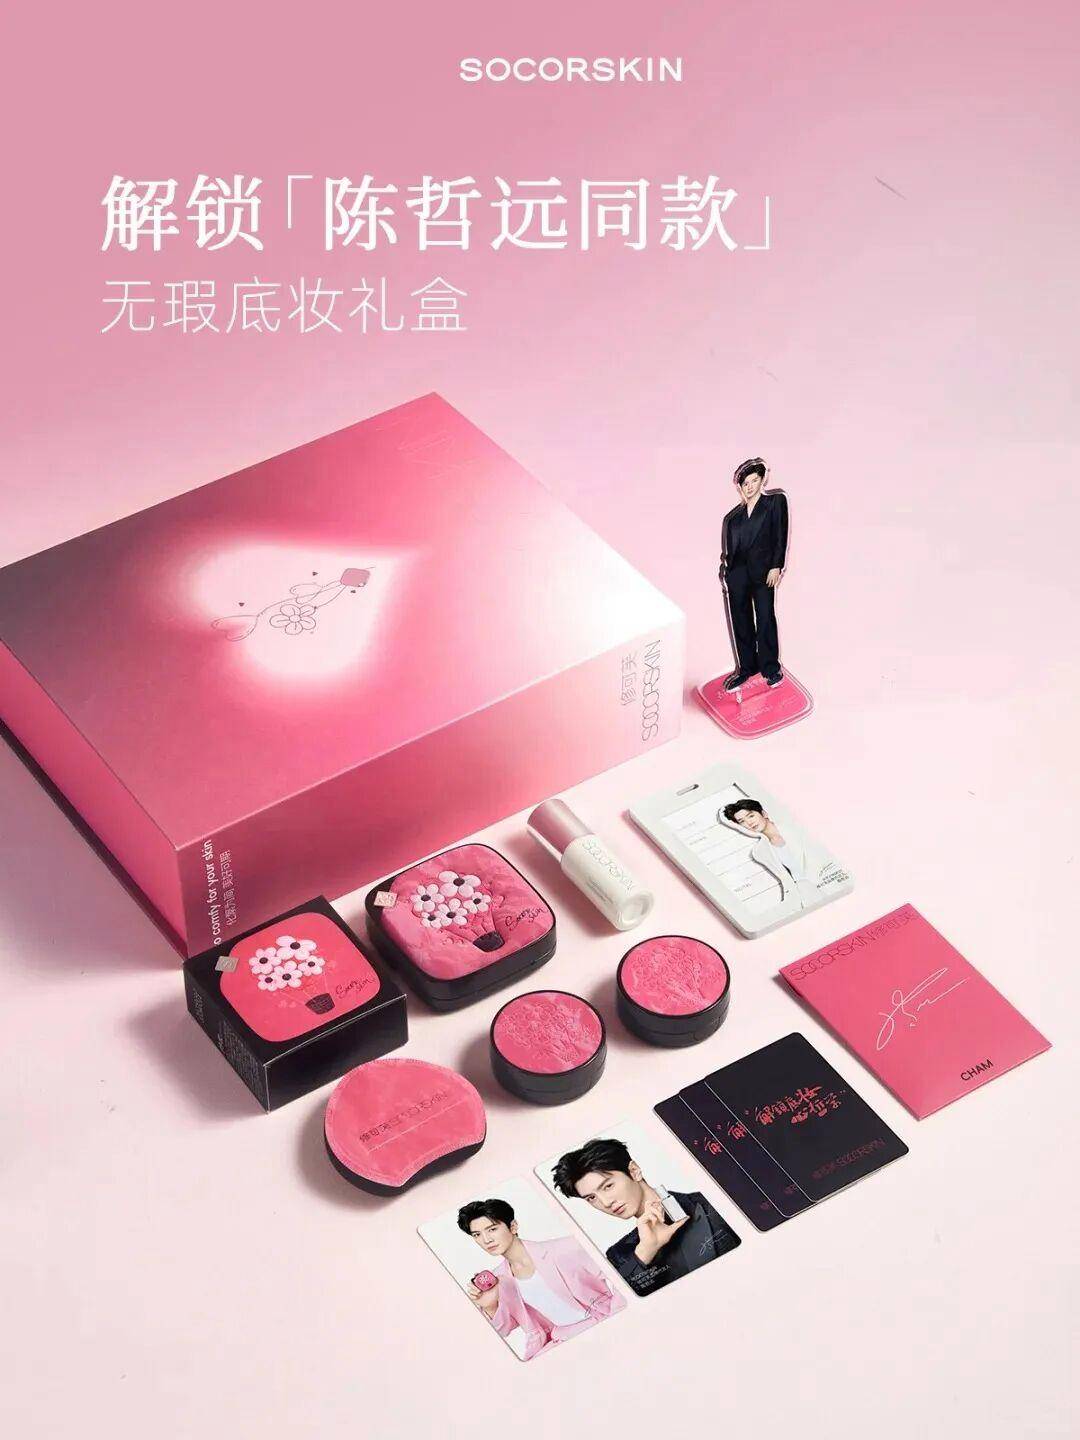
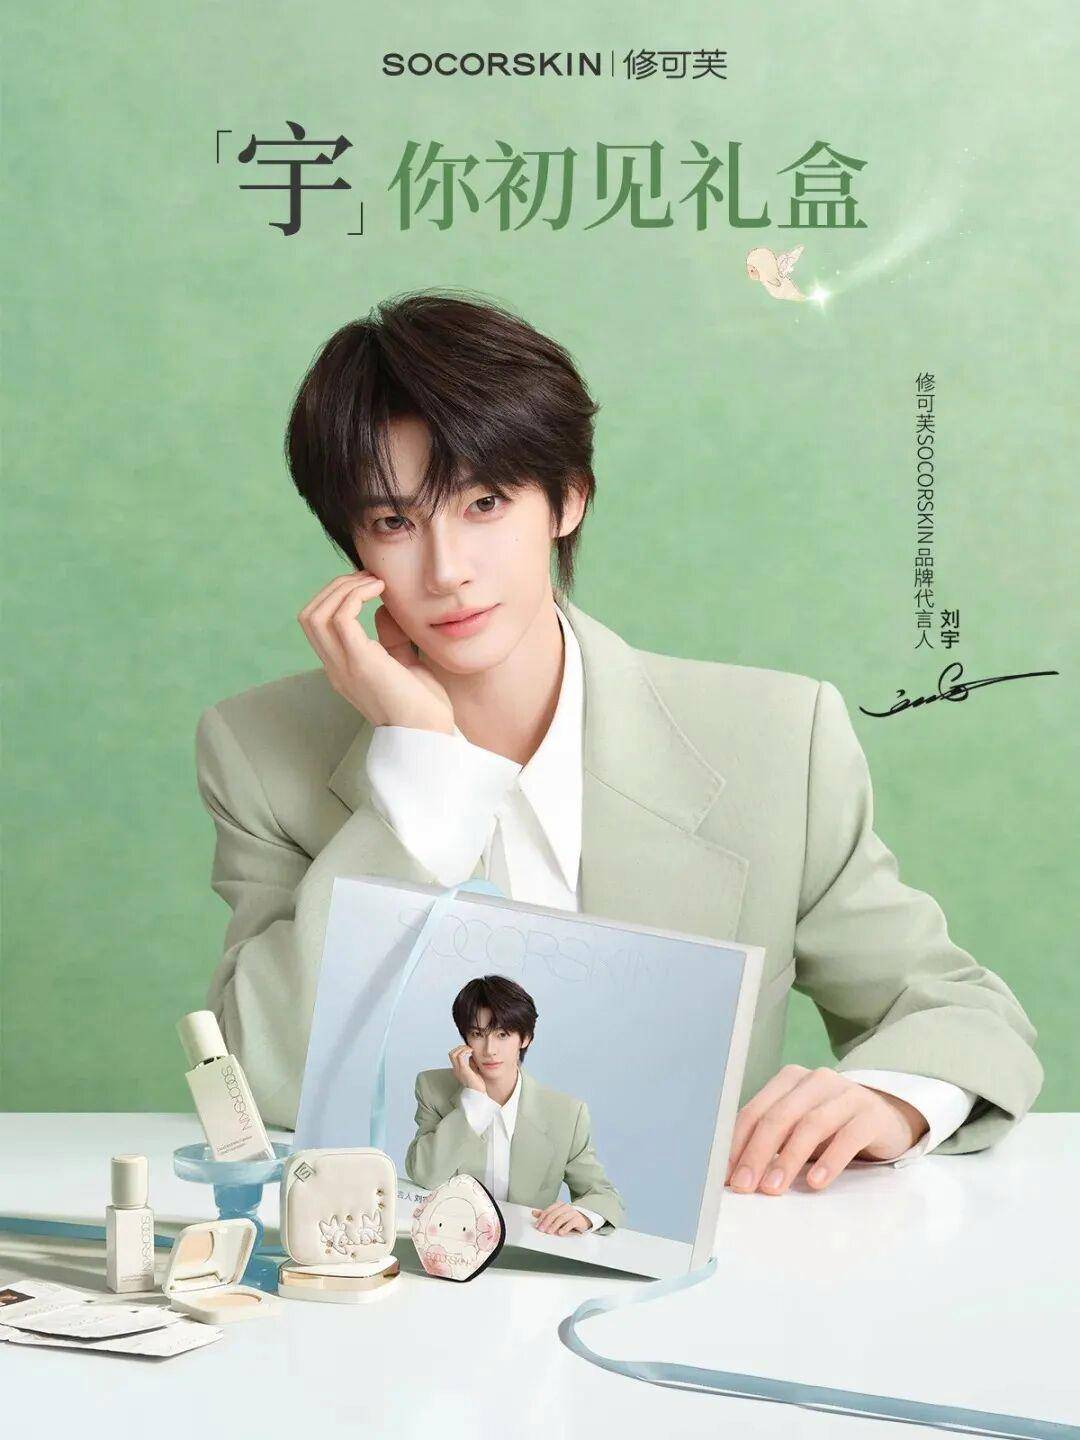
结合品牌擅长的视觉优势,修可芙也会在合作明星达人之后同步推出相应的限定包装,比如陈哲远限定礼盒、与刘宇联动的「宇」你相伴礼盒等。
双品牌错位共生
修可芙×美康粉黛,谁攻谁守?
上述我们提到,修可芙诞生于南京。相对于杭州、广州这种大众耳熟能详的化妆品大城,南京著名的美妆品牌并不算多,其中美康粉黛便与修可芙有着千丝万缕的“血缘关系”。
价格、人群与调性的互补
天眼查显示,美康粉黛隶属于南京千秀企业管理有限公司,而该公司的股东叶飞则是修可芙运营公司南京星野通电子商务有限公司的法定代表人。公开资料显示,修可芙的联合创始人同时也是美康粉黛创始人。
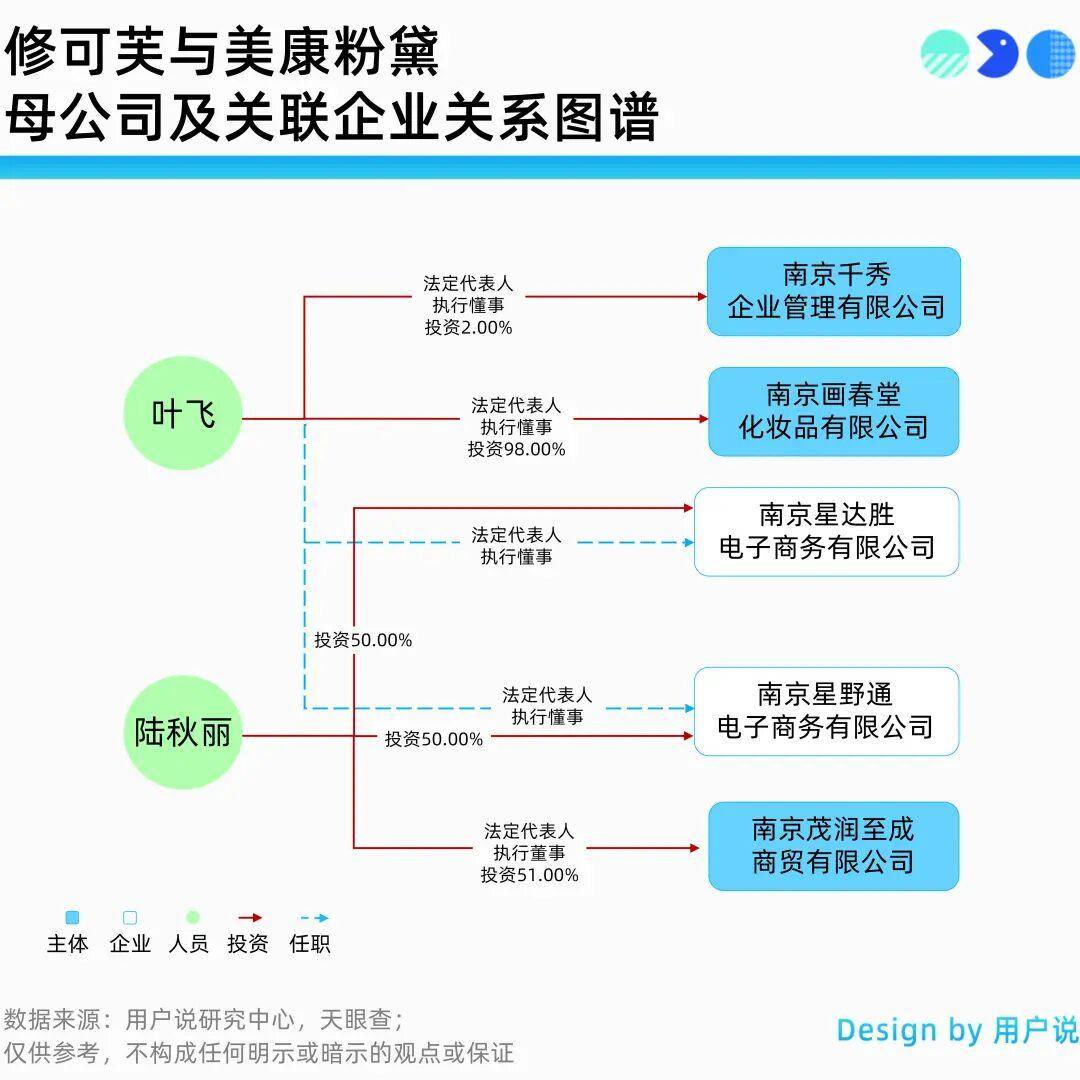
因此,尽管修可芙与美康粉黛的母公司表面上没有直接股权关系,但两家品牌实际上可以说是“师出同门”。
但显然修可芙与美康粉黛走的是两条道路。美康粉黛作为早期的美妆品牌,积累至今已有丰厚的经验与口碑,因此品牌所覆盖的产品线丰富,除了底妆还有口红、眼影、防晒等,形成了多元化的“全品类彩妆+护肤”矩阵;而修可芙作为新锐品牌,采取极致聚焦的策略以求快速地破圈,品牌旗下产品只有气垫、遮瑕、粉饼这些底妆品类,以及小部分护肤类产品。
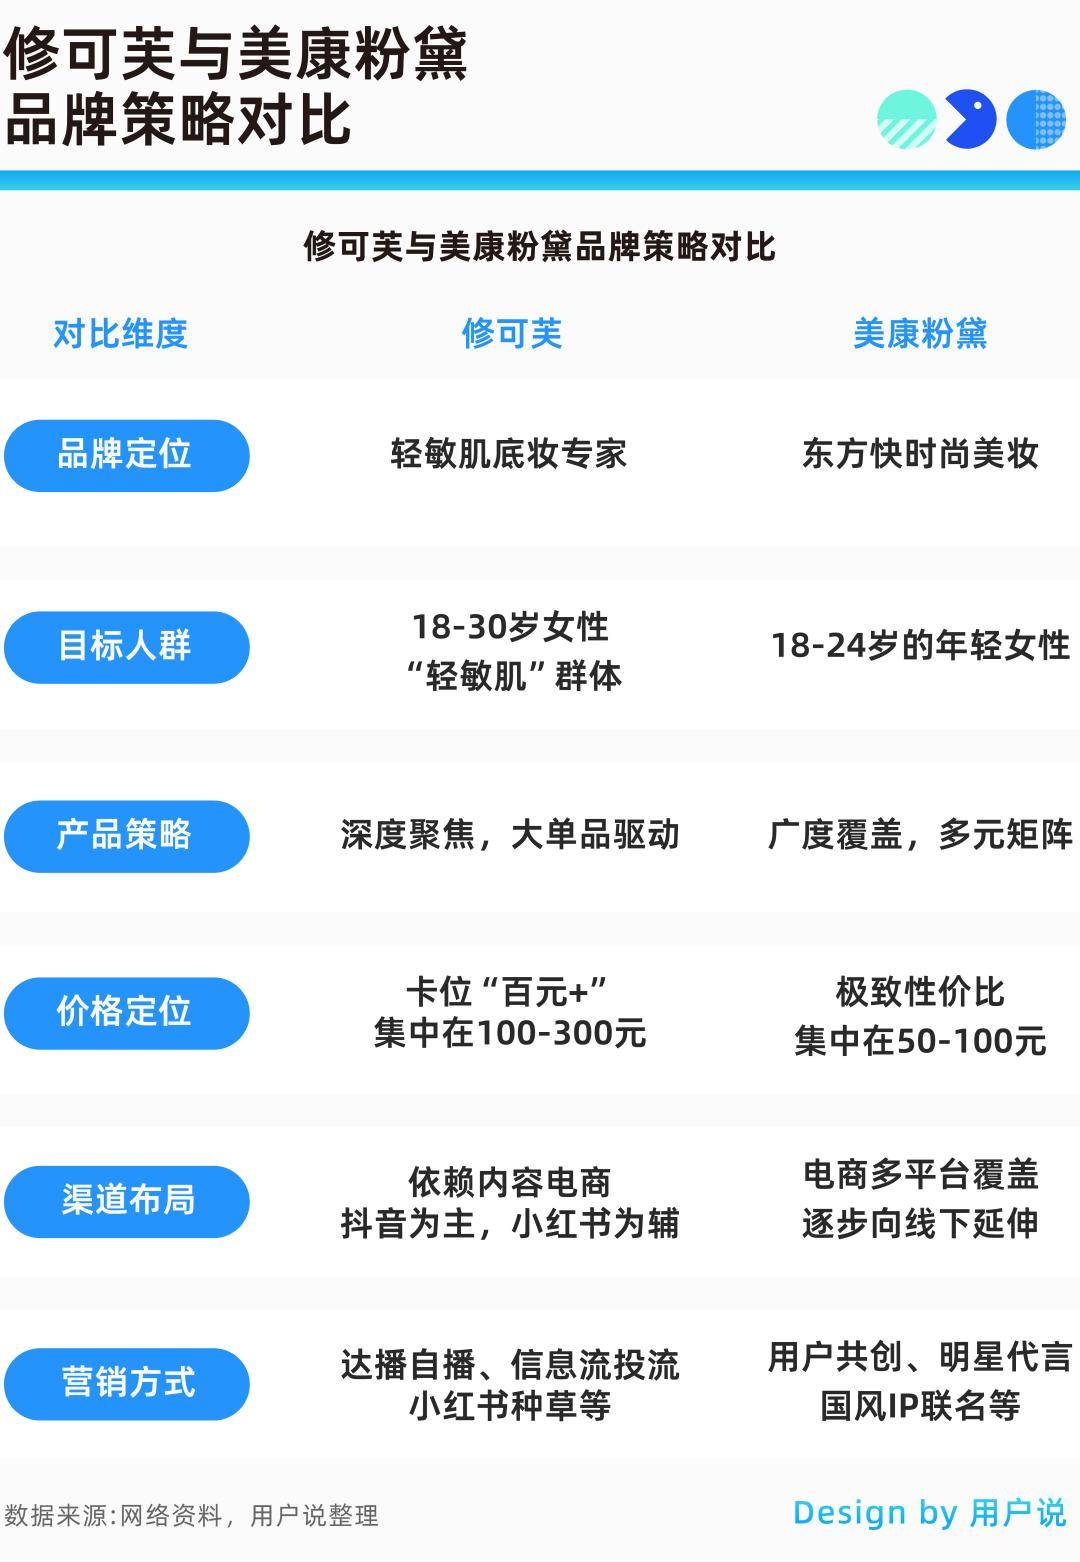
两大品牌的人群定位也大不相同。美康粉黛瞄准18-24岁的Z世代,用东方快时尚彩妆的定位收割用户,定价也控制在50-100元的平价区间;修可芙则切入18-35岁的泛年轻圈层,从而卡位100-300元的“百元+”档位。
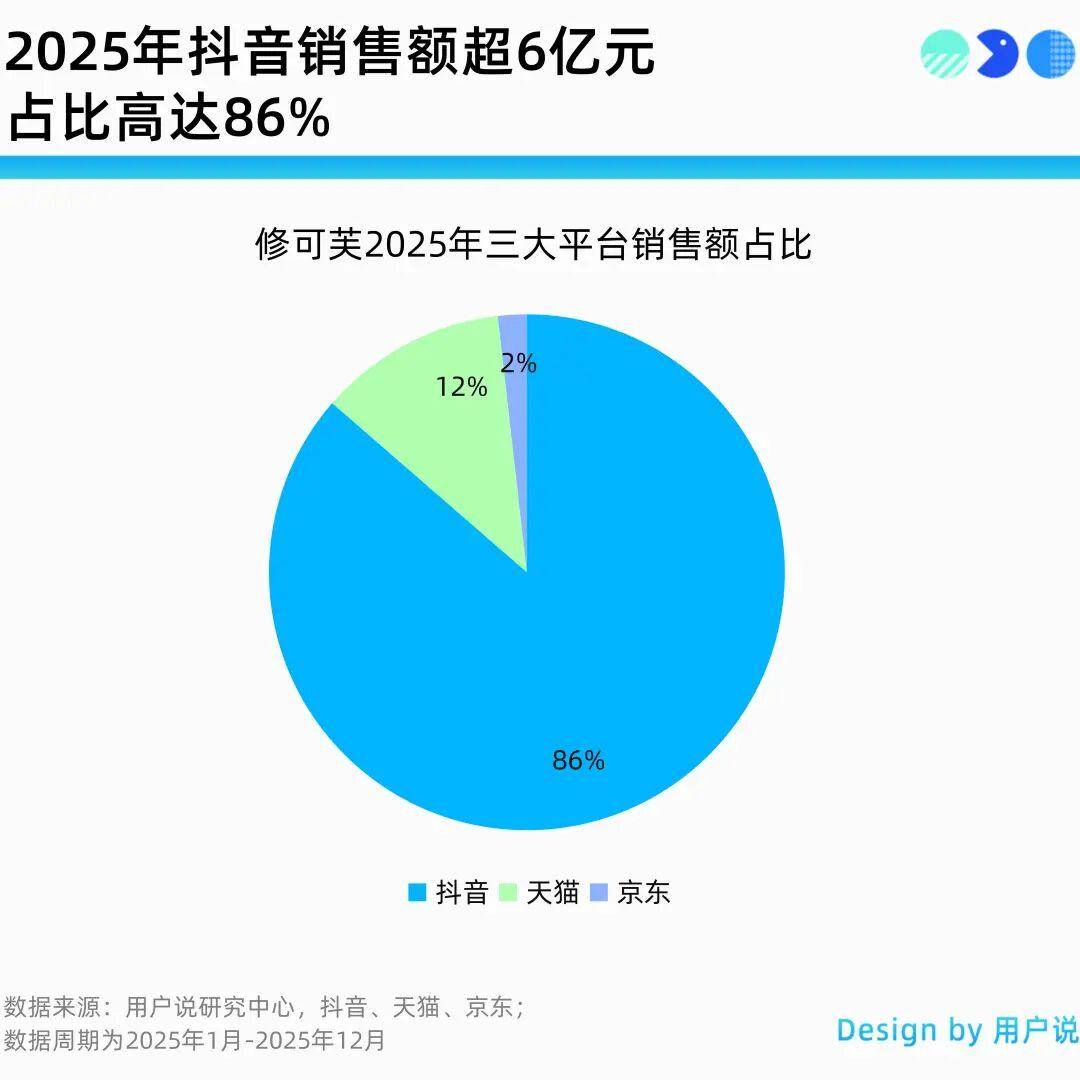
在渠道端,美康粉黛已实现线上+线下的双重渗透,线上实现抖音、淘天、京东等多平台均覆盖,而修可芙目前呈现出高度依赖内容电商,以抖音为核心阵地的状态,用户说追踪发现,2025年修可芙抖音销售额超6亿元,占比高达86%。
更重要的是,修可芙与美康粉黛的根本差异源自不同的时代。美康粉黛发家时正好是电商、国潮文化兴起的时候,通过绑定国潮文化,进驻线上电商,美康粉黛建立了一个有宽度、有认知度的品牌形象;而修可芙所处的是流量急速更替、小众化兴盛的时代,因此品牌更多围绕“增长”这一核心目标,用明确的功效需求切入市场,并借力内容电商实现快速扩张。
模式决定发展上限?
这种同一操盘体系下双品牌错位布局的打法,在美妆圈并不少见。其中最典型、也最值得对标分析的,便是橘宜集团旗下的橘朵与酵色。
修可芙与美康粉黛的组合,在价格分层、人群切割、品牌调性上与之高度相似,但在股权结构、成立代际、渠道厚度与体量规模上,又呈现出截然不同的底层逻辑。
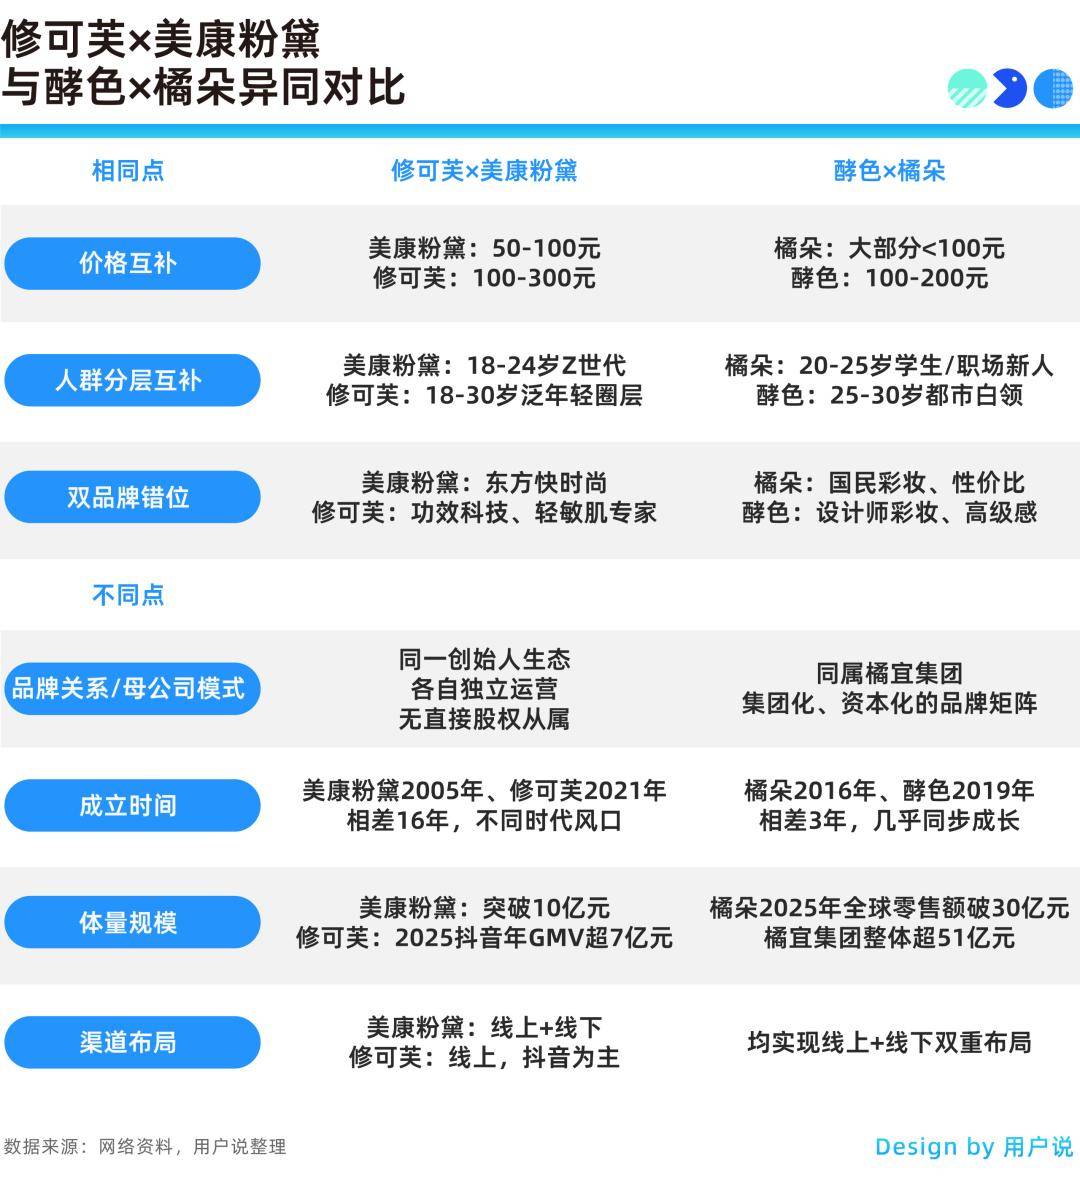
两组品牌都采用一个打基础、一个抬溢价的双品牌错位策略,通过价格带、人群定位和品牌心智的区隔,在避免内部相互蚕食的前提下,拓宽市场范围。两者也都经历了先单品破圈、再品类延伸、最后全渠道渗透的典型彩妆成长路径。
尽管打法相似,但两组姊妹品牌在创立背景、组织关系、规模体量与渠道纵深上存在结构性差异,这些差异影响了扩张上限与抗风险能力。
首先是代际红利不同。美康粉黛从诞生到现在,完整经历了淘系红利、国货自信周期;而修可芙入场时已是抖音内容电商成熟期,增长路径天然依赖算法与短视频。两者相差16年,不是简单的高低配,而是两个商业时代的产物。而橘朵与酵色成立时间差只有3年,几乎可以说是同时期成长,因此在流行风向、渠道布局等方面有更多互相借鉴的空间。
其次是体量的差异。橘宜集团2025年零售额超51亿元,已具备对抗国际品牌的规模效应;而美康粉黛+修可芙合计体量较小,仍处于协同爬坡期。修可芙若想复制酵色的价格上探空间,需要先解决抖音单一渠道依赖问题。
最后是治理模式差异,这决定了两者的风险结构。橘朵与酵色在集团内部共享供应链、渠道资源等,扩张效率更高,但品牌灵活性相对降低;修可芙与美康粉黛之间没有股权绑定,更多是创始人经验和内容团队的软协同。这种模式启动快、试错成本低,但一旦某一品牌进入下滑期,另一方未必有能力兜底。
靠爆品赢一时
靠体系化才能赢长久?
对于国货品牌,修可芙提供了单一品牌增长的参考路径,而当品牌希望迈向更大规模的布局时,修可芙×美康粉黛的协同策略则是另一个值得借鉴的方向。
单品牌:精准痛点+大单品迭代
对单一品牌而言,以“精准痛点”切入市场是个好方法,就像修可芙针对的轻敏肌群体,是一个体量庞大但未被充分满足的群体,品牌与其在国潮、少女感等红海搏斗,不如找到一类未被完全满足的人群,开发例如青少年护理、银发护理、男士护理等小基数赛道。
大单品打法则已是老生常谈,对大多数预算有限的新品牌,聚焦资源用单品拉动品牌仍然是效率最高的增长路径。但需要警惕的是,大单品不能一成不变,需要持续迭代包装、配方或推出限定款,以长期维系产品热度。
多品牌:错位搭建差异化壁垒
多品牌错位打法反而是更值得学习的部分,修可芙×美康粉黛的组合可总结出以下几点路径:
一是差异化壁垒的互补。修可芙用自建实验室、植物油发酵专利等构建科研壁垒,美康粉黛深耕国潮、与粉丝共创打造情感壁垒,一个品牌打实力,一个品牌打感情,让各自的壁垒形成互补,这可以降低团队整体的市场风险。
二是品类协同的可能性。修可芙与美康粉黛,前者专攻底妆,后者扩充全品类,这避免了在推行多品牌战略时扎堆同一品类所造成的内部竞争。不同的品牌在细分品类上各有侧重,能让消费者在不同需求场景下都能找到对应的品牌。
三是价格带的错位布局。修可芙提升品牌溢价,美康粉黛走性价比路线,两者形成了价格上的错位互补。双品牌组合如果能够覆盖不同的价格带,就可以承接消费者的“消费升级”路径。一个品牌作为入门款,另一个品牌作为升级款,这种价格梯度设计可以让内部形成良性的用户流转。
“家族式”矩阵的终极拷问?
与橘宜集团集团化、资本化的多品牌矩阵不同,修可芙与美康粉黛的关系更像是师出同门的独立战队,而非集团作战。
由于缺乏类似橘宜集团那样的股权绑定与共享平台,例如统一的研发中心、供应链管理体系,因此这种软协同模式虽然在初创期有一定优势,但在冲击更高规模时或将面临严峻考验。
当拥有成熟的供应链优势和研发底蕴的国际大牌下沉至百元价格带时,修可芙与美康粉黛分散的资源能否抵御巨头的降维打击?又能否在缺乏集团输血的情况下,独自承担品牌建设的高昂成本?这不仅是修可芙与美康粉黛的考题,也是所有“家族式”多品牌矩阵必须面对的终极拷问。
国货美妆若想要构建真正的多品牌矩阵,需要思考哪条路径更适配自身:是家族式的自然衍生,还是集团化的战略并购?两者没有绝对优劣,但需要匹配不同的资源配置和组织能力。前者更适合中小团队的精耕细作,后者则需要更强的资本运作和跨品牌管理能力。
修可芙的成长故事证明,在流量红利逐渐见顶的时代,国货彩妆依然有机会通过差异化的产品定位和精细化的渠道运营,实现从0到1的跨越。而修可芙与美康粉黛这对姊妹品牌的错位共生,则为那些希望在单一品牌之外寻求规模扩张的国货团队,提供了一条可参考的多品牌路径。
无论如何,修可芙的种种探索都说明了一点:在国货彩妆的下半场,靠单一爆品可以赢得一时,但靠体系化思维,才有可能赢得长久。
作者 | 江小羊
编辑 | 李大饼
视觉 | 芝麻