

文|抹茶
近日,据外媒报道,帝斯曼-芬美意就美国香精市场反垄断集体诉讼,与直接购买者达成和解协议,同意支付3300万美元(约合人民币2.24亿元),并承诺配合原告继续追诉其他供应商。目前,该和解协议尚待新泽西联邦法院最终批准。
实际上,与帝斯曼-芬美意一同陷入指控的还包括奇华顿、IFF和德之馨,目前其中2家企业共计支付约5.2亿元人民币和解费。
据公开资料显示,帝斯曼-芬美意、奇华顿、IFF和德之馨这四家国际巨头长期稳居行业前列,合计占据全球香精香料供应链70%以上的市场份额,在原料端拥有极强的话语权。
但高度集中的市场格局也滋生出垄断争议。2023年3月,瑞士竞争委员会率先对香氛行业启动反垄断调查,欧盟委员会、美国司法部反垄断司及英国竞争与市场管理局相继展开调查。
随后,因受国际调查影响,上述四家巨头的直接购买者中,有五家原告代表企业发起集体诉讼,指控四家企业在2018年1月至2023年12月期间,通过协调定价、限制供应等手段抬高香料原料价格,涉嫌违反反垄断法规并进行经济索赔。据悉,抬价产品涵盖香水、化妆品、蜡烛、肥皂、洗涤剂及家用清洁剂等广泛领域。
2025年,初审法院驳回被告方撤销诉讼的申请后,IFF率先达成和解,赔偿和解金4400万美元(约合人民币2.97亿元);德之馨于2026年2月因未被发现不法行为,获美国司法部终止调查,暂时“洗清”垄断嫌疑;而奇华顿目前尚未达成任何和解,成为该诉讼中剩余的唯一被告。
截至目前,仅帝斯曼-芬美意和IFF已在此次反垄断诉讼中已累计付出约5.2亿元人民币的和解代价。
有意思的是,帝斯曼-芬美意除支付和解金外,同时承诺配合原告继续追诉其他被告,从共同被告阵营“倒戈”为联合原告,意味着这场反垄断诉讼仍未终结,并将指控共同指向奇华顿。
高价和解金之外,国际香氛巨头的上半年营收情况亦值得关注。结合帝斯曼-芬美意等四家巨头近期发布的2026年上半年财报,四家巨头总营收均录得正增长。
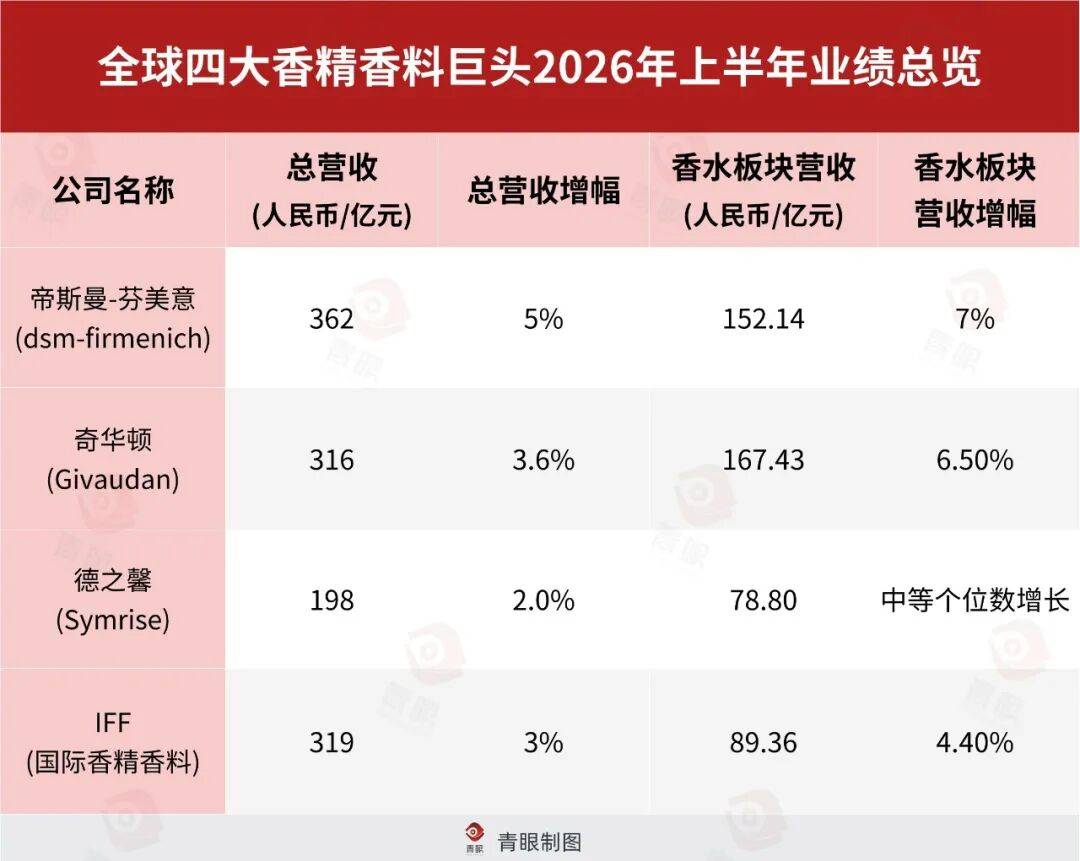
营收方面,帝斯曼-芬美意在总营收与香水板块营收增速上均双双领先,其上半年营收共计46.64亿欧元(约合人民币362亿元),同比增长5%,第二季度增速提升至6%。
该集团包含香水与美妆、口感质地与健康以及健康保养三大业务板块,在2026上半年均实现销量驱动的增长,其中香水与美妆板块以销售额19.48亿欧元(约合人民币152亿元)、7%的涨幅领跑三大业务。
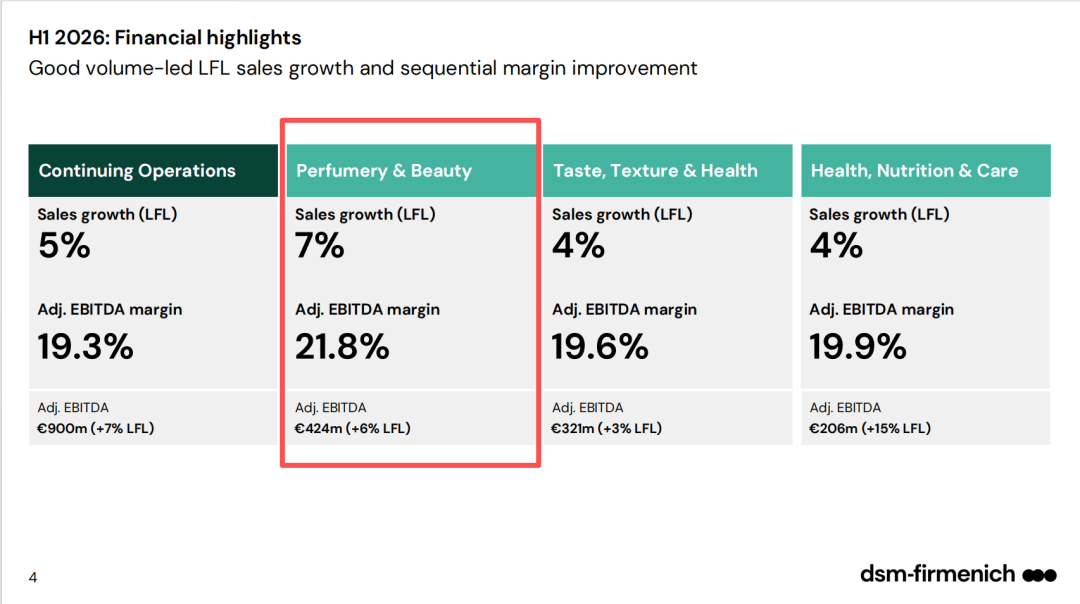
▍截自帝斯曼-芬美意2026年上半年财报
奇华顿与IFF营收体量接近,同属第二梯队,二者上半年营收分别为37.99亿瑞士法郎(约合人民币316亿元)与46.95亿美元(约合人民币319亿元),其中香氛与美妆业务分别贡献20.1亿瑞士法郎(约合人民币167亿元)与13.16亿美元(约合人民币89亿元),同比分别增长6.5%、4.4%。
此外,德之馨上半年营收为25.39亿欧元(约合人民币198亿元),有机增长2.0%,位列四大香氛巨头末位,其中香氛板块实现中等个位数的增长。
可以看到,总营收规模上帝斯曼-芬美意领先,但在香水香氛市场奇华顿仍为全球第一。
从盈利角度来看,帝斯曼-芬美意利润率正实现逐季微增,2026年第二季度调整后EBITDA利润率为19.5%,环比一季度提升0.4%;奇华顿2026上半年调整后EBITDA利润率为24.3%,虽较2025年同期(25.2%)下降0.9%,仍位居行业之首;德之馨虽营收落后,但调整后EBITDA利润率仍高达21.8%;IFF调整后EBITDA利润率为21%。
财报显示,部分企业多将利润率下滑归因于中东地区持续的地缘政治紧张局势,而导致原材料及运费成本上升,以及产品组合结构的影响。
从区域表现来看,当北美和欧洲传统市场业绩增长乏力甚至下滑时,亚太地区以较高增速为这些巨头业绩“托底”。其中,奇华顿亚太地区增长4.9%,为全球增速最高的单一市场;德之馨亚太地区上涨7.7%,而EAME地区(欧洲、非洲及中东地区)则下降2.7%,这一趋势对照出中国及周边市场正成为香氛巨头们对冲欧美市场疲软的关键力量。
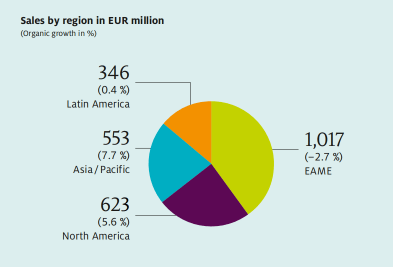
▍截自德之馨2026年上半年财报
事实上,亚太地区的“托底”正通过国货美妆品牌对香氛赛道的加码而逐步凸显。典型如,毛戈平推出高奢香水系列,FAN BEAUTY也已筹备滚珠香水新品等,香氛已成为本土品牌提升品牌调性和产品溢价的核心品类之一。
同时,随着中国消费者对个性化、高端化香氛产品的偏好持续升温,国内香料香精的进口和配方定制需求水涨船高,亦为国际原料巨头提供了坚实的订单支撑。
事实上,四大香氛巨头对中国市场的战略认知已发生转变,即从单一的销售市场,转变为集研发、生产、创新于一体的核心阵地。以德之馨为例,其团队深度参与共建的雪蕾香氛博物馆于今年7月9日正式开幕,以脑电波(EEG)技术为桥梁,带来“嗅觉可视化”的沉浸式体验。
这一转变,既源于国内香精需求的持续高涨,也得益于中国香水市场规模的爆发式增长。
青眼情报数据显示,2025年中国香水市场规模高达288.7亿元,同比增长11.29%,近五年平均增长率为17%。
市场规模增长的背后,行业内部正在经历剧烈分化。一方面,国内香氛市场加速洗牌,椿山、西子玲珑、花言几木等国货香氛品牌相继闭店清仓;同时,观夏、闻献等中高端香氛品牌积极拓展多品类矩阵与线下布局,稳固自身市场地位,譬如,闻献正持续拓展香氛油、滚珠香氛等产品,以及孵化线香子品牌龟宝香居,进一步夯实品牌矩阵。
另一方面,国际美妆巨头也在加大对中国香氛市场的投入,典型如雅诗兰黛旗下高端香氛品牌Le Labo加速在中国的市场扩张,自2023年,中国大陆首店上海新天地屋里厢香氛实验室开业以来,Le Labo已在上海、北京、广州等城市设立直营香氛实验室超15家,并结合当地特色推出城市限定香水,深刻融入本土化表达;欧莱雅亦在2025年财报中明确指出将香水业务列为集团核心增长引擎。
产品端层面,香氛市场的竞争早已不拘泥于传统瓶装香水,家居香薰、身体香氛洗护、衣物香氛、便携香水滚珠等品类持续扩容,香氛消费渗透至日常洗护之中。
以身体洗护赛道为例,香氛已经从附加属性升级为核心卖点。日化智云联合IFF国际香料、英敏特发布的《2026中国个护市场香氛趋势洞察白皮书》显示,75%以上的身体清洁新品带有香氛概念,超七成消费者选购洗护产品时,会优先考虑气味层次,其次才是清洁、保湿等基础功效。
消费端对嗅觉体验的看重,也倒逼着上游香料企业加码本土创新与感官体验建设。2024年正式落地的IFF上海创新研发中心,便设有感官科学实验室、香精创新工作室,同时还设置了专门的高级香水区,专注于香水艺术的探索。
在中国香氛市场多元发展、国货品牌对于特色香氛原料需求激增的大背景下,对国际香料巨头来说,唯有持续打造贴合本土偏好的独特香氛方案,提升本土化服务与共创能力,方能实现长期稳健发展。
注:文内货币单位已按当前汇率换算成人民币。1欧元≈7.81元,1瑞郎≈8.33元,1美元≈6.79元。













