

这几年逛商场、刷社交平台,有个变化挺明显的:以前大家聊护肤,问的是“哪个牌子好用”;现在开口就是“成分是什么”“适不适合敏感肌”“做完光子能不能用”。
消费者的注意力,已经从“品牌光环”挪到了“安全、功效、成分”上。CBNData那份《后疫情时代理性护肤白皮书》讲得很直白——理性护肤时代真的来了。
而在这场转向里,最受益的一个品类,是院线级护肤品。
道理其实不复杂。
大众日化线护肤品要照顾所有人,配方只能往“温和、普适”走;院线产品不一样,它从诞生那天起就带着明确的场景:皮肤出了问题,或者刚做完医美项目,需要针对性地修护。肤质分得更细、诉求更聚焦、成分更克制,这三点恰好踩中了当下消费者最在意的东西。
再加上医美渗透率逐年上升,“术后护理”从一个专业环节变成了日常刚需。院线护肤从医院的货架,一路走到了消费者的梳妆台,顺理成章。
更有意思的是上游的动作。今年年初,欧莱雅把旗下的“活性健康化妆品事业部”正式改名为皮肤科学美容事业部,等于给旗下那批以皮肤医学为底子的品牌正了名;资生堂也把“纯净美妆+皮肤学级护肤”明确列为下一阶段的增长点。
国际巨头调转船头,往往意味着一个赛道已经从“细分机会”变成了“主流战场”。
国内这边,薇诺娜早就用一条长线证明过这件事:靠医研共创的背景和扎实的基础研究,品牌是可以穿越流量周期的。流量会换,专业不会。
二、“医研共创”这四个字,快被说烂了但说实话,这个词现在有点被用滥了。
挂个医生头像、印两句“联合研发”、找专家站台拍张合影——很多品牌的“医研共创”,做到这一步就结束了。产品还是代工厂那一套,医生只是封面上的装饰。
真正的医研共创,顺序应该是反过来的:先有临床问题,再有产品。
爱诗丽可的创始逻辑很朴素:一群皮肤科医生在临床上反复遇到一类患者——皮肤问题不是天生的,是护肤不当作出来的;尤其是做了医美项目的人,术后护理跟不上,钱白花了不说,还可能加重损伤。
于是有了“皮肤科医生自己来研发、定制一个品牌”的念头。
从动机上看,它解决的是医生自己的临床困扰,而不是市场部想出来的卖点。这个差别,用过的人是能感觉出来的。
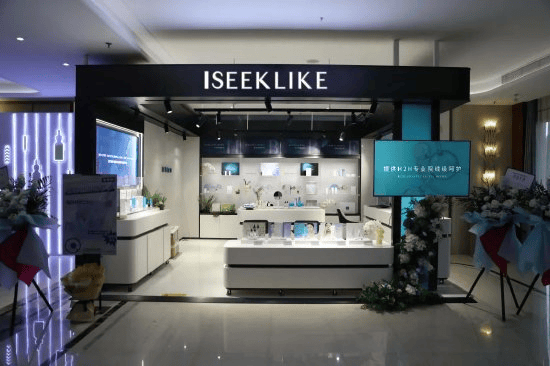
三、一个院线品牌的“慢功夫”爱诗丽可的起点不算豪华:几位教授级研发顾问,加上大约30人的初创团队,700多个日夜。没有铺天盖地的投放,走的是线下渠道一点点铺的路子。
它的研发顾问阵容里,有金承龙、刘邦瑜、王明海、张旭华等16位专家,基本都在一线临床待了几十年。
举两个例子。金承龙是苏州美莱疤痕修复中心的技术院长,AOPT-LTL模式修复皮肤屏障技术、瘢痕人工点阵热收缩技术的创始人,同时还是延边大学附属医院的硕士研究生导师。张旭华是杭州美莱皮肤病症中心的技术院长,四十多年皮肤临床和激光美肤操作经验,抗衰、综合祛疤、祛痘都做过,还在《中华皮肤科》《临床皮肤科》这类期刊上发表过专项文章。
这些人有一个共同点:他们手上是有真实病例的。 产品好不好,不是看数据好看,是看病人复诊时的脸。这种反馈闭环,是纯营销驱动的品牌很难复制的。
三年下来,爱诗丽可积累了几百万用户,线下渠道也进入了规模化、高端化的加速期。对一个院线新品牌来说,这个速度不算慢,但也不算浮躁——它的大部分时间花在了渠道和研发上,而不是热搜上。
四、一场周年庆,看出一个行业的野心爱诗丽可举办品牌盛典,到场的基本上是各医院的院长和行业专家,聊的不是怎么卖货,而是院线护肤品牌的研发思路,以及下一个增长点在哪。
一场活动请来的全是专业人士,这本身就是一个信号:院线品牌的竞争壁垒,正在从“渠道关系”转向“学术话语权”。
谁能持续输出被临床认可的研究成果,谁就能在这个赛道站得更久。毕竟,医生群体是最难被营销打动、也最不轻易换品牌的一群人。
五、我的判断院线护肤这条赛道,接下来大概率会分化成两条路。
一条是借“院线”之名做溢价,包装一下概念,卖个高价,红利吃完就散。另一条是真把医学当底层能力,从临床问题出发做产品,慢慢建起学术和口碑的护城河。
前者赚得快,后者走得远。
爱诗丽可目前看起来是在走第二条路。三年时间还不足以盖棺定论,但它至少做对了一件事:没有急着把自己变成一个网红品牌,而是先让自己成为一个被专业人士认可的品牌。
对消费者来说,这其实是好事。当越来越多品牌愿意回到皮肤科学本身去较劲,我们挑选护肤品时,能参考的依据就又多了一条。












