

据申万宏源研报,2025年中国香水市场规模约300亿元,预计2029年将突破515亿元,年复合增速约14%,提升空间广阔。弗若斯特沙利文数据同样显示,中国香水市场2028年有望增至440亿元,复合年增长率约14%,远超全球3.5%的平均水平。然而与高增长形成鲜明对比的是,中国香水渗透率仅约5%,远低于欧洲市场42%的水平,这意味着行业仍处在早期放量阶段。
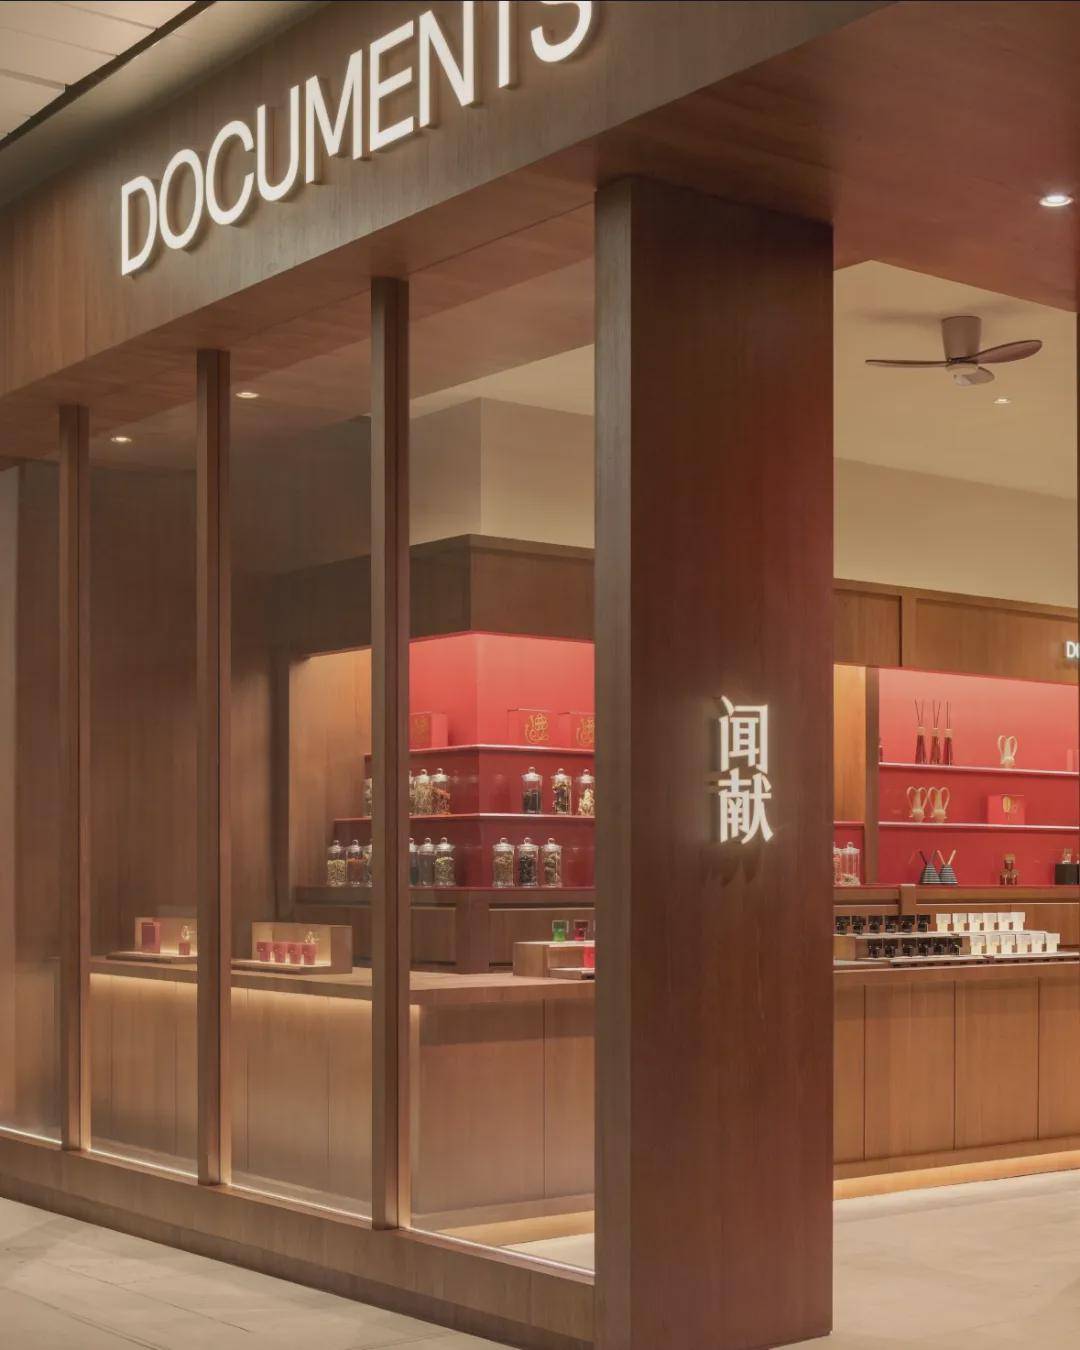
本土品牌正从外资手中抢夺高端蛋糕。据新浪财经报道,闻献、观夏等国货香氛品牌已站稳500至1500元价格带,依托东方文化叙事和沉浸式空间体验实现快速增长。与此同时,美妆集团纷纷加码:自然堂集团透露将为旗下品牌开辟香氛线,Fan Beauty Diary也低调备案了香氛滚珠油产品,中外品牌在国内香氛市场开启正面交锋,行业格局正在被重新改写。在情绪消费盛行的驱动下,香水赛道近年来增速持续高于整个化妆品大盘。
出口端同样表现亮眼。据新华网援引海关总署数据,2026年上半年中国香水及花露水出口额达25.02亿元,同比增长31.05%,中国香水正加速登上全球舞台。家居香氛细分赛道更为火热,艾瑞咨询报告显示,无火香薰品类年复合增长率达23.7%,"高颜值、天然精油、长效释香"成为消费者三大核心诉求,情绪消费驱动下香氛赛道增速持续高于化妆品大盘。与此同时,线香、家居香氛等东方香型品类走红,头部品牌纷纷从线下沉浸式门店切入,把香氛从单一产品消费转向"情绪价值加身份表达"的复合体验。
不过高增长背后是一条清晰的K型分化曲线。高端市场仍由国际巨头主导,国货虽借内容电商加速突围,但品牌力、原料自研与香调体系仍需长期沉淀。从"被看见"到"被选择",中国香氛要走的路还很长。值得注意的是,小众高端品牌也曾经历过门店调整,线下扩张节奏与单店盈利模型能否跑通,仍是国货从热度走向长期生意的关键,而这场嗅觉经济的竞赛才刚刚开篇。














