
2019年那顿饭局的喧嚣声尚余,谁能预料到,数载之后,风云变幻竟成这般模样。昔日遭受猛烈抨击的那位,如今身家已然超越王健林家族,消息铺天盖地,引人唏嘘。曾经对其嗤之以鼻的王思聪,此刻恐怕也未曾料想到,命运竟会编写出如此戏剧化的剧本。 这绝非简单的逆袭二字所能概括。更深层的原因,是两种截然不同的财富逻辑,在同时间线上,却以相反的方向飞速奔涌,彼此间的碰撞,交织成了一幅波澜壮阔的图景。 时光倒回那个充满活力的2019年夏天,孙宇晨豪掷数千万元,摘得与沃伦·巴菲特共进午餐的席位,那一价格,瞬间打破了往届慈善拍卖的纪录。 消息公布后,舆论一片哗然,指责声此起彼伏。王思聪毫不留情地在朋友圈发表尖锐言论,措辞颇为犀利。彼时的孙宇晨,在许多人的眼中,不过是靠炒币牟利、缺乏稳健商业基础的投机者。
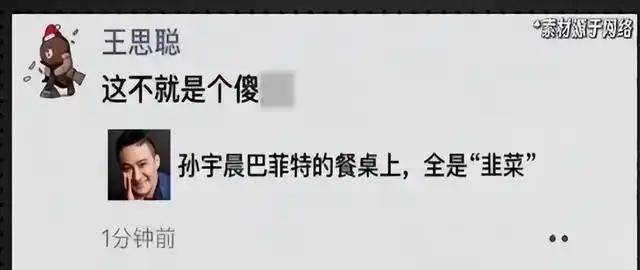
孙宇晨未被外界的质疑所动,反而直面挑战,在社交媒体上以迅捷的回复回击对方,称其不过是靠着家庭关系才能飞黄腾达的富二代。 那场口水战,一度呈现出一边倒的态势,站在王思聪阵营的人占据了绝对优势。毕竟,万达在那个时代已经成为了家喻户晓的商业帝国,而王健林本人也曾坐上全球华人首富的宝座,底蕴深厚,实力雄厚。 而孙宇晨手中的,却是一些捉摸不透、难以量化的虚拟代码。在传统的商业观念里,这种事物随时可能化为乌有,根本经不起时间的淘洗。 然而,时间却给了所有人一个始料未及的答案。
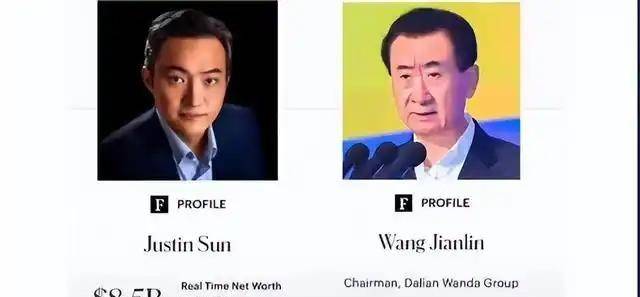
根据公开的财富榜数据,孙宇晨的个人资产规模在短短几年内实现了惊人的增长,甚至一度被报道超过了王健林家族名下的总资产。 孙宇晨本人也曾在社交媒体上留下了一句意味深长的评论,略带调侃地说道:一代版本一代神。这看似轻描淡写的话语,细细品味却蕴含着深刻的锋芒。 那么,万达这个庞然大物,究竟是如何一步步走到今天这一步的呢? 要清晰地阐述这个问题,首先需要理解王健林当年那套缔造万达辉煌的商业模式。
简单来说,就是利用最少的自有资金,撬动最大的杠杆。 当年万达广场的名气可谓如日中天,地方政府几乎争先恐后地邀请万达前往开发新区,提供的土地条件也异常优厚,甚至有些地块的成本低得近乎象征性收费。 获得土地后,投入的自有资金并不多,主要依靠银行提供的开发贷款。手续办理妥当,贷款迅速到账,项目建设便可拉开帷幕。 在广场尚未完全建成之时,周边配套的商品住宅和写字楼便已开始预售。人们纷纷涌向万达广场,抢购房产,预售回款成为填补资金缺口的生命线。
核心的商业购物中心,万达却始终不肯出售,而是坚持自持,收取租金。商铺一旦租满,便会将长期租约抵押给银行,获取一大笔现金。 有了新的资金,立刻投入下一个城市的新项目。广场建成后,带动周边地价上涨,评估价值也随之水涨船高,再利用新的评估价值去银行重新抵押,循环往复,生生不息。 这套模式的精髓,就在于不断借新钱,偿还旧债,依靠资产的持续增值来维持整个链条的运转。在房价地价持续上涨,银行愿意持续放贷的年份里,这套模式发展得如火如荼。到2020年底,全国已开业的万达广场数量达到了惊人的368座。 但其中却隐藏着一个致命的期限错配问题。商业地产回本通常需要十几年时间,而银行贷款的还款周期却通常只有三五年。一旦外部融资环境收紧,这根靠短债养长资产的链条,随时可能断裂。
真正的转折点,出现在资本市场的博弈之中。 2014年,万达商业登陆香港交易所,王健林认为当时的港股估值过低,辜负了这块优质资产。2016年,他又推动了私有化退市,准备回归A股市场。 为了筹集退市所需资金,万达并非完全自掏腰包,而是联合了九家财团共同出资。为了让这些投资方放心,万达与他们签订了对赌协议:承诺在2018年8月31日前完成A股上市,一旦逾期,不仅要原价回购股份,还要支付高额的利息。 这是一场押上整个集团命运的豪赌。而接下来的时代风向,却逐渐朝着不利的方向偏移。

2017年,国家开始加强对企业境外投资和资金流动的监管力度,国内银行也全面收紧了相关领域的贷款政策。万达的资金链面临前所未有的压力。 为了自救,万达将手头上的13个文旅城项目,以400多亿元的价格卖给了融创;紧接着又将77家酒店,以近200亿元的价格转手卖给了富力。这轮大甩卖虽然缓解了眼前的燃眉之急,但也大伤了元气。 更为棘手的是,在上市期限逼近之际,A股市场对于房地产企业的上市大门几乎已经关闭。为了不违约对赌协议,万达不得不寻找新的资金方来接手。腾讯、苏宁、融创、京东等企业联合出资约340亿元,才勉强填补了之前的对赌债务。 代价是,上市期限被推迟到了2023年,同时还接受了新投资方提出的种种附加条件。最终,万达A股上市的计划被撤回,转而重新冲击港股市场。
以珠海万达商管为主体,联合太盟投资等22家机构,再次融资约380亿元,并再度签署了对赌协议:必须在2023年底前完成港股上市,同时对未来几年的业绩设定了严格的指标。 结局大家都心知肚明。珠海万达商管四次递交招股书,却四次都未能成功上市。 眼见债务和利息的偿付压力已经无法避免,万达最终选择了一次彻底的妥协。据界面新闻等媒体报道,2023年底完成的这场资产重组中,新设立的主体大连新达盟,获得了60%的股权,归属于以太盟投资为代表的投资方阵营。这意味着王健林在自己一手缔造的商业地产核心资产上,失去了实际控制权。 即便完成了这场世纪交割,债务的阴影依然挥之不去。近两年,万达陆续出售了多家万达广场资产,试图回笼资金,填补窟窿。据2026年公开报道,永辉超市因股权转让款纠纷,已通过仲裁向法院申请强制执行,王健林需承担连带担保责任,涉及金额超过38亿元。此类因早年担保、股权承诺而产生的连带责任,仍在持续对王健林个人构成压力。
再来看看孙宇晨,他走的是一条完全不同的道路。 他没有实体工厂,没有庞大的商场,也没有那些需要十几年才能回本的重资产。他的核心资产,是流动性极高的虚拟代币,是全球游资和互联网热度共同堆砌起来的估值。 他四处奔波,紧盯热点,追逐流量,竞拍天价午餐,购买高价NFT,这些看似浮夸的举动,客观上确实为他积累了巨大的关注度,而关注度在币圈,能够比传统行业更快地转化为估值。 这绝非简单的说一位年轻人的击败一位传统富豪的故事。这其实是两种资本运作模式,在不同的宏观周期里,撞出了截然不同的结果。
孙宇晨恰好赶上了全球流动性宽松、虚拟资产估值狂飙的那段关键窗口期。而王健林家族,则被牢牢困在了这样一个结构中:曾经极度赚钱,如今却处处透漏风险,依赖持续增长、持续放贷、持续加杠杆。在那个模式设计的初期,几乎没有人预见到,境外投资监管会突然收紧,房地产上市通道会突然关闭,整个行业会进入下行周期。王健林当年做出的每一个决策,在当时的环境下,都有其合理性,甚至可以认为是那个时代最聪明的商业选择之一。 而孙宇晨的财富,则建立在一个几乎没有实体支撑、完全依赖市场情绪和全球流动性的资产类别之上。这类财富的另一面,是极高的波动性。它可以在几年内暴涨数倍,也完全有可能在下一轮监管收紧或市场情绪逆转时大幅缩水。今天的财富排名,未必就是明天的排名。 商业世界从来不缺永远正确的模式,只有恰好适应了那个阶段规则的选择。 王健林曾是那个规则下最会玩杠杆的人,而孙宇晨则是那个规则下最会玩流量与资产泡沫的人。两个人身上,其实都带着各自所处时代最鲜明的印记,也都承受着那个印记背后隐藏的风险。 评价这场财富对比时,真正值得警惕的,不是简单地嘲笑谁输谁赢,而是要看清楚:任何一种财富积累模式,一旦脱离了实际价值创造的支撑,过度依赖外部环境的宽松与情绪,终究要面对清算的那一天。 万达用二十年时间证明了这一点。孙宇晨眼下的财富曲线,是否会走上类似的轨迹,时间会给出答案。 这绝非一个已经写完结局的故事,它仍然在继续。















