

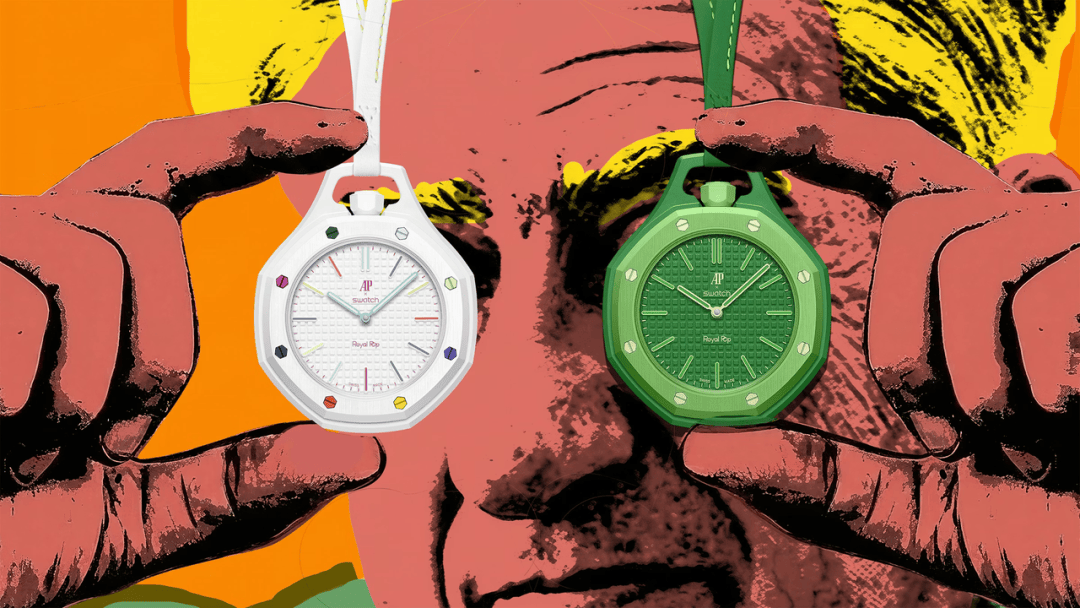
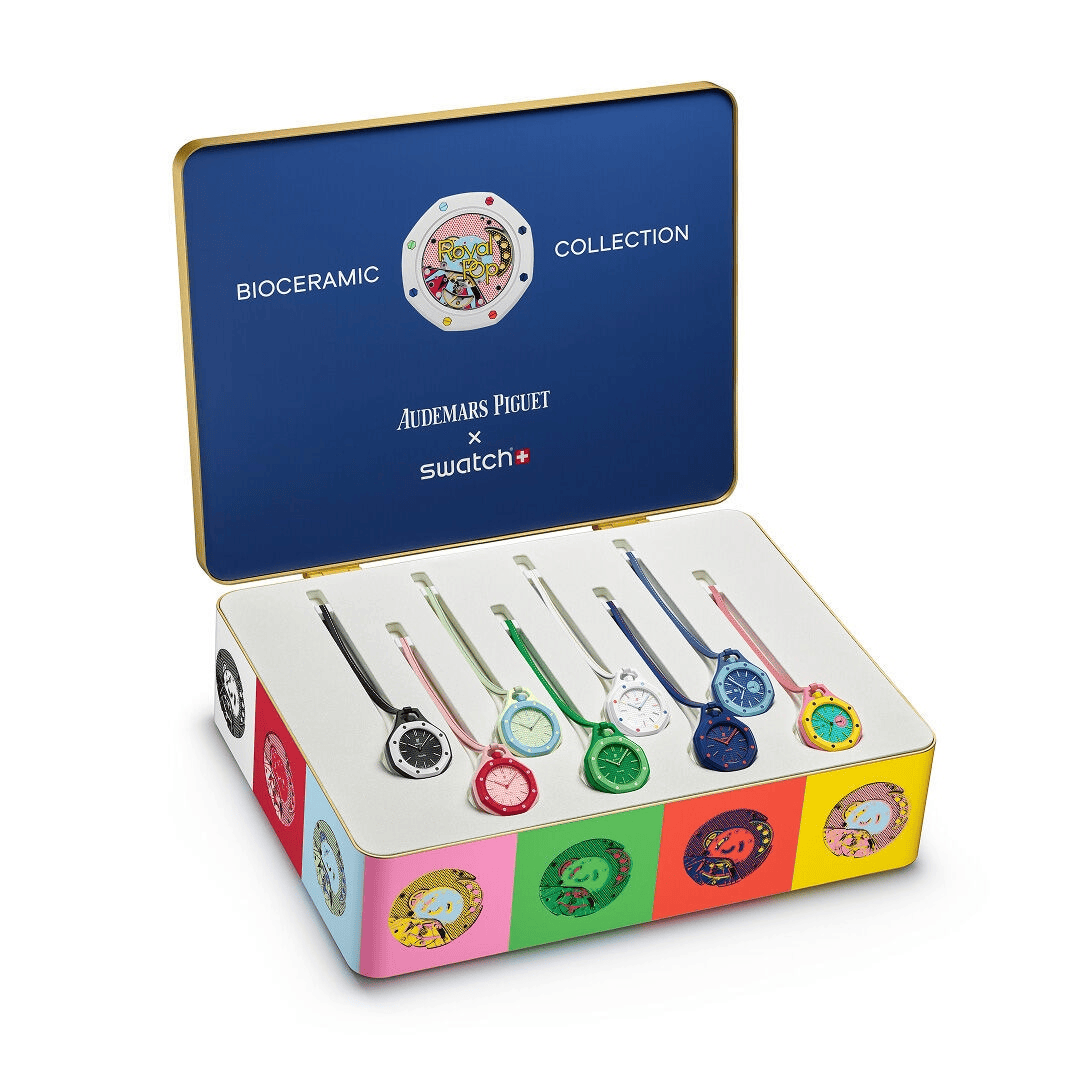
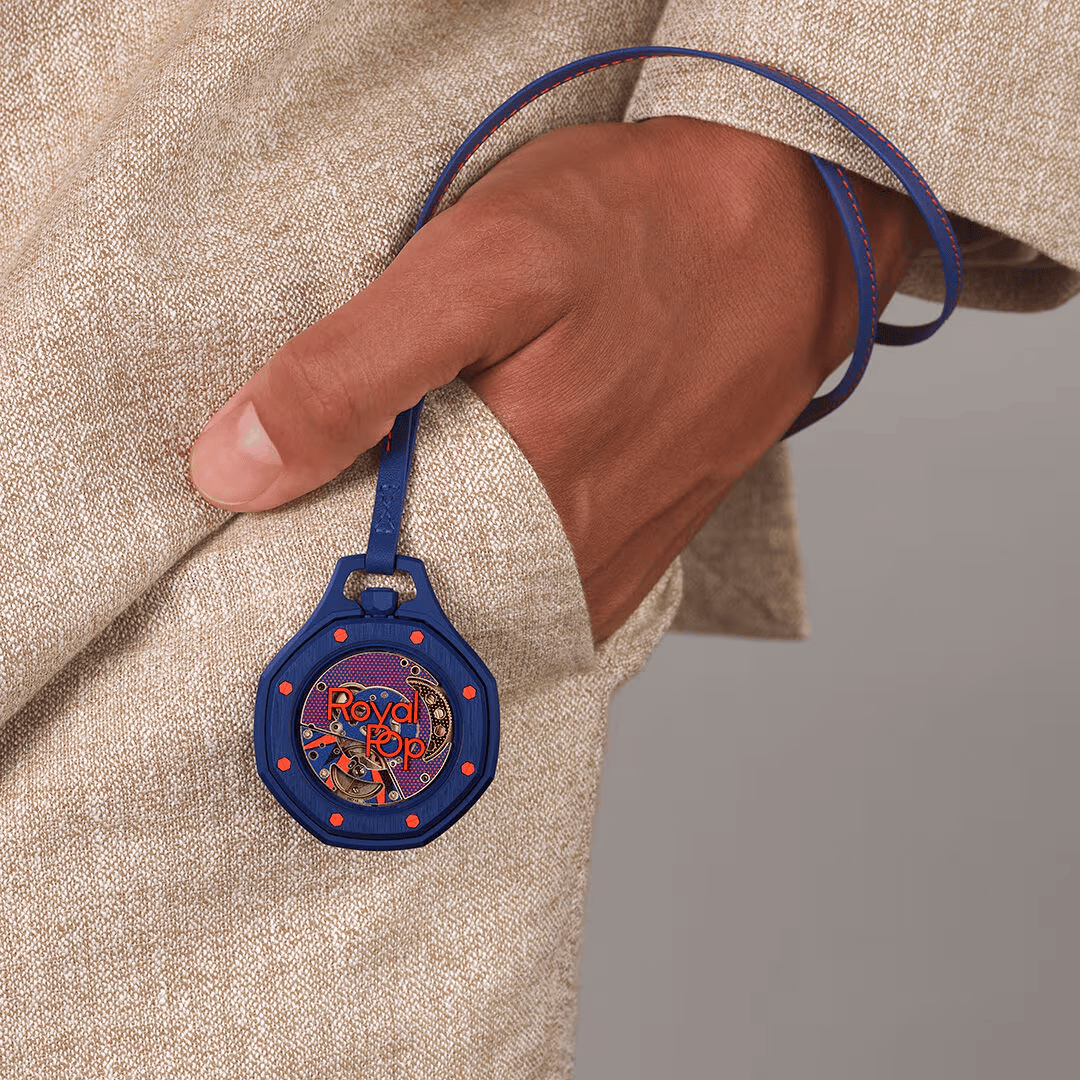
上个月,Swatch 和爱彼(AP, Audemars Piguet)的联名产品 Royal Pop 正式开卖。这是一枚怀表,不是传统意义上的腕表。该系列一共有 8 种波普配色,价格在 400 到 420 美元之间,换算成人民币大约 3000 元。听起来不算便宜,但如果把它放在爱彼的价格体系里,这个定价本身就是最大的噱头。
真正的爱彼,入门也通常是数万美元起步。其皇家橡树(Royal Oak)系列更是高级制表行业里辨识度最高的符号之一。现在,消费者只需要花一部中端手机的钱,就可以买到一枚带有爱彼联名标识、带有皇家橡树设计元素的 Swatch 怀表。这种巨大的价格反差,天然制造了话题。
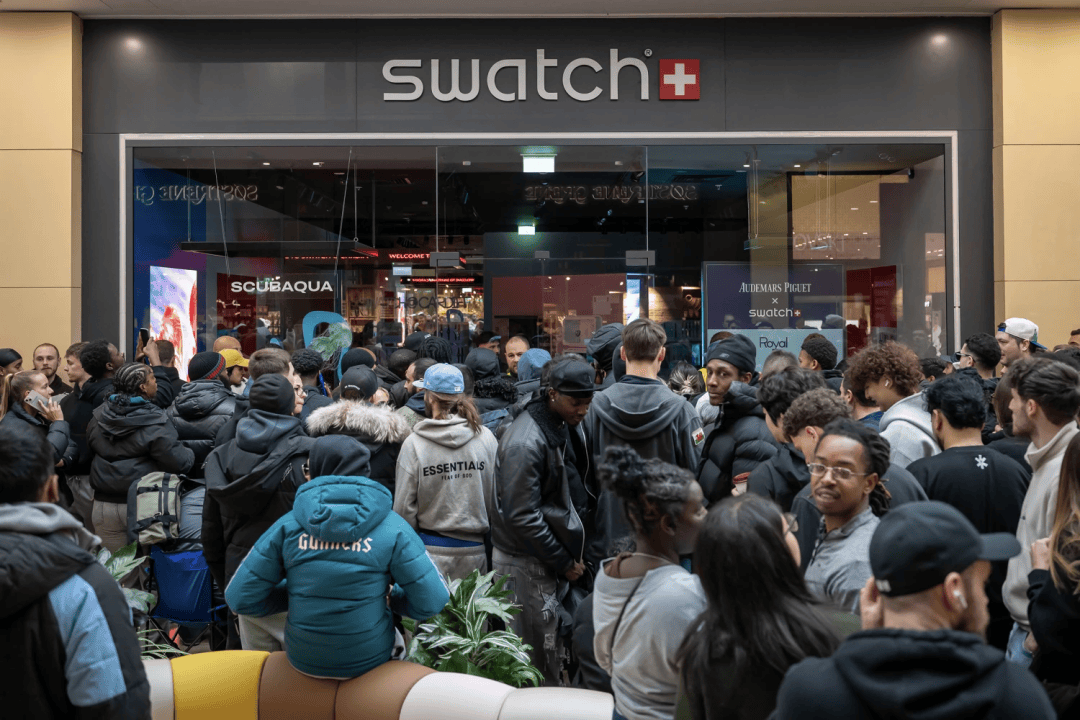
发售当天,全球 200 家 Swatch 门店门口迅速排起长队,很多门店因为人流过大临时关闭,英国、美国、法国、意大利等多地出现警方介入或现场管控,北京部分门店也因为排队人数过多而取消当日发售。
二级市场上的反应更快。从国内外平台的挂单情况看,Royal Pop 很快被推向高溢价区间。得物上部分颜色的挂牌价高达近万元;在全球性腕表交易平台 Chrono24 上,部分挂单价直逼 6000 美元,而 StockX 上甚至出现了标价超 2.5 万美元的全套组合。Swatch 集团的股价在发售一周后,一度暴涨 18%。
Royal Pop 的爆火并非偶然,而是因为它完整踩中了 drop 文化的飞轮。
所谓 drop culture,简单说就是品牌不把产品长期、稳定地放在货架上卖,而是在特定时间、特定地点、特定渠道集中发售,让消费者排队、等待、抢购。它卖的不只是产品,而是稀缺感、参与感和社交价值。
这套机制背后,是一个自我强化的飞轮:稀缺感制造焦虑,社交媒体放大现场,二级市场给出溢价,溢价再反过来强化产品价值感知。于是,一次普通新品发售,就演变成了一个公共事件。
这套玩法并不新鲜,最早可以追溯到 1990 年代街头服饰和滑板文化里的限量发售传统。以 Supreme 为代表,品牌通过小批量、固定时点、固定地点发售,制造一种“错过就没有了”的紧张感。买到,就是获得了圈层身份。后来 Nike、Adidas 等运动品牌又把这套逻辑带入更大众的球鞋市场,二级转售市场随之成熟,限量发售也从一种亚文化,变成一门成熟生意。
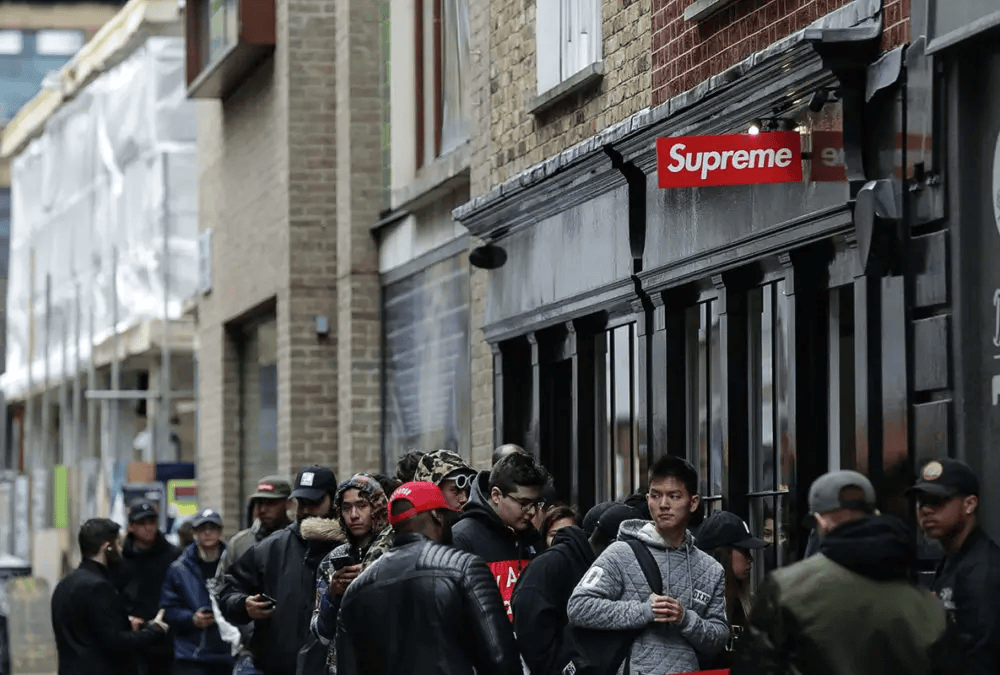
到了 Instagram、TikTok、小红书这样的社交平台时代,这件事又被放大了。排队现场可以拍,开箱内容可以发,转售价格可以晒。买没买到有时反而没那么重要了,参与这件事本身就是一种内容。
Royal Pop 正好踩中了这一切。它有稀缺感:首发只在指定 Swatch 门店销售,每人每天每店限购一枚。它有符号感:皇家橡树的八角表圈、螺丝元素和 Tapisserie 格纹,被转译成一枚更轻、更鲜艳的波普怀表。它有价格反差:400 美元左右买到一件带有爱彼背书的产品,对很多年轻消费者来说,是一种极具诱惑力的低门槛进入。它也有转售预期:只要二级市场价格开始上扬,排队就不再只是购买行为,而变成了一次可能套利的机会。
至于来排队的人究竟图什么,答案并不单一。有人是钟表爱好者,有人是收藏者,有人是为了拍视频发社交平台,也有人一开始就把它当成一门转手生意。很多人在这场抢购里,同时扮演了粉丝、投资者和内容创作者三种角色。

类似的故事,也在其他品类里发生过。Labubu 大概是近几年非服饰领域最成功的案例之一。这个泡泡玛特旗下的精灵怪物玩偶,在明星曝光、盲盒机制、社交媒体传播和二级市场炒作的共同推动下,迅速突破原本的小众潮玩圈层。2025 年,泡泡玛特整体营收同比增长 184.7%,其中 Labubu 所在的 THE MONSTERS 系列销售额达到 141.6 亿元。英国门店还曾因为抢购过于激烈、现场管理压力过大,一度暂停该系列产品的线下销售。
在把高级制表符号做成大众爆款这件事上,Swatch 已经是个熟练的老手了。
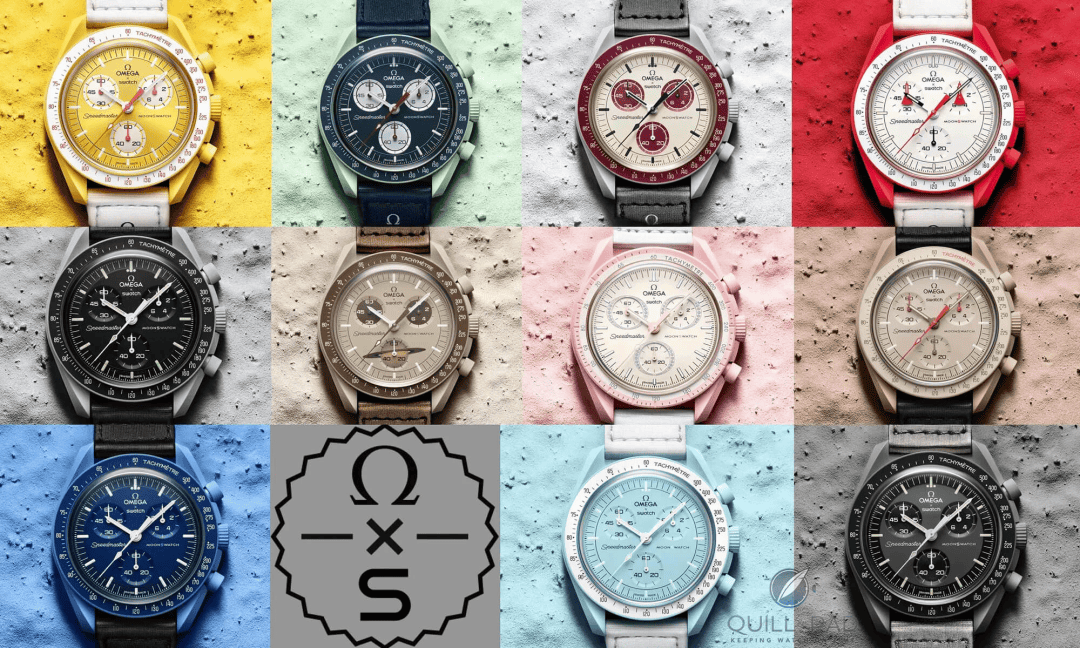
2022 年,Swatch 和同集团的欧米茄推出 MoonSwatch,把 Speedmaster 超霸月球表的经典外形做成 260 美元左右的 Bioceramic 版本。产品发售后,全球多地 Swatch 门店门口排起长队,当年该系列销量突破 100 万枚。且 MoonSwatch 并没有抢走欧米茄正价 Speedmaster 的客户,反而带动了后者的关注度和销售,欧米茄门店里正价的 Moonwatch 同期销量涨了 50% 以上。2024 年,第 100 万枚 MoonSwatch 更是在慈善拍卖会上拍出了 7.86 万美元,是原价的 290 倍。
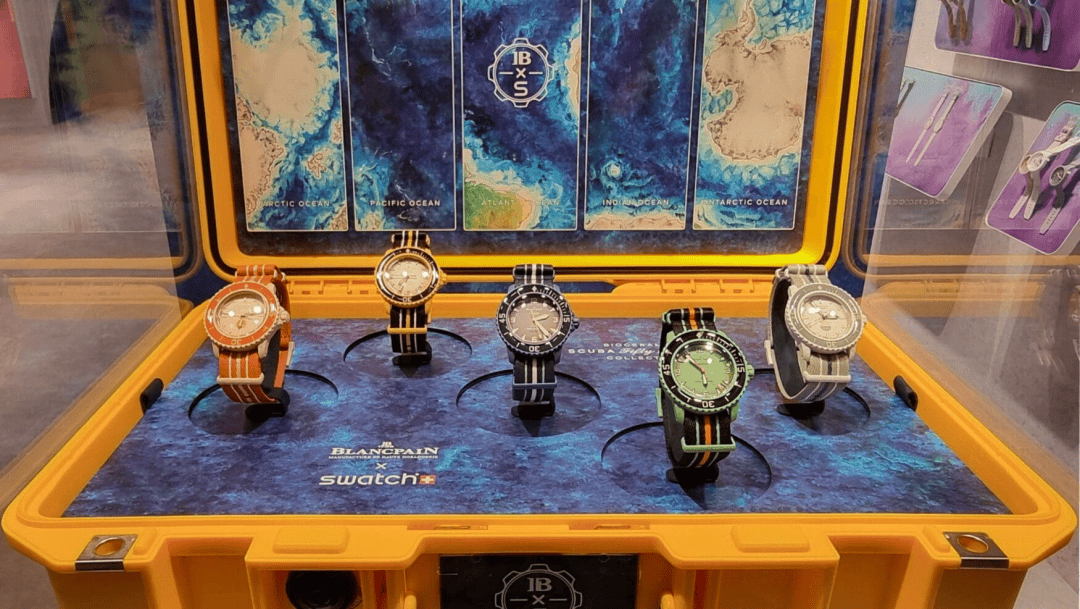
2023 年,Swatch 又与同集团旗下的宝珀合作,以 400 美元的价格推出Bioceramic Scuba Fifty Fathoms 潜水表。首批五款以五大洋命名,只在指定 Swatch 门店销售,上市初期同样引发了排队和抢购。
但 2026 年的 Royal Pop 不太一样。欧米茄和宝珀都属于 Swatch Group,是“自家人”。品牌之间如何协调,产品如何定价,风险如何控制,集团内部都更容易统一。但爱彼是独立的顶级制表品牌,和 Swatch 没有股权关系。它的价格带、品牌姿态和客户结构,都与 Swatch 相距甚远。也正因为这种反差,这次联名比前两次更有新闻性,也更冒险。
表面上看,这是一次强强联合。但如果拆开来看,Swatch 和爱彼是各取所需。
Swatch 要的是销量、流量和重新制造全球消费事件的能力。Swatch 集团 2025 年净利润只有 2500 万瑞郎,较上一年的 2.19 亿瑞郎大幅下滑。且集团坚持维持生产能力与就业,没有通过裁员或缩短工时来对冲压力,而瑞郎走强也进一步压缩了瑞士制造的利润空间。
在这样的背景下,一个高话题度联名对 Swatch 格外重要。它能快速带来门店客流、社交媒体讨论和短期销售,也能重新证明 Swatch 仍然有能力制造全球性的消费热潮。之前的联名产品 MoonSwatch 也已证明过,联名不只是卖一只便宜表,也可能把消费者引向更高价格带的正价产品。
爱彼要的则是另一种东西:年轻人的注意力,以及未来的品牌入口。爱彼并不缺基本盘。按行业估算,爱彼在 2025 年营收约 26 亿瑞郎,年产量约 5.5 万枚,仍属于瑞士高级制表中最强势的品牌之一。它参与这次合作,更像是在品牌 150 周年的节点上,主动把自身的品牌叙事延伸至更年轻、更广泛的消费群体,让高级制表文化获得更大范围的讨论与关注。
过去,爱彼更多出现在高净值人群、腕表论坛、拍卖市场和收藏家语境里。Royal Pop 则把它带到了 TikTok、Instagram、小红书、排队现场和二级转售平台上。对一个顶级制表品牌来说,这是一种完全不同的传播环境。2024 年上任的 CEO Ilaria Resta过往供职于宝洁和芬美意,并非传统制表出身,而是长期从事大众消费品牌和全球品牌管理。或许这个人选本身就说明了一种方向,爱彼在守住高级制表形象之外,也开始认真思考如何与更年轻、更广泛的消费者说话。
当然,这场热闹不是没有代价。
品牌稀释是最难算清楚的风险。当“400 美元的爱彼”这个概念在消费者脑海里扎根,未来再看到一枚几万美元的 Royal Oak,价格还会不会显得理所当然?奢侈品的高定价,很大程度上依赖一种默认共识:它就应该这么贵。一旦一个低价锚点被成功植入,原本的价格神话会不会被削弱,仍有待观察。
黄牛绑架了发售节奏。每人每天每店限购一枚,并不能完全阻止代排、炒货和批量转售。真正想买表的人排几个小时可能空手而归,而转手的货当天就出现在二级平台上。品牌原本想制造的是拥有感和参与感,但最后可能有一部分被套利逻辑截走。
Drop 疲劳是个时间问题。当越来越多品牌都学会限量、联名、排队、开箱、转售这套流程,消费者也会越来越快识别套路。第一次是惊喜,第二次是期待,第三次就可能变成疲惫。下一次要制造同等声量,所需要的刺激强度只会更高。

结构性问题并不会因为一个爆款联名消失。据测算,Royal Pop 可能给 Swatch 今年收入带来约 3% 的提升。这个数字不算小,但瑞郎走强、制造成本、市场需求和集团盈利能力的问题,不是一枚联名怀表就能解决的。它更像一剂强效止痛药,有用,但不治根。
随着 drop 文化从潮牌、球鞋、潮玩和社交媒体爆品,到开始进入高级制表这样更讲究传统、秩序和价格门槛的行业,我们可以看到,今天的消费品想成为爆款,已经越来越不只是靠产品本身。它还要有一个足够清晰的符号,一个足够刺激的价格反差,一个容易被社交平台传播的现场,以及一个能被二级市场放大的稀缺故事。
这也是 drop 文化最有效、也最危险的地方。下一次让人愿意排队的东西,还要制造多大的稀缺,才足够让人相信它值得拥有?消费者迟早会意识到,自己买到的可能不只是产品,而是一场被设计好的情绪。













