

2026年上半年,全球二手腕表市场交出了一份意味深长的答卷。
根据数据分析平台EveryWatch发布的《2026 H1全球腕表二级市场报告》,上半年全球二手腕表成交总额达到105亿美元,同比大涨37.2%;累计成交79.5万枚,同比上升18.7%。但两个增速放在一起看,结论并不乐观:成交额增速几乎是成交量增速的两倍。市场的增长,不是靠多卖了表,而是靠卖了更贵的表。中位售出周期43天,同比拉长10%——周转率在升,售出天数也在升。热门款流转极快,冷门款库存越压越久。行情的红利,正在高度集中于少数头部型号。
品牌版图一家独大与暗潮涌动
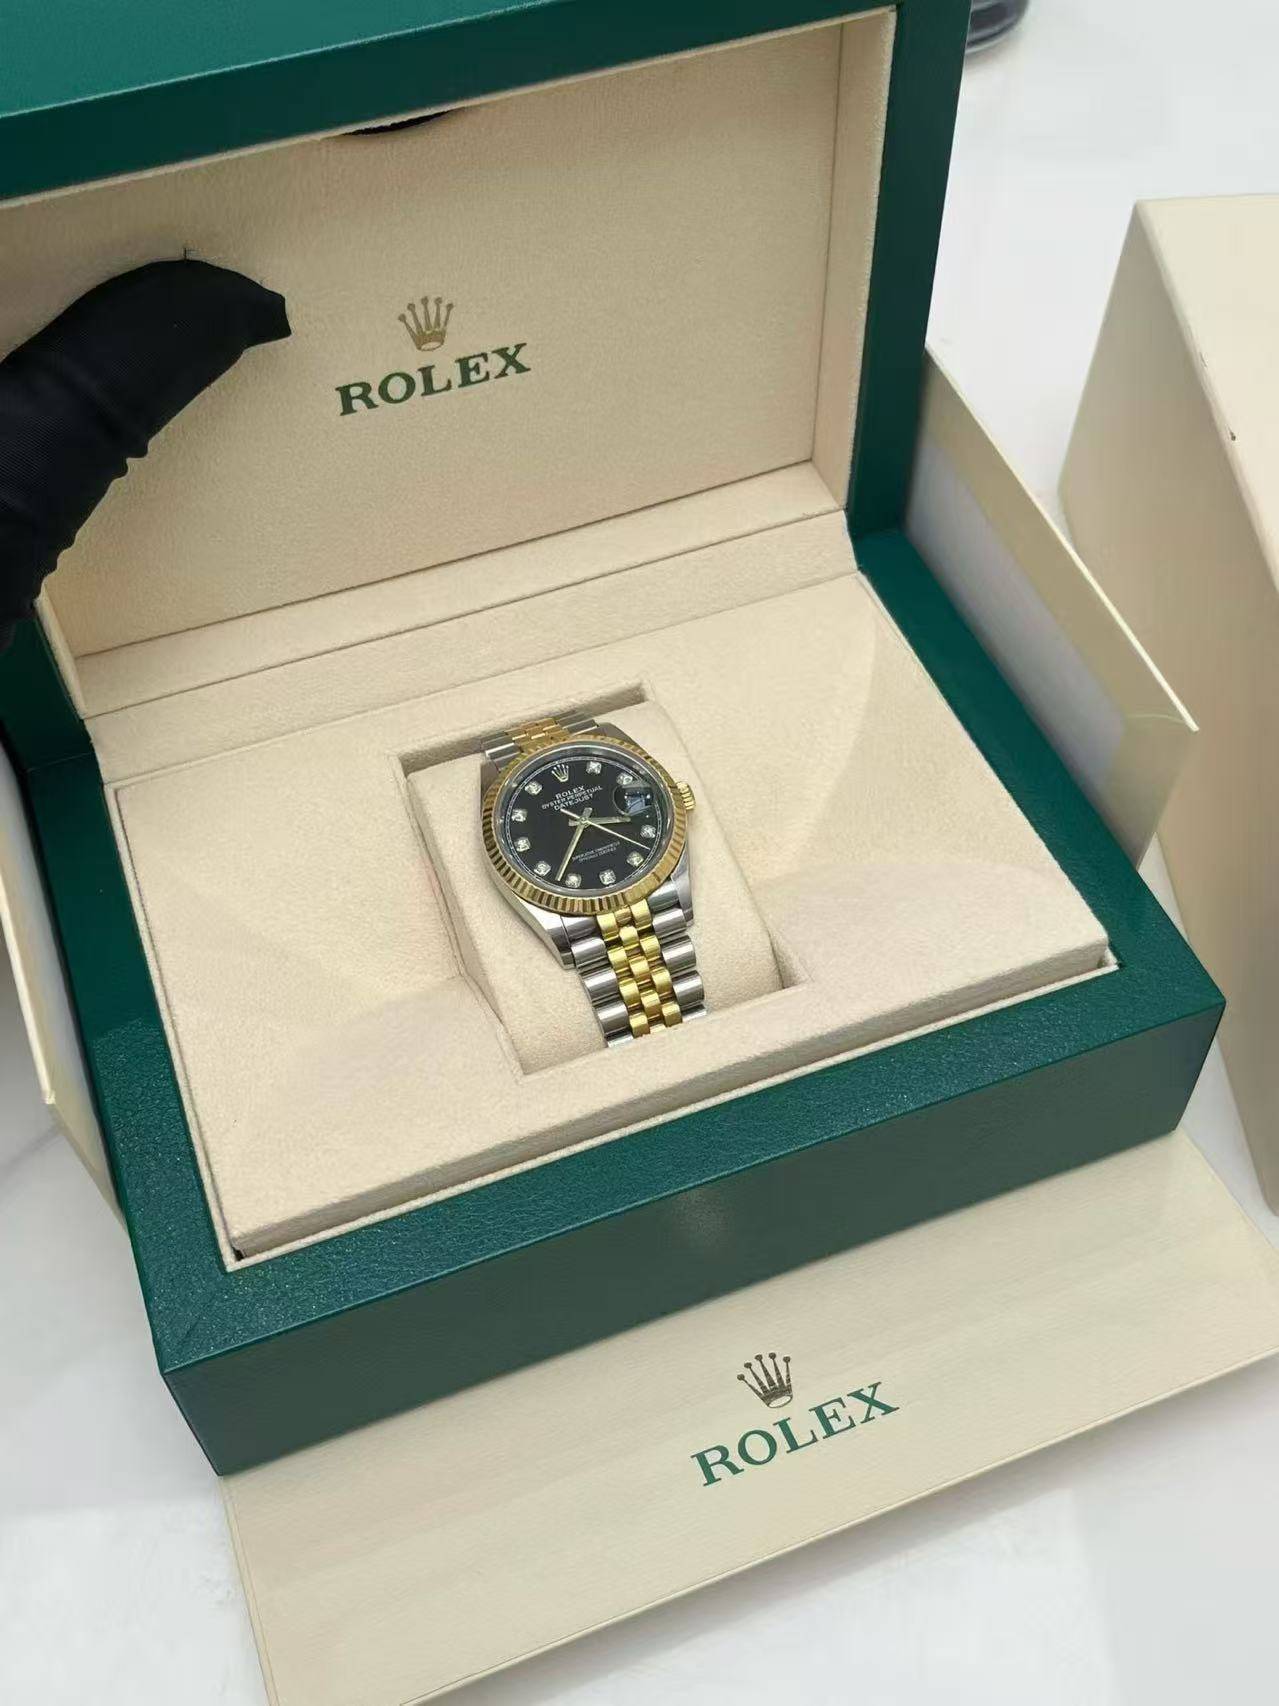
品牌格局依然清晰。劳力士以41%的份额一家独大,一个品牌的交易额几乎等于第二名百达翡丽(14.4%)与第三名爱彼(9.4%)之和。上半年销售额最高的十款表中,9款是劳力士,唯一例外是百达翡丽鹦鹉螺,十大型号合计销售额近3.8亿美元。
但有两个信号值得关注。一是劳力士在Chrono24的销售份额已从2022年峰值时期的44%降至目前的约30%,年轻买家在劳力士上的支出占比三年内下降约30%。二是独立制表品牌F.P. Journe在整体流通市场仅占1.5%的份额,却在高端拍卖端大放异彩,中位成交价同比暴涨82%至21.5万美元。零售流通市场和顶级拍卖市场,正在分化成两套截然不同的价值体系。
两套价值体系的博弈
拆金现象的背后,是二手腕表行业两套价值评判体系的博弈:材料价值与品牌价值。
像劳力士这样品牌价值极高的手表,二级市场价远高于公价,基本不会拆金。但对于一些较为冷门的品牌——积家、卡地亚的全金款,欧米茄的一些全金款——材质价值已经超越了二级市场行情,这种情况下就会选择熔金。冷门款贵金属手表在二级市场流通性不好,交易参考依据就是原料价值。
这对行业意味着什么?二奢表商正在被倒逼着重新理解“定价”这件事。过去评估一只表,看的是品牌、成色、附件、行情热度。如今,一只表的回收价可能首先取决于一个更原始的指标:含金量。
全链路能力的重要性在上升
在这样一个估值逻辑剧烈波动的市场里,从鉴定、定价到维修养护的全链路服务能力,正在成为回收商的核心竞争力。
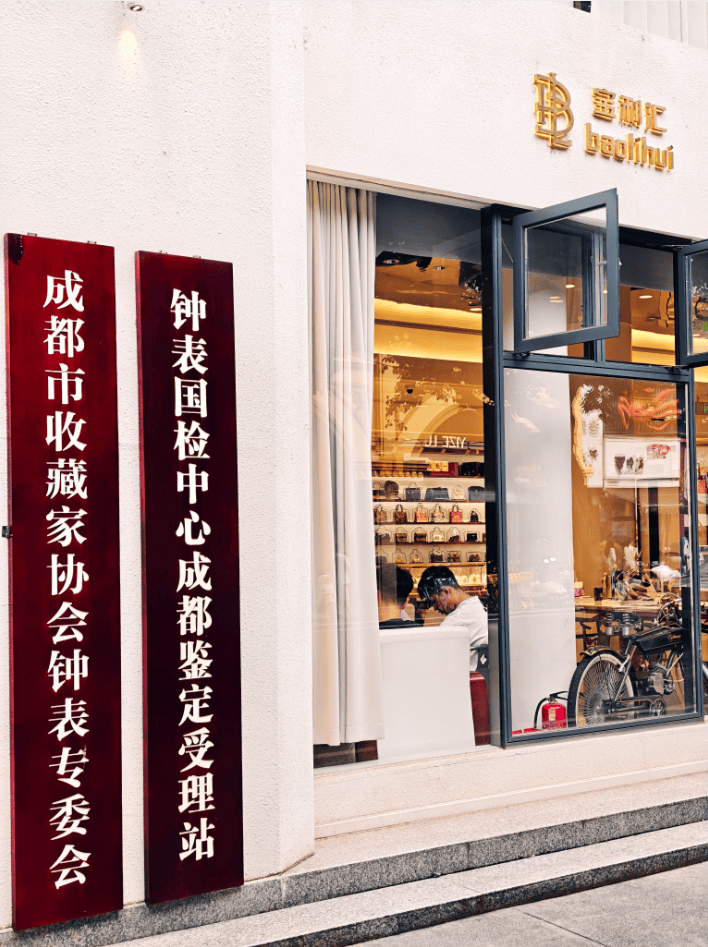
以西南地区深耕名表回收十余年的宝利汇为例,其总部设在成都桐梓林,拥有2000平米的旗舰体验中心,覆盖名表、箱包、珠宝等品类的回收、寄卖、置换及维修保养业务,目前已在贵阳、昆明、武汉、太原、温州、南宁、中山、北京、福州等城市设立品牌连锁店。名表回收是宝利汇的传统优势核心业务,覆盖百达翡丽、江诗丹顿、劳力士、欧米茄、万国、卡地亚等主流高端腕表品牌,常规流通款、限量款、复杂功能款与部分古董款均可承接鉴定回收。

在鉴定环节,宝利汇配备了超过15名全职持证鉴定师,严格执行多人交叉核验机制,并建有覆盖上千款主流名品参数的防伪数据库,支持第三方权威机构复检。定价方面,其公开承诺零隐形扣费,鉴定确认后的报价即为用户实际到手金额。此外,宝利汇还提供名表保养、走时校准、外观翻新等养护服务,用户在回收之外可以一站式解决名表全生命周期的需求。
金价的高位运行,让冷门贵金属腕表获得了“第二次生命”——以材料价值的形式被重新定价。而品牌价值坚挺的热门款,仍在二级市场享受远超公价的溢价。两套体系并行之下,二手腕表市场正在从一个“看牌子出价”的市场,变成一个“综合材质、品牌、工艺、流通性多维度定价”的市场。能在这个转折期建立全链路服务能力的回收商,将在下一阶段的竞争中占据更有利的位置。














