

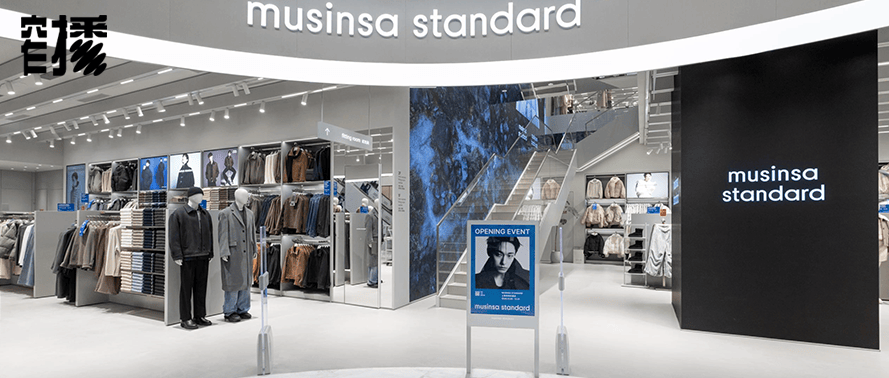
这波入华潮不仅带动了韩国服饰品牌的销售增长,也给MUSINSA、天猫国际等服饰集合平台与跨境电商平台带来了商业机会。
作者 | 杨奕琪(上海)
监制 | 邵乐乐(上海)
新一波韩国服饰品牌正在加速进入中国市场。
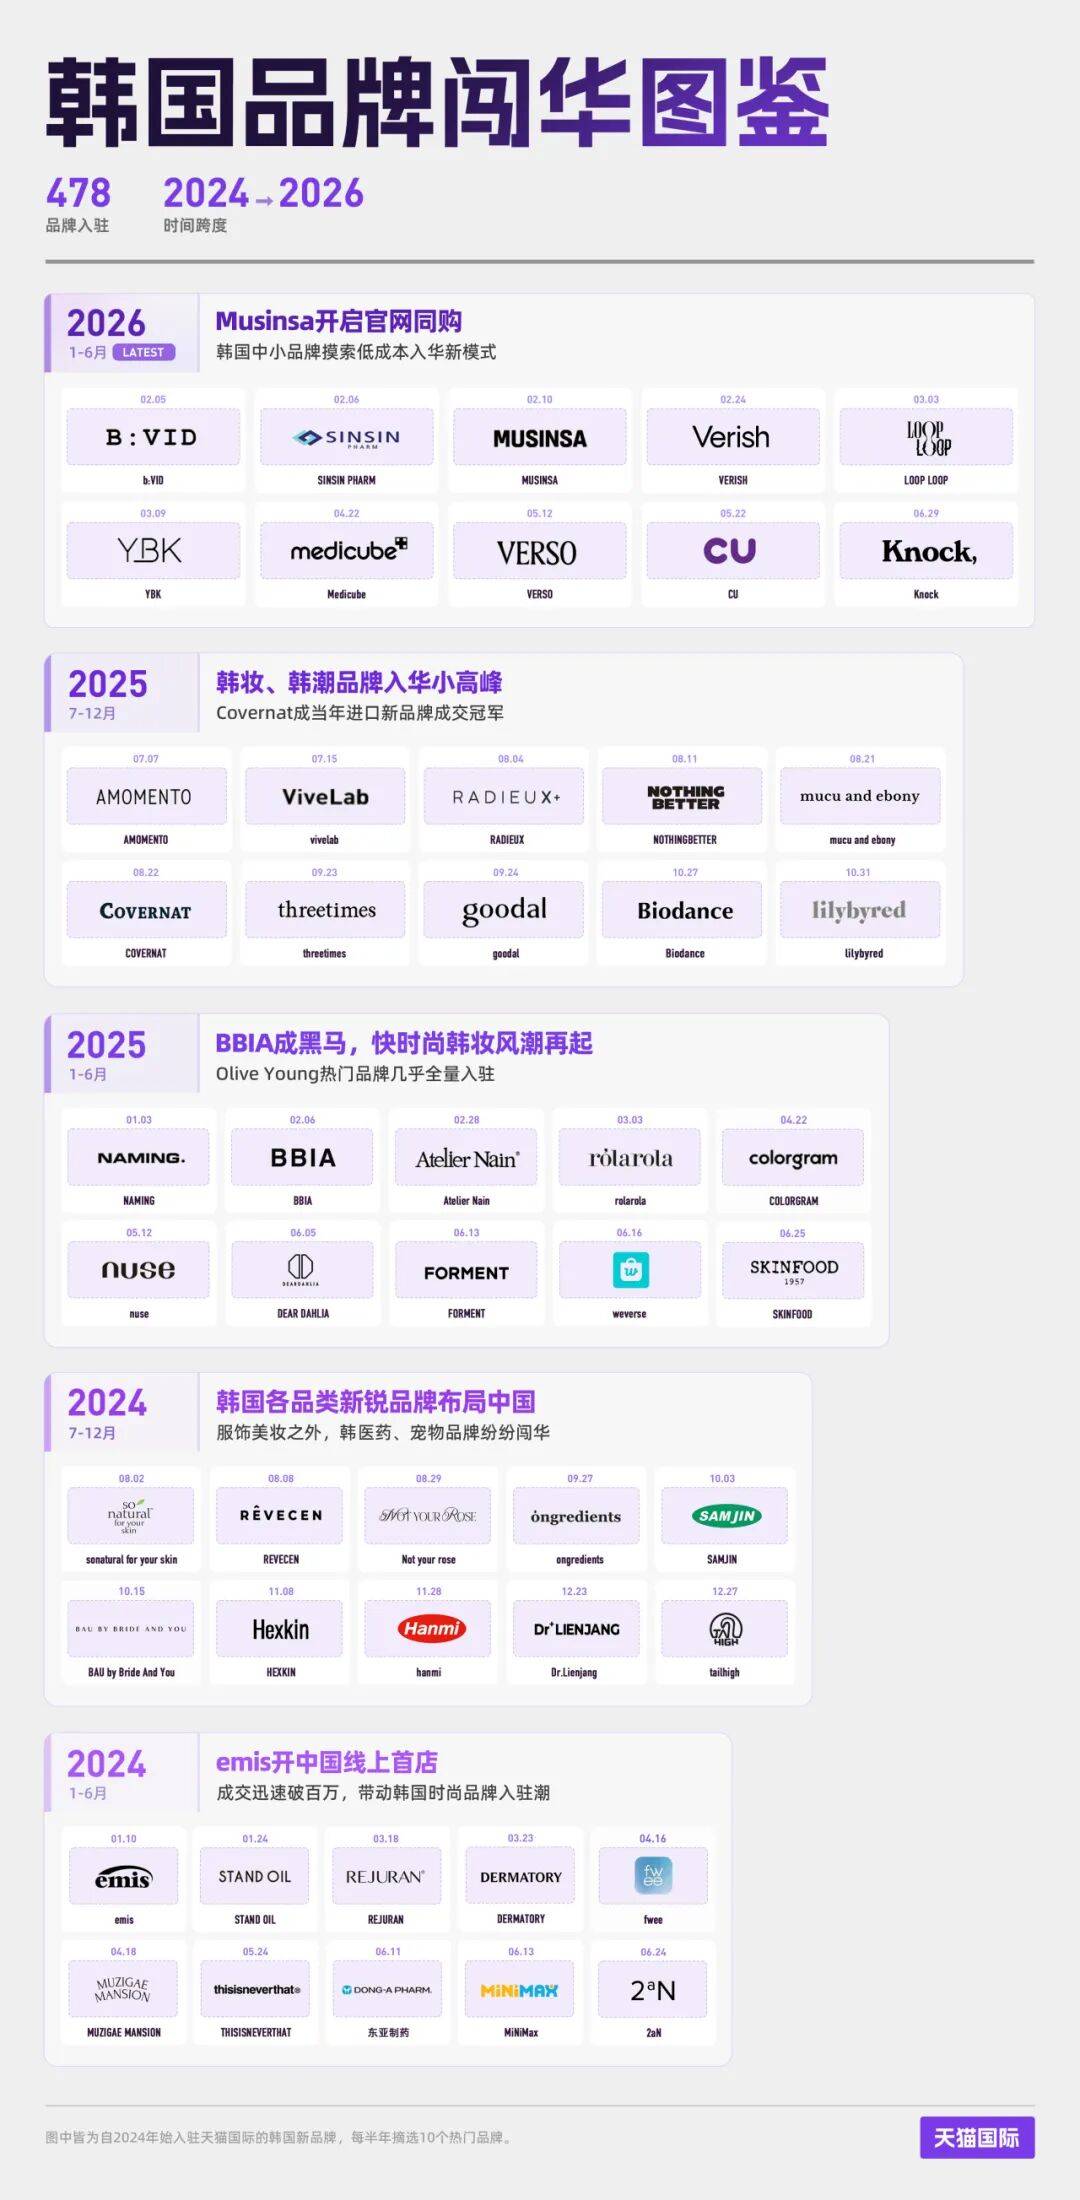
线下,多个韩国品牌从2025年起陆续在中国开设线下店;线上,天猫国际数据显示,2025年平台招商入驻的服饰新品牌中,韩国设计师品牌占比高达43%,远超此前几年的入驻比例。
这一波入华潮,除了有韩流文化的影响,更与赴韩旅游的回暖密切相关。中国游客在首尔的街区游玩时,将韩国品牌当作「新特产」购买,并在社交平台上分享,形成了自然种草。
尤其是韩国的服饰品牌,已经成为超越韩妆的入华主流。韩国服饰品牌的客单价普遍不低,但在亚洲市场中国消费者的客单价接受度最高,加上韩国服饰在版型上更贴合亚洲人身形,因此韩国服饰品牌拓展海外市场时,中国就是首选。
相比过去追求大规模做直播、进商场的销售导向模式,新一批韩国品牌的入华路径变得更轻,也更看重长期的品牌力。它们普遍摸索出了一条路径:在社交平台发酵热度,在天猫国际这样的跨境电商进行低成本市场测试,再到核心街区、商场开设线下店。
韩国品牌挑选合作伙伴的逻辑也由此改变。过去直接把经营权乃至商标交给传统总代的方式被逐渐抛弃,现在的品牌更倾向于通过自营的方式进入中国,或者寻找愿意尊重品牌调性的代运营团队,宁可牺牲短期爆发的销量,也绝不妥协参与违背品牌形象的降价促销。
2025年,韩国最大时尚零售平台MUSINSA与安踏成立合资公司,正式进入中国市场,线上分别在天猫和天猫国际开出三家旗舰店,并在线下陆续开出5家门店。这一布局也为更多韩国品牌提供了低成本进入中国市场的机会。
MUSINSA在韩国的核心业务由两部分构成:一是快时尚自有品牌「MUSINSA STANDARD」,二是平台业务「MUSINSA Store」,集结多个国内外设计师品牌。大量品牌也因此借助MUSINSA Store平台,参与了这一波入华潮。
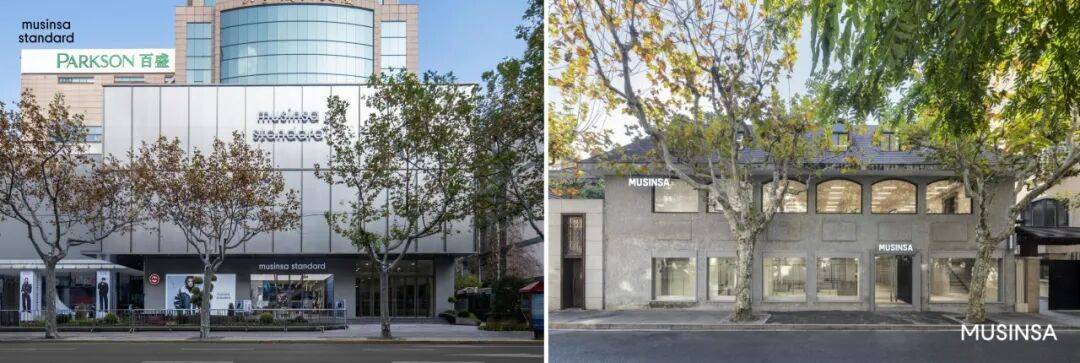
MUSINSA在上海淮海中路和安福路的门店
MUSINSA首席全球官(CGO)Aden Park在首次接受中国媒体采访时向《窄播》表示,MUSINSA会为韩国品牌提供从产品企划到销售全链路的咨询、服务和政策支持,品牌所积累的流通、营销、数据以及合作伙伴关系,可以大幅降低品牌进入中国市场所需的试错成本。
值得注意的是,这种「由文旅特产带动出海」的商业路径,未来也很可能发生在中国品牌身上。当下,越来越多本土设计品牌正在成为海外游客眼中的「中国新特产」。以品牌PANE为例,在积累了海外游客的购买热度与代购需求后,其已计划于今年在泰国开设首批海外门店,并准备以此为跳板逐步扩展至欧美市场。

这一波韩国品牌入华潮是如何形成的
从早期的衣恋集团,到以Nerdy、Chuu为代表的潮牌与快时尚,再到这一波入华的韩国品牌,我们观察到两个核心变化。
首先,韩国品牌的风格变得更加细分和多样。负责天猫国际男女装行业运营的辛阅向《窄播》表示,韩流服饰曾经历过淑女风、学院风,而现在,从她接触的商家矩阵来看,涌现出了暗黑风、名媛风、极简风、机能风、芭蕾风等各种强调细分审美的品牌。
其次,入华的主力军从过去的头部大品牌明显下沉到更多中小型设计师品牌,比如过去一年在上海开出三十多家店的Rest&Recreation、即将在上海顶流商圈西岸梦中心开业的内衣品牌Verish,从创立到出海中国市场,花了不到五年时间。
韩国市场涌现出更丰富的中小品牌,背后主要有两股推动力。
一方面是K-POP产业的产能溢出。伴随韩国娱乐工业的发展,许多原本专门为艺人做穿搭的造型师开始转型创立自己的设计品牌。这些设计师本身就与经纪公司保持良好合作关系,不仅具备时尚嗅觉,还能获得明星资源背书,更容易在起步阶段迅速跑出来。
另一方面则源于韩国国内的消费投资热潮。与中美资本流向AI硬科技不同,疫情之后韩国资本大量流向消费品赛道,因为韩流文化在全球的火热,给消费品市场带来了巨大的全球化空间。这使得许多初创的小微设计师品牌也能拿到天使投资,从而有底气将业务扩张到以中国为首的海外市场。
而这些品牌进入中国的契机,离不开赴韩旅游的热潮和社交媒体的传播。
在韩国,圣水洞、狎鸥亭等购物街区本身就是热门景点,赴韩旅游的回暖为品牌提供了线下展示窗口,许多品牌会主动将门店开在这些地标吸引游客。MUSINSA在首尔的弘大商圈、圣水洞都开设了不同类型的旗舰店。
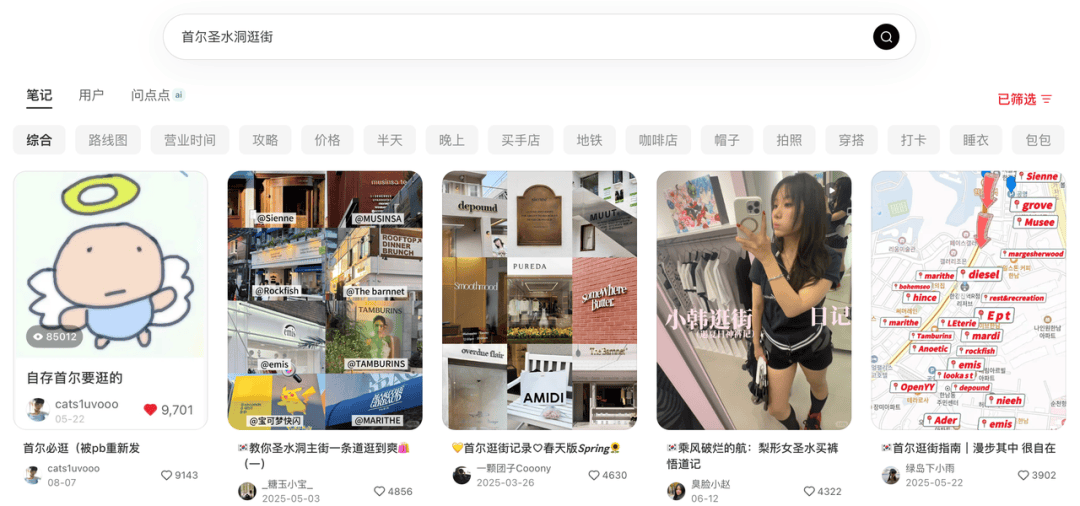
MUSINSA首席全球官Aden Park表示,在进入中国之前,他们就发现,到访品牌线下门店的海外旅客中,中国买家的购买额占比是最高的。中国消费者在韩国购买后,会在小红书等社交媒体推荐,带来新的讨论和到店打卡。
Aden Park观察到,过去韩国品牌在海外成功,大多靠「明星同款」引爆话题;如今小红书热度最高的10个韩国品牌中,可能只有2个与偶像相关,其余品牌或只在圣水洞开店,或仅在韩国百货销售,或长期在欧洲买手店售卖,却同样能通过社交媒体被中国消费者关注。
社交媒体上的自发分享与讨论热度,成为韩国品牌进入中国市场的信号。
从铺渠道到建品牌,新韩牌入华的经营逻辑变了
相比过去单纯追求销量的卖货逻辑,新一波入华的韩国品牌表现出对「品牌力」的极度重视。
此前,韩剧与偶像明星穿搭的红利,让许多韩国品牌在尚未组建中国团队的情况下率先捕获一批消费者。但由于不懂得如何在中国长线经营,也不确定自身的流行热度能维持多久,部分品牌试图在热度消退前通过总代理商快速变现,过度放权给总代理商。这也导致了品牌的渠道失序、价格体系混乱,最终伤害口碑。
吸取这一教训后,新一代品牌在中国从粗放的国际贸易视角转向长期的品牌化建设视角,不再盲目追求渠道的快速铺开,而是致力于建立长期、可控的品牌生意。正在为韩国品牌提供入华支持的MUSINSA就强调,他们会避免品牌陷入低价竞争,帮助品牌在线上线下将品牌故事传递给中国消费者。
对品牌表达的追求直接反映在中国线下门店的选址上。与过去进驻传统百货或购物中心不同,这一批韩国品牌更倾向于在具有文旅属性的街区开设旗舰店。街区形态不仅更适合做完整的品牌视觉呈现,也能借助自然客流建立更广泛的认知度。
在线上,品牌同样选择了收缩与聚焦,聚焦于搭建一个能完整呈现品牌形象、稳定价格体系、沉淀用户资产的官方阵地,而非分散在多渠道中打价格战。
以MUSINSA为例,尽管其在抖音、小红书、京东等渠道均有布局,但天猫凭借品牌官网属性、购物人群规模,被Aden Park定义为中国线上市场的「核心商业据点」。他表示,选择天猫,是希望在中国最大的平台上集中力量完成品牌知名度与信任度的建设;另一方面,借助天猫沉淀的买家反馈与销售数据,也能精细化其在华的商品组合与营销方法论。
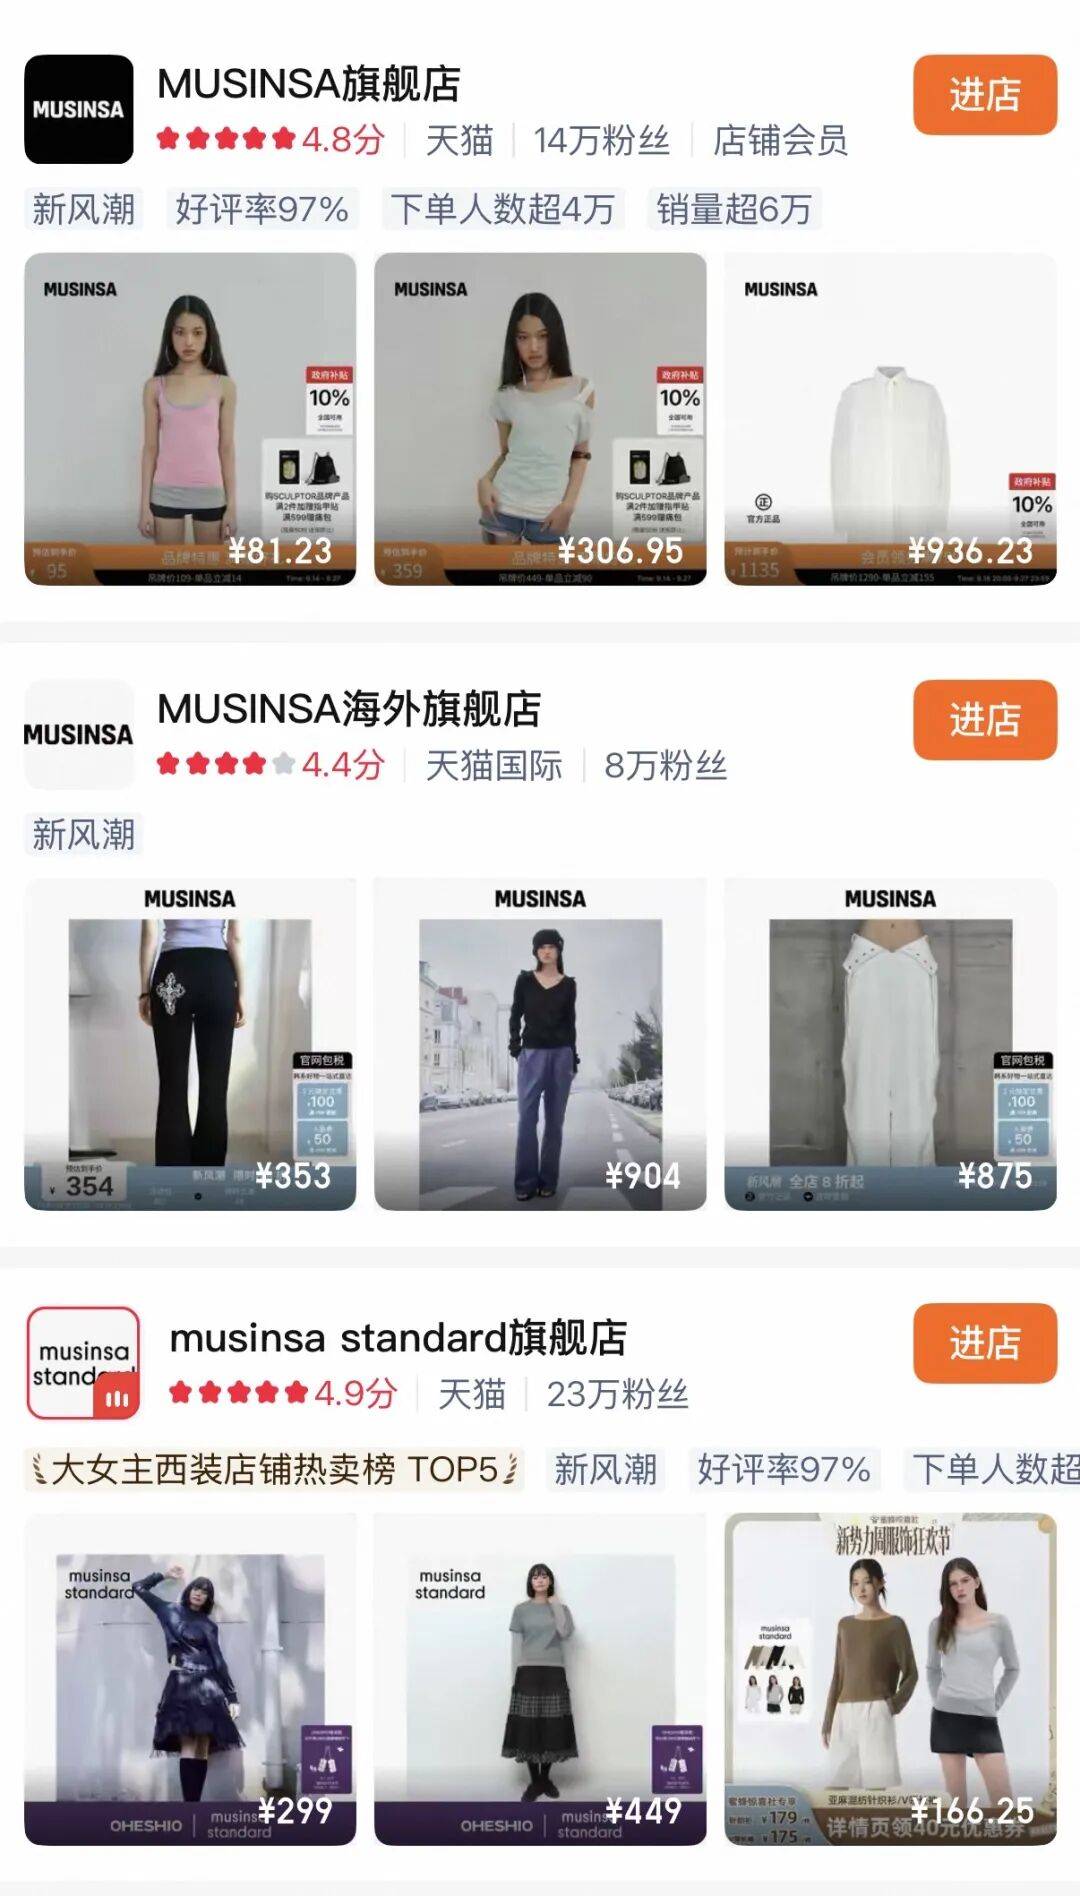
MUSINSA STANDARD和MUSINSA Store线下店开业前,MUSINSA就提前三个月在天猫分别开出了两家官方旗舰店。其中,MUSINSA STANDARD作为自有品牌,以基础款为核心,稳固大众基本盘;MUSINSA Store在售的则是精选的韩国及国际设计师品牌。
今年7月,MUSINSA还在天猫国际开出海外旗舰店,将韩国本土MUSINSA Store背后的2000多个设计师及潮流品牌(合作品牌)同步、实时上线到中国市场。
这三家店铺之间,构成了明确的协同分工:天猫国际负责验证市场反应,天猫旗舰店和线下店负责放大商业成果。MUSINSA Store的天猫国际旗舰店实时传送韩国本土平台上的商品,货品更宽、更新,一旦预测出某些特定品牌和特定商品会卖得好,他们就会邀请品牌入驻MUSINSA天猫旗舰店;或是备更多货品到线下门店,让消费者可以实时购买。
MUSINSA的三家线上旗舰店
支撑链路的是天猫的数字基建。Aden Park强调,「能像天猫这样提供详细数据的平台并不多见。」
基于中国线上线下的渠道设施和天猫的数据反馈能力,不同体量的韩国品牌已经形成了一套清晰的阶梯式入华路径。
天猫国际韩国招商负责人金实介绍,体量在5亿以上的成熟品牌,基本会采取「天猫国际+天猫旗舰店+线下实体店」的全渠道布局;体量在5000万到1亿的中型品牌,会优先通过天猫国际进行单店测试;而体量在5000万以下的初创品牌,则会先通过MUSINSA等韩国大平台在天猫国际的集合店,以接近零成本的方式试水中国市场,用真实数据验证商业潜力后,再决定是否独立开店。
这一重数据、轻资产的测试路径,打消了中小品牌在中国开启自营业务时面临的高试错成本和复杂履约顾虑。
2025年,韩国品牌Covernat停止与代理商合作,在中国开启直营,明确以 Covernat 海外旗舰店作为整个中国市场的测试场,通过聚焦爆款与达人直播,开业首月成交金额即突破百万,也为其后续深化线下布局提供了确凿的数据支持与市场验证。这一操盘路径已成为当前国际品牌入华的共识,今年夏天ALO进入中国内地,也是把天猫作为打开市场的第一站。
金实告诉《窄播》,Covernat的成功为更多试图在中国开启自营的韩国品牌提供了信心。
重视品牌话语权,新韩牌选择合作方的标准也变了
对品牌资产的重视,不仅推动了韩国品牌渠道布局的收缩与直营化,也重塑了它们选择中国合作伙伴的标准。
过去,海外品牌高度依赖中国总代、TP进行渠道铺货,极端情况下甚至直接卖品牌商标给总代理,后续的生产、销售和运营全都由国内代理完成,这注定只是一个短期销售导向的合作方式。
如今,越来越多品牌总部要求直接掌控商品、价格体系、营销投入以及消费者关系。MUSINSA首席全球官Aden Park就表示,比起追逐一时的趋势、做一次性的增长,他们更在意的是让品牌真正在中国扎根,持续地和中国消费者建立连接。
基于这一逻辑,他们选择直营线上电商和线下门店,并以「能让品牌在中国市场长期扎根」的标准挑选合作伙伴,与安踏一起成立合资公司。安踏拥有对本地市场的确切理解、丰富的零售操盘经验,通过合资公司的董事会负责MUSINSA战略和财务层面的管理与监督。
个体设计师品牌选择合作方的标准,同样向品牌化导向靠拢。以主打极简智性风的韩国设计师品牌AMOMENTO为例,该品牌进入中国市场后,明确将中国市场的核心控制权保留在品牌总部,代运营的角色从过去的决策者退位为执行团队。
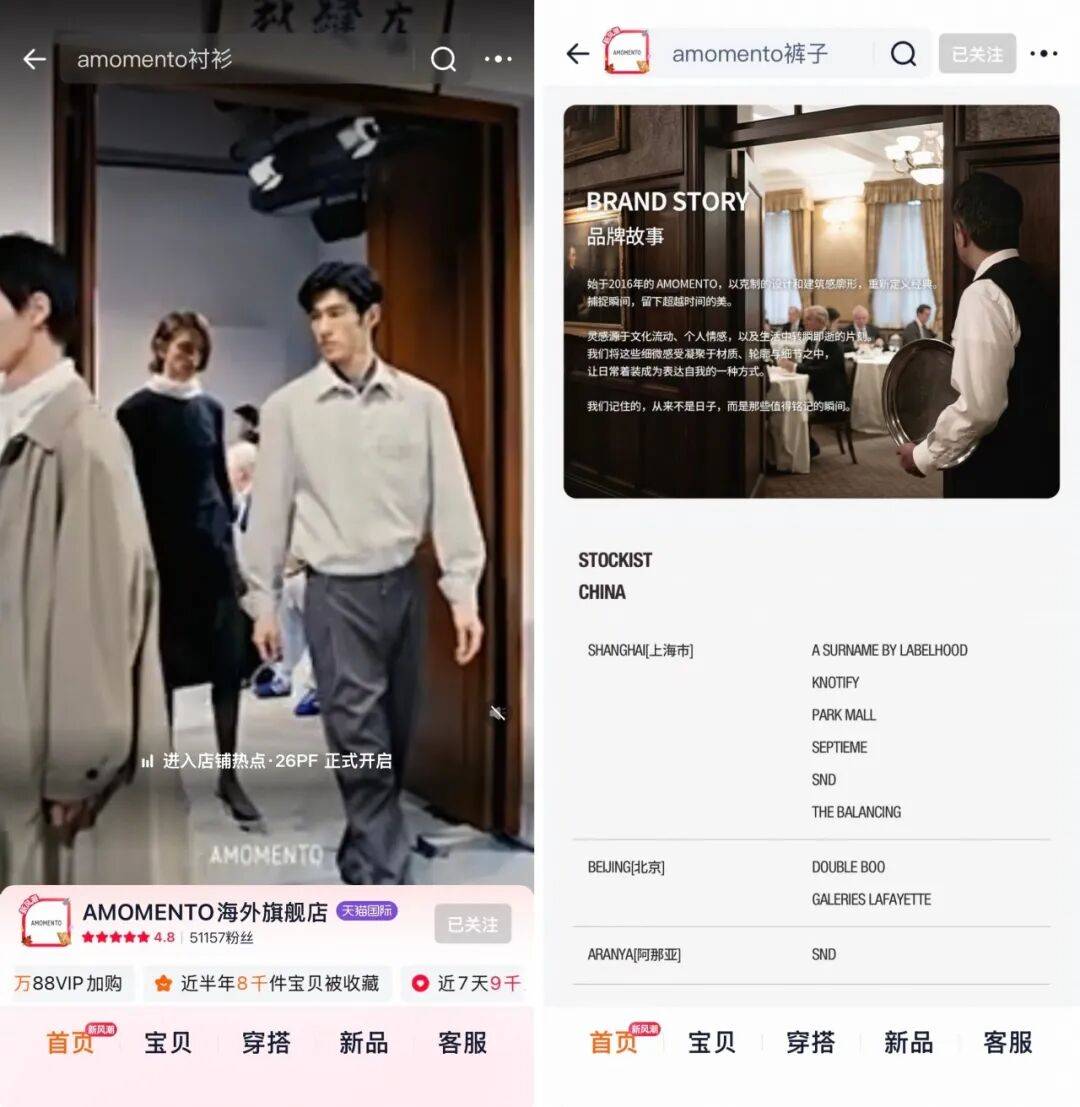
接近AMOMENTO的业内人士告诉《窄播》,品牌选择的代运营机构Y-TONE,在调性上与自身高度契合,且更注重对品牌力的保护。日常经营中,Y-TONE会提供多种本土化方案供AMOMENTO选择,但绝不强行推动如低价直播带货等违背品牌调性的短期收割行为。
MUSINSA也抓住了这一波市场机会,成为更多中小品牌进入中国市场的合作方。韩国服饰品牌流行周期较短,正如Aden Park所言,「哪个品牌1年后、2年后会依然好卖,我们无从预测」,因此MUSINSA 出海业务的核心逻辑并非押注单一品牌的长红,而是构建一套跨国经营基建,将沉淀下来的消费者洞察与市场反馈,持续反哺给入驻的韩国品牌。这也被Aden Park视为业务本质所在。
品牌与MUSINSA合作相当于花费一份预算,既解决了韩国本土的零售需求,还跑通了「重资产直营」与「完全放权给总代」之间的入华链路。品牌只要在韩国MUSINSA平台上,同意上架天猫国际,相关商品信息就会通过API实时同步,并获得MUSINSA在营销、渠道、物流、消费者反馈等维度的信息支持和服务。用Aden Park的话来说,「品牌专注于做好商品,其余的交给我们。」
辛阅告诉《窄播》,韩国很多中小品牌没有足够的能力运营中国市场,韩国本土的平台型公司看到其中的机会,主动地和天猫国际洽谈合作。对天猫国际来说,通过平台店铺也能大幅提升品牌引入效率,所以他们从2024年开始就针对这类平台推出了「官网同购」等定向扶持项目,引进了Weverse、MUSINSA、CU等平台型店铺。
MUSINSA的成功也在带动越来越多的韩国平台跟进。辛阅判断,韩流出海的下一个机会点,将从「单一品类」转向「生活方式平台的整体引进」。顺应这一趋势,天猫国际未来计划引进更多垂直品类的平台店铺。
这种模式之所以成立,与韩国品牌快速响应时下热点的特点直接相关。韩国品牌擅长造星,它们会非常主动地去抓当下的流行趋势,用最火的明星来制造热度、打造品牌。这种能力让品牌能在短时间内获得巨大声量,但也意味着单一品牌的生命周期短。对MUSINSA和天猫国际这样的平台来说,与其押注某一个品牌能否长红,不如建立一条能高效筛选、批量引入最新流行品牌的通道。
结语
整体而言,韩国本土涌现的海量中小品牌,叠加赴韩旅游热潮带来的社交媒体传播,共同促成了这波新的入华潮。这波入华潮不仅带动了韩国服饰品牌的销售增长,也给MUSINSA、天猫国际等服饰集合平台与跨境电商平台带来了商业机会。
而随着中国入境游持续升温,中国品牌也有望复制这条路径——先被外国游客当作「新特产」买走,再逐步走向海外市场。
目前,已有约30个中国品牌入驻MUSINSA,其中有些品牌就在上海安福路的MUSINSA Store售卖。安福路本就是韩国游客来沪的热门打卡地,当这些品牌被作为「上海特产」带回韩国,逐渐被韩国消费者认识和喜爱,接下来就有机会在韩国做快闪甚至开店。明星白敬亭的品牌GOODBAI,就通过MUSINSA去到首尔MUSINSA MEGASTORE圣水店开快闪店,并于店内长期陈列售卖。
Aden Park告诉《窄播》,他们希望招募和投资更多中国品牌,「通过MUSINSA Global,让中国品牌以韩国为首,进入多个亚洲国家或欧美国家。」












