

2026年的资本市场,铜师傅成为最令人意外的消费案例。3月31日,铜师傅在港交所上市,发行价为60港元,得到了雷军的支持,并占据行业35%的市场份额,被资本誉为“中年悦己第一股”。然而,上市首日股价几乎腰斩。
不到五个月后的8月17日晚,公司发布业绩预警,半年净利润从3020万暴跌至100余万,跌幅超过95%,股价最低跌至13.9港元,市值累计蒸发77%。公众看到的是扩张带来的亏损和品质问题,但背后原因更值得深思:铜师傅的失败在于它利用了中年男性消费者维权沉默成本高的特点,这也是小众文创行业的普遍问题。
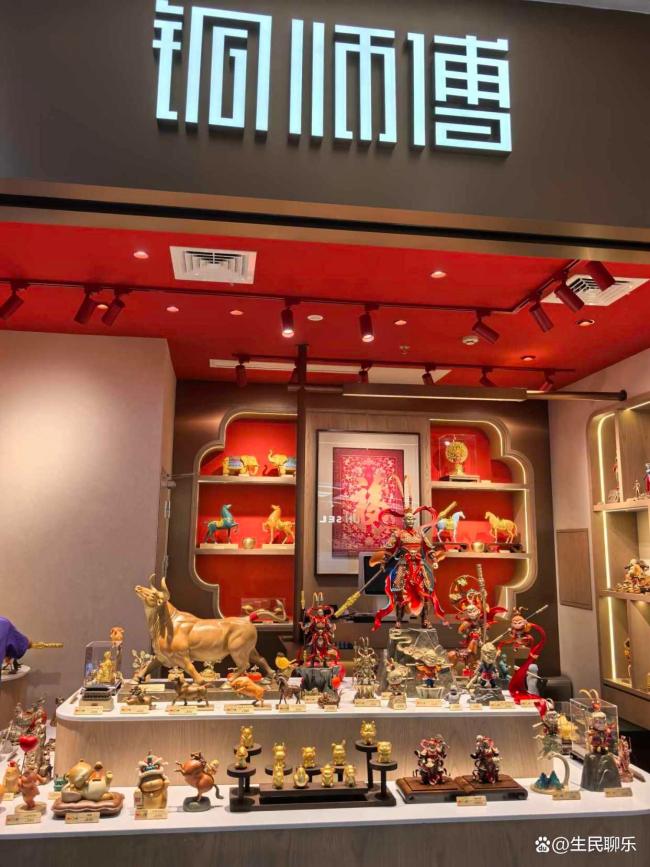
早期铜师傅的成功源于填补了市场空白。传统铜雕价格昂贵,而年轻人对潮玩并不感兴趣,30-55岁的中年男性找不到既平价又有情怀的桌面摆件。几十到几百元的IP铜摆件因此成为他们自我解压的小众选择。这个群体有一个显著特征:小额消费时,维权的成本远高于商品本身的价值。与年轻人热衷于差评、投诉不同,中年上班族往往不愿意耗费大量时间和精力去处理售后问题。
许多实际案例显示,用户高价购买的哪吒联名摆件即使在没有磕碰的情况下也会出现掉漆等问题,官方售后也常常拖延推诿。大多数消费者最终选择了忍耐,负面口碑被掩盖,品牌信任逐渐流失。
此外,两组公开数据揭示了铜师傅增长神话背后的真相。首先是客单价的持续下降,2022年线上客单价为958元,线下为1918元,到了2025年双双跌至600元以内,高端化转型宣告失败。其次是盲目跨界导致的全面亏损,为吸引年轻用户推出的塑胶潮玩产品在2025年收入暴跌36%,两头布局均告失败。
铜师傅试图模仿泡泡玛特的商业模式,但这根本行不通。泡泡玛特的产品是高频次、系列化的娱乐消费,而铜摆件则是低频次、单次购买的家居装饰品,两者性质完全不同。再加上全国铜工艺品市场的总规模仅为25.2亿,两大头部企业已经占据了近六成份额,狭小的赛道难以支撑公司的扩张野心。
所谓的中年男人悦己经济并非无尽红利。其本质是依赖消费者的沉默和情怀溢价来维持增长。铜师傅的崩盘提醒人们,小众消费可以短期内赚取利润,但一旦透支普通人的信任,再华丽的资本故事终将崩溃。












