

在2026世界机器人大会现场,一家芯片企业的技术负责人透露,去年每个月出货量大约1万片,今年已经增长到10万片。展会现场展示了各类人形、服务和工业机器人,这些机器人的内部芯片正逐渐从幕后走向台前。芯片是支撑机器人“能看、能听、能摸、能动”的核心底座。
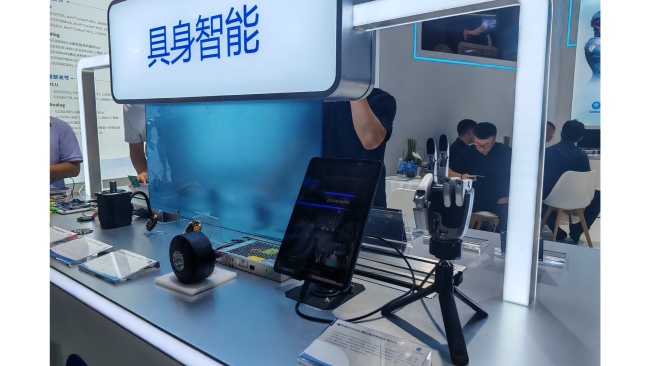
行业整体呈现“身体硬件快跑、智能大脑追赶”的特征,技术路线待收敛、功耗成本难平衡、商业化落地待验证仍是全产业链面临的难题。一台完整的人形机器人,芯片体系自上而下分为“大脑、小脑、感知”三层,三者协同完成从环境感知到动作执行的全流程。
感知层通过多传感器构建立体感知能力。英飞凌展台展示了一种薄如保鲜膜的柔性材料,轻轻一按,旁边屏幕上的压力曲线立刻跳动起来。该方案不仅适用于机器人灵巧手,还可用于人形机器人脚掌压力平衡控制、智能跑鞋姿态识别、陪伴宠物接触式交互以及汽车内饰防夹检测等多元场景。
控制层负责关节控制与实时响应,直接决定动作的精度与可靠性。随着机器人关节小型化、陪伴机器人轻量化发展,芯片高集成化成为核心趋势。兆易创新带来了两款面向机器人关节的高集成度MCU,其中一款基于Arm Cortex-M33内核的GD32F50MxxG系列主频达252MHz,集成自研的三相栅极驱动器与高带宽运放,可大幅简化外围电路;另一款旗舰级GD32H77R系列针对总线通讯深度优化,并集成EtherCAT从站控制器,DC同步周期可达62.5微秒,提升多关节同步控制能力。这两款产品分别采用QFN80 8x8毫米和BGA169 9×9毫米小封装,在有限的关节空间内留出更多布板余量。
负责AI推理、视觉识别与任务规划的大脑芯片,是机器人智能化的核心,也是当前国产化难度最高的环节。目前撑起机器人芯片出货量的并非专门定制的机器人芯片,而是大量从消费电子、汽车电子领域迁移而来的通用方案。这是产业发展初期的必然选择,也反映出市场尚未成熟的现状。
现阶段行业普遍采用“成熟方案迁移 + 逐步迭代优化”的路径,待需求明确后再推出机器人专用产品。兆易创新同样依托成熟IP库实现快速响应,凭借多年积累的丰富IP,可快速整合驱动、运放、总线接口等模块,无需从零开始研发,能高效匹配市场对高集成度芯片的需求。
从自动驾驶赛道跨界复用,是算力芯片切入机器人领域的主流路径。黑芝麻智能首席市场营销官表示,自动驾驶本质是具身智能的初级形态,二者在技术底层高度共通:都需要大算力、低功耗的端侧推理芯片,都依赖Transformer类模型架构,对安全可靠性的要求也高度一致。黑芝麻智能的自动驾驶芯片已通过大规模量产验证,可直接复用至机器人场景,避免重复的研发投入与可靠性验证周期。
当前机器人算力需求跨度极大:纯遥控类产品几乎无需本地算力,具备基础避障能力的产品仅需几T算力,而部署大参数VLA模型、实现完全自主决策的高端机器人,则需要上千TOPS算力支撑。行业中长期目标是让机器人端侧具备世界模型运行能力,算力需求将向自动驾驶高端车型的量级靠拢。
与此同时,机器人多个核心部件的技术路线尚未收敛。以触觉方案为例,目前行业内同时存在电容式、压电式、霍尔磁式、视觉式等多条路线,各家厂商均处于送样测试阶段,整机厂仍在对比性能、成本与耐用度,尚未形成统一的技术标准与主流路线。马达驱动、传感器等环节同样处于多方案并行状态,市场格局远未定型。
热度之下,芯片与机器人产业的协同发展仍面临三重核心挑战。首先是算力供给有缺口,“大脑”跟不上“身体”的迭代。当前感知与执行端硬件已相对成熟,但算法模型还无法充分处理复杂的感知信号。其次是功耗与性能难平衡。算力提升带来的功耗压力是端侧机器人必须面对的难题。与汽车不同,机器人电池容量有限,高功耗会直接压缩续航时间。最后是商业化落地待验证。当前具身智能处于科研、研发、商业化三条线并行的特殊阶段,复杂程度超过自动驾驶,产业成熟周期不会更短。行业核心瓶颈已从“能不能做出来”转向“能不能真的在场景里用起来”,零部件寿命、人力替代成本比都是商业化必须回答的问题。















