

美国财政部越来越倾向于通过国库券融资,使其角色逐渐接近发行货币的中央银行,这使政府部门的资产负债表对隔夜利率更加敏感,市场稳定性以及股票和债券的实际回报面临更大风险。
2007年8月,时任品浩高管的Paul McCulley创造了“影子银行”一词,用来描述那些在银行体系之外创造信贷且不受美联储直接监管的放贷机构。如今,美联储面临一个更大的问题:财政部越来越像一家“影子央行”。实际上,该部门正在发行越来越接近央行货币替代品的债券,并逐步介入原本属于美联储的政策领域,这些行动不仅不在央行授权范围内,甚至可能压过央行本身。
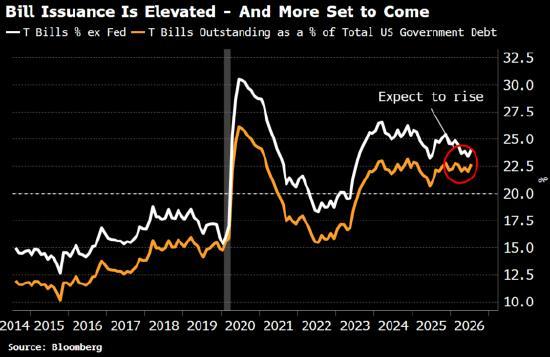
财政部明确表示希望限制长期债券发行规模的增加,让国库券更多承担融资需求的变化。目前国库券占美国未到期国债余额的22.7%,高于财政部非正式设定的20%上限。如果剔除美联储持有的国库券,这一比例更是达到24.1%。随着财政赤字扩大,占比预计还会继续上升。
从财政部的角度来看,增加国库券发行有诸多好处。它可以吸引大量偏好低久期资产的资金,短债收益率通常低于长债,相比长期债券,国库券对银行存款的资金分流较少,而银行存款流动性更高,有助于支持风险资产和经济支出。增发短债还可以避免公开实施金融抑制,尽管财政部扩大国债回购本身已经明显朝这一方向迈进。
然而,这种做法并不理想。财政部若越来越像一家平行央行,可能加剧金融不稳定,削弱美联储独立性,并让整个政府的资产负债表高度暴露于政策利率变化。政府天然具有通胀倾向,因为借钱刺激经济、争取选民支持的诱惑始终存在。现代央行制度的核心逻辑之一是通过约束货币供应来控制通胀。但越来越多类似央行货币的负债进入体系,会增加流动性供给并带来通胀压力,同时限制美联储的政策空间。
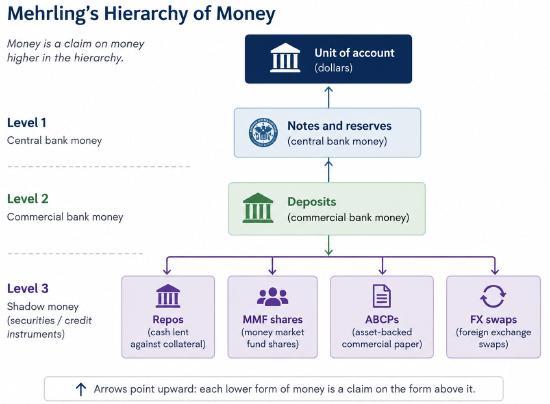
根据Perry Mehrling提出的货币层级理论,货币与信贷之间最根本的区别在于,货币可以用于最终结算,而信贷只是延后结算。位于这一层级最顶端的是央行货币,即美联储准备金,其下是银行存款,再往下则是回购协议、货币市场基金份额等“影子货币”。每一层较低级别的货币,最终都需要由更高层级的货币来完成清算和兑现。
近年来,回购市场的变化模糊了其与更高层级货币之间的界限。回购本质上是一种把抵押品暂时转化为现金的机制。近年来,美国政府大量发行债券,使市场抵押品供应充足;与此同时,利用杠杆进行美债基差交易的投资者需求增加,也推动回购市场流动性大幅改善。清算机制改善以及抵押品持续估值,帮助降低折价率。国库券由于期限极短,距离最终结算的时间更短,估值不确定性更低,因此通常享受零折价。
真正关键的是抵押品再质押,它受到金融界的偏爱。交易商既可以从自营交易获得国债抵押品,也可以通过逆回购获得,然后将后者再次质押出去。换句话说,交易商会放大市场上可用的美国国债抵押品数量。对于长期美债而言,每一轮再质押都会因为折价而削弱抵押品价值。但国库券由于折价为零,可以多次被再质押而不损失价值,因此越来越像货币本身。
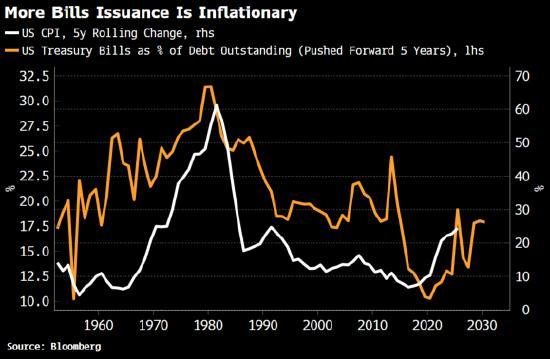
“类货币负债”的增多通常具有通胀效应。从历史经验看,国库券占未偿债务比例上升,往往领先于结构性通胀出现。一些合理的因果机制包括流动性增加推动资产价格上涨,强化财富效应,同时人为压低资本成本,最终抬高整体物价水平。但随着更多公共债务与短期利率挂钩,美联储如果想加息,就会面临更大掣肘。加息会立即提高政府融资成本,相当于自动收紧财政,给美联储带来政治压力,使其难以采取原本应该实施的紧缩政策。因此,随着国库券发行持续增加,美联储未来可能无法再以最优方式设定政策来完成通胀目标。
新增供应可能导致国库券价格下跌、收益率升高,货币市场基金可能从回购转向国库券,从而增加短期融资市场突然紧张的风险。尤其是在目前准备金加逆回购工具规模占GDP比例相对偏低的情况下,这种风险更值得警惕。财政部本身也会越来越敏感于短期融资环境,因为它必须更频繁地进行更大规模拍卖,一旦通胀上升,借款利率和利息支出会更快反映这一变化。
所有这些因素都会增加政府融资结构的风险。即使财政部减少长期债发行,如果期限溢价上升得足够多,最终长期融资成本仍可能提高。随着国库券占比增加,政策利率不再只是货币政策的核心变量,还成为财政稳定的关键变量。找到既能满足美联储控制通胀和维持金融稳定的目标,又能让政府以不引发通胀、也不破坏市场稳定的成本借款的利率水平,或许是一项艰巨的任务。












