

国内首个年产能超40万克拉的智能切磨工厂近日在郑州正式投产,这标志着我国培育钻石产业成功补齐中游切磨加工的关键短板。几乎同时,河南超硬材料行业上半年经营情况出炉:7家超硬材料上市公司及新三板企业中,6家实现营业收入、净利润双增长。其中,力量钻石营收同比增长超过80%,归母净利润暴涨247.61%,领跑行业。
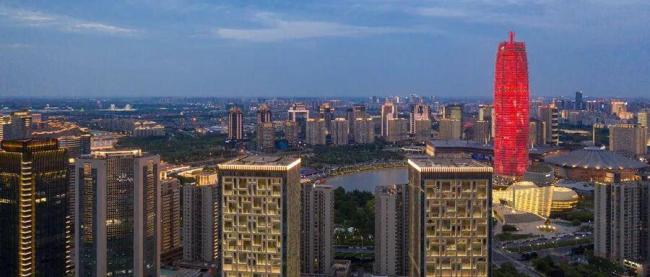
投资与资本市场捷报频传的背后,是金刚石凭借其超高热导率被视为AI芯片散热的理想材料,有望带来千亿级市场蓝海。手握全国80%人造金刚石产量的河南,已率先完成战略卡位。这一机遇对于郑州尤为重要,相比武汉和合肥在其他赛道的快速突围,郑州亟需一张无可替代的“产业王牌”。
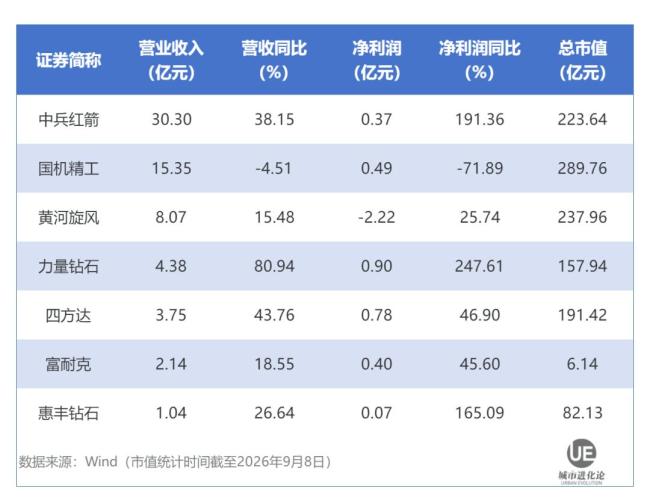
经历近3年去产能阵痛后,2026年上半年超硬材料行业整体回暖。去年上半年,受全球经济波动及下游需求结构性调整影响,超硬材料市场需求量下降,多家企业净利润大幅下滑。一年过去,行业大盘分化加剧,河南企业交出了一份整体回暖的成绩单。力量钻石上半年业绩增长最为突出,公司实现营收4.38亿元,同比增长80.94%,归母净利润9008.16万元,同比大增247.61%。其主营收入构成中,大颗粒金刚石(培育钻石)收入2.97亿元,占比高达67.83%。不久前,该公司还成功培育出247.82克拉超大颗粒培育单晶,创造了世界纪录。
四方达和中兵红箭也表现出色,分别实现了营收和净利润的增长。在全球AI算力爆发趋势下,这些行业头部企业几乎集体进军金刚石散热赛道。据国泰海通研报预测,全球金刚石散热市场规模有望从2025年的约3亿元人民币升至2030年的千亿级。作为全球人造金刚石最大产地的河南,显然不愿错过这波红利。

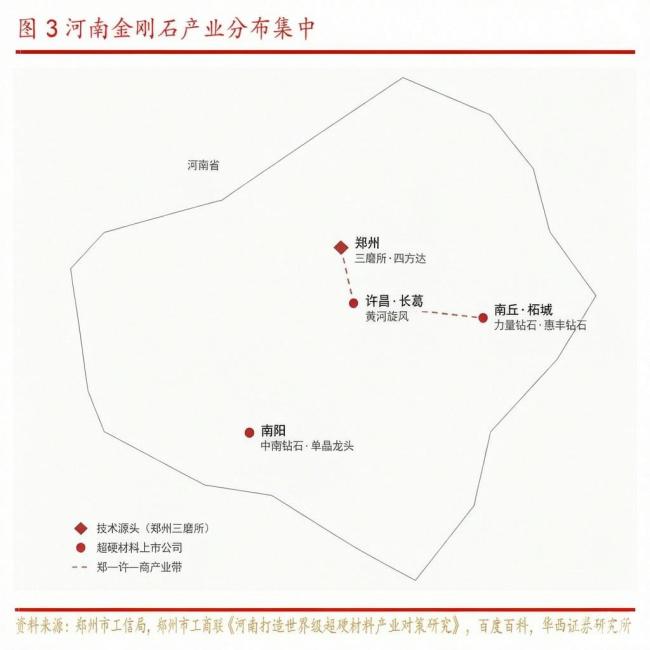
河南在人工金刚石领域数十年的纵深积累,支撑了当地企业率先吃到红利。1963年,中国第一颗人造金刚石在郑州诞生,打破国外技术封锁;1965年,第一台六面顶压机研制成功,国产金刚石实现量产;1966年,第一颗立方氮化硼研制成功,填补上两大超硬材料的拼图。2024年,郑南商许超硬材料集群与洛阳现代农机装备集群同步入选国家先进制造业集群,成为全国唯一以超硬材料为主题的先进制造业集群。
如今,河南在这一领域已形成覆盖晶体生长、装备制造、切磨加工、交易服务的完整产业体系,成为全球超硬材料核心集聚区。然而,这份厚实“家底”也曾一度遭遇困境。过去很长一段时间里,河南守着全球最大的金刚石产能,赚的却是产业链上微薄的利润。一场深层转型悄然开启。早在2023年,河南系统重塑全省制造业发展体系,超硬材料被列为28条重点产业链之首,并率先启动产业链攻坚。如今,转型带来的结构优化红利,已率先体现在头部企业实现反转的业绩表中。
9月4日,国内首个年产40万克拉的培育钻石智能切磨基地在郑州落地。此次投产的一期项目实现从本土合成到本土精磨、再到规模化智能生产的全链条贯通,有效填补了我国培育钻石中游智能化加工领域的空白。河南作为金刚石的“世界工厂”,但在全球产业链中,始终面临高附加值的切磨加工短板。因此,这一关键落子将为河南超硬材料产业从产能优势向价值链优势跃升提供关键技术支撑。
尽管如此,河南要在这条产业赛道上站稳脚跟,真正实现高附加值环节的突围,仍面临不少挑战。当前超硬材料板块的业绩修复主要由工业金刚石涨价驱动,而非散热业务放量;金刚石散热业务尚未贡献实质营收。此外,多个省份均将金刚石材料纳入“十五五”重点发展方向,河南的先发优势随时可能被削弱。河南超硬材料生产能力和行业整体影响力并不相称,呈现“上游厚重、下游中空”的“倒三角”格局。尽管金刚石被视为当地链接高端产业链的新支点,但目前河南超硬材料高端产品产能仍仅在10%左右,还有极大提升空间。














