

手机价格不断攀升。9月新机潮中,华为Mate XT2售价最高达24999元,小米18 Fold顶配售价14999元,苹果首款折叠屏iPhone Duo国行售价15999元起,最高26499元。同时,传统旗舰手机的价格也在上涨,华为、小米、荣耀等品牌上调多款在售机型价格,涨幅从200元到1000元不等。
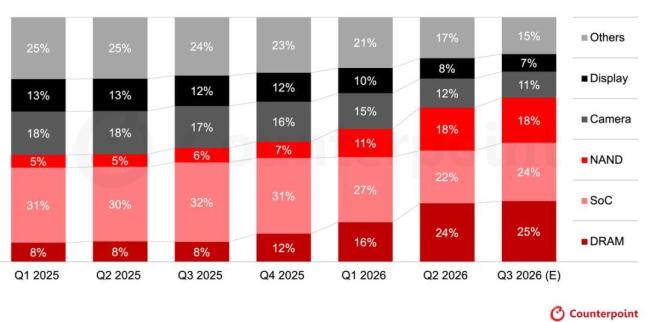
背后的原因一方面是AI产业爆发导致存储芯片涨价,增加了手机制造成本;另一方面,手机厂商越来越依赖高端产品尤其是折叠屏来提升均价和利润空间。随着成本上升,手机价格也水涨船高,消费者是否愿意继续买单成为一个问题。
9月初,华为、小米和苹果接连发布新款折叠屏手机。华为推出第二代三折叠Mate XT 2,展开后屏幕达到10.2英寸,起售价19999元,最高24999元。这款手机优化了铰链和屏幕结构,追求极致轻薄,并覆盖了手机、平板甚至部分移动办公场景。余承东解释称,内存成本上涨超过2000元,加上新技术升级,成本压力较大,但定价仍然具有诚意。
小米则选择了中折叠路线,发布的小米18 Fold起售价10999元,最高14999元,展开后是一块7.58英寸屏幕。小米更注重轻薄设计,希望消费者首先感受到的是一部轻薄旗舰,其次才是折叠屏。对小米而言,这款产品标志着其向高端市场的进一步迈进。
苹果发布的首款折叠屏iPhone Duo采用内折方案,展开后约7.6英寸,国行起售价15999元,最高提供2TB存储。苹果重新调整了iOS的多任务和窗口体验,使大屏可以处理更多内容,利用App Store和iPhone生态放大折叠屏的价值。
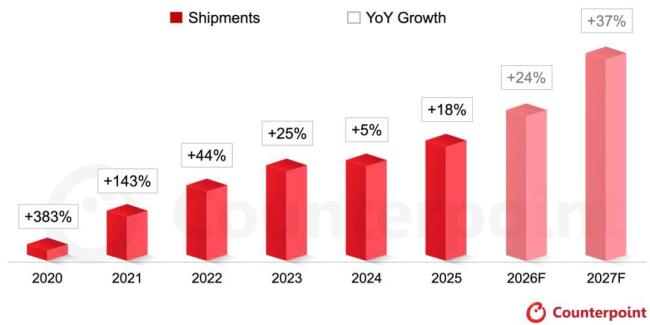
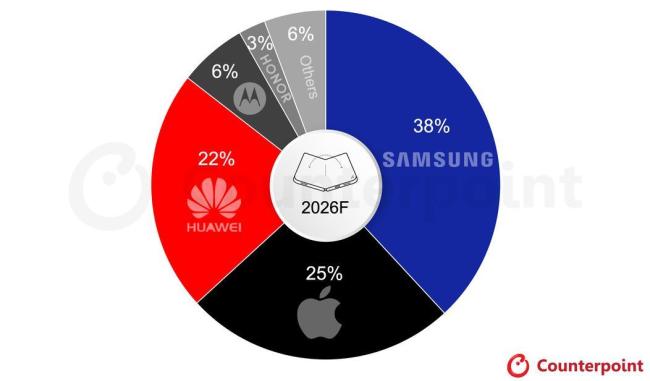
三家手机厂商通过不同的产品路线推动高端化竞争,折叠屏成为这场竞争的重要战场。尽管折叠屏市场目前占比仍较小,但预计未来几年将显著增长。Counterpoint预测,2026年全球折叠屏手机累计出货量将突破1亿台,其中苹果将占据25%的市场份额,仅次于三星(38%),领先于华为(22%)。
直板手机已进入成熟阶段,每年的性能提升难以激发消费者的换机欲望。折叠屏则提供了新的产品叙事,给了消费者一个容易理解的“贵的理由”。此外,今年存储芯片等上游元器件涨价,低端手机材料成本同比上涨70%,中端机上涨52%,旗舰机也上涨近50%。常规直板机溢价能力低,用户对价格敏感,而折叠屏定位高客单价区间,能更好地消化成本上涨。
另一个变化是端侧AI大模型的发展需要更大的交互界面。折叠屏展开后的7-10英寸大屏适合多任务分屏、AI文档处理等复杂场景,有助于将硬件溢价转化为系统生态溢价。然而,折叠屏目前仅占市场份额的2%,离主流还有距离,消费者是否愿意为此支付溢价仍需观察。
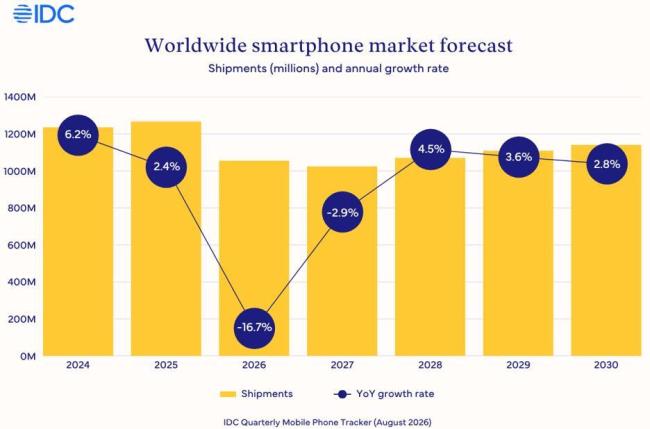
实际上,手机行业正经历一轮明显的下滑。IDC预测,2026年全球智能手机出货量将同比下降16.7%,跌至略高于10亿部。但市场总值仍将增长6.3%,达到6130亿美元,平均售价预计上涨27.6%,达到581美元。这意味着手机行业正在进入“卖得更少,但卖得更贵”的阶段。
成本压力主要来自AI数据中心对存储资源的需求增加,导致手机所需的DRAM、NAND等通用存储供应受到挤压。低端手机难以完全转嫁成本,厂商纷纷调价。例如,OPPO率先对部分A系列、K系列和一加产品调价,整体涨幅在300元至500元不等。vivo、荣耀等厂商随后跟进。消费者对此感到不满,部分原本以“1”开头的价格已经变成“2”开头。
对于万元级旗舰来说,几百元的成本增加在万元售价中感知较弱,厂商有更多空间通过提高售价或调整配置来消化成本。因此,成本问题进一步推动市场向高端集中。IDC预计,2026年下半年,全球智能手机出货量将同比下降27.2%,售价低于100美元的机型面临更大生存压力。销量下滑,价格上涨,手机行业正从规模增长转向依赖高端产品的存量竞争。















