

9月15日,A股三大股指集体低开。早盘两市冲高回落,三大股指涨跌不一。午后两市震荡下行,尾盘跌幅扩大。从盘面上看,餐饮旅游、零售、农业、银行、地产板块领跌,半导体设备、钨金属、稀土、覆铜板、存储板块走强。
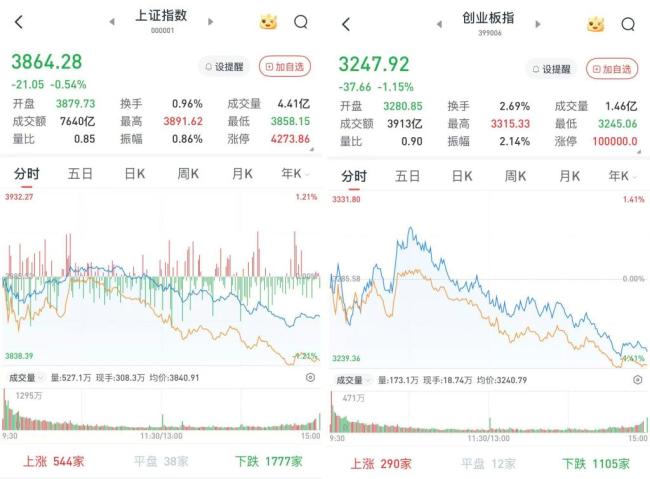
收盘时,上证综指跌0.54%,报3864.28点;深证成指跌0.72%,报13287.97点;创业板指跌1.15%,报3247.92点。Wind统计显示,两市及北交所共1118家上涨,4369家下跌,平盘有66家。两市成交16127亿元,较前一交易日的16292亿元减少165亿元。其中,沪市成交7640亿元,比上一交易日7793亿元减少153亿元,深市成交8487亿元。据大智慧VIP,两市及北交所共有46只股票涨幅在9%以上,48只股票跌幅在9%以上。
在板块方面,半导体板块再度走强,中晶科技、大为股份等涨停,气派科技、臻宝科技等涨超10%,华海清科、恒烁股份、宏微科技等涨超6%。东吴证券表示,AI驱动半导体测试设备进入新一轮高景气周期,国产设备厂商份额有望提升。AI推动芯片数量、复杂度及测试强度同步提升,全球SoC+存储测试机市场规模预计由2023年的44亿美元增至2025年的90亿美元。AI芯片复杂度提升带来测试时间延长、测试次数增加,同时推动高端测试机价值量提升。2025年国内存储测试机国产化率为8%—10%,海外龙头交期拉长,国产设备商技术突破后有望提升市场份额。
发电设备大幅拉升,海力风电、大金重工、锡华科技、天顺风能、吉鑫科技等涨停或涨超10%。精细化工走强,西陇科学涨停,呈和科技涨超8%,厦钨新能、怡达股份、三孚股份、广信材料等涨超5%。商贸零售领跌,百大集团、国光连锁、国芳集团、中百集团、南宁百货、中央商场等跌停。社会服务一路走低,华天酒店、桂林旅游、*ST西旅、天目湖、云南旅游等跌停,张家界、西安饮食等跌超8%。电力设备午后跌幅扩大,远东股份、星德胜等跌停,ST南都、ST合纵、信通电子等跌超6%。
中信证券发布报告称,“六张网”是“十五五”时期我国现代化基础设施体系建设的核心抓手,既能在房地产投资和传统基建边际回落背景下形成新的有效投资,也能为全国统一大市场、区域协调发展和国家安全能力建设提供现代化基础设施底座。预计“十五五”期间“六张网”投资规模26万亿元左右,相比“十四五”增长41%。“六张网”年均可拉动固定资产投资和名义GDP增速约2.62和0.94个百分点,并为全国统一大市场、区域协调发展以及能源、数字、城市和产业链供应链安全提供长期支撑。
兴业证券经济与金融研究院首席策略分析师张启尧表示,即使全球偏紧的流动性环境对估值形成压制,但盈利仍是市场整体能够企稳、部分行业能够走出结构性亮点的重要支撑。往后看,内部盈利的高增长、修复范围的持续扩大,仍将持续对市场形成支撑,并提供更多可把握的配置机会。
方正证券首席经济学家燕翔认为,多重积极利好因素决定了中国资本市场长期向好的趋势不会改变:一是国内经济中长期向好态势不变;二是A股估值目前仍处于合理区间;三是上市公司质量稳步提升夯实微观基础;四是分红回购不断增加提高投资者回报;五是耐心资本持续流入助力市场健康发展。
银河证券策略首席分析师杨超分析,短期市场震荡与分化行情或延续,部分担忧已在风险资产定价中有所反映,但市场整体风险偏好抬升仍需要海外压力进一步缓和、国内政策预期改善和成交量趋势性扩张共同配合。中期A股市场大周期上行趋势不变,居民资产向权益市场迁移的趋势明确,增量资金入市空间依然充足。A股市场基本面周期性改善的方向不变,上游周期、中游制造行业固定资产增速仍在持续回落,随着时间的推移,供需格局改善的细分行业会不断增加。科技产业趋势进步还有空间,AI产业链的基本面支撑持续强化。AI大模型技术迭代仍在持续,应用边界不断拓展,商业化落地的节奏加快。后续随着大周期行情持续延伸,景气科技方向将具备更扎实的基本面扩散基础,成为支撑市场中期上行主线。部分制造、周期、消费行业PE估值已经回到历史低位。












