

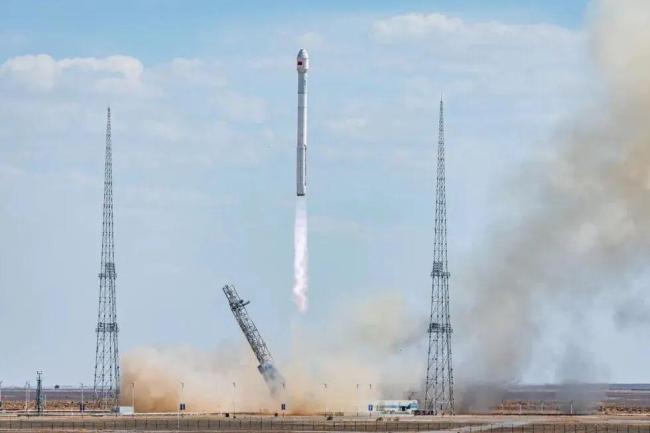
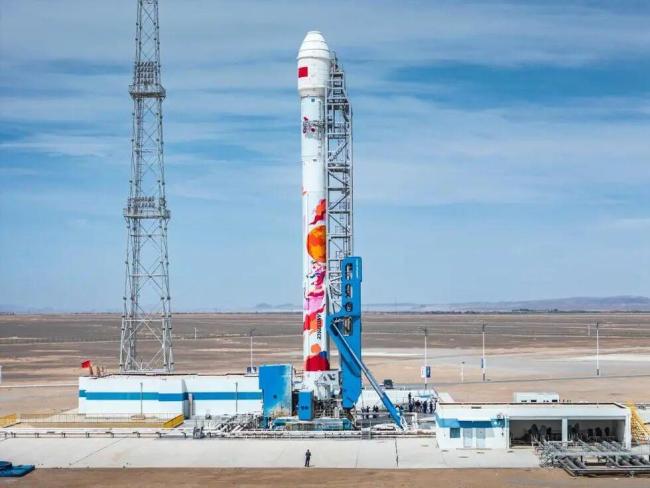
不到16个小时,两枚来自不同民营商业航天公司的火箭将18颗千帆卫星送入太空。9月15日14时26分,蓝箭航天的朱雀二号改进型遥七从东风商业航天创新试验区升空,成功将10颗千帆极轨19组卫星送入预定轨道。这是我国民营商业航天企业首次承担大型卫星互联网星座组网任务,标志着中国民营商业航天正式迈入批量组网新阶段。
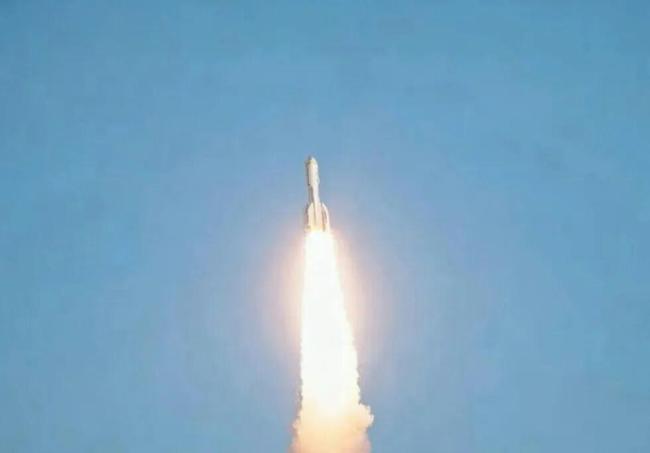
紧接着,在15小时34分钟后,东方空间的引力一号遥三从上海东部海域起飞,将8颗千帆组网卫星和1枚EUHT技术试验卫星送入约800公里轨道。这次发射是全球首次以海上机动发射方式执行低轨宽带互联网星座组网任务。
五年前,中国民营火箭的主要问题还是能否成功入轨。如今,越来越多的公司已经跨越这道门槛,新的挑战变成了如何安全、稳定地连续交付火箭。真正的问题在于,谁会为这种高频交付买单。
商业火箭过去一直面临一个基本矛盾:研发一枚火箭需要巨额投入和数年时间,但能够稳定购买发射服务的客户却不多。千帆星座这类大型低轨星座改变了这种需求结构。商业航天专家高天伟认为,大型星座订单是当前最吸引人的订单来源。这些订单不仅数量可观,而且需求变得连续、可预期,意味着卫星企业需要的是可以重复购买的运力产品。
2025年,垣信卫星计划投入13.36亿元采购7次发射服务,发射94颗卫星,并直接按照“一箭10星”和“一箭18星”划分采购规格。项目采用“在轨交付”,对火箭的目标轨道、载荷能力、交付时间及单位公斤最高价格都作出了明确规定。一箭10星最高限价为5.5万元/公斤,一箭18星进一步降至5万元/公斤。
目前,国内商业发射的价格大致在5万元/公斤左右。按照这一价格计算,一枚火箭如果承担2.8吨至4.8吨级的星座组网任务,对应的单次发射服务理论收入大约在1.4亿至2.4亿元。然而,实际成交价一般会有较大折扣。根据企业招股书和已披露的成本数据,蓝箭航天朱雀二号的单次发射成本约为1.3亿元,中科宇航引力一号的单次成本约为1亿元。结合上述数据,商业航天公司可能只是勉强覆盖成本,离稳定盈利还有距离。
对商业火箭公司而言,获得稳定的订单至关重要。只有这样,发动机、箭体和总装才能从小批量定制转向批产,厂房和发射设施的固定成本才能被更多任务摊薄,从而实现持续降本。公开信息显示,蓝箭航天、中科宇航等商业火箭企业均已进入千帆星座相关采购体系。按照垣信卫星的规划,今年计划实现累计在轨324颗,目前还差68颗。高天伟估算,年内完成目标的可能性较大。
随着具备稳定发射能力的商业航天公司越来越多,行业也迎来了订单释放期和大规模履约窗口期。但订单来了以后,资本的时钟与火箭批产的时钟不同步,成为隐性压力。2026年第一季度,中国商业航天完成46起融资,总额80.2亿元,同比暴增4.6倍。十余家企业排队IPO,2026年被视为商业航天IPO集中爆发年。当投资人用“今年能交多少发”来考核企业时,企业不得不在“按时交货”与“工艺打磨”之间走钢丝。
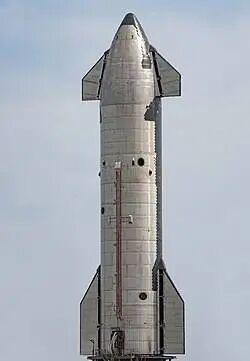
未来衡量一个星座的重要指标不再是卫星数量,而是单颗卫星的容量和一次发射能增加的通信能力。SpaceX正在通过Starship展示这种趋势。下一代Starlink V3单颗卫星下行容量设计达到1 Tbps,一艘Starship最多可以一次部署约60颗V3卫星,大大提高了网络性能。
未来的淘汰赛将取决于谁能定义“交货”的标准——是交一颗卫星,还是交一套能力。中国的星座网络可以去覆盖全球每一块需要被记住的农田、每一艘需要定位的渔船、每一条需要监测的输电线路。两张网平行生长,互不隶属。












