

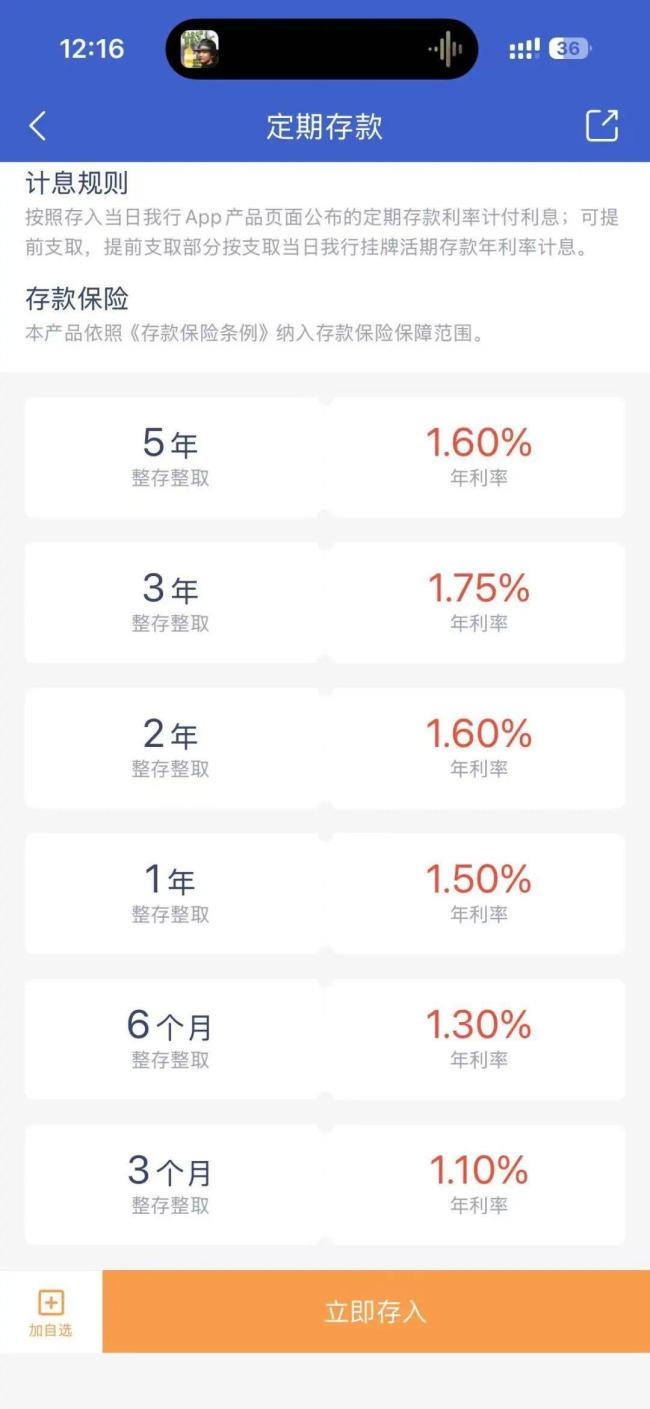
9月以来,多家中小银行上调存款利率,与普遍降息的背景形成反差。例如,微众银行App 9月21日显示,该行3年期定存利率为1.75%,较之前上调15个基点;湖北监利农商银行、广东五华惠民村镇银行等也调整了大额存单和长期定期存款利率。
博通咨询金融业资深分析师王蓬博认为,银行不会盲目放量,大多会控制这类产品的规模,将其作为补充负债的工具,不会无限制发行。

近期,多家中小型银行上调存款利率,与年初持续下调的情况不同。不过,到9月22日,微众银行App最新信息显示,该行1年、2年、3年、5年期定期存款利率分别为1.50%、1.60%、1.60%、1.60%,后三档利率拉平。除微众银行外,湖北监利农商银行和广东五华惠民村镇银行也在8月份调整了利率。

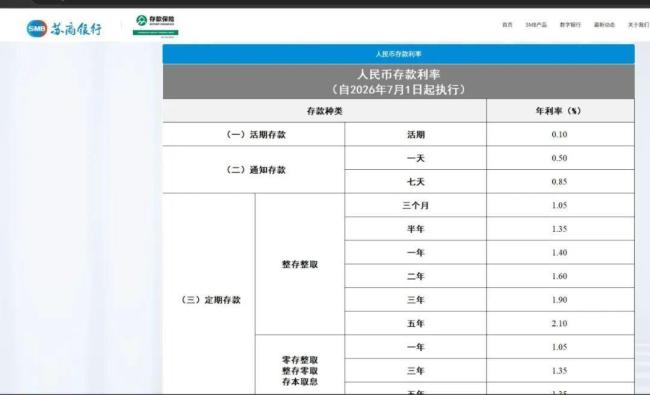
部分银行还重新上架5年期存款及大额存单。苏商银行上架了5年期定存产品,利率为2.1%,同时上架5年期和3年期大额存单产品,利率水平处于行业高位。国有大行方面,中国银行7月1日发售5年期大额存单,20万元起存、年化1.60%;农行、建行、工行随后跟进,工行8月1日上线两款5年期产品,利率分别为1.60%和1.55%。
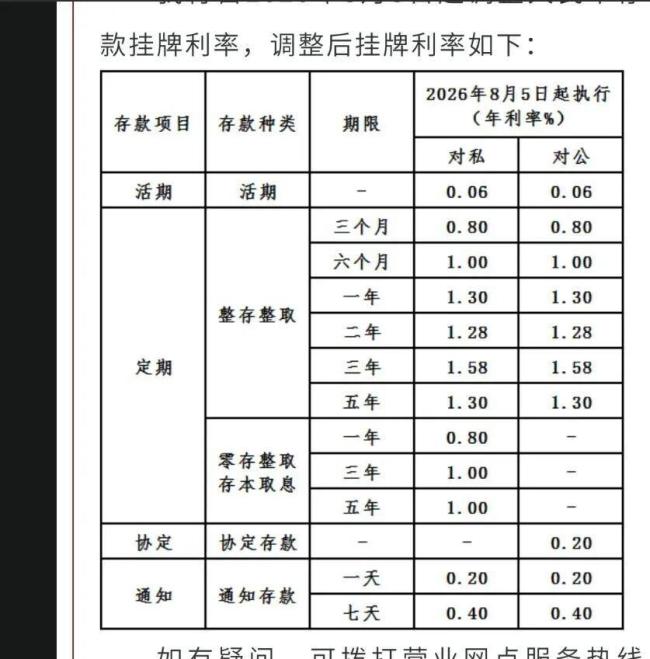
王蓬博表示,民营银行逆势上调存款利率主要是因为存款竞争压力。民营银行获客渠道单一,存款来源高度依赖线上,通过适度上调存款利率吸引资金是其线上获客最直接的手段。但从行业来看,部分银行逆势上调难以抵消整体下行趋势。目前五大行1年期整存整取挂牌利率均在历史最低位,中小银行定存利率普遍较低,利率倒挂现象也比较常见。
2026年迎来一波定期存款集中到期潮。据中金公司测算,仅居民定存到期规模就达75万亿元左右,其中1年期及以上存款到期约67万亿元。尽管存款利率已降至历史低位,但交通银行和建设银行表示,定期存款到期后的接续率仍保持在90%以上。然而,对于中小银行来说,大行的“虹吸效应”增加了揽储压力,结构分化加剧。同花顺iFinD数据显示,截至2026年6月末,42家上市银行中有13家个人活期存款规模减少,其中11家为城商行和农商行。
王蓬博指出,从监管导向看,持续引导银行压降高成本存款、优化负债结构的大方向没有改变。一旦后续银行存款规模达标,资金供需重回平衡,高息长期定存大概率会再次收紧或下架。民营银行长期发展不能一直依靠高息存款获客,还需转向挖掘信贷业务收入,降低对高价存款的依赖。












