

美国9月PMI强于预期、国际原油价格重回100美元以上、美联储理事释放加息信号,这些因素共同打击了债市。5年期国债标售结果不佳,进一步加剧了债市的压力。10年期美债收益率的心理关口5%开始失去意义,市场开始讨论6%的可能性。除了加息交易,财政与供给压力也在推高长债收益率。
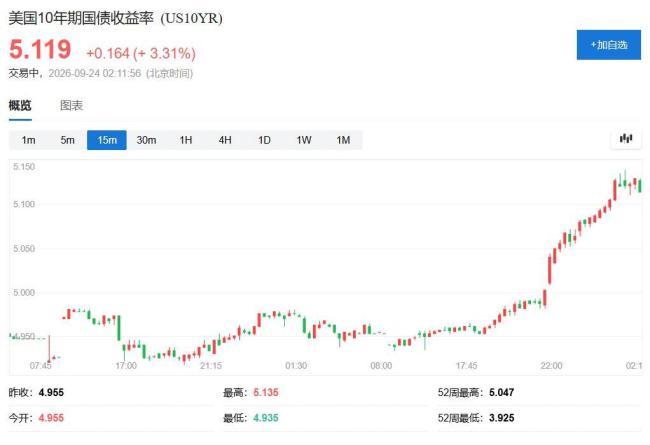
本周三,美债抛售加剧,10年期美债收益率升至5.1%,创2007年7月以来新高。国际原油价格上涨、美国经济数据强劲以及美联储官员的继续加息信号,推动市场重新定价“更高更久”的利率路径。美债标售需求疲软也让债市雪上加霜。
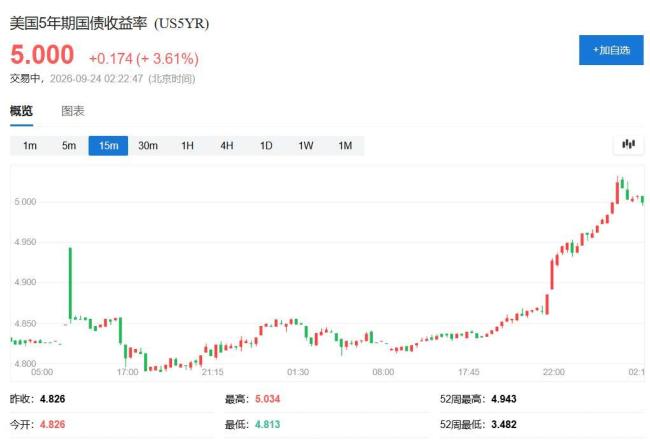
美东时间23日周三美股午盘时段,基准10年期美债收益率一度升至5.13%,日内升约17个基点;2年期美债收益率逼近4.95%,日内升近19个基点;3年期收益率升约20个基点至5.0122%,5年期收益率自2007年来首次突破5%整数关口,盘中升接近20个基点。长期美债收益率也企稳多年高位,30年期美债收益率日内升约10个基点,逼近5.4%。
本轮美债收益率快速上行受到美国经济数据重燃通胀和加息预期的推动。周三公布的标普全球美国9月综合PMI初值升至58.4,高于8月的56.0。美国私营部门活动增长强劲,就业增速达到约四年来最快水平,同时价格压力上升。数据公布后,美债收益率明显跳升。
国际原油期货反弹强化了这一逻辑。布伦特原油盘中重新站上100美元/桶,中东局势持续推高能源价格,成为美国通胀重新升温的重要风险来源。油价与美债收益率近期高度联动,能源价格上涨正在强化市场对未来通胀和利率的担忧。
美联储官员的表态进一步推高短端收益率。美联储理事巴尔表示,美联储可能需要进一步加息以确保通胀及时回落至2%目标。经济增长强劲、就业市场稳固,但通胀并未明确朝着目标回落。这意味着市场正在重新评估未来的政策路径,如果经济增长依然具有韧性、油价又推高通胀,美联储降息空间可能进一步受限,甚至需要继续收紧政策。
下午的5年期美债标售成为推动收益率再上台阶的直接催化剂。美国财政部发行700亿美元5年期国债,最终得标利率达到5.033%,为2006年以来最高水平。投标倍数低于平均水平,一级交易商获配比例升至两年来最高。标售后,5年期收益率迅速突破5%,盘中升幅接近20个基点。这表明在收益率处于高位的情况下,市场对中期美债的新增供给缺乏足够的承接意愿,投资者要求更高的期限溢价。
华尔街日报指出,5年期标售是周三美债跌势扩大的重要因素。财政部宣布周四将进行新一轮长期美债回购,但这一消息未能扭转市场抛售。财政部希望通过在二级市场回购长期国债改善长端供需,但在通胀、财政赤字和利率预期同时变化的情况下,市场对回购能够压低长期收益率的能力存疑。
随着10年期美债收益率重新站上5%,市场关注点转向更高的收益率是否会产生压力。过去多年里,5%被视为心理关口,但近期行情让这一关口失去意义,投资者开始讨论6%是否会成为新的压力位。真正重要的是美债收益率与其他资产估值指标之间的相对关系,尤其是与股票盈利收益率的比较。全球经济结构的变化使得传统的利率传导机制不那么具有约束力,股市真正的“临界点”可能已经从5%上移至5.5%至6%区间。
尽管如此,高收益率对风险资产仍有影响。Invesco全球资产配置研究主管Paul Jackson指出,10年期美债收益率过去12个月的平均水平约为4.34%,距离全球股市开始承压的4.72%均值水平仍有距离,但他已经开始降低股票配置,转向部分政府债券以获取当前较高的债券收益率。Premier Miton首席投资官Neil Birrell认为,目前股市尚未出现明显崩跌,可能是因为投资者还没有把5%以上的长期无风险利率充分纳入未来盈利和估值模型。一旦重新计算估值,高利率的影响可能会更加明显。
此轮美债收益率上行不仅仅是单纯的“美联储加息交易”。路透社分析认为,如果10年期收益率进一步向6%靠拢,可能意味着通胀预期持续偏高、美国财政可持续性担忧升温,或者市场相信利率将在多年时间里维持高位。美国财政压力成为长端美债难以回避的变量,政府债务规模突破40万亿美元,财政部需要持续发行大量国债来满足融资需求。AI基础设施投资热潮带动企业债券发行增加,使政府和企业同时争夺长期资本。
PIMCO认为,目前没有足够证据证明AI企业大规模发债已经直接“挤出”美债需求,但AI资本开支如果持续扩张,可能通过提高储蓄和投资需求,推高长期均衡实际利率。因此,周三的行情更像是多重因素叠加后的集中定价:强劲经济数据抬高实际利率预期,油价重返100美元强化通胀担忧,鹰派美联储表态压低降息预期,而疲软的5年期国债标售则暴露出高收益率之下市场对新增供给的承接压力。在这种环境下,10年期收益率突破5%不再只是一个单纯的心理关口,而是重新评估美股估值、企业融资成本以及美国财政融资压力的重要市场变量。














