

东莞塘厦镇一家五金外壳代工厂的车间里,14台崭新的六轴机械臂静静地立在产线旁。这批设备是2024年底花费近两百万购买并安装调试完毕的自动化生产设备,硬件和系统状态良好,完全能够全天候投产。
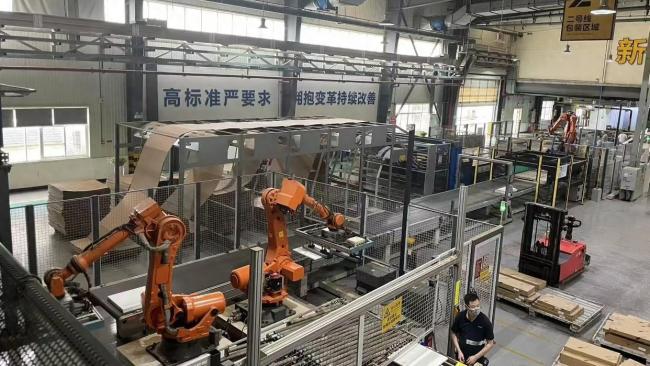
按照最初的生产计划,这套自动化产线可以全面替代车间打磨、上下料等重复岗位,一次性替代22名一线工人,只需两名技术人员进行日常运维,大幅降低人力成本并稳住产品良品率,这是工厂为了适应行业竞争、升级产能的核心布局。
然而进入2025年,现实的生产节奏彻底偏离预期。海外消费电子订单大幅缩减,长期稳定的大批量订单几乎消失,只剩下零散且规格多变的小批量订单。高度标准化的自动化产线无法适应这些灵活多变的小众订单,强行开机生产只会造成耗材浪费、设备磨损和成本倒挂。
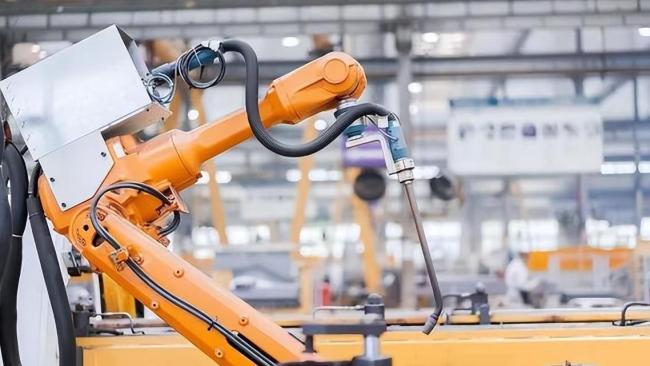
如今车间里只有4台机械臂偶尔开机作业,剩下的10台常年断电静置,被防尘布覆盖。工厂负责人表示,工业设备的开机成本远高于大众认知,电费、配件损耗和机械折旧叠加在一起,订单量不足时停机封存是唯一理性的选择。

一边是工厂投入巨资押注自动化升级,全力提升生产效率;另一边却是先进设备大面积闲置,无人调度,没有工作可做。同时,车间用工规模持续缩减,大量传统流水线岗位消失。
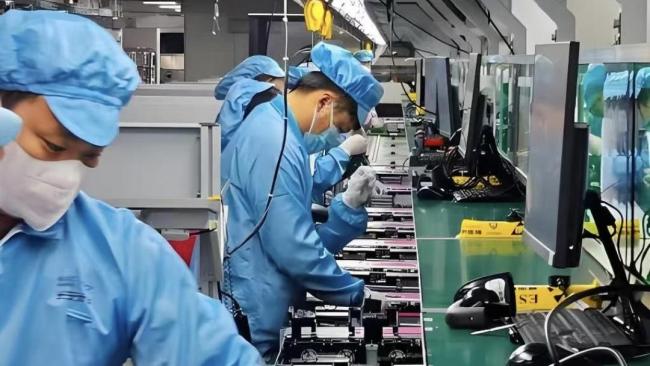
当前中小制造行业的同质化竞争已经白热化,代工工厂缺乏品牌溢价和技术壁垒,唯一的竞争优势就是更低的报价和更稳定的交付。同行企业率先完成自动化改造后,人力成本大幅下降,产品报价直接压低,市场订单自然向低成本、低报价的工厂倾斜。
在这种环境下,自动化升级不再是企业的加分项,而是生存底线。对于单一工厂而言,财务核算体系只关注自身的经营成本:工人工资、社保支出、人员流失成本以及人工操作带来的次品损耗。为了生存,用机器替代人工、精简岗位、压缩成本成为所有工厂的必然选择。
个体企业的理性自救最终汇聚成整个行业的集体困境,形成难以破解的闭环循环。当区域内大量制造企业同步推进机器换人、削减一线就业岗位,最直接的影响就是普通劳动者的收入稳定性被打破。制造业流水线岗位是无数普通家庭的收入支柱,岗位减少导致就业机会减少,收入收紧,大众消费意愿和消费能力持续收缩。普通人开始压缩非刚需支出,减少休闲消费和改善型消费,仅维持基本生活开支。
这种消费端的变化会逐层向上影响产业链终端。市场消费疲软,下游品牌方会缩减备货量、减少生产订单,最终压力全部回流到上游代工厂。订单持续减少,企业产能进一步闲置,为维持经营只能继续降本裁员,循环往复,越陷越深。
产业的损耗不仅限于订单和就业的流失。自动化大规模替代人工背后还有一层容易被忽视的损失:流水线老工人多年积累的工艺经验无法录入系统、替代或复刻。人工生产的优势在于具备柔性适配能力,可以应对材质波动、规格微调和小批量生产等复杂场景。而高度标准化的自动化设备只能适配固定参数的大批量生产。当熟练工人大量离场,产线彻底智能化后,工厂的生产容错率大幅降低,只能承接单一标准化订单。市场稍有波动,产能就会彻底空置,进一步加剧机器人“失业”的现状。
技术升级本身并不是问题,机器替代高危、繁重、重复的人工岗位是工业进步的核心意义,能够规避安全隐患、统一生产标准、提升基础产能。真正的问题在于当下制造业的升级逻辑出现了严重失衡。多数中小工厂的自动化改造主要目的是砍掉人工成本、压缩薪资开支。技术升级带来的效率红利全部转化为企业账面利润,没有反哺就业、回流市场或激活消费。
生产率在持续提升,但创造消费、支撑市场的劳动者群体收入空间不断被挤压。生产端越来越高效,消费端却越来越疲软,生产和消费的循环链条彻底断裂。机器只能完成生产,无法创造消费;可以提升效率,但无法盘活市场。
制造业真正的健康发展需要生产、就业、消费三者的良性循环。技术升级的终极目标不是用机器取代所有人,也不是通过极致的低成本内卷同行,而是用技术赋能产业、稳定就业、激活市场。只有让劳动者稳得住收入、有能力消费,市场才有源源不断的订单,工厂的先进设备才有活可干,产业升级才有真正的意义。
效率从来不是经济发展的唯一标准,供需平衡、民生稳定、循环畅通才是制造业长久发展的根本答案。













