

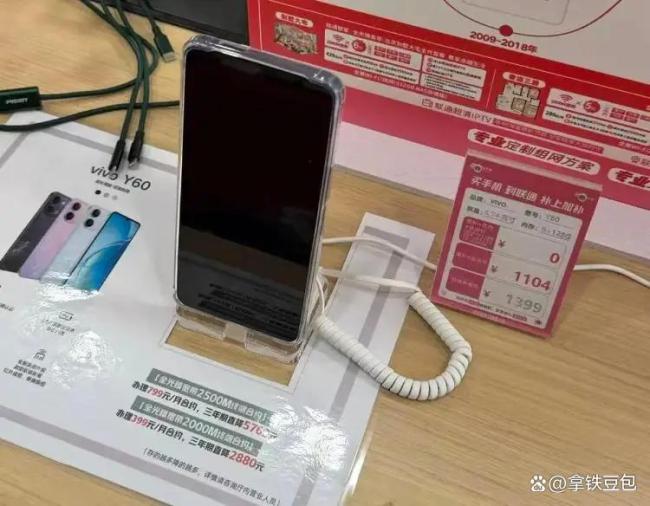
三大运营商被指放网贷 隐形借贷陷阱需警惕。风靡多年的信用购机模式,在监管严查下逐渐消失。无论是各大电信营业网点的醒目柜台,还是授权渠道的营销界面,曾经铺天盖地的各类分期买手机合约已经悄然下架。长期以来,走进门店的顾客几乎都会遇到零元购机、预存优惠等推销。许多用户原本只是为了办理常规的手机号码或宽带业务,却意外发现自己被套牢在长达三十六个月的消费金融债务中。
这种隐形借贷的推销手法极具迷惑性。有些消费者轻信业务员“在网三年就送手机”的承诺,几天后却收到金融机构发来的贷款成功短信,名下突然多出近两千元消费贷款。还有人在办理宽带套餐时,每月话费账单里被悄悄塞进了几十元的分期还款,同样需要持续还足三6期。更有甚者,业务员打着上门测网速的旗号进家门,擅自为老人更换运营商并办理千元设备分期。
这类分期业务最危险的地方在于悄然捆绑了个人征信。传统认知中,缴电话费与个人征信关系较弱,欠费停机通常只是断网断联。但一旦签下金融分期合约,这种关系就变成了强关联。用户看似每月交的是通信费,实则是通过运营商的返还资金向金融机构偿还贷款。一旦手机停机或者欠费,就会立刻触发借贷违约,导致消费者的个人信用报告留下污点。
从财报数据来看,运营商在手机终端销售上并不赚钱,捆绑合约中通常还要让利。之所以持续推崇这类业务,根本动力在于通过长周期合约深度锁定用户,以维持稳定的在网率与综合收入。用一部看似零元购的手机换取用户长达三年的长期留存,代价全由消费者承担。运营商利用广大群众对公共通信品牌的天然信任,把复杂的信贷合同包装成普惠福利。营业厅不仅弱化了金融贷款的风险提示,还将违约的惩罚成本完全甩给不知情的普通人。将基础通信服务异化成兜售借贷的渠道,本质上是在透支公共服务积累的信任底座。
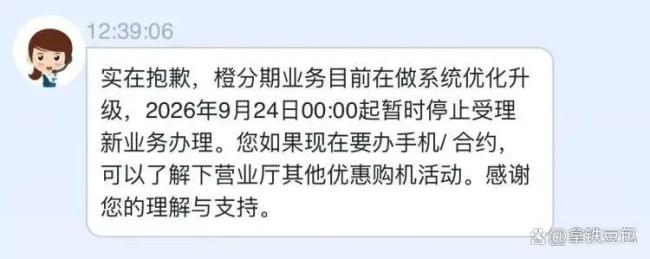
这种游走在灰色边缘的销售模式迎来了合规监管的严厉清算。中国人民银行与工信部等部门联合出台的金融营销新规即将施行,明令禁止各类含有虚假或容易引人误解的推广宣传。监管部门果断出手规范市场秩序,彻底斩断了通信业务与违规网贷暗度陈仓的利益链条。各大运营商集体叫停新增分期业务,既是监管倒逼下的合规纠偏,也是对行业违规扩张的一次警钟。
免费的赠礼往往暗中标好了隐秘的代价。叫停违规分期只是行业治理的第一步。面对各种业务推销,看清扣费名目与合同真相,守好自己的征信安全,远比一部所谓的免费手机更值得谨慎。













