

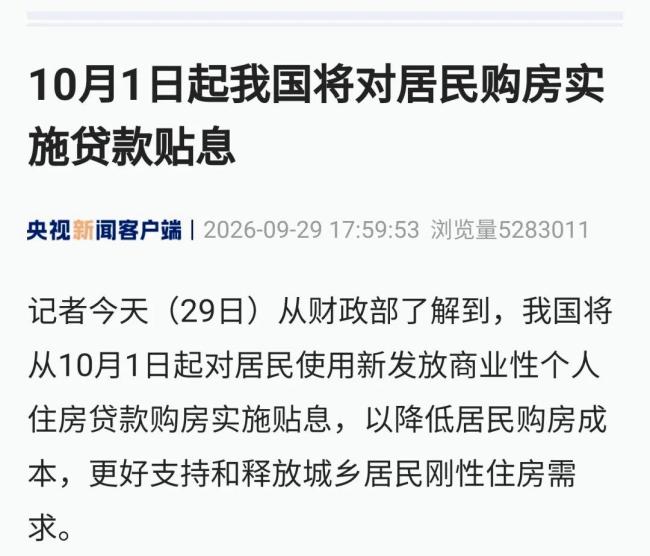
房地产迎来了重大政策调整。多部委联合发布通知,自10月1日起实施房贷贴息政策,贴息1个百分点,贴息贷款规模最多100万元。这意味着,百万房贷5年下来可累计节省5万元的利息,这笔钱全部由财政承担。这是中央财政首次对个人房贷进行贴息,显示出官方刺激楼市的决心。
在众多政策中,取消限购、降低首付、取消预售制乃至40年房贷等措施更多是锦上添花。真正的大招有两个:国家全面收房子和房贷大规模贴息。国家收储从供给端消化库存,贴息则从需求端降低成本。只有供求双向发力,才能真正稳住房价。然而,这两个大招都涉及真金白银,需要让利于民,且未必有长期效果。目前,国家收储未能全面推行,但房贷贴息迅速落地,显示了这一轮救市的紧迫性。
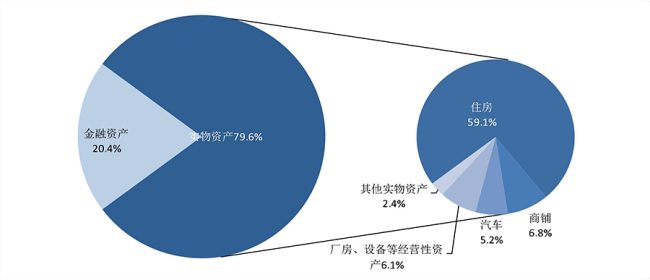
房地产关系到就业、投资和居民财富,我国居民家庭财富近60%集中在房产上。房价能否稳住不仅影响地产市场,更关系到促消费、稳增长的大局。

根据规定,房贷贴息针对首套住房,无论新房还是二手房都在其列,最高限额100万元,最多持续5年。这意味着刚需群体最能从中受益,100-200万区间的房子能享受到最大程度的贴息福利。不过,存量房贷置换、公积金贷款和保障房住房的贷款被排除在外。官方表示,公积金贷款已有相关政策支持,此次不叠加享受。
房贷贴息的资金来源主要是财政。据机构测算,如果新房贷和存量房贷全面贴息1%,每年开支或超3000亿元;如果仅针对新房贷,每年开支只需数百亿元。官方明确表示,资金总规模不设上限,按实际执行。用几百亿真金白银来撬动楼市,显然是效益最大化的选择。
房贷贴息之所以是大招,是因为它能改变买房成本,重塑购房者的投资预期。目前,我国首套房贷利率约为3%左右,贴息1%相当于直接将房贷降到2%甚至更低。这一数字已低于大多数城市的租金回报率,使得房子再次具有投资价值。房贷利率是买房的资金成本,租金回报率可视为潜在的年化收益,当后者大于前者,房产将从“负资产”变为“现金流资产”。
目前,内地租金回报率普遍回升,除了厦门等个别城市仍低于1.5%,广州已回到2%左右,多数二线城市接近3%。香港的经验也表明,租金回报率是房价反弹的重要支撑。当然,租金回报率只负责托底,稳住房价是第一步,指望房价再次大涨并不现实。房价要持续上涨,要么来自基本面的支撑,如经济高增速、人口高增长和涨工资预期,要么来自加杠杆的支撑,这与预期和信心密切相关。无论如何,房价触底将是大概率事件,但新一轮上涨还需要时间。












