

周二A股市场出现了震荡中有所回稳的态势。得益于以PCB板块为代表的AI硬件主线和房地产板块为代表的稳增长主线的活跃,上证综指等主要股指在午市后一度强劲拉升。但由于长假在即,后续买力跟进不足,主要股指尾盘有所受阻。尽管如此,周二的走势仍然显示出短线多头有尝试反击的意图,这有利于后续行情的演绎。
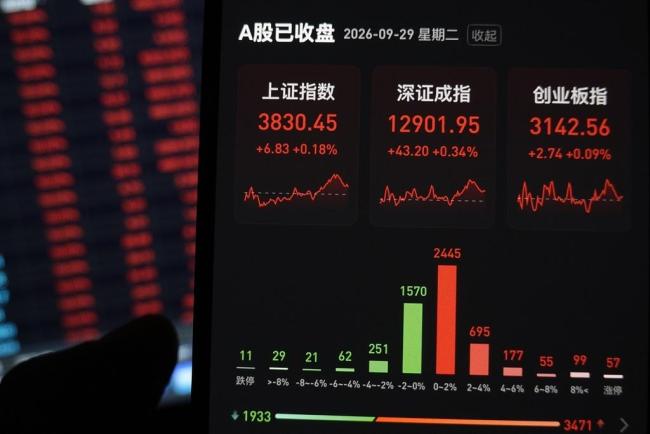
当前A股市场所处的环境渐趋复杂多变。全球经济面临国际油价高企和发达经济体国债收益率持续回升的冲击,对我国外贸带来新的挑战与考验。同时,我国居民资产负债表修复进程略低于预期,消费复苏难以达到预期,抑制了经济增长的潜能发挥。在此背景下,越来越多的分析人士预期未来会有进一步稳增长措施出台。一方面,核心城市的房地产政策持续松绑,强化了后续会有更多增量稳增长措施出台的预期;另一方面,在海外主要经济体国债收益率持续走高的背景下,我国国债收益率一直在低位,并在近几个交易日再度回落。周二,中金所国债期货各期主要合约均扬升,这意味着我国国债收益率再度走低,未来货币政策或有进一步宽松的可能性,进一步强化了稳增长的预期。
对于A股市场来说,这将带来较为直接的做多动能。货币政策的积极预期往往带来社会无风险收益率的进一步走低,从而强化当前资产荒的预期,有利于红利资产的强势。此外,稳增长措施如刺激消费、地产等也会给相关领域龙头带来股价上涨的催化剂。近期,以地产股、黄酒股为代表的新消费品种持续涨升,为A股动量资金带来了做多底气。
虽然稳增长预期强化了多头反击的底气,但长假在即,短线动量资金的加仓规模并不大,只是尝试性的反击。因此,在周二盘中,一边是稳增长受益预期的地产股等品种的活跃,另一边是AI硬件方向的PCB板块的走强。然而,量能相对有限,尤其是周二尾盘仍有一定的不愿持仓过节的套现盘涌现,导致多头虽尝试反击但效果有限。
不过,周二的缩量反弹仍具有一定的积极指向效应。当前A股所处的环境虽然错综复杂,但政策工具箱内容丰富,后续增量措施仍可积极期待,这必然会吸引一部分动量资金在接下来的行情里再度回补仓位。中美利差虽在近期持续走阔,但人民币汇率一直较为强势,意味着本土流动性趋向宽松,这也会推动动量资金进一步回补仓位,甚至包括科创资产方向。例如,部分动量资金开始尝试回补技术壁垒较高的PCB板块龙头品种。
多头在周二尝试性反击,虽然量能萎缩且反击效果不强,但A股的稳增长预期持续增强,人民币汇率较为坚挺,将赋予更多动量资金回补仓的底气。不排除动量资金在周三进一步回补仓位,方向可能是红利资产、技术壁垒高企的科创资产以及受益于稳增长预期的传统领域龙头品种。













