

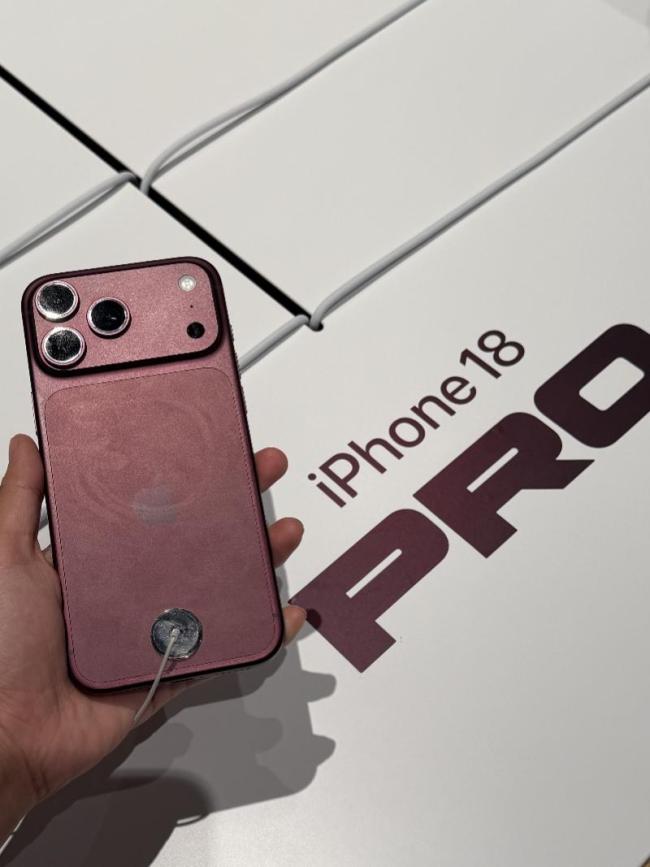
9月,苹果秋季发布会推出了iPhone 18 Pro系列以及首款折叠屏手机iPhone Duo。当网友们还在讨论Duo的正确读音时,跨境商家已经捕捉到了商机。
海外消费者尚未拿到iPhone 18 Pro真机,而iPhone Duo要等到10月中下旬才开始交付,但适配这两款新机的手机壳、铰链保护套、钢化膜等配件已经通过跨境电商销往全球。深圳供应链主导的配件竞速战正在跨境赛道上演。
这一轮iPhone新品周期中,配件市场的爆发力度远超往年。天猫平台数据显示,iPhone 18 Pro和iPhone Duo发布首周,相关配件搜索量暴涨600%;手机壳周环比成交额增幅超过300%,充电头成交额环比增长17倍。一款定价9.9元的新机配件三件套销量环比增幅超过1500%,不少国内消费者提前下单配件,等待新机到货。
跨境平台同样热度高涨。速卖通数据显示,8月起iPhone 18系列配件搜索量较7月上涨182%,“iPhone折叠屏”相关关键词搜索量暴涨8倍。截至发布会当日,仅手机壳和屏幕保护膜两类产品,平台新增商品就超过30万件,充电器、支架等配套品类也同步增加。
亚马逊平台上,与iPhone Duo相关的商品链接数量已突破1000个。Spigen、Mkeke等海外头部配件品牌集中推出铰链保护壳、外屏钢化膜等专属产品,单品售价高达数十美元,近一个月多款配件销量破千。
社交电商TikTok Shop上,话题#iPhoneduo相关短视频数量突破4.29万条。酒红色折叠保护壳单条短视频收获8.5万点赞,白色分段式保护壳一周内获得16.2万点赞。创作者的内容重心从展示外观渲染图转向铰链开合测试、防摔实测。海外买家最关心的是配件能否保护转轴,同时不影响手机开合与握持手感。
长期以来,直板手机配件赛道同质化严重。1688平台数据显示,手机壳、数据线等标品中有超过68%的产品共用公模方案,行业平均毛利率跌破15%。每一代iPhone迭代后,多数配件仅调整外观开孔,很快再度陷入低价竞争。
iPhone Duo折叠机型的问世为3C配件行业打开新的增长空间。IDC报告预测,2025年全球折叠屏手机出货量将达到2060万台,同比增长10%;受苹果首款折叠iPhone拉动,2026年全球折叠机市场增速将提升至30%,2029年前保持17%的年复合增长率,配件红利正从直板机向折叠屏迁移。
与传统直板手机配件相比,折叠屏配件的产品逻辑发生了本质变化。传统手机壳只需要兼顾防摔、手感与磁吸功能;折叠手机分为两段机身,铰链是核心脆弱部件,配件厂商需要设计多段式壳体和可活动铰链保护结构。全包铰链保护壳的价格区间在100元至300元,溢价来源于结构研发难度。
MagSafe磁吸方案也无法直接沿用旧款设计。折叠机身内部空间重构,磁吸点位和受力方式全部重新调整。产品材料持续升级,除了常规TPU、真皮之外,凯夫拉纤维、金属支架等材料被更多用于高端保护壳。折叠屏配件不再是简单更换图案和配色的标准化商品,产品细分需求持续增加,给品牌留出差异化空间。
赛道分化已经显现:一部分商家继续深耕低价白牌标品,另一部分企业抓住折叠屏机遇,投入结构研发,跳出单纯价格战。折叠机型结构越复杂,用户需求越细分,配件行业越有机会孵化出独立品牌。
中国跨境3C卖家的核心优势在于深圳及周边高度集聚的电子产业带。模具、注塑、打样、组装全链条配套成熟,供应链企业拿到机型泄露图纸后可以快速完成开模、打样与量产。这也是为什么海外消费者还没拿到真机,国内生产的配件已经登上全球电商平台。
不过,行业竞争已经进入下半场,快速开模上架仅仅是入场资格。全球手持设备配件市场2024年市场规模约1666亿美元,预计2025至2030年复合增长率6.1%。市场持续扩容,但国内手机配件相关企业数量高达48万家,参与者众多,依靠抢先铺货、堆砌SKU的模式很难长期站稳脚跟。
当所有厂商都具备快速量产能力时,竞争核心转向产品研发与品牌力。安克创新、绿联科技从充电线材切入智能硬件;图拉斯将手机壳打造为结构研发类产品;PITAKA依托芳纶纤维材料建立差异化标签。头部企业已经摆脱拼速度、拼低价的竞争逻辑,依靠材料创新、结构设计、品牌运营拉开差距。
抢到首发流量只是短期收益;能否借助折叠手机产品变革,完成从“供应链代工”到“品牌化产品”的转型,才是3C配件出海企业需要回答的长期命题。













