

首套房贷财政贴息条件背后有何考量 四道门槛筛选刚需。看到“重磅!贷款买房国家贴息”的热搜,很多人会立刻点进来计算自己能省多少钱。有人认为这是刚需的福音,可以节省数万元;也有人看完条件后直接吐槽,觉得与自己无关。本文将详细解释谁能享受这项政策、能省多少钱、有哪些门槛以及如何避坑。
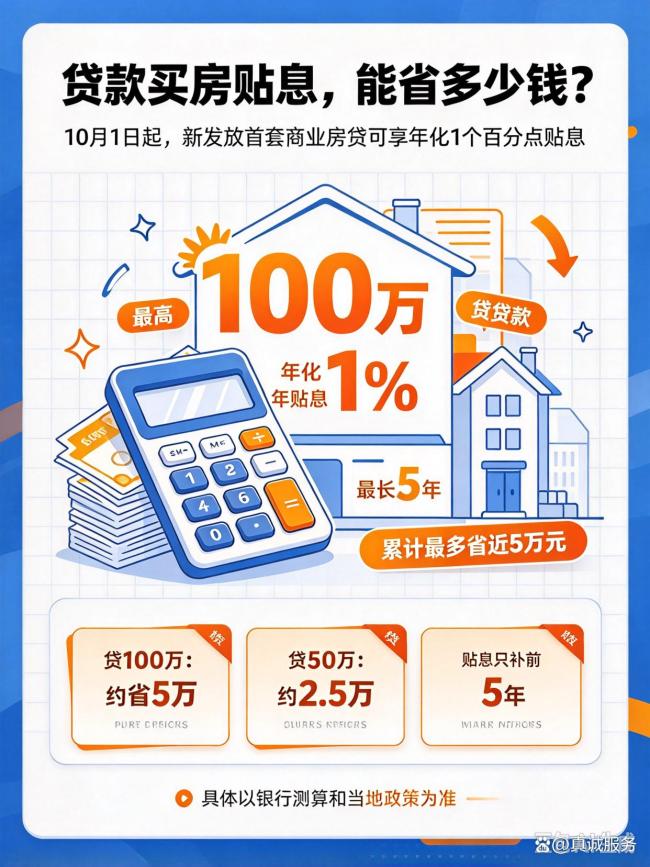
尽管政策听起来不错,但要享受到这项福利,需要满足几个严格条件。首先是贷款必须是10月1日后新发放的商业贷款。已经放款的存量房贷不在贴息范围内。公积金贷款也不适用,只有组合贷中的商业部分符合条件。其次是必须是家庭首套住房,二套房和三套房无法享受。第三,房屋面积不超过120平方米,总价不超过150万。最后,政策暂定实施一年,从2026年10月1日开始执行。
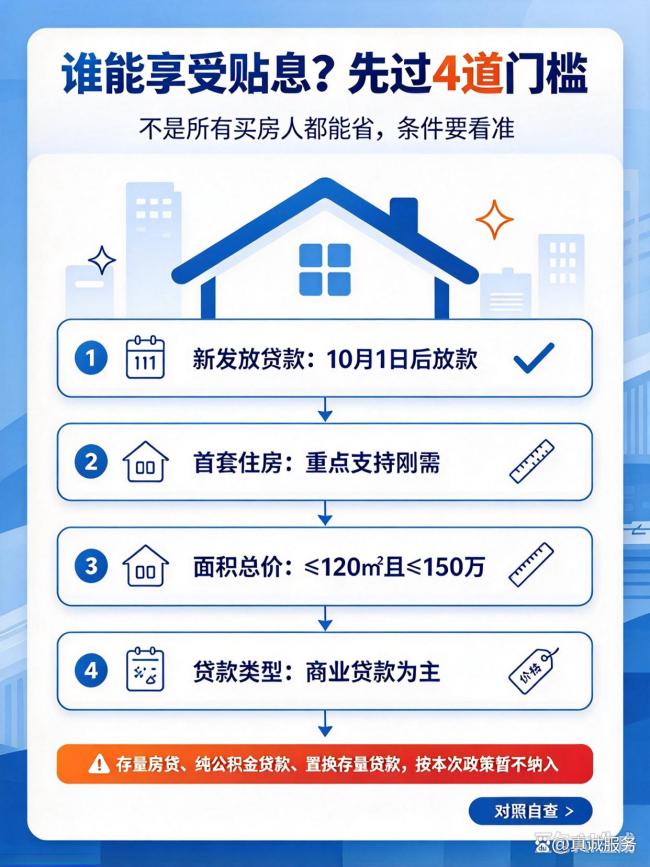
很多人会问为什么只给新购房贴息而不照顾存量业主。政策的核心目标是支持刚性住房需求,鼓励刚需群体购房。限定120平方米和150万是为了避免资金流向大户型和高价房,确保精准滴灌普通家庭。覆盖所有存量房贷会导致财政压力巨大,而定向支持新发放的刚需贷款成本可控,效率更高。然而,存量业主的压力确实存在,他们的呼声反映了普遍的民生痛点。
为了帮助大家更好地理解和利用这项政策,以下是几点实用建议。首先,检查贷款时间是否在2026年10月1日后,确认房屋是否为首套,面积和总价是否符合要求,贷款类型是否为纯商业贷或组合贷中的商业部分。其次,避免常见的误区,如误以为贴息覆盖整个贷款周期,二手房不能享受贴息等。最后,在办理贷款时主动询问银行关于贴息的具体流程,并确认自己的资质。
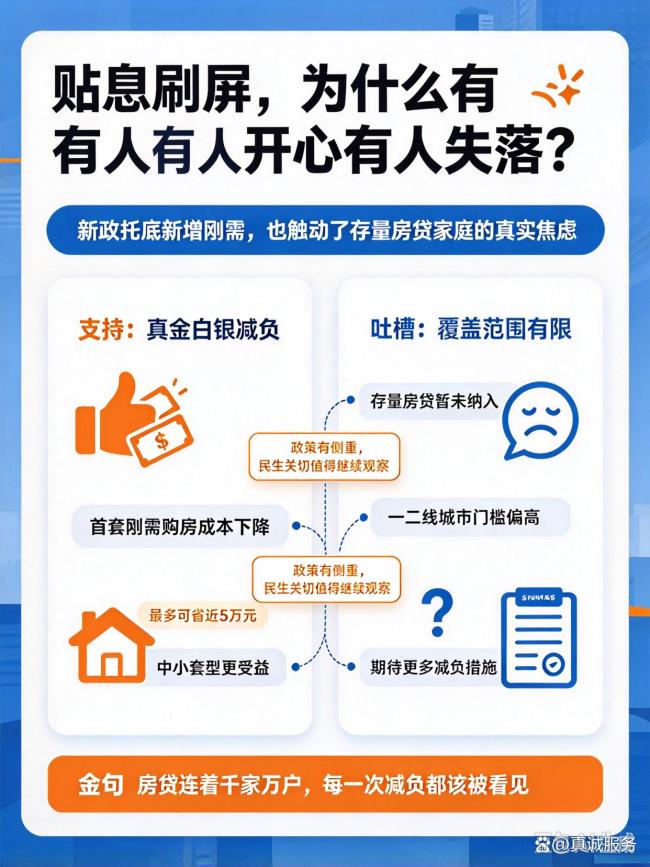
这次新政引发了广泛的讨论。支持者认为这对刚需家庭是个好消息,减轻了购房负担。反对者则认为真正需要减负的是存量房贷业主,政策覆盖面太窄。实际上,政策很难一步到位照顾到所有人,有侧重是正常的。未来可能会有更多针对存量房贷的优化措施出台,以进一步缓解普通家庭的负担。














