

国庆假期刚开始,车圈9月的成绩单已经陆续出炉。很多人关注国内排名的争夺,却忽略了销量背后的深层逻辑。
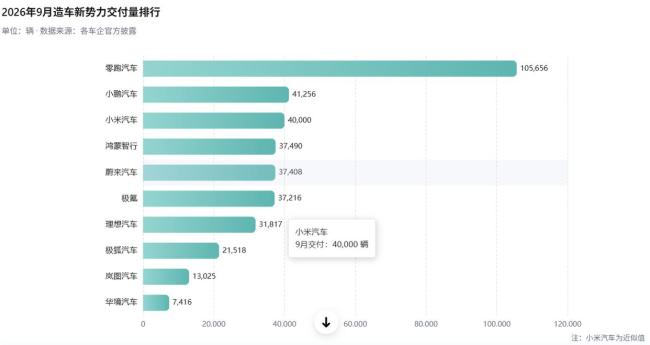
造车新势力中,零跑9月全球交付105656台,连续三个月站稳十万辆关口,同比增长59%。这是新势力中第一个实现十万辆销售的品牌。十万辆是供应链议价和成本摊薄的关键门槛,跨过这个门槛,才算真正具备了穿越周期的能力。
三万到四万区间的竞争尤为激烈。小鹏交付41256辆,小米突破4万台,鸿蒙智行37490台,蔚来37408台,极氪37216辆。五六个品牌挤在同一个区间里,首尾差距仅几千台,靠前的几家差几百台就能换好几个名次。产品定位相似,续航、智驾功能你追我赶,竞争异常激烈。
理想9月交付31817辆,刚好卡在三万梯队边缘。较小的品牌也在各自赛道寻找生存空间。极狐9月卖了21518辆,同比增长33.87%;岚图交付13025辆,前三季度累计增长19%;华境汽车交付7416台,连续五个月保持增长。
传统车企方面,节奏更为稳健,基本盘也更扎实。比亚迪9月卖出46.36万辆新能源汽车,领跑全行业。其中纯电动27.31万辆,同比增长33%;插电混动18.36万辆。吉利9月总销量29.2万辆,创下年内新高,新能源占比超过65%。旗下极氪单月交付37216辆,同比增长超一倍,成为集团核心增长引擎。奇瑞9月总销量29.23万辆,其中新能源13.33万辆,连续六个月破十万。长安启源9月交付46507辆,累计销量突破百万;深蓝汽车交付30185辆,稳稳站上三万台台阶。广汽埃安交付35494辆,同比增长21.91%,连续7个月保持正增长。上汽通用五菱9月交付132045辆,依靠高性价比深耕大众市场,基本盘一直很稳。东风本田9月全系销量17932辆,环比增长19%,逐步找回电动化转型的节奏。
出口已经成为决定车企全年排位的核心变量。奇瑞9月出口20.78万辆,同比增长51%,刷新中国乘用车单月出口的历史纪录。前三季度累计出口155.12万辆,已经超过去年全年的出口总量。对奇瑞而言,出口已成为与国内市场平起平坐的核心增长极。
比亚迪紧随其后,9月出口18.07万辆,持续保持高位输出。作为国内最早规模化出海的新能源品牌,它在东南亚、拉美、欧洲都建立了完整的销售服务网络。出口不仅贡献销量增量,还能消化国内产能,对冲单一市场的波动风险。
零跑9月海外出口超2.7万台,1到9月提前完成全年目标。依靠高性价比切入大众市场,快速铺渠道,海外市场已成为零跑的重要支撑。小鹏、蔚来等新势力也在加速布局欧洲、东南亚,虽然单月量还不大,但铺垫已做足。上汽、吉利、长安等传统车企,也稳步推进新能源车型出海。
现阶段中国车企出海主要靠性价比,品牌溢价尚未建立,汇率波动、贸易壁垒、各地认证门槛都是潜在风险。售后体系、品牌认知需要长期努力,不是短期冲量就能实现的。但大趋势明显,国内存量竞争日益激烈,海外市场成为所有头部玩家必须拿下的战场。谁能先在海外建起品牌认知,实现规模化交付,谁就能在下一轮竞争中占据更多主动权。对车企而言,没有永远的领跑者,也没有绝对的安全区,能走到最后的是那些看得长远、步步扎实的玩家。













