

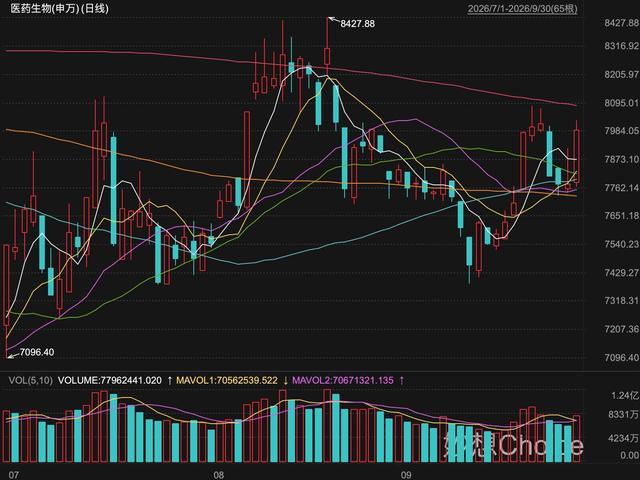
今年三季度,A股生物医药行业呈现出显著的结构性分化。据Choice数据,第三季度上证指数下跌6.16%,深证成指下跌20.47%,创业板指下跌27.80%。与此同时,申万医药生物指数逆势上涨10.12%,成为市场亮点。不过,医药板块内部涨幅并不均衡,创新药及医疗研发外包(CXO)、生物制品等方向领涨,而中药、化学制药等板块涨幅明显靠后。
个股方面,近岸蛋白和五洲医疗表现突出,自7月1日以来分别累计上涨345.53%和312.44%。相比之下,华兰股份同期下跌39.49%。这种涨跌分化背后是产业景气度与政策预期的双重催化。今年以来,创新药对外授权交易快速增长,叠加《医药工业发展“十五五”规划》出台,推动创新药、CXO等赛道热度持续升温。仿制药企及中小原料药企则加速出清。当前医药板块更多是二级市场对预期的押注,尚未完全转化为实质业绩。
业内人士指出,医药板块内部存量博弈特征明显。政策预期驱动资金持续向有政策催化、有出海预期的赛道集中,缺乏远期定价逻辑的板块可能被边缘化。
三季度申万医药生物逆势上涨10.12%,主要动力来自创新药产业链景气度的持续兑现。国家药监局披露,2026年1-8月,国内创新药对外授权交易总额突破1200亿美元,同比增长36%,接近2025年全年规模。此外,行业利润端明显修复。中银国际证券报告显示,2026年上半年申万医药板块实现营业收入1.26万亿元,同比增长2.21%;扣非归母净利润986.71亿元,同比增长18.85%。尽管如此,细分行业间仍存在较大差异。CXO板块二季度营收同比增长27.73%,扣非归母净利润同比增长66.34%,而传统制药板块则面临集采续约、医保谈判降价等压力,营收同比下降1.52%。
政策端也进一步加剧了这一分化。工信部等十部门联合印发的《医药工业发展“十五五”规划》提出到2030年规模以上医药工业企业营业收入超过3.5万亿元,并加快新技术赋能药物研发。上海市卫生和健康发展研究中心主任金春林表示,规划本质上是政策端推动的一场资源重组。在存量博弈下,资金会持续向有政策催化、有出海预期的创新药、CXO等方向集中,而传统仿制药和流通等缺乏远期定价逻辑的板块可能被边缘化。金春林同时提醒,创新药并非没有风险,其内部也会分化,关键取决于管线中的真实含金量、全球化授权或自主出海的兑现能力,以及现金流自给能力。
从个股表现来看,目前医药板块更多是二级市场对预期的押注。五洲医疗第三季度大涨312.44%,主要由于跨界电机控制芯片领域的战略决策。公司通过发行股份及支付现金的方式收购旋智电子科技(上海)有限公司100%股权,复牌后股价连续录得4个涨停。虽然公司主业出现修复,但收购方案尚未正式落地,股价能否顺利兑现仍需观察并购进展及整合效果。
近岸蛋白的上涨则更多来自概念和政策利好的助推。默沙东与Moderna合作的个性化mRNA癌症疫苗III期临床取得阳性结果,加之《医药工业发展“十五五”规划》将mRNA疫苗写入新型疫苗方向,推动近岸蛋白股价大幅上涨。然而,公司基本面并不理想,2024年、2025年归母净利润亏损逐年扩大,募投项目延期且投入进度缓慢。若后续业绩无法改善,估值回调的压力不容忽视。
华兰股份三季度股价下跌39.49%,反映出市场对公司转型预期的落空。公司通过设立全资子公司布局AI制药,一度推高股价,但随着中报披露及第二大股东减持,股价应声下跌。2026年上半年,公司营业收入下降3.47%,归母净利润下降82.46%,扣非净利润由盈转亏。AI医药业务仍处前期布局阶段,未转化为实质业绩,导致二级市场预期降温。
在行业景气度与政策催化下,生物医药企业纷纷向创新药、AI制药等方向转型,但二级市场的估值不能只靠预期和概念支撑。中泰证券研报指出,创新药及产业链仍是当前医药板块中产业趋势最明确、最具成长空间的子行业,但在前期涨幅扩大后,行情驱动力将从估值修复逐步切换至订单、临床数据和商业化兑现。













