

国内新能源车企占据了车市近三分之二的份额,但正面临增量不增利的问题。摩根大通发布的汽车行业年度展望报告深入剖析了行业现状,指出全行业利润已下调超过40%。
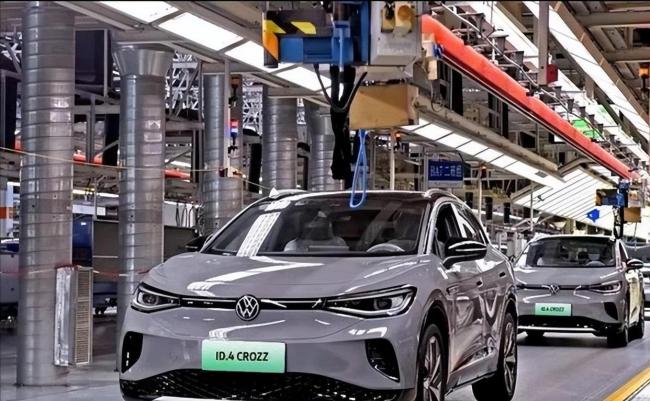
根据乘联会的数据,2026年国内新能源乘用车零售渗透率达到65.2%,创历史新高。然而,这种高渗透率并未带来整体车市的增长。当新能源汽车销量增加时,实际上是从燃油车市场抢夺份额,导致存量博弈而非创造新的需求。摩根大通对此持谨慎态度,认为有政策刺激的情况下,国内乘用车需求基本持平;若无补贴支持,需求可能下降约5%。
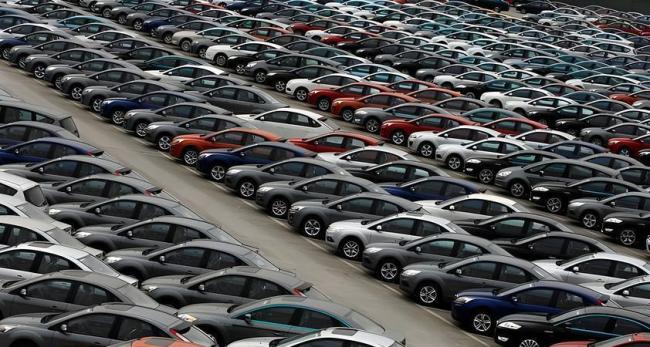
目前,行业内存在明显的过剩产能问题,终端折扣力度持续处于高位,部分车型成交价大幅低于指导价。摩根大通将2026年中国汽车国内零售需求预测从-4%下调至-15%,批发需求预测也从+1%调整为-4%。预计2027年需求仍会下降约5%。
出海成为一些车企的选择,摩根大通认可中国汽车品牌的全球竞争力。预计到2026年,中国汽车品牌在全球的海外市场份额将超过8%,排除美国市场后可达11%~12%。到2030年,中国品牌在欧美以外市场的份额有望达到30%~40%。然而,海外市场也存在贸易和政策风险,欧盟已经对中国纯电动车征收反补贴关税,并且针对插混车型的贸易防御措施风险也在上升。此外,还有工业加速法案中的本地含量要求、最低售价限制等规则门槛。因此,出海不仅需要在当地建厂,还需要搭建本地供应链和服务体系。比亚迪、奇瑞、小鹏等车企已经开始布局海外产能,但这条路充满挑战,包括更高的资本开支、更长的产能爬坡周期以及复杂的劳工和监管问题。
尽管销量增长,但盈利预期却不断下调。摩根大通的预测比市场一致预期还要低10%~11%。当前车企面临多重压力:价格战导致终端折扣力度难以收住,成本上升(如存储芯片价格上涨)进一步挤压利润空间,研发费用持续高昂,出海投资巨大。例如,零跑将2026年的盈利指引从50亿元下调至30亿元。整个行业都面临销量增长但利润未见明显提升的局面。
产业链下游也受到影响,部分大型经销商出现自由现金流转负。如果价格战持续,压力将传导至现金流,最终可能引发行业危机。因此,摩根大通建议中国汽车行业需进一步整合产能,解决过剩问题。行业进入新阶段的核心命题不再是新能源替代燃油车,而是如何在现有供给中找到生存之道。未来讨论电车行业的拐点时,应关注过剩产能何时真正退出市场,以实现合理的利润分配。















