

耐克在过去五年累计蒸发超过2100亿美元,跌幅超过80%,而自2026年以来再跌超45%。10月1日公布的2027财年一季报显示,总营收为112亿美元,同比下滑4%,大中华区营收11.8亿美元,按固定汇率计算下滑26%,已连续九个季度负增长。面对年轻人对大牌的“祛魅”和运动消费场景的碎片化,耐克正努力找回消费者的关注。
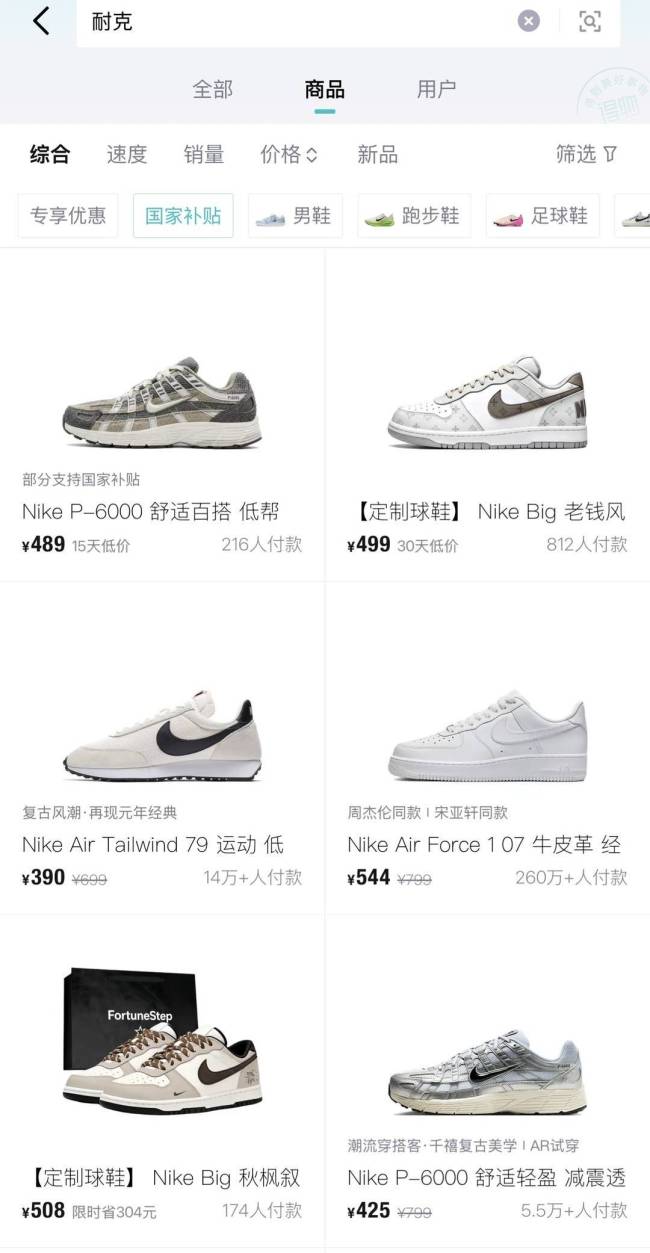
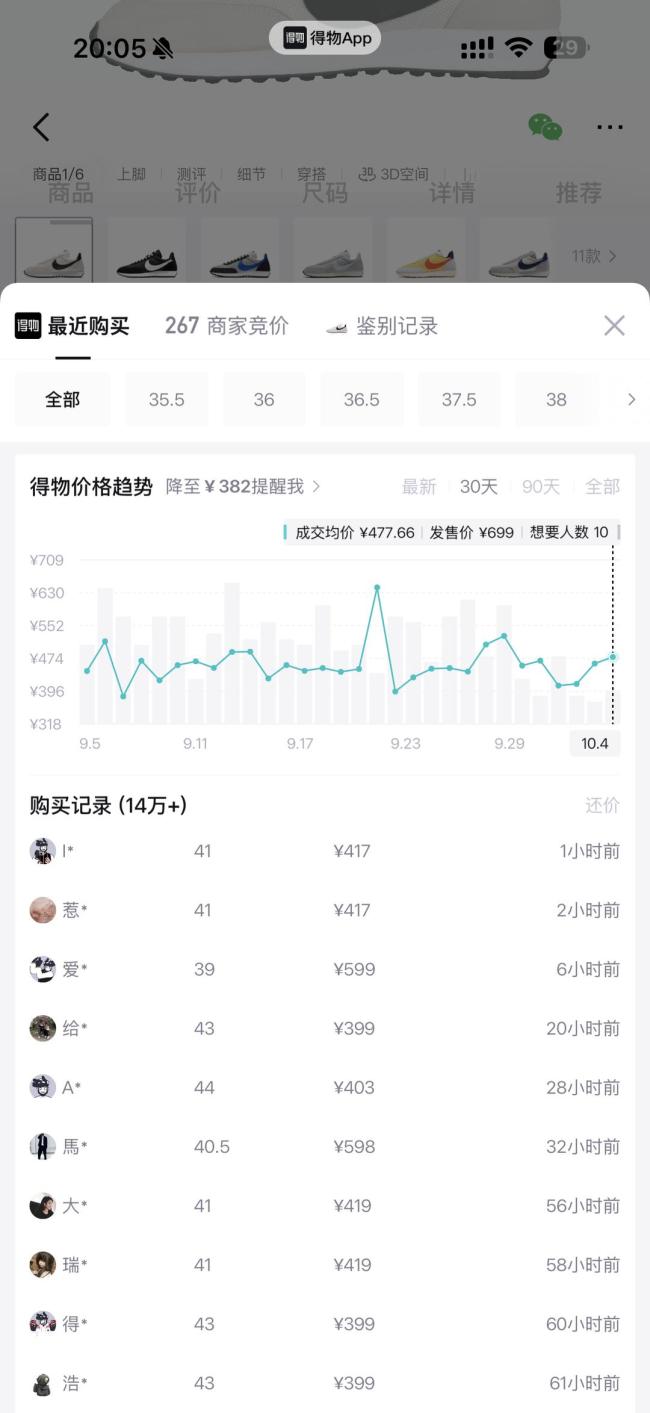
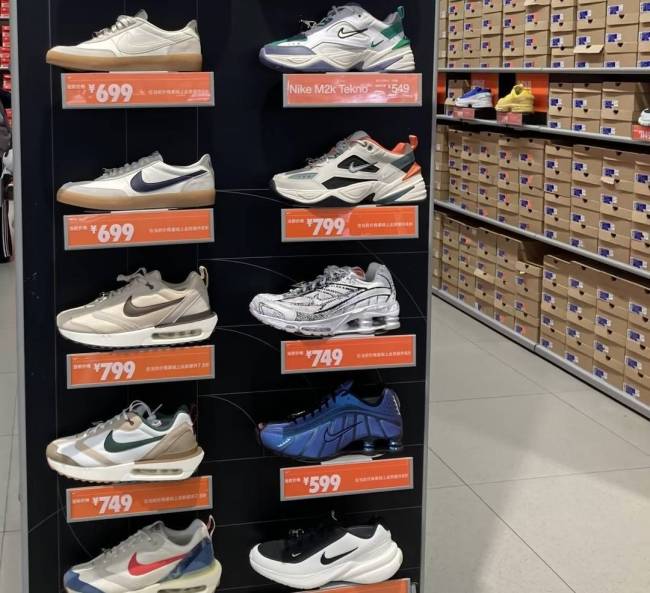
过去,一双限量鞋“排通宵都抢不到、转手能翻几倍”,是很多人对耐克的最初记忆。然而现在,年轻消费者认为耐克还是牌子,但不再愿意为此多花钱。即便耐克在全球营收上仍然领先,其品牌魅力也在逐渐流失。一名有近十年收藏史的球鞋爱好者表示,如今鞋圈群消息寥寥,耐克新款很快进入折扣店,收藏价值大不如前,他转向了国产品牌的联名款。新一代消费者的选择标准从“体面和潮流”转向“舒服和日常”,不再为一个logo支付溢价。价格体系的失控进一步削弱了品牌在核心用户心中的地位。
更根本的问题在于产品与叙事的双重落后。近年来,耐克重心偏向复刻老款和限量发售,对大众跑鞋和篮球鞋基本盘的投入减少,而国产跑鞋在碳板、超临界发泡等核心技术上已经追平甚至超越。正如一位专家所言:“品牌故事讲得再好,也换不来一双真正合脚的鞋。”
运动消费市场正在急速裂变,每一块细分市场都有自己的“主场冠军”。跑步爱好者喜欢HOKA、昂跑,徒步者选择萨洛蒙、始祖鸟,瑜伽与Lululemon画上等号,亚瑟士和新百伦有自己的固定人群,马拉松赛道则被安踏、李宁、特步等国货牢牢占据。耐克试图用一个品牌精神覆盖所有运动,结果在每个领域都成了“客场作战”。
数据印证了这场“主场流失”。据各公司财报,2025年安踏集团营收802.19亿元,同比增长13.3%,连续四年位居中国市场第一,市占率约21.8%;安踏、李宁、特步、361度四大国产品牌2025年营收总和达1351.14亿元;2026年上半年,安踏营收435.1亿元,规模超过李宁、特步、361度三家之和。每一块被瓜分的场景背后,都可能是一群之前深度认可耐克的消费者。
耐克尝试通过渠道改革自救,自2027年1月1日起全面终止滔搏、宝胜两大经销商在中国内地的线上平台销售,把线上收归自营,试图重建价格体系、重掌定价权。但多名专家认为,渠道收权只能暂时止血,无法解决根本问题。耐克真正的危机不是“卖便宜了”,而是“没人愿意追了”。行业普遍判断,耐克收入下行的压力短期内难以逆转,真正回到增长轨道最早也要等到2028财年。
当年轻人不再为大牌买单,市场竞争者不断涌现时,这个曾经靠一个logo通吃天下的王者要重新赢回主场,需要在每一个细分场景里认真做一双对得起消费者的鞋。















