

华尔街对人工智能的痴迷正在压倒包括利率飙升在内的所有风险。投资者继续将资金投入市场中规模最大的科技股,推动股指逼近历史新高。尽管市场情绪亢奋,但潜伏的风险也变得愈发尖锐,尤其是长期美国国债收益率已接近数十年来最高水平。

上周,30年期美债收益率一度达到5.69%,10年期美债收益率突破5.3%,两者均为2002年以来首次达到这一水平。然而,科技股依然守住了涨幅——纳斯达克100指数上周五创下新高,今年以来累计上涨22%;标普500指数距离8月创下的历史高点不足1%。过去三个月,微软、英伟达和苹果等科技巨头推动了标普500指数和纳斯达克100指数的上涨。
投资者对这轮涨势的信心很大程度上建立在对科技巨头即将公布的财报抱有极高预期之上。华尔街预计,科技行业第三季度每股收益将增长超过65%,增速仅次于能源行业。这将帮助推动标普500成分股整体EPS增长超过24%。如果这一预期实现,这将是该指数EPS连续第三个季度实现超过20%的增长。
过去三年,AI一直是股市上涨的主要驱动力,尤其是科技股。各家公司投入数千亿美元建设支撑这项新兴技术所需的基础设施。这些资本支出为投资者创造了一个良性循环:进行大规模支出的巨头企业因为AI业务取得进展而股价上涨,而从芯片制造商到数据中心建设公司等获得这些资金的企业,也随着营收开始腾飞而同步上涨。
然而,围绕AI的市场情绪多次在兴奋与担忧之间摇摆。华尔街专业人士质疑何时以及是否能够看到这些巨额资金投入所带来的回报,并思考这项技术可能对人类构成的风险。此外,市场还在应对中东战争、油价飙升引发的顽固通胀,以及美联储今年再次加息的可能性。
这种来回拉锯推动资金在软件股与硬件股之间轮动,随后又重新回到“科技七巨头”。这些巨头今年上半年表现落后,但自7月底以来已经跑赢大盘。这一切共同造就了一个复杂的交易环境。投资者不能忽视推动AI相关股票上涨的惊人动能,但股市遭遇抛售的威胁确实存在,尤其是在利率处于极高水平、AI领域的资本支出者需要借入越来越多资金来为其雄心勃勃的计划提供融资的情况下。
至少目前来看,市场似乎已经接受利率将在更长时间内维持高位这一现实。但鉴于科技企业强劲的盈利能力,尚不清楚这种情况能够持续多久,也不清楚利率达到什么水平后,痛苦才会开始对科技股产生实质性影响。
在基准10年期美债收益率约为5.3%的情况下,继续上升的空间已经不大。如果10年期收益率升至6%,情况将完全不同。上一次10年期美债收益率触及5%是在2023年,当时这一水平仅短暂出现。标普500指数当年上涨24%,开启了连续三年实现两位数百分比涨幅的行情。当时的理论是,收益率上升并未终结这轮涨势,因为涨幅由“科技七巨头”引领,而这些公司资产负债表上拥有巨额现金、债务负担较轻,因此有能力承受更高的融资成本。
但今年情况已经发生变化。大规模AI基础设施支出促使这些公司通过出售股票和发行债券来筹集所需资金。主要AI资本支出者谷歌、亚马逊和Meta Platforms的年度自由现金流均已转为负值。尽管如此,这些公司的信用评级目前尚未受到影响。
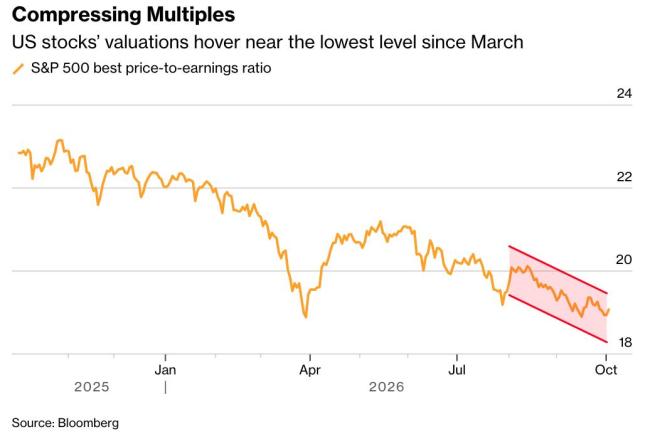
更高的收益率已经冲击了市场其他领域,并导致标普500指数估值倍数压缩。目前该指数的远期市盈率已降至19倍以下,低于5月份超过21倍的水平。尽管标普500指数距离历史高点不足2%,但从对利率敏感的小盘股、到银行和公用事业公司,几乎所有板块都遭到重创。而市场中许多最具投机性的领域,例如尚未实现盈利的科技公司以及资产负债表最薄弱的企业,自美联储上月三年来首次加息以抑制通胀以来,表现均落后于股市基准指数。
对于美国股市而言,这是一个独特的时刻——AI交易正在支撑指数层面的市场表现,但与此同时,市场也正面临历史上往往会导致剧烈波动的环境——地缘政治风险不断上升、利率走高,以及美国中期选举带来的不确定性。考虑到过去几年科技股一直是市场上涨的主要驱动力,投资者目前最大的担忧在于:如果这些股票开始失去动能,整个市场的强势是否会受到威胁?















