

β-氧化镓单晶片是一种基于β-氧化镓(β-Ga2O3)材料制成的半导体单晶片。β-氧化镓是一种直接带隙的宽禁带氧化物半导体,具有约4.9 eV的禁带宽度,具有优异的电气性能,如高击穿电场强度(8 MV/cm)和高紫外透过率。这使得β-氧化镓单晶片在高功率、耐高压、紫外探测器等领域具有重要应用。与传统材料如Si、SiC和GaN相比,β-氧化镓在制造超高功率元器件时表现出更低的损耗,且具有更强的耐压性能,是未来高功率、高频、高温等高端器件的关键材料之一。
据环洋市场咨询(Global Info Research)调研团队最新报告《 2026年全球市场β-氧化镓单晶片总体规模、主要生产商、主要地区、产品和应用细分研究报告--环洋市场咨询(Global Info Research) 》显示,按收入计,2025年全球β-氧化镓单晶片收入大约92.18百万美元,预计2032年达到547百万美元,2026至2032期间,年复合增长率CAGR为29.3%。
图. β-氧化镓单晶片,全球市场总体规模
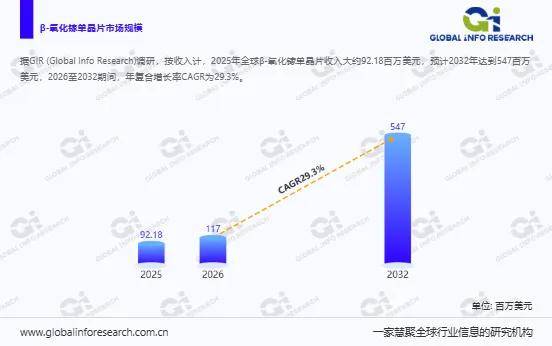
图. 全球β-氧化镓单晶片市场前十强生产商排名及市场占有率(基于2024年调研数据;目前最新数据以本公司最新调研数据为准)
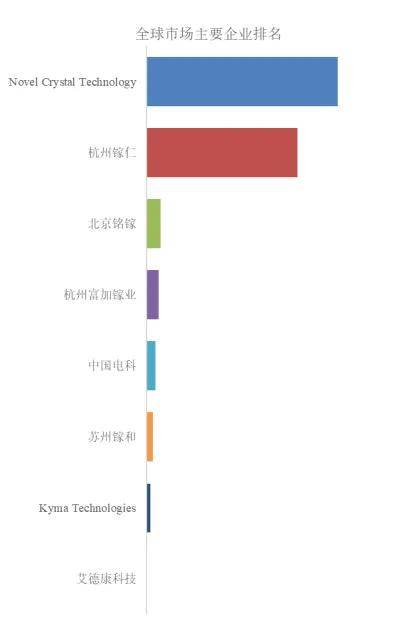
根据环洋市场咨询(Global Info Research)头部企业研究中心调研,全球范围内β-氧化镓单晶片生产商主要包括Novel Crystal Technology、杭州镓仁、北京铭镓等。2024年,全球前三大厂商占有大约94.0%的市场份额。
图. β-氧化镓单晶片,全球市场规模,按产品类型细分,4英寸处于主导地位
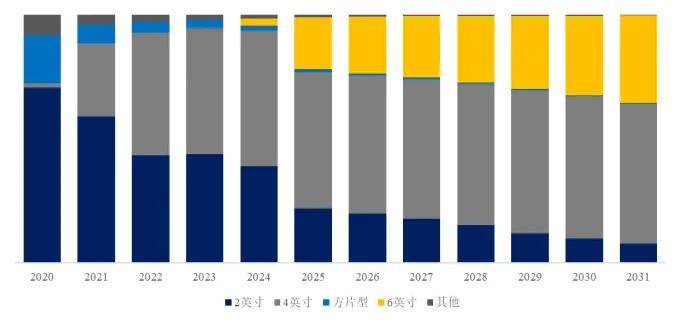
就产品类型而言,目前4英寸是最主要的细分产品,占据大约54.8%的份额。
图. β-氧化镓单晶片,全球市场规模,按应用细分,教育科研是最大的下游市场,占有53.2%份额。
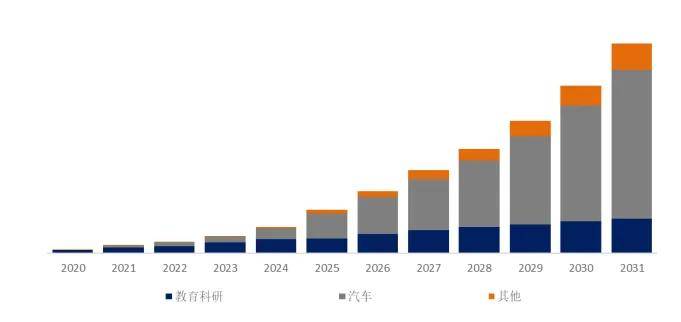
就产品应用而言,目前教育科研是最主要的需求来源,占据大约53.2%的份额。
图. 全球β-氧化镓单晶片规模,主要生产地区份额(按产值)
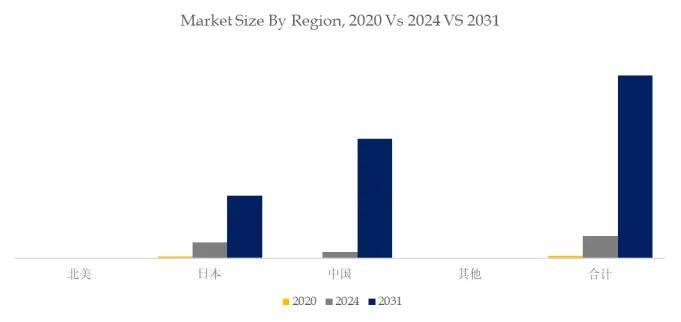
图. 全球主要市场β-氧化镓单晶片规模
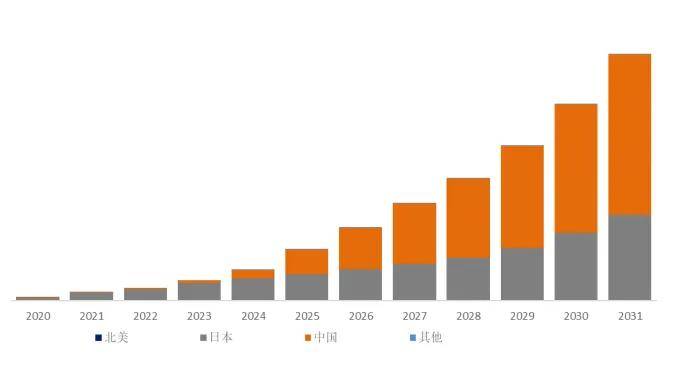
主要驱动因素:
β-氧化镓单晶片的主要驱动因素主要包括以下几个方面:
1. 材料性能优势
β-氧化镓具有宽禁带(约4.8-4.9 eV)、高击穿电场强度(8-10 MV/cm)、高紫外透过率等特性,使其在高功率、耐高压、紫外探测等领域具有独特优势,尤其适合替代传统硅、碳化硅(SiC)和氮化镓(GaN)材料,满足新能源汽车、智能电网、5G通信等对高效能器件的需求。
2.应用领域拓展
随着新能源汽车、光伏逆变器、智能电网等行业的快速发展,对高功率、高效率半导体器件的需求激增。β-氧化镓单晶片在功率电子器件、紫外光电器件、深紫外探测等领域展现出巨大潜力,推动了市场对β-氧化镓单晶片的需求增长。
3.技术进步与成本降低
晶体生长技术的不断进步,如直拉法(CZ)、导模法(EF)、垂直布里奇曼法(VB)等,使得高质量、大尺寸的β-氧化镓单晶片生产成为可能。同时,生产工艺的优化和规模化生产降低了制造成本,增强了产业竞争力。
4.政策支持与产业布局
国家和地区对新型宽禁带半导体材料的重视和支持,为β-氧化镓单晶片的研发和产业化提供了政策保障和资金支持。日本、美国、中国等国家在该领域的布局和投入,加速了技术突破和市场应用。
5.产业链协同发展
晶体生长、器件制造、封装测试等产业链环节的逐步完善,为β-氧化镓单晶片的产业化提供了支撑。上下游企业的合作与协同创新,推动了技术的快速迭代和市场的规模化发展。
主要阻碍因素:
1. 晶体生长技术难题
缺陷控制困难:β-氧化镓晶体生长过程中易产生位错、孪晶、堆垛层错等微观缺陷,这些缺陷会严重影响晶体质量和器件性能,导致漏电流增加、器件寿命缩短等问题。
生长环境要求苛刻:β-氧化镓在高温下易分解,需在高温高氧气环境下生长,对生长设备的密封性、气氛控制精度要求极高,增加了工艺复杂性和成本。
坩埚材料限制:目前常用的铱金坩埚和铂铑坩埚价格昂贵,且易被β-氧化镓分解产物腐蚀,限制了晶体生长规模和成本降低。
2.掺杂技术不成熟
p型掺杂困难:β-氧化镓主要表现为n型导电,p型掺杂技术尚未成熟,难以实现高效的p型掺杂,限制了p-n结器件和电场调制器件的设计与应用。
掺杂均匀性控制难:掺杂元素在晶体中的分布均匀性难以精确控制,可能导致器件性能波动,影响产品的一致性和可靠性。
3.设备与工艺配套不足
专用设备缺乏:现有的晶体生长和加工设备多针对传统半导体材料设计,缺乏针对β-氧化镓的专用设备,如高精度的晶体生长炉、刻蚀设备、抛光设备等,制约了生产效率和质量提升。
工艺兼容性差:β-氧化镓的物理和化学性质与传统半导体材料差异较大,现有工艺在刻蚀、掺杂、金属化等环节的兼容性较差,需要开发新的工艺技术和流程。
4.散热与封装挑战
导热性能差:β-氧化镓的热导率较低,高功率器件工作时产生的热量难以快速散发,易导致器件温度升高,影响性能和可靠性,需要开发高效的散热方案和封装技术。
封装材料与工艺:合适的封装材料和工艺需兼顾电气绝缘、机械强度、热稳定性等要求,目前相关技术和材料仍需进一步研究和优化。
5.成本与市场压力
制造成本高:晶体生长、加工、掺杂等环节的成本较高,尤其是大尺寸、高质量单晶的生产成本,限制了β-氧化镓单晶片的市场竞争力。
市场竞争激烈:硅、碳化硅、氮化镓等传统半导体材料在市场中已占据主导地位,β-氧化镓需在性能、成本、可靠性等方面取得显著优势,才能在市场竞争中脱颖而出。
行业发展机遇:
β-氧化镓单晶片行业面临多种发展机遇,主要包括以下几个方面:
1. 高功率与高电压器件市场增长
β-氧化镓的宽禁带(约4.9eV)和高击穿场强(8MV/cm)使其在高电压、高功率场景中优势显著,如新能源汽车驱动系统、智能电网、工业变频器等领域。随着全球能源转型和电力电子设备对高效能器件的需求激增,β-氧化镓单晶片有望替代传统硅基器件,成为高功率应用的核心材料。
2.紫外光电子与传感器应用拓展
β-氧化镓在紫外(UV)光检测和紫外发光方面性能优异,可用于火焰检测、紫外辐射监测、紫外LED等高端应用。环境监测、医疗健康、安防等领域对紫外传感器的需求增长,为β-氧化镓单晶片开辟了新的市场空间。
3.产业链技术突破与成本下降
近年来,晶体生长技术(如导模法、垂直布里奇曼法)取得进展,6英寸及8英寸晶圆量产技术逐步成熟,成本逐渐降低。同时,外延工艺、掺杂技术等环节的优化,提升了材料质量和器件性能,推动β-氧化镓单晶片向规模化应用迈进。
4.政策支持与资本投入
多个国家和地区将宽禁带半导体列为战略发展方向,出台政策扶持研发和产业化。政府资金、产业基金等资本的注入,加速了β-氧化镓单晶片的技术攻关和产业链建设,为企业创新提供了有力保障。
5.新兴应用场景的潜力
在太空科技、军事防务、激光器件等前沿领域,对高性能、高可靠性材料的需求迫切。β-氧化镓的抗辐射、耐高温特性使其在这些领域具有独特优势,未来有望拓展新的应用市场。
6.国际合作与产业链协同
全球范围内,企业间的国际合作日益频繁,如中欧企业在晶体生长、外延技术等领域的合作,促进了技术交流和资源共享。产业链上下游企业的协同创新,从材料制备到器件应用的全链条贯通,提升了产业整体竞争力。
文章摘取环洋市场咨询(Global info Research)出版的 《 2026年全球市场β-氧化镓单晶片总体规模、主要生产商、主要地区、产品和应用细分研究报告--环洋市场咨询(Global Info Research) 》 ,通过专业的市场调研方法深度分析β-氧化镓单晶片市场,并在报告中深入剖析β-氧化镓单晶片市场竞争者对美国关税政策及各国应对措施、包括区域经济表现和供应链的影响。













