

便携式手术吸痰装置是一种用于手术过程中清除血液、体液及手术烟雾以保持手术视野清晰和气道通畅的便携医疗设备。其通常采用高性能活塞式或隔膜式泵体、负压调节系统、集液罐、过滤器与可充电电池组,并支持AC与DC供电。相较通用吸引装置,手术型设备更强调负压稳定性、脉动小、响应速度快与精确控制。关键性能指标包括最大负压、流量、噪声、连续运行时间以及在转运或急救场景下的可靠性。该设备广泛用于手术室、日间手术中心、急诊科、野战医疗与需要移动吸引能力的治疗室。
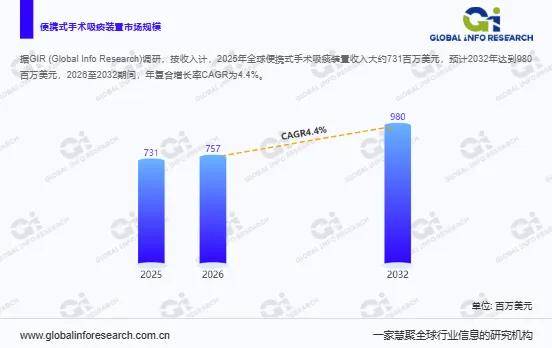
据环洋市场咨询(Global Info Research)调研团队最新报告《 2026年全球市场便携式手术吸痰装置总体规模、主要生产商、主要地区、产品和应用细分研究报告--环洋市场咨询(Global Info Research) 》显示,按收入计,2025年全球便携式手术吸痰装置收入大约731百万美元,预计2032年达到980百万美元,2026至2032期间,年复合增长率CAGR为4.4%。
便携式手术吸痰装置正处在“刚需扩容、标准升级”的阶段:急救转运、日间手术、基层医疗与院内移动化诊疗持续增加,对小型化、高可靠、可快速部署的吸引设备需求更明确;同时医院采购从“能吸”转向“更安静、更持久、更易消毒、更好管理”的综合指标。但当前市场仍存在痛点:不同工况下真空度与流量稳定性不足,遇到高黏度分泌物易衰减甚至堵塞;电池续航与充电管理不一致,外勤场景存在“电量焦虑”;噪声、振动与热管理影响手术环境;耗材接口不统一、清洁消毒流程复杂,交叉感染风险控制压力大;设备联网与资产管理能力薄弱,维护与巡检依赖人工。优化空间集中在三条线:以泵体与气路优化提升真空-流量曲线与抗堵能力,叠加防回流与多级过滤;以高能量密度电池、快充与健康度监测提升续航确定性;以模块化耗材与可视化维护、远程告警与全生命周期追溯降低院方运维成本,把便携设备从“应急工具”升级为可标准化管理的移动吸引平台。
一、全球便携式手术吸痰装置市场参与者及相关动态(总部;公司性质)
CA-MI(意大利 帕尔马省朗吉拉诺,1984年成立;未上市)
Medela(瑞士 楚格州巴尔,1961年成立;未上市)
Laerdal Medical(挪威 斯塔万格,1940年成立;未上市)
江苏鱼跃(中国 江苏丹阳,1998年成立;上市,深交所:002223)
ATMOS MedizinTechnik(德国 巴登-符腾堡州伦茨基希,1888年创立;未上市)
Ohio Medical(美国 伊利诺伊州格尼,1910年起源/创立;未上市)
ASSKEA(德国 图林根州格贝泽,2003年起运营;未上市)
Inspital(德国 北威州诺伊斯,2019年成立;未上市)
Cliq Medical(中国台湾,2011年成立;未上市;隶属 Anest Iwata Corporation(母公司上市,东证Prime:6381))
SSCOR(美国 加州洛杉矶,1980年成立;未上市)
Hersill(西班牙 马德里自治区莫斯托莱斯,1973年成立;未上市)
Sanko Manufacturing(日本 埼玉县埼玉市,1962年成立;未上市)
Vega Technologies(中国台湾,1997年成立;未上市)
Löwenstein Medical(德国 莱法州巴特埃姆斯,1986年成立;未上市)
Narang Medical(印度 新德里,1989年公司化/注册;未上市)
江苏富林医疗设备(中国 江苏镇江,1993年成立;未上市)
安崛(中国 安徽安庆,1998年成立;未上市)
2025年主要市场参与者表现要点
CAMI
产品线更新与曝光:官网吸引产品线出现 “NEW” 型号(如 NEW ASPIRET / NEW ASKIR 20 等),强调便携与临床/护理使用。
展会/国际渠道持续运作:MEDICA/COMPAMED 2025 展商信息里出现其便携吸引产品(如 ASKIR 36BR、NEW ASKIR 20),属于“稳定出海+产品迭代”打法。
多供电场景强化:2025 年产品资料中强调 AC/DC+电池/12V 等多种供电方式,瞄准转运/急救/移动护理。
Medela
2025 公开动作偏“主力型号持续覆盖”:其手术/气道吸引仍以 Dominant Flex / Basic 等产品定位医院/诊所高流量吸引需求;未检索到明确“2025 新款便携手术吸引器发布”的单一里程碑(更像稳态供货与渠道维护)。
Laerdal Medical
合规/质量事件是 2025 核心变量:德国监管信息显示 2025-11-25 发布对 Laerdal Compact Suction Unit (LCSU4) 的紧急现场安全通告/纠正措施。
事件影响延伸到不良事件数据库:FDA MAUDE 在 2025-12-31 有相关事件记录(指向电池寿命/维护等问题),对 EMS/医院采购的“可靠性与维护”会加严。
江苏鱼跃
海外与大客户动作更活跃:2025 年与 Inogen 达成战略投资合作的公开报道中,鱼跃在“呼吸治疗板块”展示了制氧机、呼吸机、雾化器、吸引器等产品矩阵(吸引器作为呼吸/急救/护理组合的一部分被带动)。
新品与智能化叙事增强:2025 春季新品发布会强调“AI+硬件+生态”,推出多款新品(虽非单点聚焦吸引器,但有利于渠道对其临床/急救/护理线的整体采购)。
ATMOS MedizinTechnik
2025 公开动作偏“产品线延续+场景覆盖”:其小型/移动吸引设备持续覆盖口咽/气道/支气管吸引与居家护理等,强调移动性与可靠性;未见明确 2025 单点新品里程碑。
Ohio Medical
以“多型号便携吸引+服务体系”巩固医院端:官网明确便携吸引产品覆盖电池/临床等多配置,同时推动维修服务项目,体现“装机量+维保服务”型打法;未见明确 2025 新品发布节点。
ASSKEA
主打“德国制造吸引器+医院/家用全覆盖”:公开信息强调其吸引器产品谱系与德国本土研发制造,2025 年未检索到单点重大事件,更多是稳态销售与渠道延续。
Cliq Medical
“泵/压缩机能力 + OEM/私标”定位清晰:自述擅长无油活塞/隔膜泵与代工,属于吸引装置供应链的“核心部件/整机代工”角色。
Hersill
便携吸引产品线延续:公开产品页聚焦 V7 便携吸引系列(高负压/不同模式),更像“成熟系列持续覆盖多场景(手术、救护等)”。
Löwenstein Medical
2025 公共传播重心不在吸引器:其对外重点更多在睡眠呼吸治疗设备与软件生态;若你把它归入“便携吸引”玩家,建议后续按其是否有独立吸引产品线再做二次核对。
二、便携式手术吸痰装置行业发展趋势
1、标准与合规门槛抬升:从“能吸”到“可证明的安全与性能”
各国注册与招采越来越看重与电动吸引设备安全/性能标准的一致性(覆盖医院、院外转运与现场使用等场景),厂商需要在指标、测试与文件体系上投入更多。
2、可靠性成为核心竞争力:电磁兼容/电源系统问题会直接触发现场纠正
2025 年出现针对 Laerdal Medical 便携吸引产品的监管层面现场安全通告/纠正信息,反映“在特定使用环境(如航空/转运)下的电磁兼容、供电与稳定性”会变成硬门槛。
3、多供电与更长续航:AC/DC/车载/电池一体化成为默认配置
便携吸引器越来越强调“到处可用”:AC、DC(车载)与可充电电池组合,以及更直观的电量/状态指示与自检流程,用来降低出勤/转运时的失效风险。
4、更轻、更小、更安静:便携性指标“反向定义”整机结构与泵技术路线
面向急救/转运/基层的需求增长,使整机持续向轻量化、低噪声、易携带方向迭代;这会影响泵体选型、减振降噪、散热与结构布局(尤其壁挂/车载与随身携行场景)。
5、院外急救与转运需求强化:采购关注“到达现场前的气道管理能力”
院外急救强调快速清理气道分泌物、在楼梯/远距离/复杂环境中使用的便利性,推动便携吸引从“备选设备”走向“标配能力”。
三、便携式手术吸痰装置产业链
上游:便携式手术吸痰装置的上游主要是微型真空泵/电机(隔膜泵、活塞泵等)、气路安全件(止回阀、溢流阀、负压调节阀、疏水/细菌过滤器)、电源与电池系统(适配器、车载DC、锂电+BMS),以及集液罐/袋、管路与接头、外壳结构件等。上游决定核心性能(负压/流量/噪声)与可靠性,并直接影响合规与感染控制成本。
中游:中游以整机厂/品牌商为主,完成泵-气路-电源-结构一体化设计,平衡体积重量、散热降噪、抗摔耐用与可维护性,并对负压/流量曲线、连续运行稳定、溢满保护、防回流与过滤效果做标定与验证。核心壁垒在批次一致性、故障率控制、ISO13485体系与注册合规,以及把集液罐/过滤器等耗材做成标准化生态以支撑交付与复购。
下游:下游覆盖手术室/麻醉科/ICU的常规吸引与术中清理、急救与院内外转运、基层门诊与专科(如牙科/ENT),以及部分市场的家庭护理。采购通常通过医院招采/框架协议、急救系统集中采购或区域经销网络完成。需求由感染控制与流程规范、院外急救装备升级、以及对“续航+多供电+低噪+易清洁”的综合TCO驱动,供货稳定与售后维保能力越来越影响中标与复购。
文章摘取环洋市场咨询(Global info Research)出版的 《 2026年全球市场便携式手术吸痰装置总体规模、主要生产商、主要地区、产品和应用细分研究报告--环洋市场咨询(Global Info Research) 》 ,通过专业的市场调研方法深度分析便携式手术吸痰装置市场,并在报告中深入剖析便携式手术吸痰装置市场竞争者对美国关税政策及各国应对措施、包括区域经济表现和供应链的影响。













