

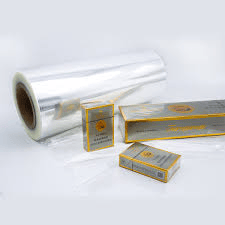
BOPP香烟包装膜是一类用于香烟盒与条包外包的双向拉伸聚丙烯薄膜,可提供防潮保护、防拆封功能以及高光泽外观,并适配高速卷烟包装设备。该类薄膜需具备厚度一致、摩擦系数可控与热封窗口稳定等特性,以保障高速走膜与封口可靠性。常见产品形态包括涂布热封型BOPP、用于高端外观的镀铝BOPP以及支持全息效果与防伪特性的功能等级。薄膜还需具备良好印刷适性与镀铝附着力,并保持低雾度与光学一致性以提升品牌展示效果。关键要求包括高速加工适性、卷材质量稳定、封口强度、收缩可控以及满足烟草包装法规要求。
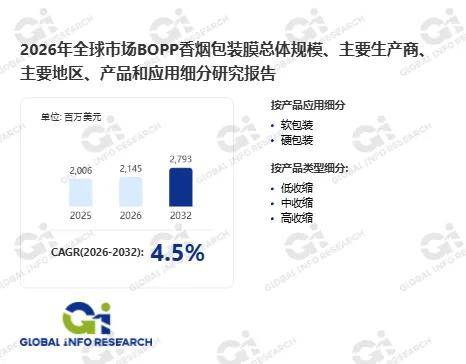
据环洋市场咨询(Global Info Research)调研团队最新报告《2026年全球市场BOPP香烟包装膜总体规模、主要生产商、主要地区、产品和应用细分研究报告--环洋市场咨询(Global Info Research)》显示,按收入计,2025年全球BOPP香烟包装膜收入大约2006百万美元,预计2032年达到2793百万美元,2026至2032期间,年复合增长率CAGR为4.5%。
2025年全球BOPP香烟包装膜产量将达130万吨,平均售价为1,500美元/吨,毛利率约为20%-40%。
BOPP香烟包装膜正处在“存量刚需、结构升级”的阶段:尽管烟草整体增量有限,但卷烟包装对高效自动化、外观一致性与防伪合规的要求持续提升,叠加出口与高端化带来的工艺迭代,使市场竞争从单纯供货转向“材料+工艺+交付”的综合能力比拼。当前行业痛点集中在三类:一是膜厚与雾度/光泽的批次波动导致成型不稳、热封窗口变窄,影响高速包装线良率;二是印刷适性、金属化附着力、抗静电与滑爽平衡难兼顾,易出现掉粉、粘连、刮花与走料不顺;三是在降本压力下,环保与法规(低VOC油墨体系、可回收与减材化)要求上升,客户对可追溯与稳定交期更敏感。优化空间很清晰:通过树脂配方与拉伸工艺的在线闭环控制提升厚度与收缩一致性;以表面处理、涂布/镀铝与抗静电体系优化热封与印刷匹配;推动轻量化、可回收结构与防伪功能集成,并配套更严格的质量追溯与快速响应服务,把包装膜从“耗材”升级为保障高速产线稳定运行的关键部件。
一、全球BOPP香烟包装膜市场参与者及相关动态(总部;公司性质)
Jindal Films(隶属Jindal Poly Films,印度古尔冈,1974年成立;上市,NSE:JINDALPOLY / BSE:500227)
Cosmo First Limited(印度新德里,1976年成立;上市,BSE:508814 / NSE:COSMOFILMS)
FSPG(中国广东佛山,1988年成立;上市,深交所:000973)
Semcorp(中国,2006年成立;上市,深交所:002812)
Uflex(印度诺伊达,1983年成立;上市,BSE:500148 / NSE:UFLEX)
申达集团(中国上海,1986年成立;上市,上交所:600626)
广东新纪源复合材料(中国广东潮州潮安,约2001年起步;挂牌,新三板:838300)
国风新材料(中国安徽合肥,1998年成立;上市,深交所:000859)
Innovia Films(英国坎布里亚郡,1933年成立;未上市)
Taghleef Industries(阿联酋迪拜,2006年成立;未上市)
Gettel Group(浙江温州,1989年成立;未上市)
Firsta Group(中国湖北,1988年成立;未上市)
Tatrafan(斯洛伐克/芬兰合资,2017年成立;未上市)
delfortgroup AG(奥地利上奥地利州,2006年成立;未上市)
Shiner Industries(中国海南海口,1988年成立;未上市)
CloudFilm(中国山东青岛,2002年成立;未上市)
广东威孚(中国广东普宁,2000年成立;未上市)
浙江凯利包装材料(中国浙江绍兴,2002年成立;未上市)
中山永宁薄膜制品(中国广东中山,1987年创办;未上市)
2025年主要市场参与者表现要点
1、Innovia Films:2025年持续强化单一材料(mono-material)/可回收结构的BOPP解决方案,并强调对欧洲 PPWR 方向的适配。
2、Taghleef Industries:2025年内容重点是:围绕“法规合规(PPWR/circular economy)”与可持续包装解决方案推进产品组合升级,强调其多基地制造与全球交付。
3、Cosmo First:新BOPP产线投产/投运,公司披露总BOPP产能提升约40%至约277,000MT/年,并强调向specialty films扩张。
4、Jindal Films:公开披露在印度纳西克规划新增60,000吨/年BOPP项目,预计2025年10月开始投运(公司文件/媒体转述),属于“扩产抢份额”的明确动作。
5、UFlex:2025年披露规划在印度建设新增54,000吨/年BOPP产线(更偏中期投放),并给出扩产后全球薄膜产能目标的路径说明。
6、FSPG:2025年披露公司总体强调“高功能薄膜”创新平台与技术体系建设,经营表述更偏“功能膜/复合材料能力”。
7、国风新材料:BOPP薄膜产品按亮光/消光/热封/预涂膜等系列进行结构化布局,并强调从传统包装膜向高端膜升级。
二、BOPP香烟包装膜行业发展趋势
1、“合规驱动”的结构性趋势:从“能用”转为“可回收、可审计、可证明”
欧盟 PPWR 把“可回收设计”变成硬约束:包装必须面向可回收/可重复使用目标推进,推动包装材料设计(含薄膜结构、油墨、黏合剂、镀层等)向“可回收友好”收敛。
烟草包装监管继续加强,品牌装潢空间缩小(Plain packaging、警示信息强化,甚至出现“烟支印警示”的新要求):这会把价值更多挤压到膜材的防伪、加工稳定性、合规油墨/迁移控制等“看不见的指标”。
2、单一材质化与“可回收友好镀层”成为研发主线
典型方向是:全PP体系(BOPP/BOPP 或 BOPP+可回收友好功能涂层),减少不可分离复合材料带来的回收障碍;并更强调浅色/透明、油墨与涂层对回收的影响
高阻隔需求仍在(香烟防潮/保香/阻氧),但路线从“多材料复合”逐步向 **镀铝BOPP、透明高阻隔涂布BOPP(如有机/水性涂层)**等“单一材质更友好”的方案靠拢(行业研究也普遍把“高阻隔膜”与“单一材质阻隔膜增长”绑定在一起)。
3、规格层面的两大方向:轻量化(降厚)+ 更宽的工艺窗口(高速包装适配)
降厚:在保证挺度、热封强度、抗穿刺的前提下向更薄发展,核心靠:树脂体系、取向工艺、涂层/镀层工艺、在线检测能力。
热封/热粘与高速适配更重要:香烟包装节拍高、停机成本高,膜材的“宽热封窗口、低温热封、稳定COF(摩擦系数)”会更被重视(尤其与单一材质结构一起做优化)。
三、BOPP香烟包装膜产业链
上游
BOPP香烟包装膜上游以聚丙烯(PP)树脂为核心,均聚/共聚牌号决定透明度、挺度、热封窗口与低温韧性;同时依赖爽滑、开口、防静电、抗氧化等助剂来稳定COF与跑机表现。若涉及镀铝/涂布,还需要铝材、涂层树脂、溶剂/清洗化学品及电晕处理耗材。烟膜对低气味、低挥发残留与批次一致性要求更严,上游“洁净与稳定”直接影响成品良率与客户认证。
中游
中游为BOPP基膜制造与功能化加工:挤出成片后进行双向拉伸(MDO/TDO)并定型,形成透明、热封、消光等基膜;随后通过电晕处理提升表面能,再根据需求做真空镀铝或透明阻隔涂布,最后分切复卷交付。核心竞争力在厚度均匀、雾度/光泽一致、收缩率可控、针孔/缺陷率低,以及热封窗口、热粘与COF长期稳定。在线检测、追溯与品质体系决定能否进入国际烟草供应链。
下游
下游包括烟草配套包材厂与卷烟制造端。包材厂将卷材进行凹印/柔印、局部效果处理、复合与分条,形成外包装膜(overwrap)、封签膜及撕拉带结构配套;卷烟厂关注高速包装机的稳定运行与外观一致性,停机成本极高,因此对膜材的热封适配、张力与滑爽稳定、低气味/VOC、合规文件与批次追溯要求严格。采购通常以认证导入、分级供货与长期框架协议为主,进入门槛高、切换成本大。
文章摘取环洋市场咨询(Global info Research)出版的 《2026年全球市场BOPP香烟包装膜总体规模、主要生产商、主要地区、产品和应用细分研究报告--环洋市场咨询(Global Info Research)》 ,通过专业的市场调研方法深度分析BOPP香烟包装膜市场,并在报告中深入剖析BOPP香烟包装膜市场竞争者对美国关税政策及各国应对措施、包括区域经济表现和供应链的影响。












