

今天分享的是:2026年AI算力需求带动电子元器件量质双升
报告共计:13页
AI算力需求引爆电子元器件行业“量质双升”
随着人工智能技术的飞速发展,其底层基础设施——算力的需求正以前所未有的速度膨胀。这股强大的需求浪潮,正深刻影响着上游电子元器件产业,推动其进入一个全新的增长周期。与过往由消费电子驱动的周期不同,本轮周期呈现出显著的“量质双升”特征,为整个产业链带来了结构性的发展机遇。
被动元件:MLCC成为AI服务器“刚需”
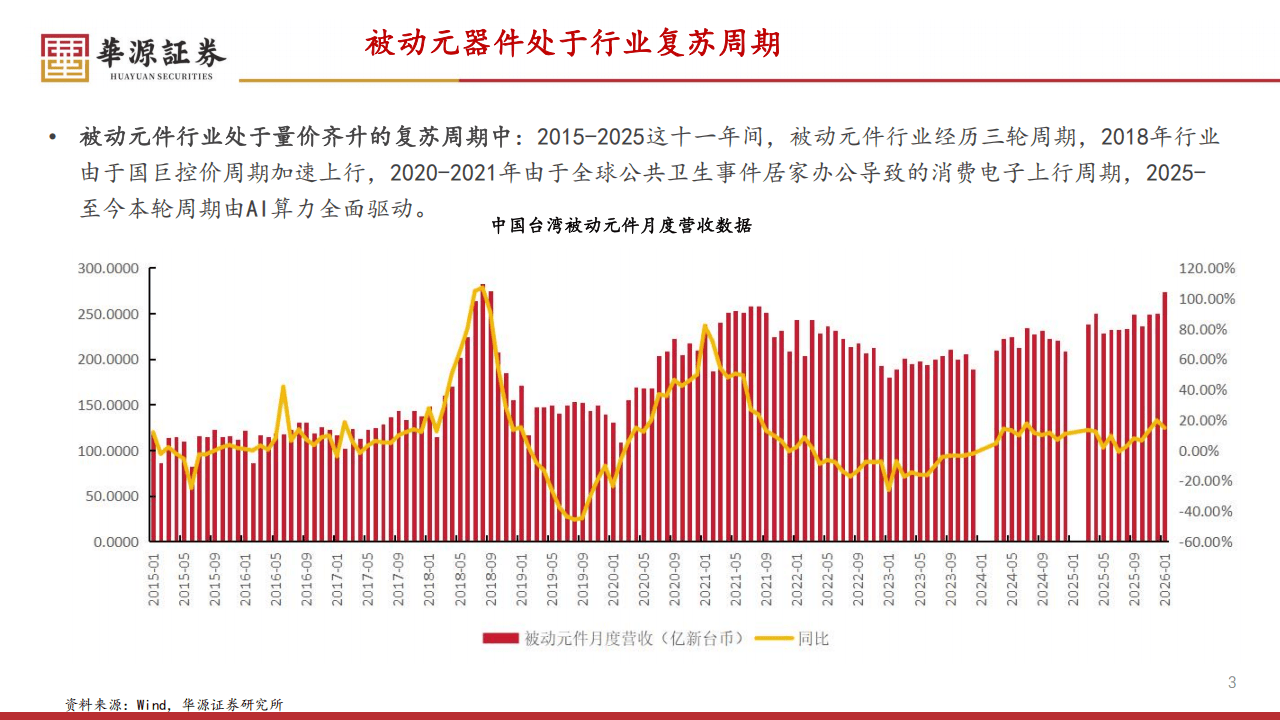
作为电子电路的“大米”,被动元件尤其是多层陶瓷电容器(MLCC)的需求格局正在被AI重塑。回顾过去十年,被动元件行业曾经历数轮周期,其驱动力从早期的厂商控价,到后来的居家办公带来的消费电子繁荣。然而,始于2025年的这一轮周期,其核心引擎已切换为AI算力。
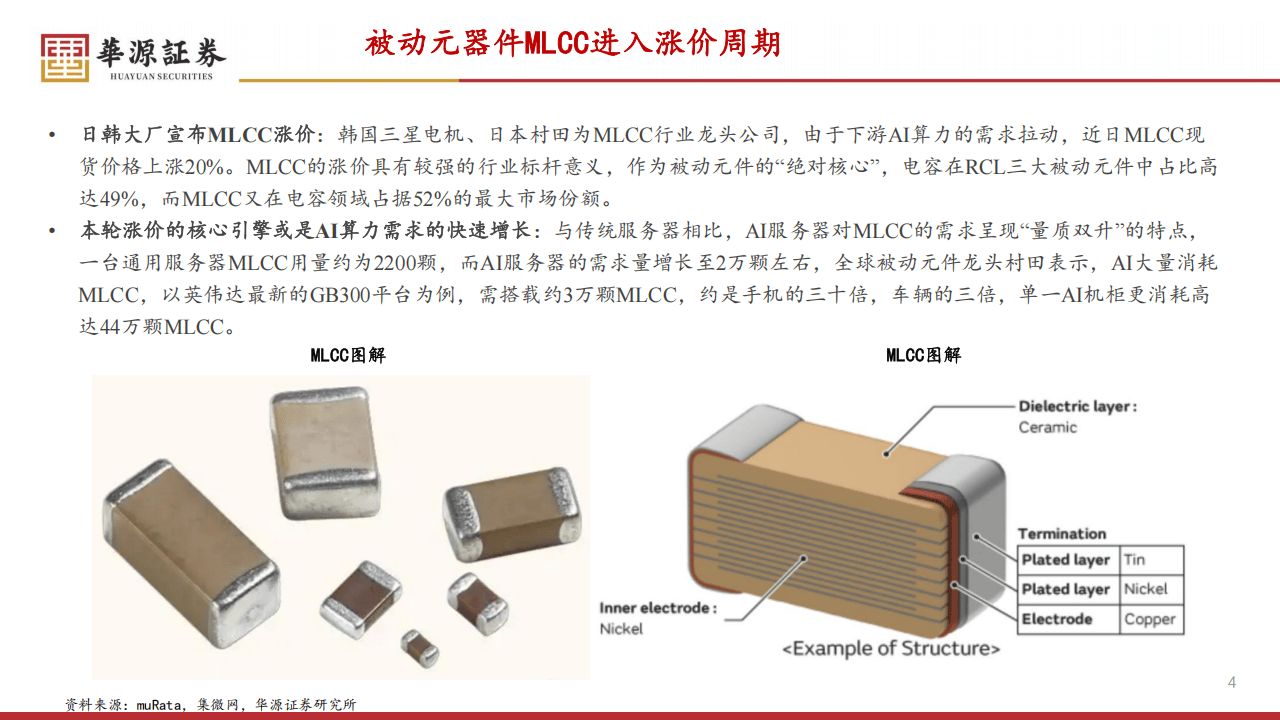
这一判断最直接的证据来自市场供需。近期,全球MLCC两大龙头——韩国三星电机与日本村田制作所相继宣布产品涨价,其中现货价格上涨幅度达到20%。这一举动具有强烈的行业标杆意义。MLCC作为被动元件中占比最高的核心产品,其价格上涨往往预示着下游需求的强劲。此次涨价的根源,正是AI服务器对MLCC的消耗量呈现指数级增长。
与传统服务器相比,AI服务器的算力密度极高,对电源管理的稳定性、信号传输的完整性提出了更严苛的要求,这直接转化为对MLCC数量和性能的双重拉动。数据显示,一台通用服务器的MLCC用量约为2200颗,而一台AI服务器的需求量则激增至约2万颗。以英伟达最新的GB300平台为例,其单台设备就需要搭载约3万颗MLCC,这一数字是普通智能手机的三十倍,是单辆汽车的约三倍。更令人惊叹的是,单一AI机柜的MLCC消耗量甚至高达44万颗。这种爆炸性的需求增长,彻底改变了MLCC市场的供需平衡,推动行业进入一个量价齐升的复苏周期。
IC载板:高性能芯片封装的核心载体
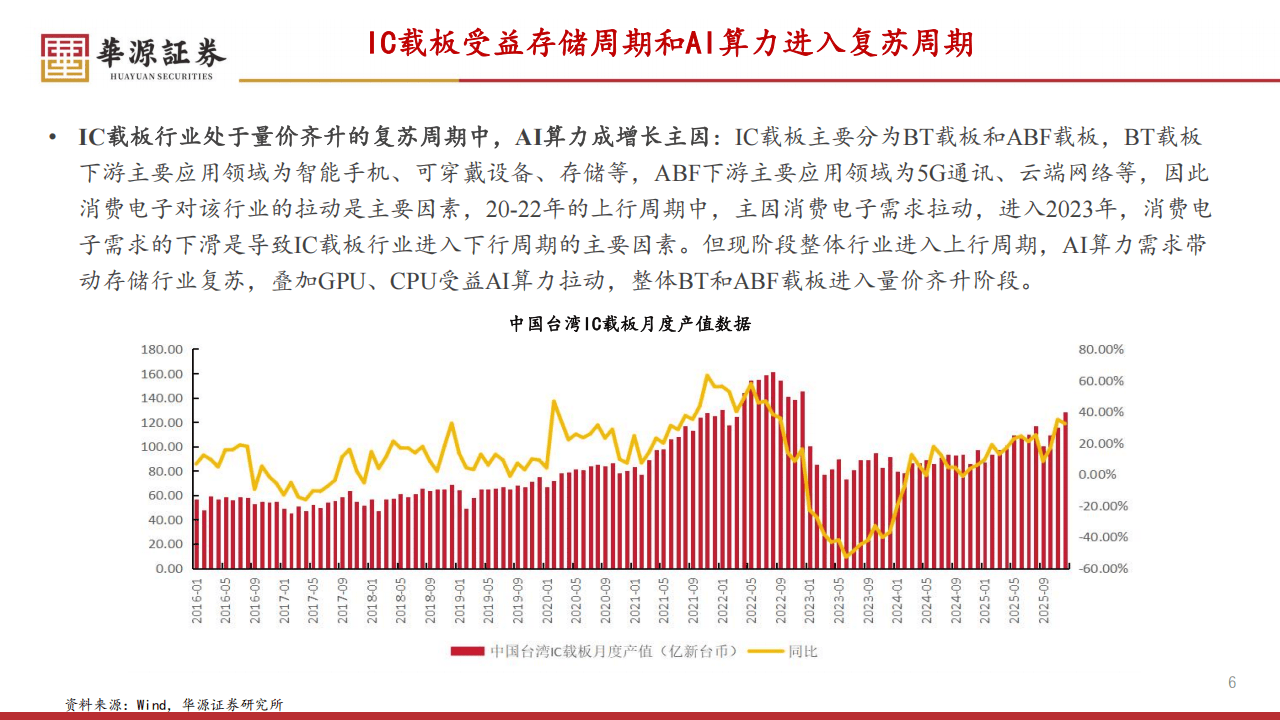
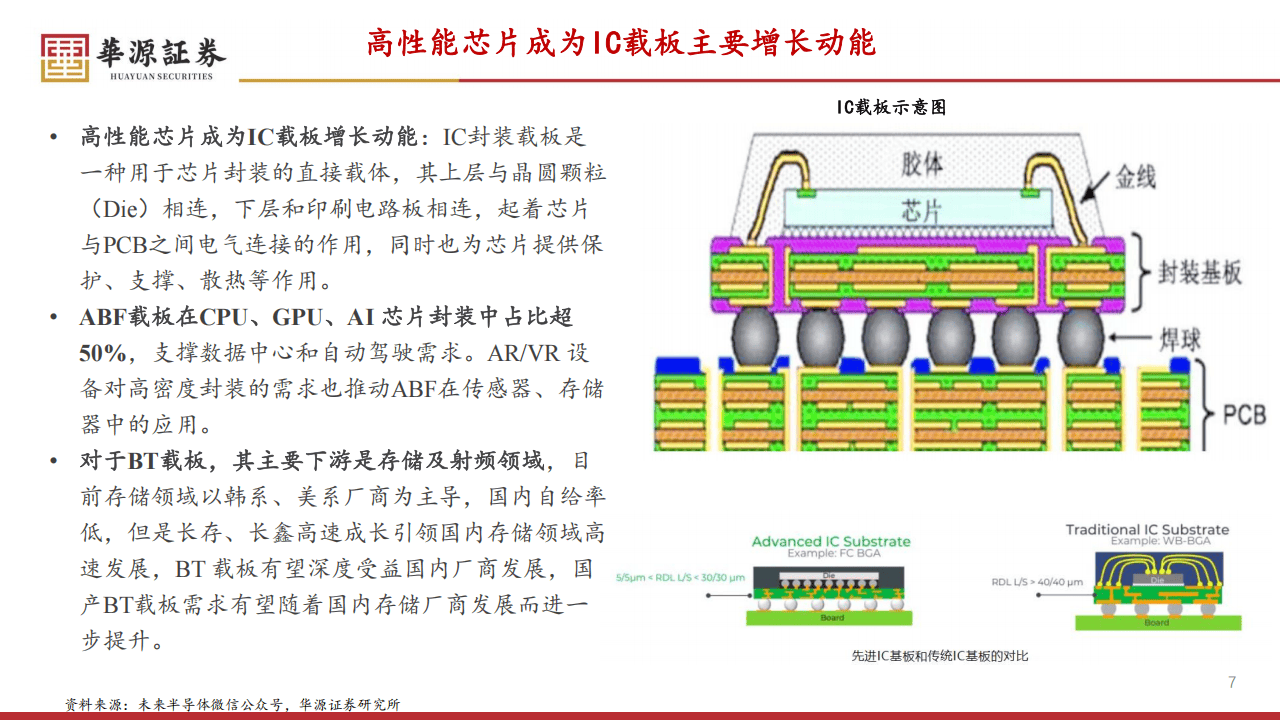
在芯片产业链中,IC载板是连接芯片晶圆与外部印刷电路板的关键桥梁,承担着电气连接、物理保护、散热等多重功能。随着AI芯片向高性能、高集成度方向发展,IC载板的重要性愈发凸显,其市场也迎来了量价齐升的复苏周期。
IC载板主要分为BT载板和ABF载板,分别对应不同的应用领域。过去,消费电子是驱动IC载板行业增长的主要力量。然而进入2023年,消费电子需求疲软曾导致行业短暂下行。但很快,AI算力需求的爆发成为新的增长主因。一方面,AI应用带动了存储行业的强劲复苏,使得主要应用于存储芯片的BT载板需求回升;另一方面,更核心的驱动来自GPU、CPU等高性能计算芯片,这些正是ABF载板的主要应用领域。
ABF载板因其材料特性,能够支持更细的线路、更高的密度和更好的电气性能,完美契合了CPU、GPU及AI芯片对封装基板的高要求。在AI芯片的封装成本中,ABF载板的占比往往超过50%,成为支撑数据中心和自动驾驶等高性能计算需求的关键环节。与此同时,国内存储厂商如长江存储、长鑫存储的快速崛起,也为BT载板带来了广阔的国产替代空间,进一步提升了这一细分领域的景气度。
电子布与石英布:供应链中的“隐形瓶颈”
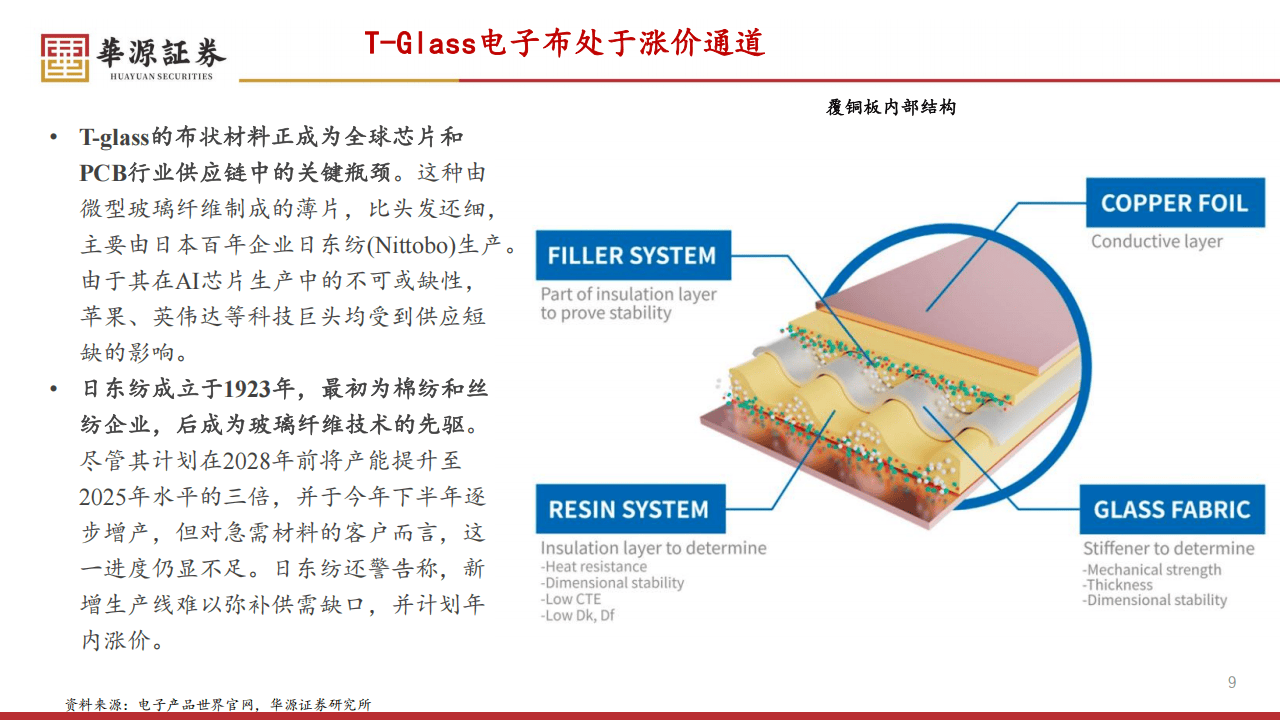
在AI算力需求的传导下,一些上游基础材料也开始成为供应链关注的焦点。电子布,特别是被称为T-Glass的玻璃纤维布,正成为全球芯片和PCB行业供应链中的关键一环。这种由比头发丝还细的微型玻璃纤维织成的薄片,是制造高性能覆铜板的核心增强材料,而覆铜板又是生产PCB板的基础。目前,这一市场由日本百年企业日东纺主导。尽管该公司计划大幅扩产,但面对AI带来的爆发性需求,产能释放的速度仍显不足,供应缺口难以在短期内弥补,这已成为影响下游高端PCB及AI芯片生产的一个潜在瓶颈。
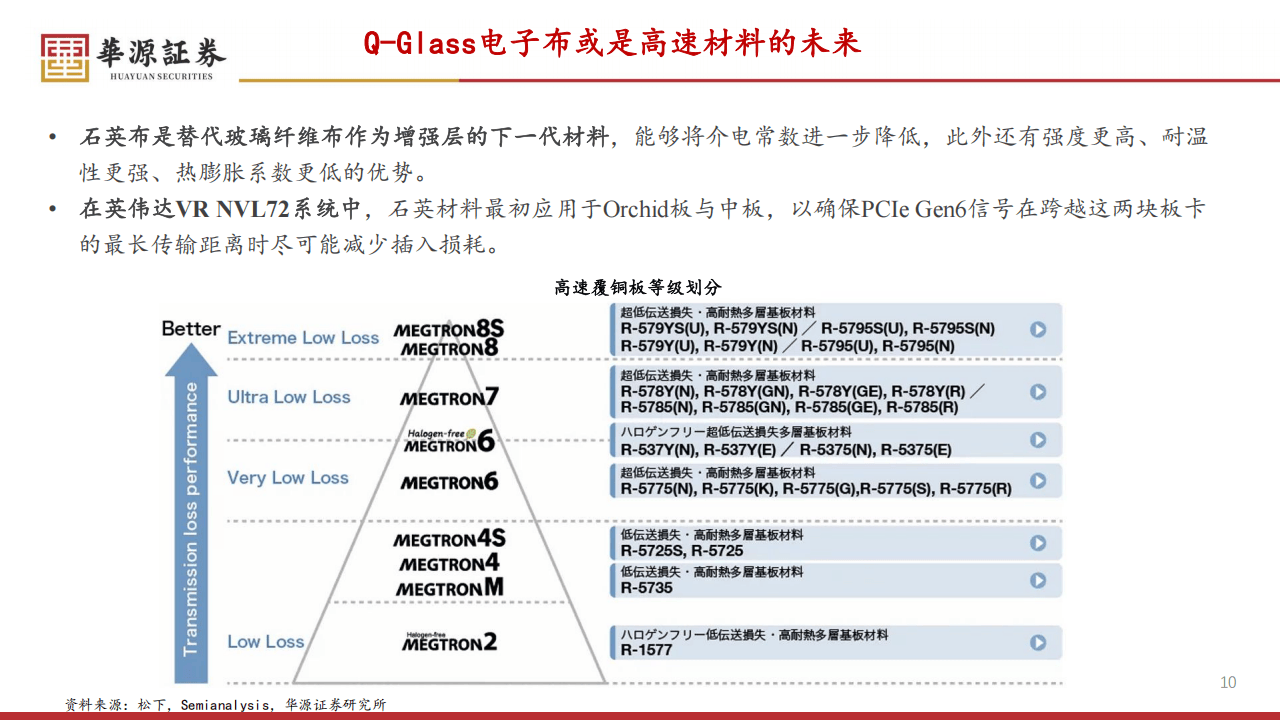
为了满足未来更高性能的需求,行业正在探索下一代材料——石英布。相较于传统的玻璃纤维布,石英布能够进一步降低介电常数,同时具备更高的强度、更强的耐温性和更低的热膨胀系数。这些特性使其成为超高速信号传输场景下的理想选择。例如,在英伟达的某些高端系统中,石英材料已被应用于关键板卡,以确保信号在长距离传输时最大限度地减少损耗。从高速覆铜板的等级划分来看,对更低损耗材料的需求正推动行业从传统的T-Glass向更先进的Q-Glass演进,以适应未来AI算力对信号完整性和传输速度的极致追求。
综上所述,由AI算力需求引爆的这轮增长,正深刻改变着电子元器件行业的发展逻辑。从MLCC的数量级跃升,到IC载板的高端化演进,再到上游基础材料的瓶颈与突破,整个产业链都在经历一场由“量”到“质”的全面升级。这不仅是AI技术发展的必然结果,也为整个电子产业开辟了新的增长空间。
以下为报告节选内容
报告共计: 13页
中小未来圈,你需要的资料,我这里都有!














