

今天分享的是:看好2026年AI产业端云并进大趋势
报告共计:24页
2026年AI产业前瞻:端云协同驱动,国产链扬帆起航
站在2026年的新起点,人工智能产业正以前所未有的速度演进,呈现出清晰的“端云并进”发展脉络。从底层算力基建到上层模型应用,再到关键硬件配套,全产业链正经历一场深刻的协同变革。本文将为您梳理当前AI产业的核心发展趋势,洞察未来机遇所在。
一、算力基石:先进逻辑与存储需求井喷
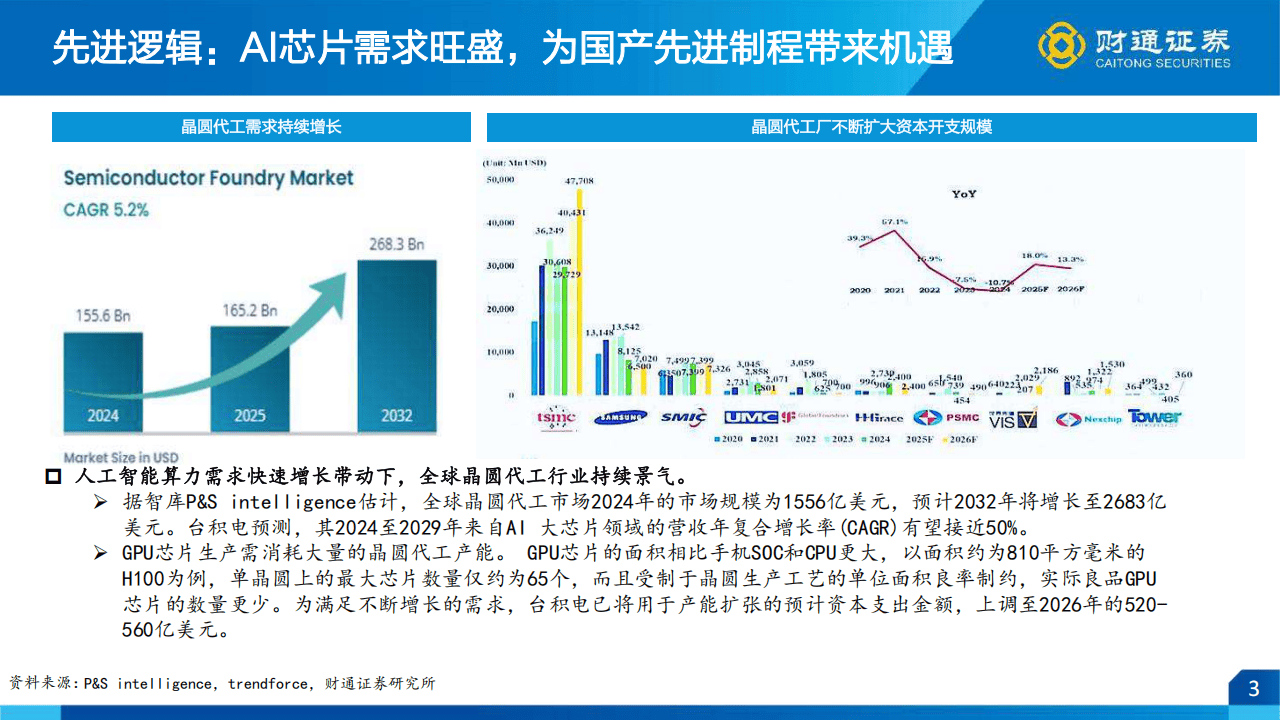
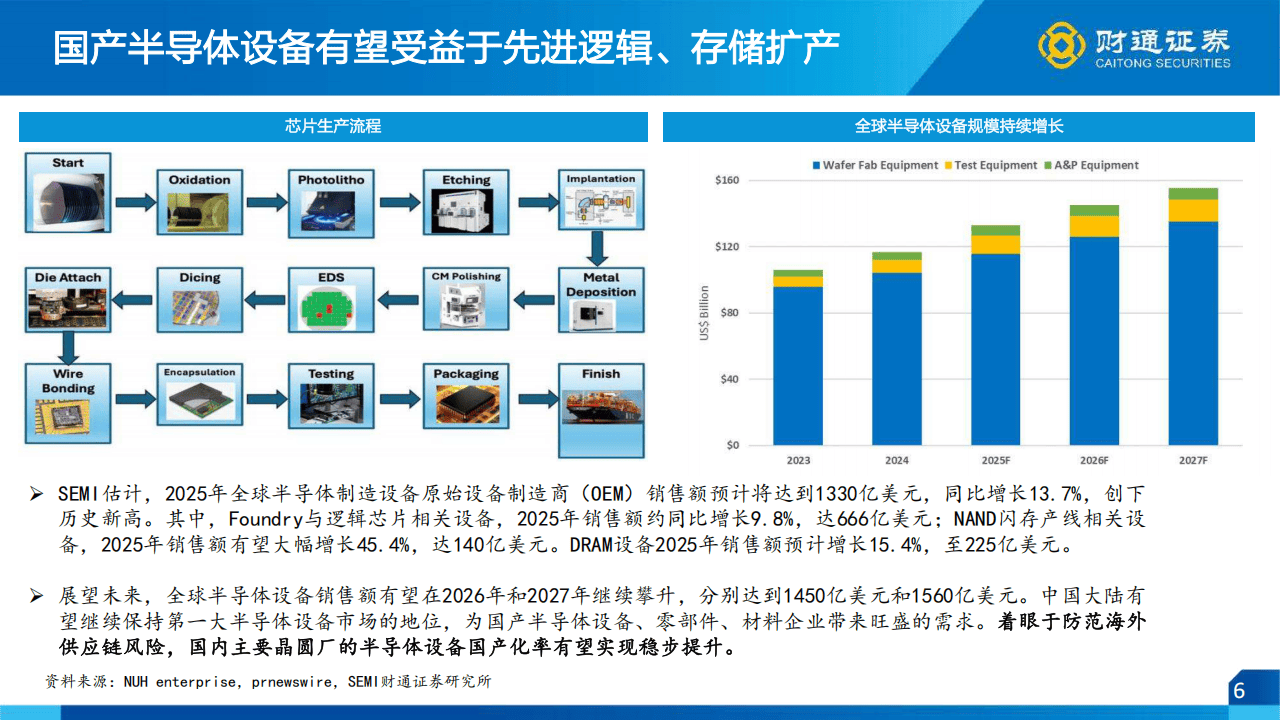
人工智能的爆发,首当其冲地引爆了底层算力芯片的需求。以GPU为代表的AI芯片,因其庞大的芯片面积和复杂的制造工艺,对全球晶圆代工产能形成了巨大消耗。单颗高端GPU的面积远超传统的手机SOC,导致单片晶圆可产出的合格芯片数量极为有限。为满足激增的AI算力需求,全球头部的晶圆代工厂已将资本开支计划大幅上调,持续扩充先进制程产能,这为国产先进制程的发展带来了宝贵的窗口期与机遇。
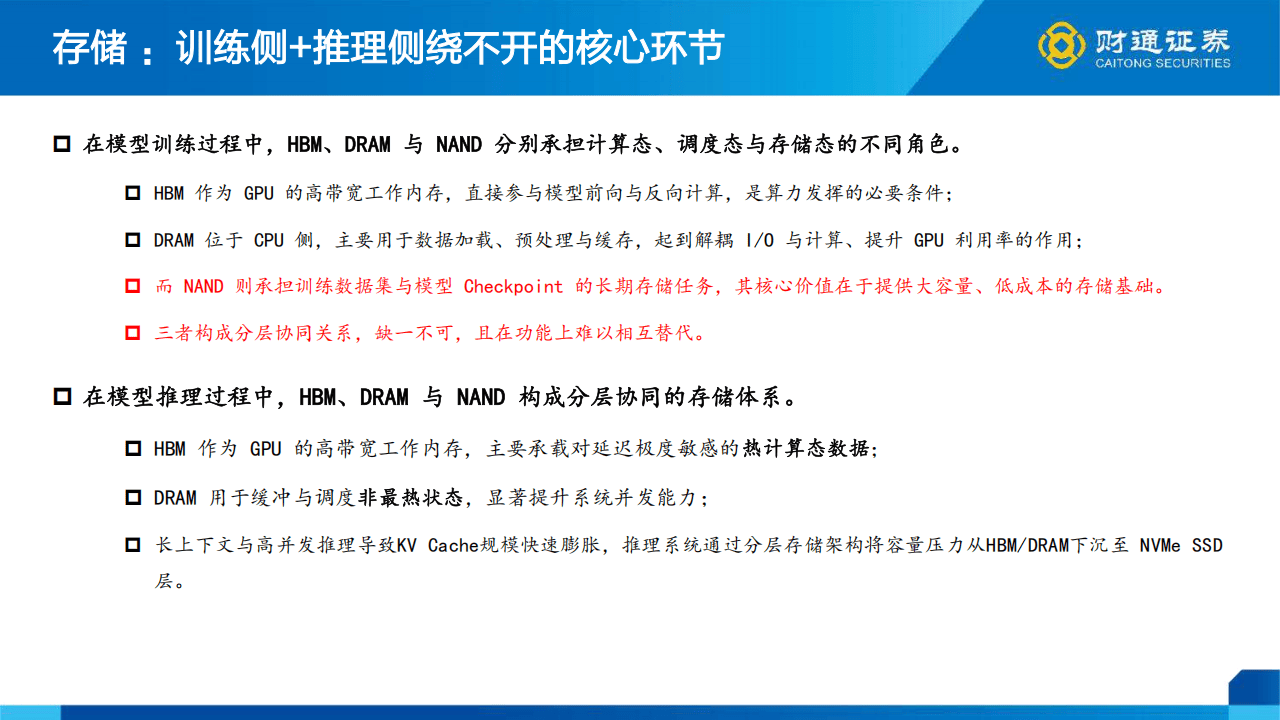
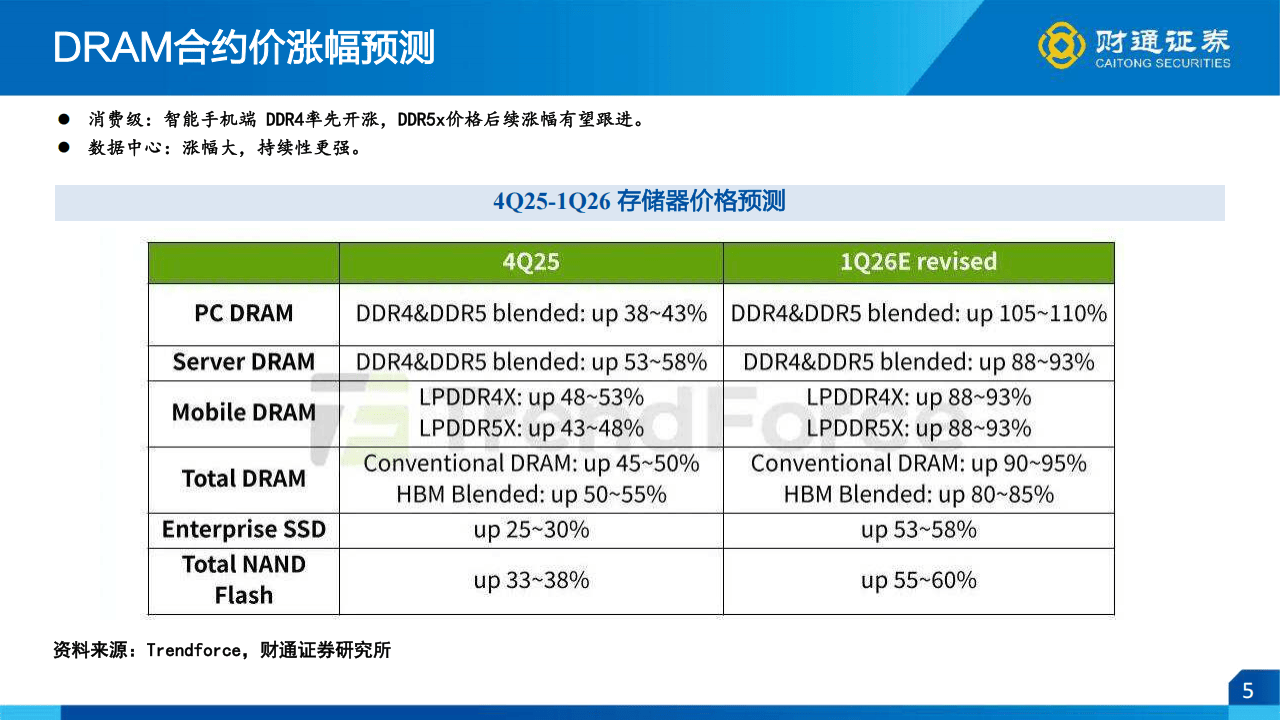
与此同时,与AI芯片配套的存储系统也迎来了架构性变革。在模型训练和推理过程中,不同类型的内存构成了一个分层协同的存储体系:高带宽存储器(HBM)作为GPU的“工作内存”,直接参与海量数据的并行计算,是决定算力能否有效发挥的关键;DRAM则位于CPU侧,承担数据加载与缓存任务,起到提升GPU利用率的“调度员”作用;而NAND闪存则负责海量训练数据与模型参数的长期存储。三者各司其职,缺一不可。尤其在处理长上下文和高并发推理时,为了缓解HBM和DRAM的容量压力,系统会将部分数据下沉至更高速的SSD层,形成了更加立体的存储架构。这种强劲需求也反映在价格趋势上,数据中心和企业级应用的DRAM与SSD产品在特定周期内均展现出强劲的价格上行态势。
二、国产力量崛起:模型迭代与算力投资形成正循环
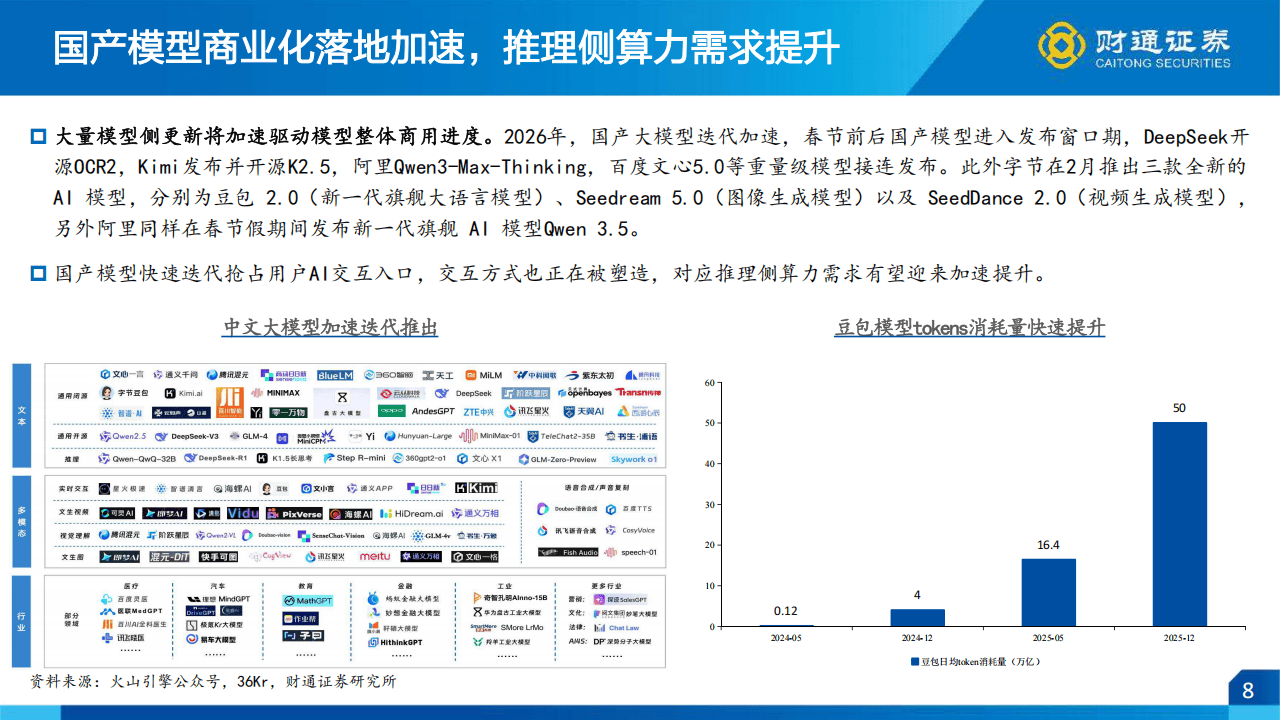
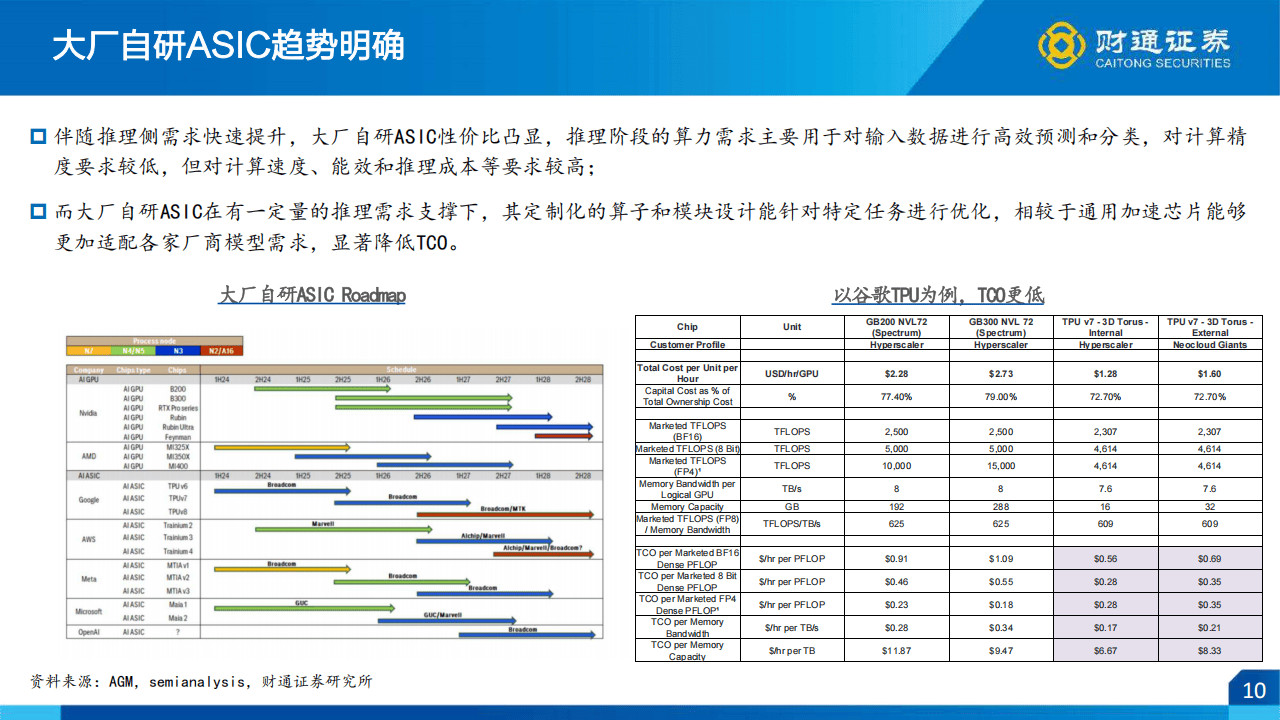
国内AI产业正步入模型商业化落地的加速阶段。2026年初,我们看到国产大模型迎来了密集的发布与迭代窗口。无论是开源模型的持续优化,还是各大厂商在语言、图像、视频生成等多模态领域的推陈出新,都预示着国产模型在能力上的快速追赶与特色化发展。这种高频次的迭代不仅是为了抢占用户交互的入口,更关键的是,随着应用场景的不断拓宽和用户量的激增,对推理侧的算力需求正形成强有力的拉动。
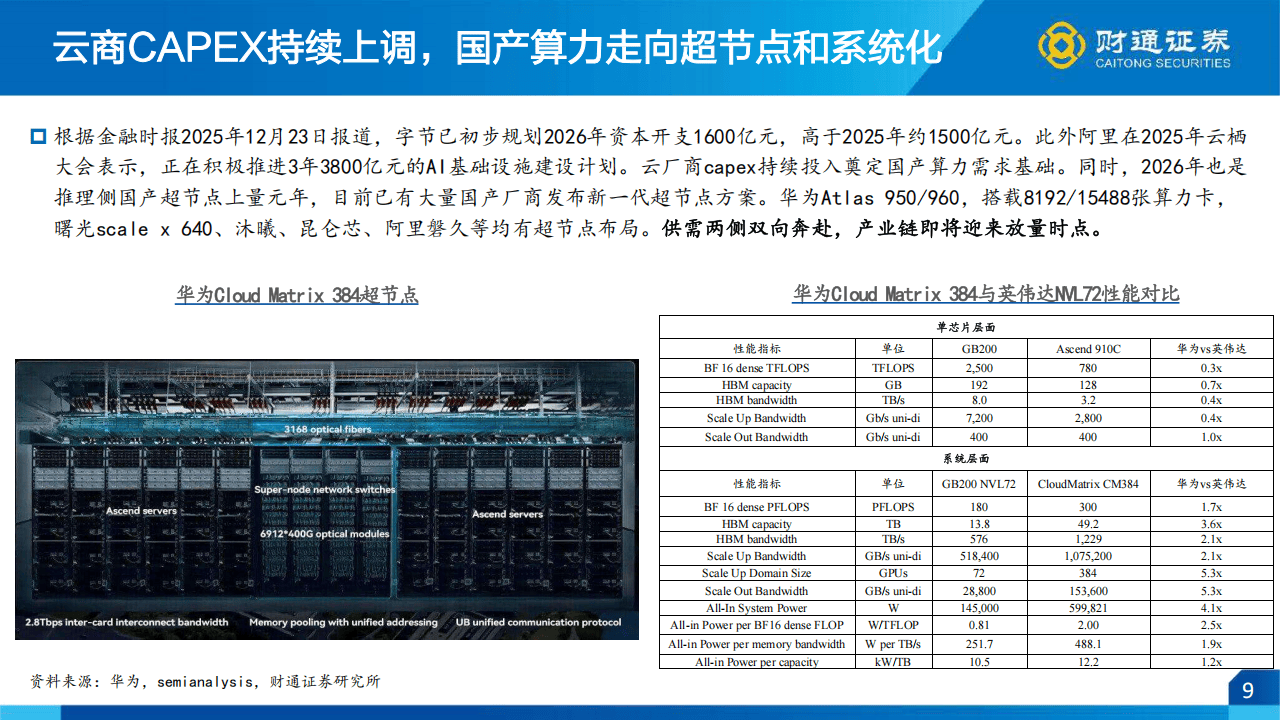
国产算力产业链因此迎来了供需两旺的黄金时期。需求侧,国内主要的云服务厂商已明确展现出持续投入AI基础设施的决心,资本开支计划维持在历史高位,为国产算力芯片提供了广阔的应用市场。供给侧,国产芯片厂商正积极布局新一代“超节点”方案,旨在通过更大规模的集群互联来提升整体计算性能。以华为等厂商发布的新一代超节点为例,其在系统层面的总算力、内存带宽和互联规模上,已能与国际主流产品展开有力竞争,展现出国产算力从“可用”到“好用”的跨越。这种供需两侧的良性互动,正推动国产算力产业链迎来放量增长的关键节点。
三、架构演进:AI服务器升级驱动PCB产业高端化
为满足AI集群大规模、高带宽、低延迟的互联需求,AI服务器架构正持续迭代。英伟达等厂商通过将其GPU的互联规模从单机扩展至整机柜级别,实现了性能的显著飞跃。后续的下一代平台更是计划提供多种机柜规格,其计算和交换单元的互联方式也从线缆向高密度、高速的PCB中板演进。
这种集成化、高速化的设计趋势,直接推动了PCB(印制电路板)产业的技术升级和价值量提升。服务器PCB的层数要求大幅提升,从过往的十几层跃升至更高的层数,同时对信号传输损耗的要求也更为严苛,促使低损耗等级的覆铜板材料(如Very Low Loss和Ultra Low Loss级别)成为主流。更前沿的平台甚至开始引入性能更极致的M9级材料。
具体到上游材料环节,这一趋势带来了全方位的升级机遇:低介电常数电子布正从一代、二代产品向性能更优的石英电子布(Q布)演进;高阶铜箔(如HVLPA)需求激增;新型碳氢树脂成为顶级覆铜板材料的主流选择;而面对高硬度板材的加工需求,PCB钻针的磨损加速、寿命缩短,但单价也随之提升,实现了量价齐升的局面。传统覆铜板市场则在消费电子需求复苏和原材料成本上涨的双重驱动下,也保持着旺盛的生命力。
四、核心配套:先进封装成为国产突破的关键一环
随着AI芯片尺寸和集成度不断提高,先进封装已成为延续摩尔定律、提升系统性能的核心技术。AI芯片对高带宽内存和逻辑芯片的紧耦合需求,使得以CoWoS为代表的2.5D封装技术成为标配。该技术将多个芯片并排堆叠在硅中介层上,极大缩短了芯片间的数据传输距离,带宽可达传统封装的数倍,直接提升AI训练与推理速度。
面对AI芯片需求的井喷,全球先进封装产能持续吃紧,头部代工厂正以前所未有的力度扩产,并将其资本开支的相当一部分投向先进封装领域,凸显其战略重要性。先进封装技术正朝着系统化、立体化的方向发展,其实现依赖于凸块工艺(Bumping)、重布线层(RDL)、硅通孔(TSV)等一系列复杂工艺的协同。这些“中道工艺”不仅技术壁垒高,也意味着更高的产品价值。在中国市场,AI芯片市场规模的快速增长,为先进封装国产化落地提供了广阔空间。这一进程正深刻重构半导体材料的应用版图,原本用于前道晶圆制造的光刻胶、CMP抛光材料、靶材等高端材料,开始大量应用于后道的先进封装工艺中。同时,封装设备也面临全新挑战,高精度的贴片机、激光划片设备以及从前道引入的薄膜沉积、刻蚀设备,共同构成了先进封装的核心装备矩阵。这不仅为国产半导体设备与材料厂商打开了新的成长空间,更是实现国产算力产业链自主可控的关键一环。
综上所述,2026年的AI产业正处于一个由云端算力驱动、端侧应用牵引、关键技术全面突破的黄金发展期。国产力量在模型、算力、封装等核心环节的协同并进,正描绘出一幅充满活力的产业画卷,为数字经济的未来奠定坚实基础。
以下为报告节选内容

报告共计: 24页
中小未来圈,你需要的资料,我这里都有!













