

今天分享的是:2026太空光伏研究专题:逐梦航天,太空光伏技术与市场前景展望
报告共计:38页
太空光伏:从航天器“充电宝”到万亿级空间能源新蓝海
随着商业航天的迅猛发展,太空光伏这一原本仅服务于卫星等航天器供电的小众技术领域,正以前所未有的速度走进产业界的聚光灯下。2025年以来,全球低轨卫星星座建设进入“千颗万颗”级别的爆发期,叠加太空算力、空间太阳能电站等创新概念的兴起,太空光伏的市场前景正被重新定义,有望成为继地面光伏之后又一极具想象空间的能源新赛道。
大规模星座建设催生刚性需求
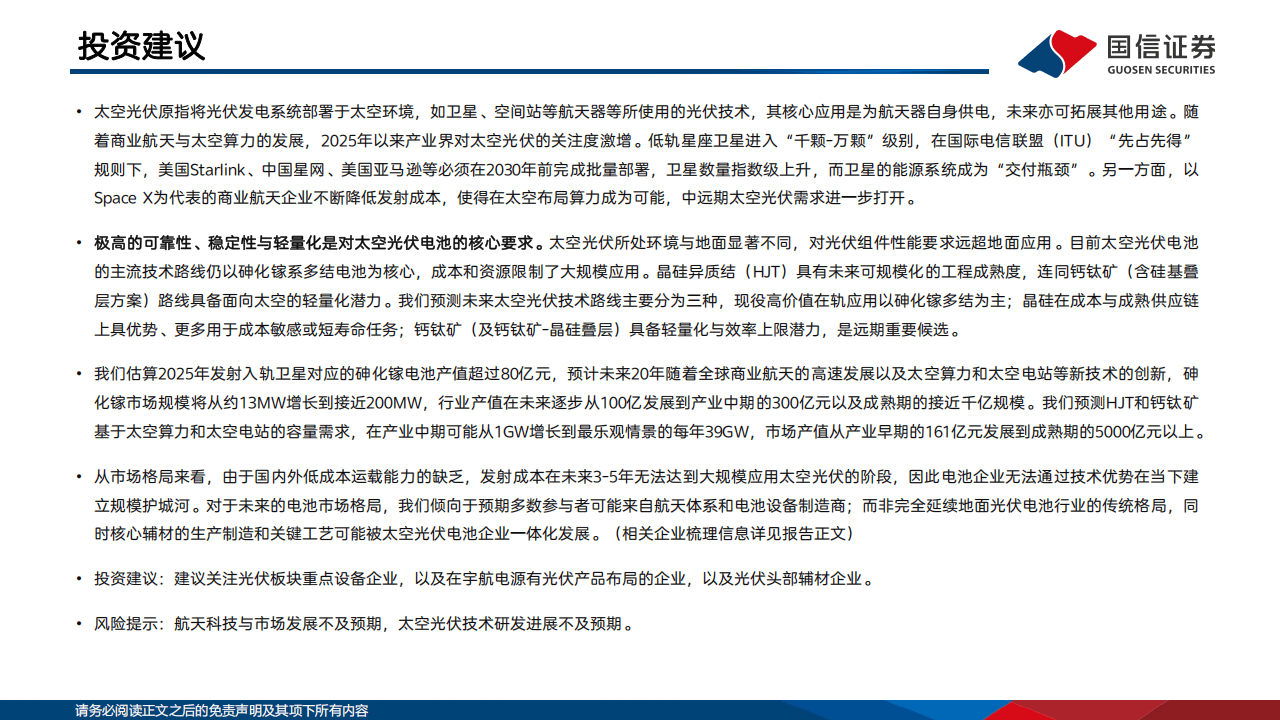
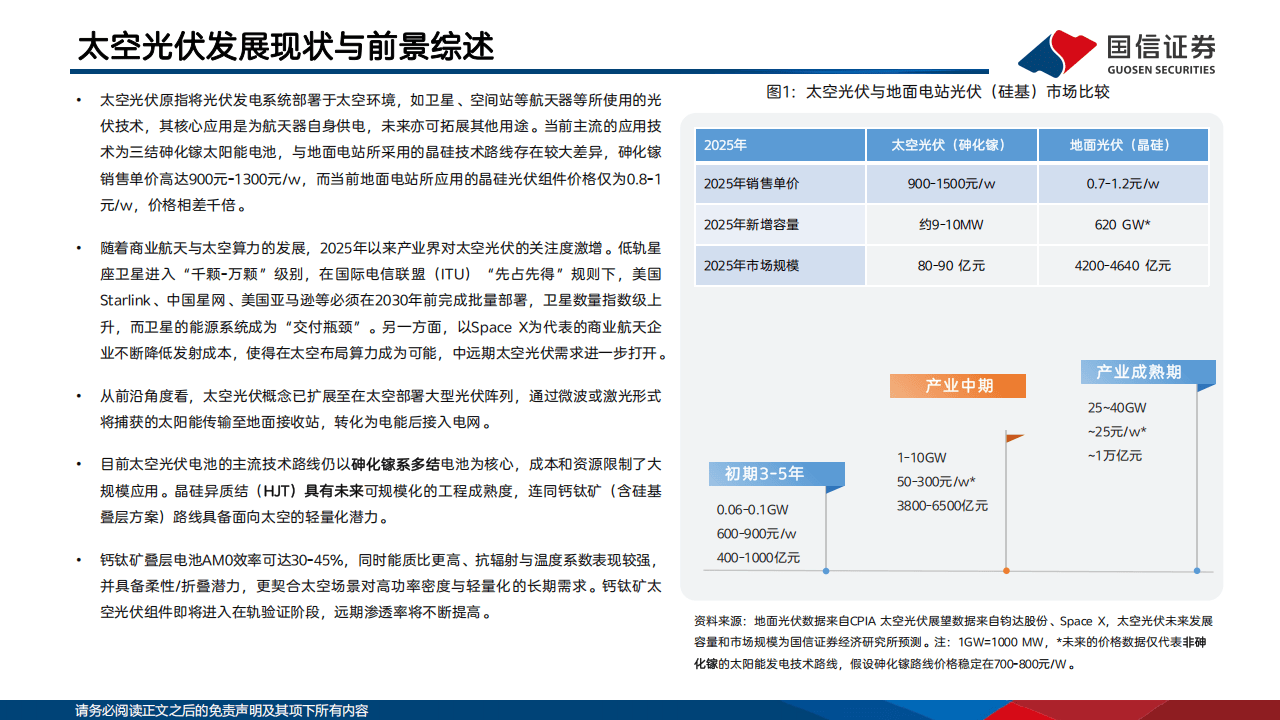
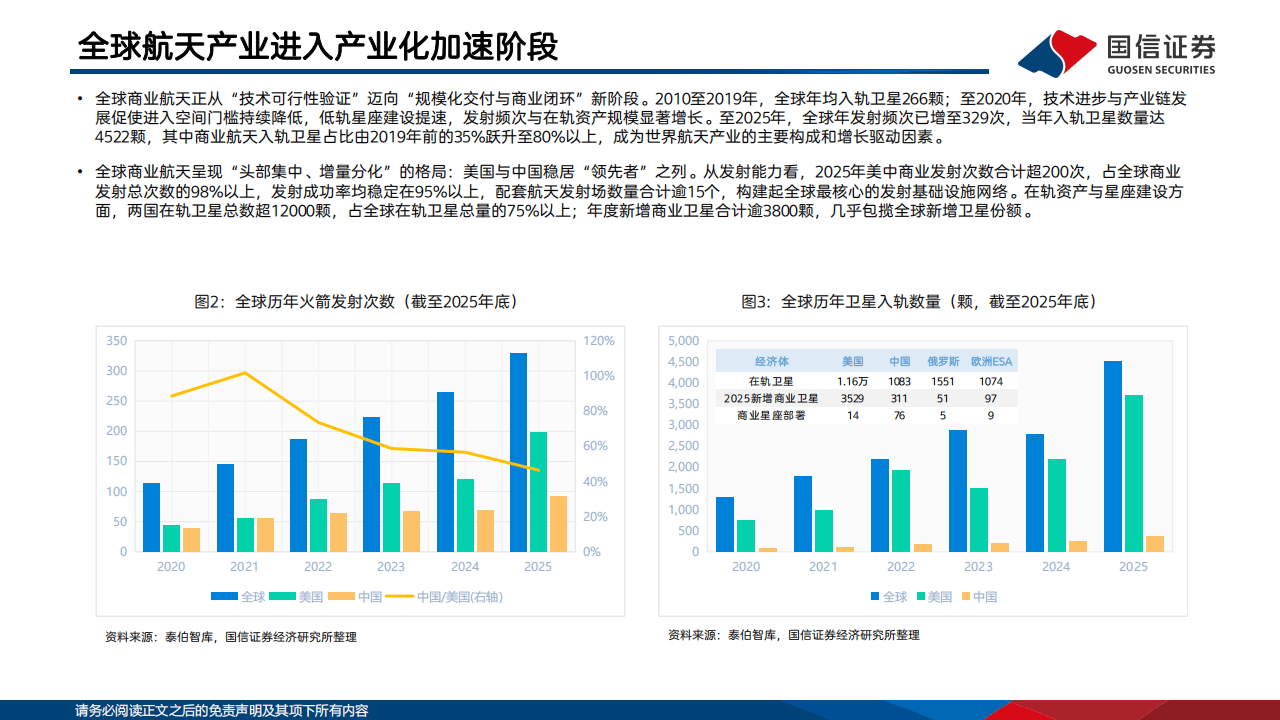
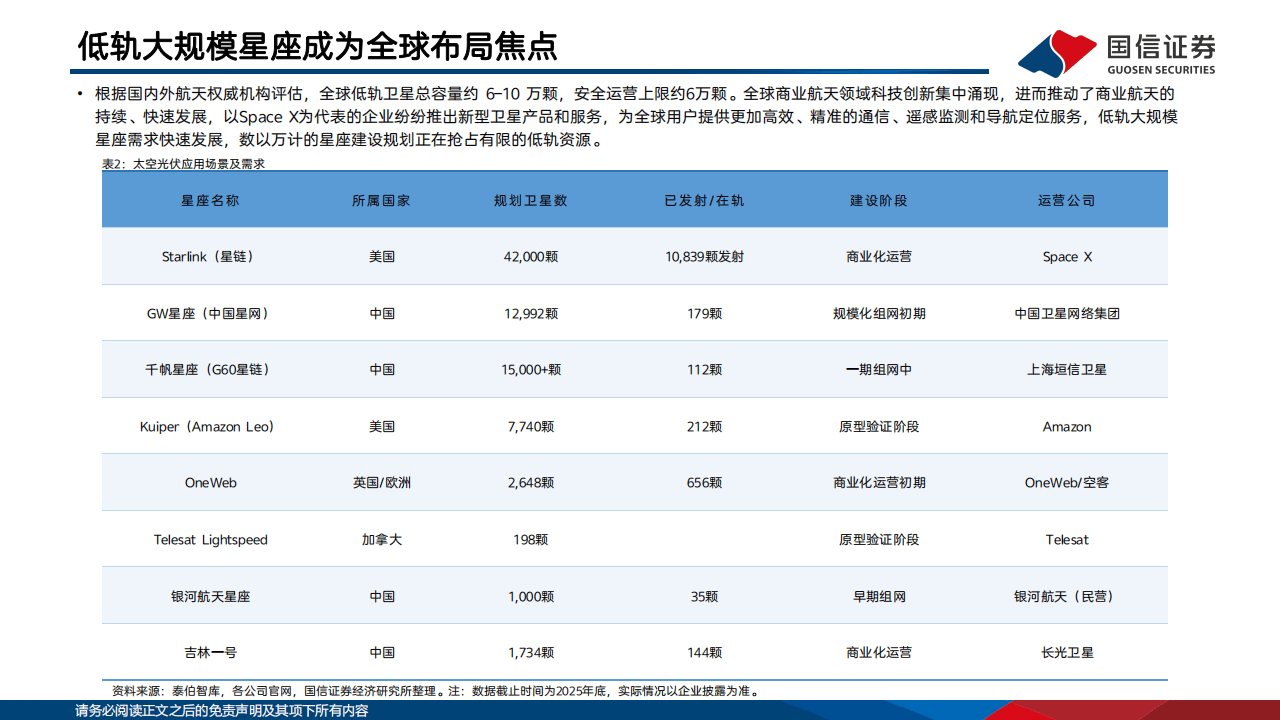
当前,全球航天产业正从技术验证迈向规模化商业运营阶段。2025年全球入轨卫星数量已突破4500颗,其中商业卫星占比超过80%。以美国星链、中国星网、亚马逊Kuiper为代表的低轨星座计划,必须在2030年前完成数以万计的卫星部署。在这一背景下,卫星的能源系统——太空光伏电池,正在成为制约交付能力的“瓶颈环节”。每颗卫星都需要稳定可靠的电源支撑,而传统航天级电池的高成本与有限产能,难以满足指数级增长的市场需求。与此同时,商业航天发射成本的持续下降,使得在太空部署大规模算力成为可能,进一步打开了太空光伏的中远期需求空间。
技术路线多元演进,钙钛矿崭露头角
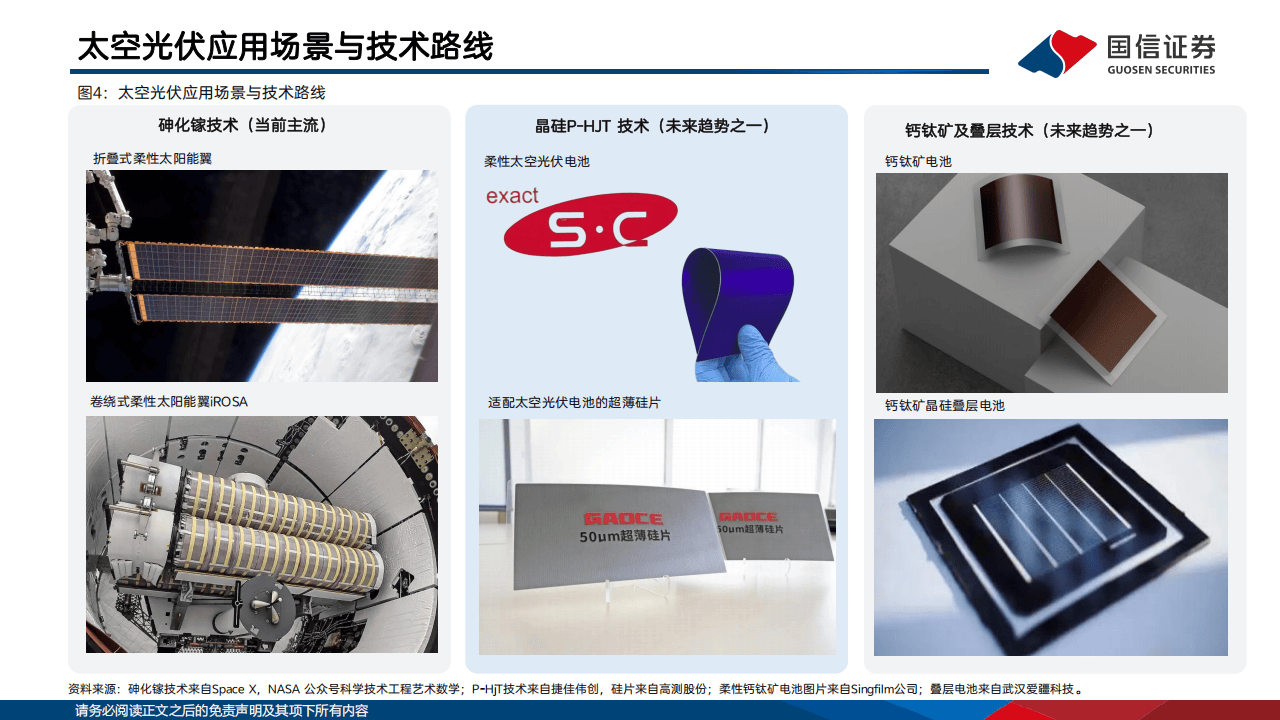
太空环境对光伏电池的要求极为苛刻:高能粒子辐照、剧烈温差、高真空、原子氧侵蚀等因素,决定了太空光伏技术路线与地面应用存在本质差异。目前,高价值长寿命卫星仍以砷化镓多结电池为主流,其转换效率可达30%以上,抗辐照性能优异,但成本高达每瓦近千元,资源有限,难以支撑大规模应用。面向未来,晶硅异质结(HJT)凭借地面成熟供应链和成本优势,适用于成本敏感或短寿命任务;而钙钛矿及钙钛矿/晶硅叠层电池,凭借其轻量化潜力、理论效率上限高(单结理论效率33%,叠层可达43%)以及柔性可折叠特性,被寄予厚望。目前,国内外多个研究机构已启动钙钛矿电池的在轨验证,其能质比优势有望大幅降低发射成本,成为下一代太空光伏的核心技术方向。
应用场景从卫星供电向空间能源基础设施延伸
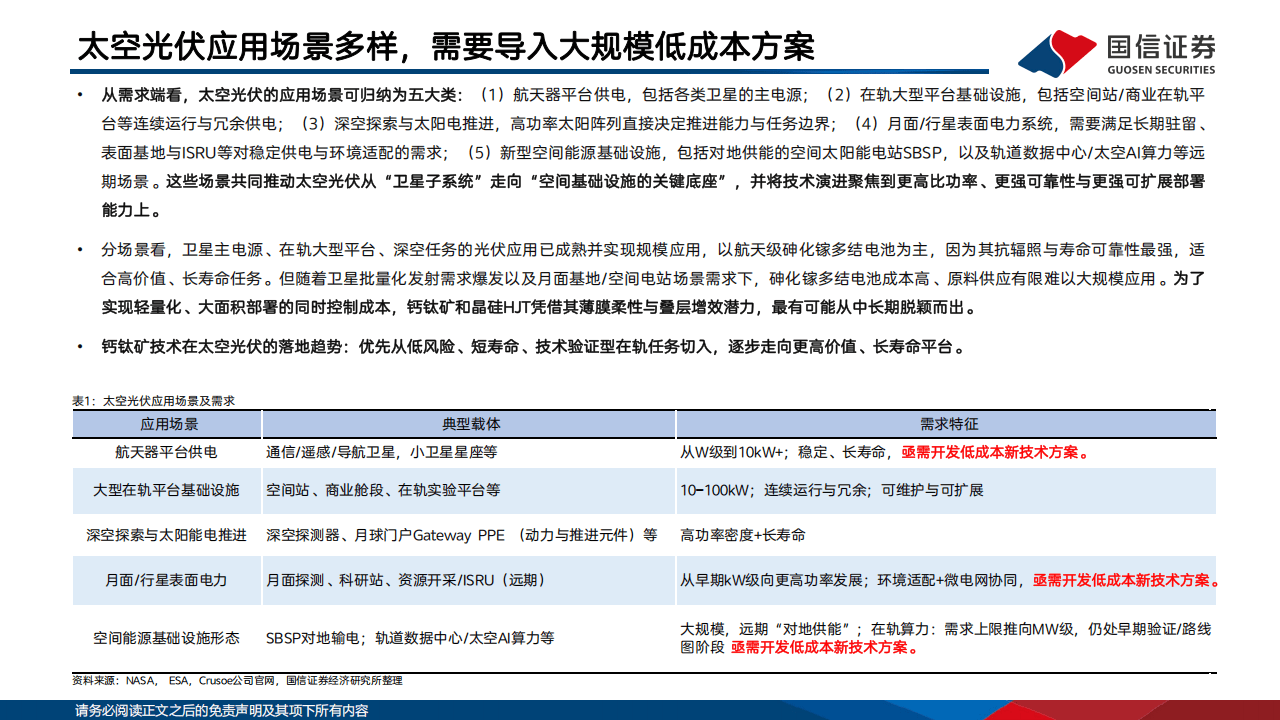
太空光伏的应用正从单一的航天器平台供电,向多元化场景拓展。除各类卫星的主电源外,大型在轨平台如空间站、商业舱段需要十千瓦至百千瓦级的连续供电;深空探测任务依赖高功率太阳阵列实现电推进;月面科研站与资源开采需要适配极端环境的电力系统。更远期看,空间太阳能电站通过对地微波或激光输电,以及轨道数据中心、太空AI算力等新型基础设施,将推动太空光伏从“卫星子系统”跃升为“空间能源底座”。据预测,到本世纪中期,仅太空算力与空间电站两大场景,每年对新型光伏组件的需求有望从吉瓦级增长至数十吉瓦级,市场空间可达千亿乃至万亿规模。
全球竞争格局初步形成,产业链协同加速
从全球布局看,美国、中国、欧洲、日本在太空光伏领域各具优势。美国在柔性太阳翼工程化、空间电站在轨验证方面领先;中国在空间站柔性翼、钙钛矿在轨试验等方面取得突破,并规划建设地面验证平台;欧洲与日本则在新材料测试、微波传能等细分领域持续深耕。在产业链层面,太空光伏电池涉及衬底材料、外延生长、组件封装、太阳翼结构等多个环节。国内企业如乾照光电、电科蓝天等在砷化镓领域积累深厚,钧达股份等正通过投资并购快速切入钙钛矿与整星制造;设备端捷佳伟创、迈为股份等已布局叠层电池关键装备;辅材领域中来股份、福斯特、瑞华泰等也在推进航天级封装材料研发。产业链上下游的协同创新,正为太空光伏的规模化应用奠定基础。
未来展望:从技术验证走向规模化应用
尽管太空光伏前景广阔,但其大规模商业化仍面临多重挑战。低成本运载能力的不足、新材料在轨可靠性的验证、以及航天级制造体系的建立,都需要未来三至五年的持续攻关。可以预见,随着2025至2030年低轨星座部署高峰的到来,以及太空算力、空间电站等示范项目的推进,太空光伏将逐步从实验室走向工程化,从航天配套走向独立产业。在这一进程中,具备航天背景与技术积累的光伏企业、设备制造商和材料供应商,有望在新蓝海中占据先机,共同推动人类能源利用从地面走向星辰大海。
以下为报告节选内容

报告共计: 38页
中小未来圈,你需要的资料,我这里都有!













