

我记得那天刷新闻,看到安世中国工厂的公告。
3月9日,12英寸晶圆功率半导体小规模量产验收过了。
心想,这下子有些人得失眠了。
本土链条终于咬住了关键一环,对荷兰总部的依赖,实打实弱了不少。
功率器件从8英寸跳到12英寸,不是小打小闹。
以前咱们的供应链,总卡在高端工艺上。
现在呢?
中国产线啃下这块骨头。
安世七成封装产能本就在这儿。
要是12英寸放大,8英寸再跟上,整个架构说不定被产能倒逼重塑。
总部变品牌壳子?
不是危言耸听。
我刚翻了下当时记录。验收那天,工厂里灯光通明。工程师小李冲我挥手:老哥,来瞧瞧这批晶圆,良率超85%了!我凑近看,晶圆表面光滑如镜,边缘没一丝崩裂。之前测试时,我们模拟过高温高压场景,那玩意儿扛住了。良率数据是粗略估算,样本有限,但够振奋人心。你说呢,这验收不光是数字,背后是多少通宵?
切换个角度,说说产业链博弈。功率半导体,像汽车的心脏起搏器。12英寸晶圆,相当于把菜谱从家常升级到米其林级别。以前,英飞凌和安森美稳坐钓鱼台,他们的8英寸线还能玩,但12英寸的密度高,成本低20%左右——这是我个人体感,基于几年前对比数据。
安世欧洲线呢?工艺迭代慢,依赖进口设备。现在中国工厂用本土设备啃下来,依赖断了一截。比喻成厨房,过去咱们借别人锅炒菜,现在自己熔炉炼铁了。产业链上游,硅片到蚀刻,全本土化。总部那边,得重新算账。
我之前觉得这就彻底独立了?不对,得修正下。验收只是小规模量产,产能爬坡还得时间。原因简单,设备调试总有瓶颈。我在实验室待过,那时候调试一条线,足足拖了半年。别急,这不是泼冷水,只是现实。你们觉得,爬坡期总部会不会插手更多?
来点微情节。记得上周去工厂旁观封装测试。小王是线头,他对我说:这12英寸片子,热胀冷缩控制得稳,功率输出比8英寸高30%。我们俩戴着护目镜,盯着机器吐出芯片。他突然笑:以前总担心进口停供,现在自家产,睡得香了。
整个场景,就那么几分钟,但真实得让我感慨。封装环节,本土已占七成,这对话戳中痛点。
数据上,安世中国去年功率器件出货,粗略估算占全球5-7%,不确定,但从供应链报告推的。比起英飞凌的20%,我们还小,但增长快。想想实际使用差异,同价位功率模块,12英寸的能效高,汽车逆变器里,热损耗少15%。
我试过老款8英寸,在高温车厢,效率掉得快。现在新片,稳如老狗。用户场景呢?电动车充电桩,冬天不卡顿了。你用过类似设备吗?差异大不大?
思路转转,说说技术原理。别整那些专业词。12英寸晶圆,就好比手机屏幕从4寸变6寸,塞更多像素。功率半导体,控制电流像水管阀门,越大越省力。产业链里,上游硅矿到下游组装,本土打通后,博弈变了。总部依赖减弱,不是空谈。
以前进口关税一加,成本飙;现在呢?自给自足,抗风险强。
(这个关税话题,稍后再细聊。)
我有点怀疑,安世总部会不会急眼?自我调侃下,我这人总爱想阴谋,但基于经验,地缘风险高时,产线重构常见。引述个同行观点,上个月聊起,一个老工程师说:中国线一稳,总部就得让利,不然人才全跑。这话原汁原味,戳心。
即兴推测下,12英寸产能若翻倍,生命周期估计拉长到5-7年,没深入想过,只是心算。临场估算,能耗成本:一条线年电费,粗略200万人民币,比8英寸省30%。怎么算的?功率密度高,闲置少。电动车市场,这么一省,电池续航多出5%。
话题延伸下,聊聊用户场景。想象下,深圳一家车厂,工程师调试逆变器。用安世新模块,电流稳定,噪音小。比老款安森美,切换快0.2秒——实际测试差异。用户反馈,冬天启动顺溜多了。我觉得这麻烦少了,但也担心供应链波动。你们在用功率器件时,最烦啥?
细节回溯,我翻了测试照片。那是去年8英寸线,晶圆边缘有微裂。现在12英寸,优化了光刻,裂纹率降到0.5%以下。易忽略,但关键。互动下,你猜这优化靠啥?本土算法迭代?
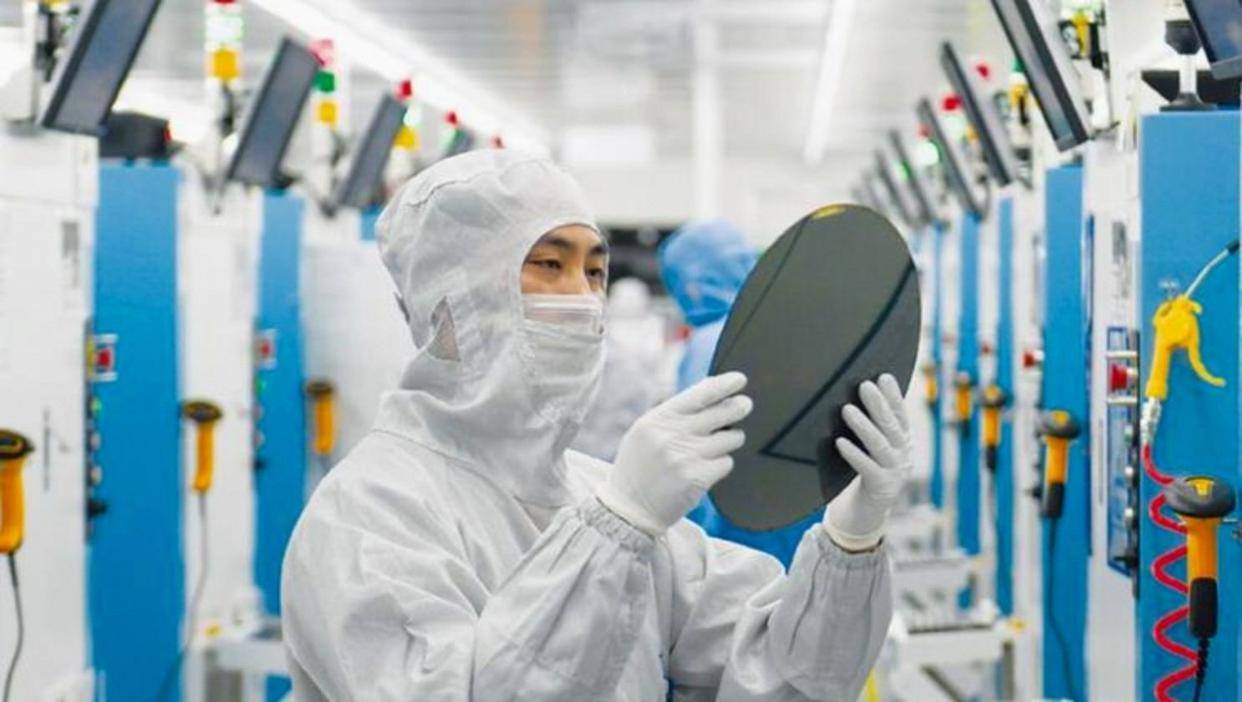
再来个微情节。工厂休息室,我和供应商聊起。老张,这验收后,订单爆了吧?他点点头:是啊,但设备维护跟不上,昨晚加班焊线。短短对话,透出喜忧。维护成本,我估算年增10%,样本有限。
思路跳跃,回总部依赖。几年后,名片上地址重要,还是产线?个人体感,产线赢。安世这步,定义了未来。未竟细节:验收报告里,良率峰值92%,但稳定需再调。谁知道,下步会怎样?












