

今天分享的是:2026年人形机器人行业策略报告:聚焦量产新阶段,把握供应链机遇
报告共计:25页
好的,以下是根据您提供的报告内容,结合搜狐新闻网风格撰写的详细总结:
---
人形机器人迎来量产元年:从技术突破到商业化落地的关键跨越
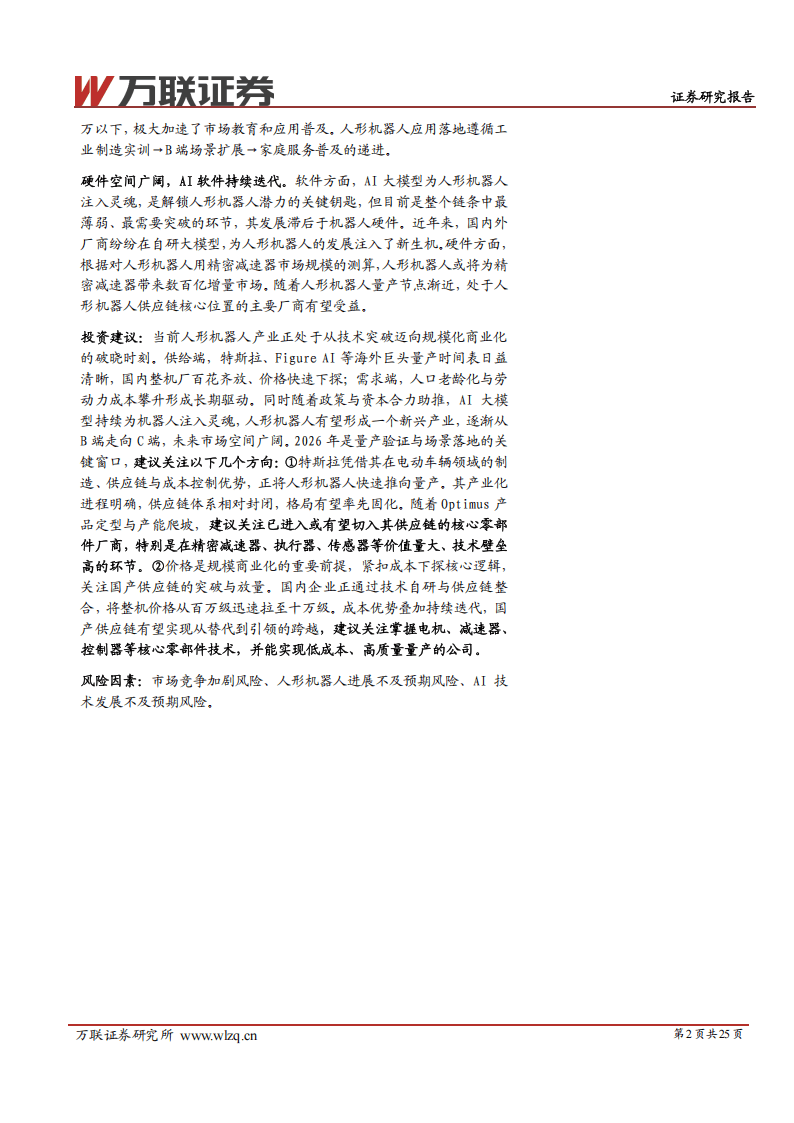
当前,人形机器人产业正站在从技术探索迈向规模化应用的历史节点上。2026年被业内普遍视为量产落地与场景验证的关键窗口期。从供给侧来看,以特斯拉、Figure AI为代表的海外龙头企业量产路径日益清晰,而国内整机制造商也在加速迭代,产品价格从过去的百万级迅速下探至十万级甚至更低,为大规模商业化铺平了道路。需求端方面,全球人口老龄化加剧、劳动力成本持续上升,叠加政策红利与资本热度不断升温,共同构成了行业长期发展的坚实基础。
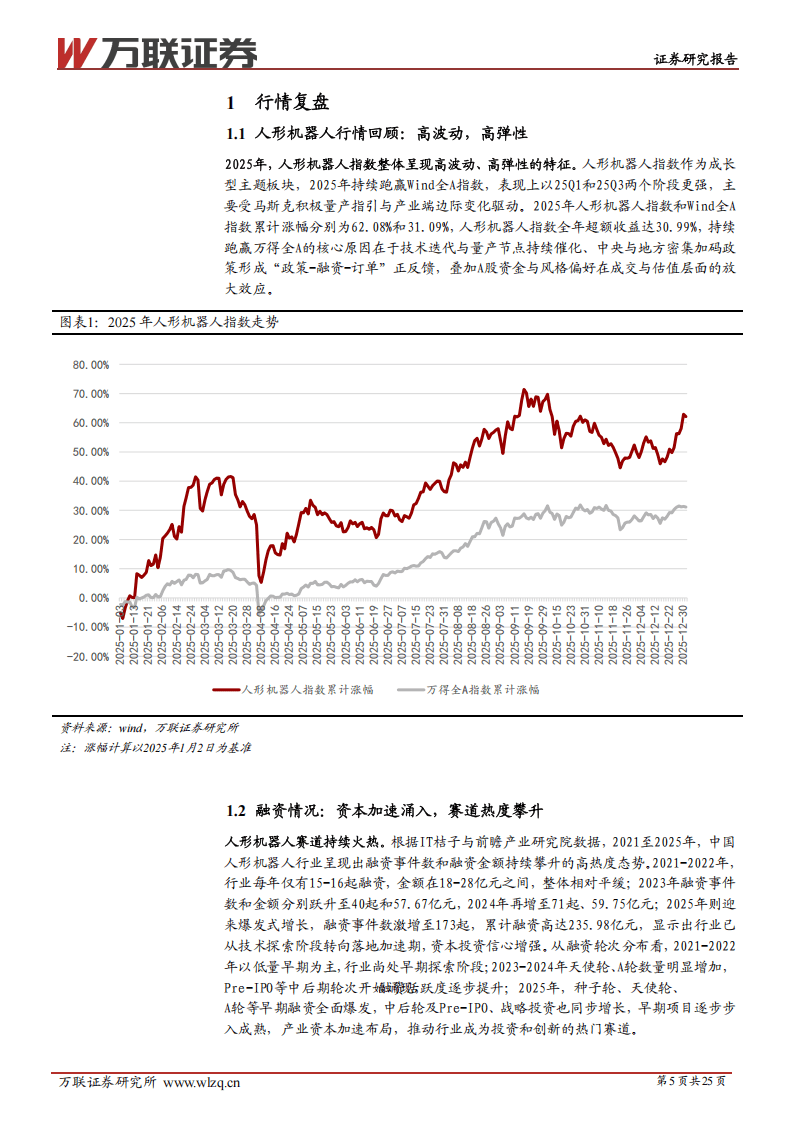
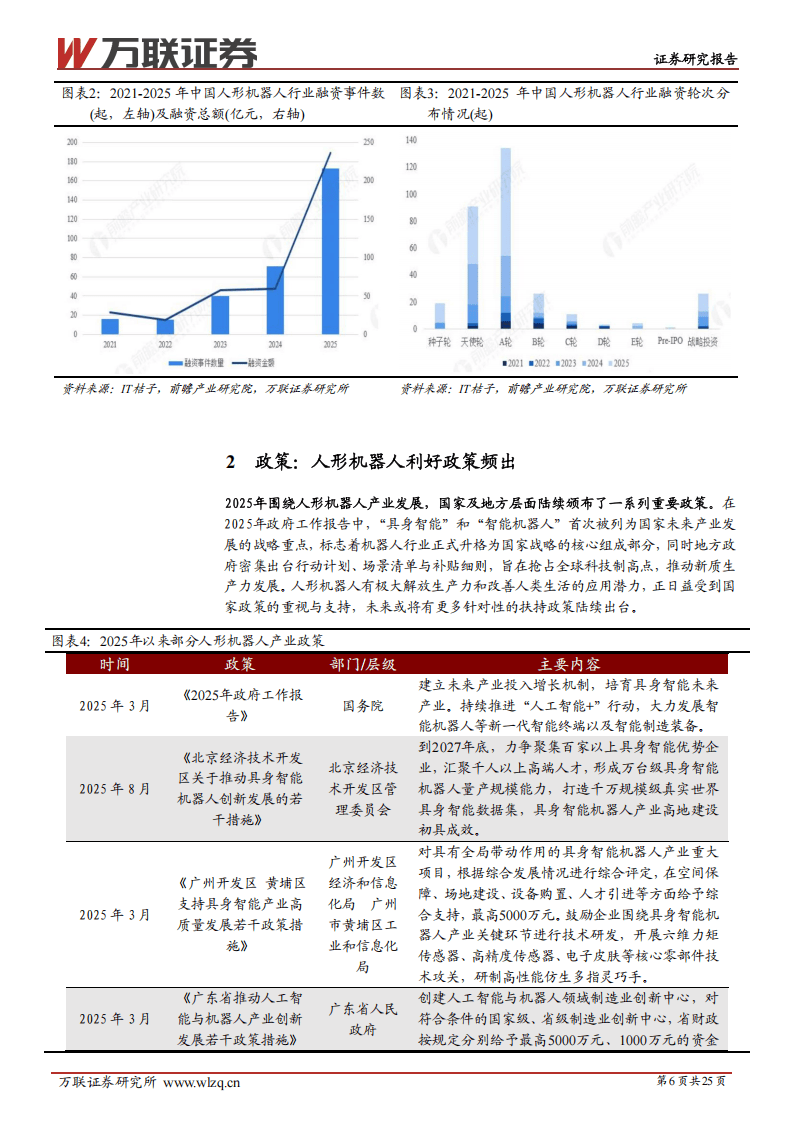
从市场表现来看,2025年人形机器人相关指数展现出高波动、高弹性的特征,全年超额收益超过30%,显著跑赢大盘。这一表现背后,是技术迭代与量产预期的持续催化,以及中央与地方政策密集出台所形成的正向循环。融资方面,2025年行业融资事件激增至173起,总金额接近236亿元,显示出资本对赛道的热情正加速升温,行业已从早期的技术探索迈入落地加速的新阶段。
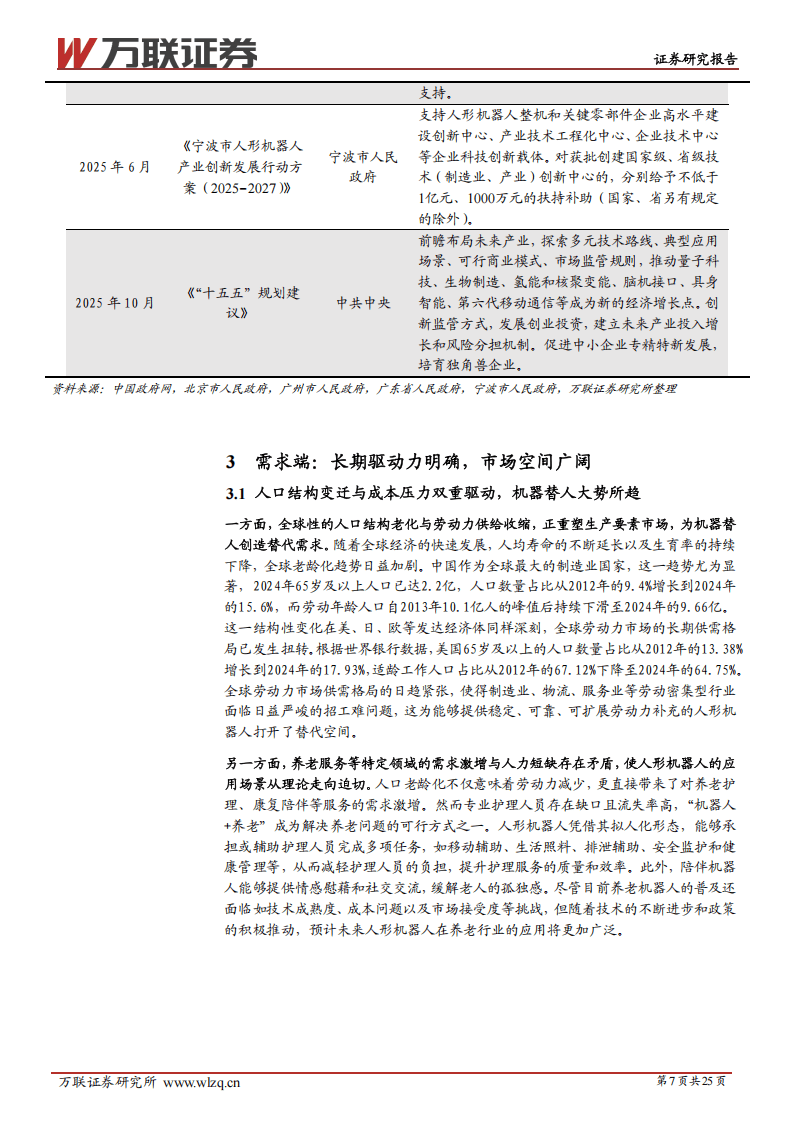
在政策层面,人形机器人及具身智能首次被写入国家层面的未来产业发展战略,标志着机器人产业正式上升为国家战略的重要组成部分。与此同时,北京、广东、宁波等地也相继出台专项政策,围绕核心技术攻关、产业集聚、资金支持等方面提供有力保障,为行业发展注入了强劲动力。
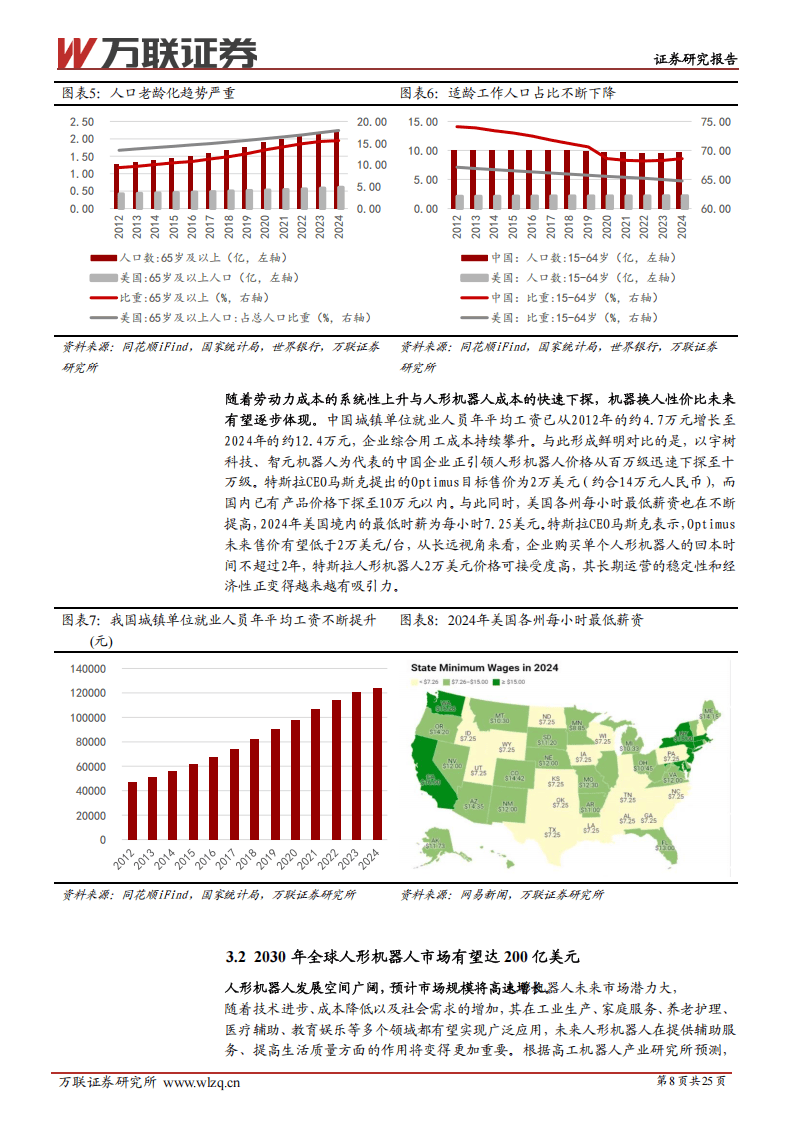
从需求端看,人形机器人的长期驱动力主要来自人口结构变化与劳动力成本上升。全球范围内,老龄化趋势日益明显,劳动力供给持续收缩,制造业、服务业等劳动密集型行业面临招工难问题。与此同时,养老护理等领域的服务需求激增,人形机器人凭借其拟人化形态和多功能性,正成为解决人力短缺的有效手段。随着国内企业不断推动价格下探,机器换人的经济性正逐步显现,未来有望在更广泛的应用场景中实现落地。
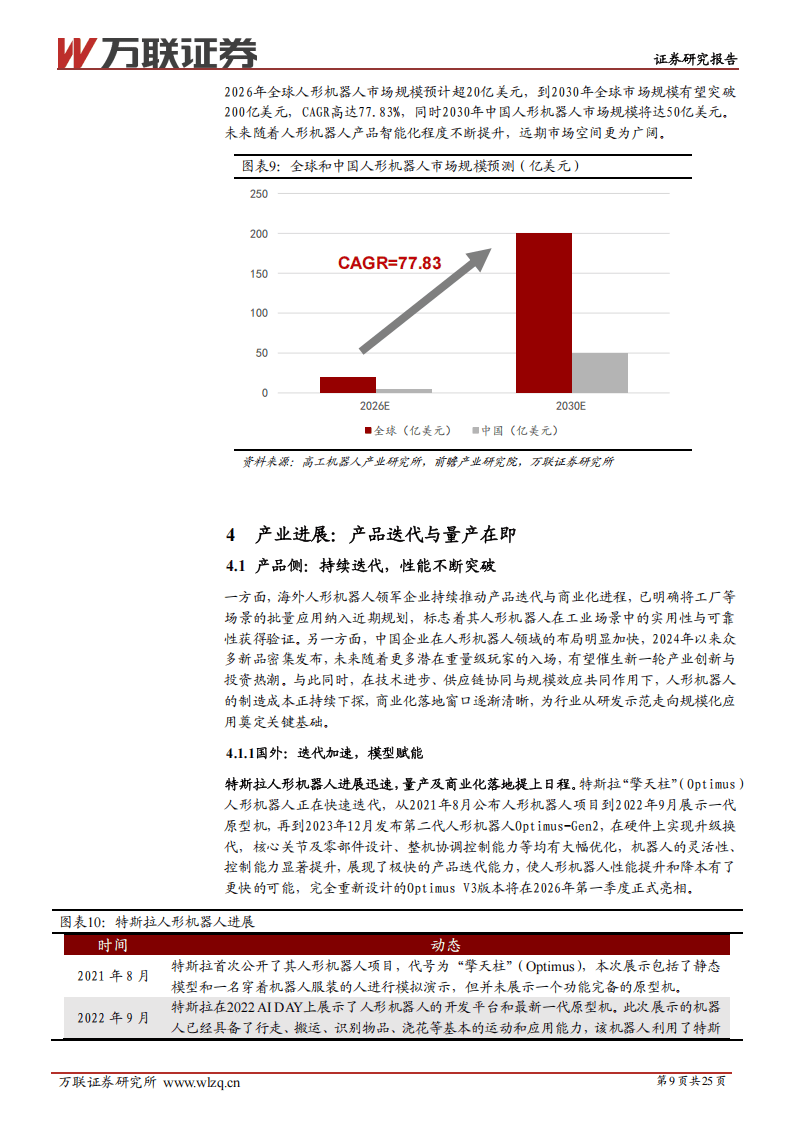
在产业进展方面,海内外厂商正加速产品迭代与量产布局。特斯拉持续推进其“擎天柱”项目,计划在2026年正式启动量产;Figure AI、1X Technologies、波士顿动力等海外企业也相继发布了具备更强智能与操作能力的新一代机器人。国内方面,宇树科技、智元机器人、优必选等企业百花齐放,价格策略更加激进,部分产品已下探至10万元以内,极大降低了市场准入门槛。应用场景方面,行业普遍遵循“工业制造先行、B端场景扩展、家庭服务普及”的递进路径,工业场景正成为量产落地的优先方向。
从产业链角度看,硬件方面,精密减速器作为核心零部件,正迎来需求放量的关键时期。无论是谐波减速器还是精密行星减速器,都在人形机器人中扮演着不可或缺的角色。随着量产规模扩大,预计到2030年,仅精密减速器一个细分领域就将为行业带来数百亿元的增量市场。国产厂商在技术突破与成本控制方面已展现出强劲竞争力,正在从替代走向引领。
软件方面,AI大模型正在为人形机器人注入“灵魂”。以视觉-语言-动作(VLA)为代表的多模态大模型,正使机器人具备更强的环境感知、任务规划与自主决策能力。然而,相较于硬件,软件与算法仍是当前人形机器人发展的主要瓶颈,技术路径尚未统一,高质量数据匮乏,软硬件协同仍存在挑战。正因如此,全球科技巨头与创新企业正加速布局机器人大模型,力求在智能化这一关键赛道上占据先机。
总体来看,人形机器人产业正迎来从技术验证到规模化应用的关键转折。在需求、政策、资本、技术等多重因素的共同推动下,行业有望在未来几年实现从B端到C端的梯度渗透,逐步走向普及。随着量产节点临近,核心零部件供应链的价值正日益凸显,国产力量正迎来前所未有的发展机遇。
以下为报告节选内容

报告共计: 25页
中小未来圈,你需要的资料,我这里都有!















