今天分享的是:大象研究院2026人形机器人行业研究报告43页
报告共计:43页
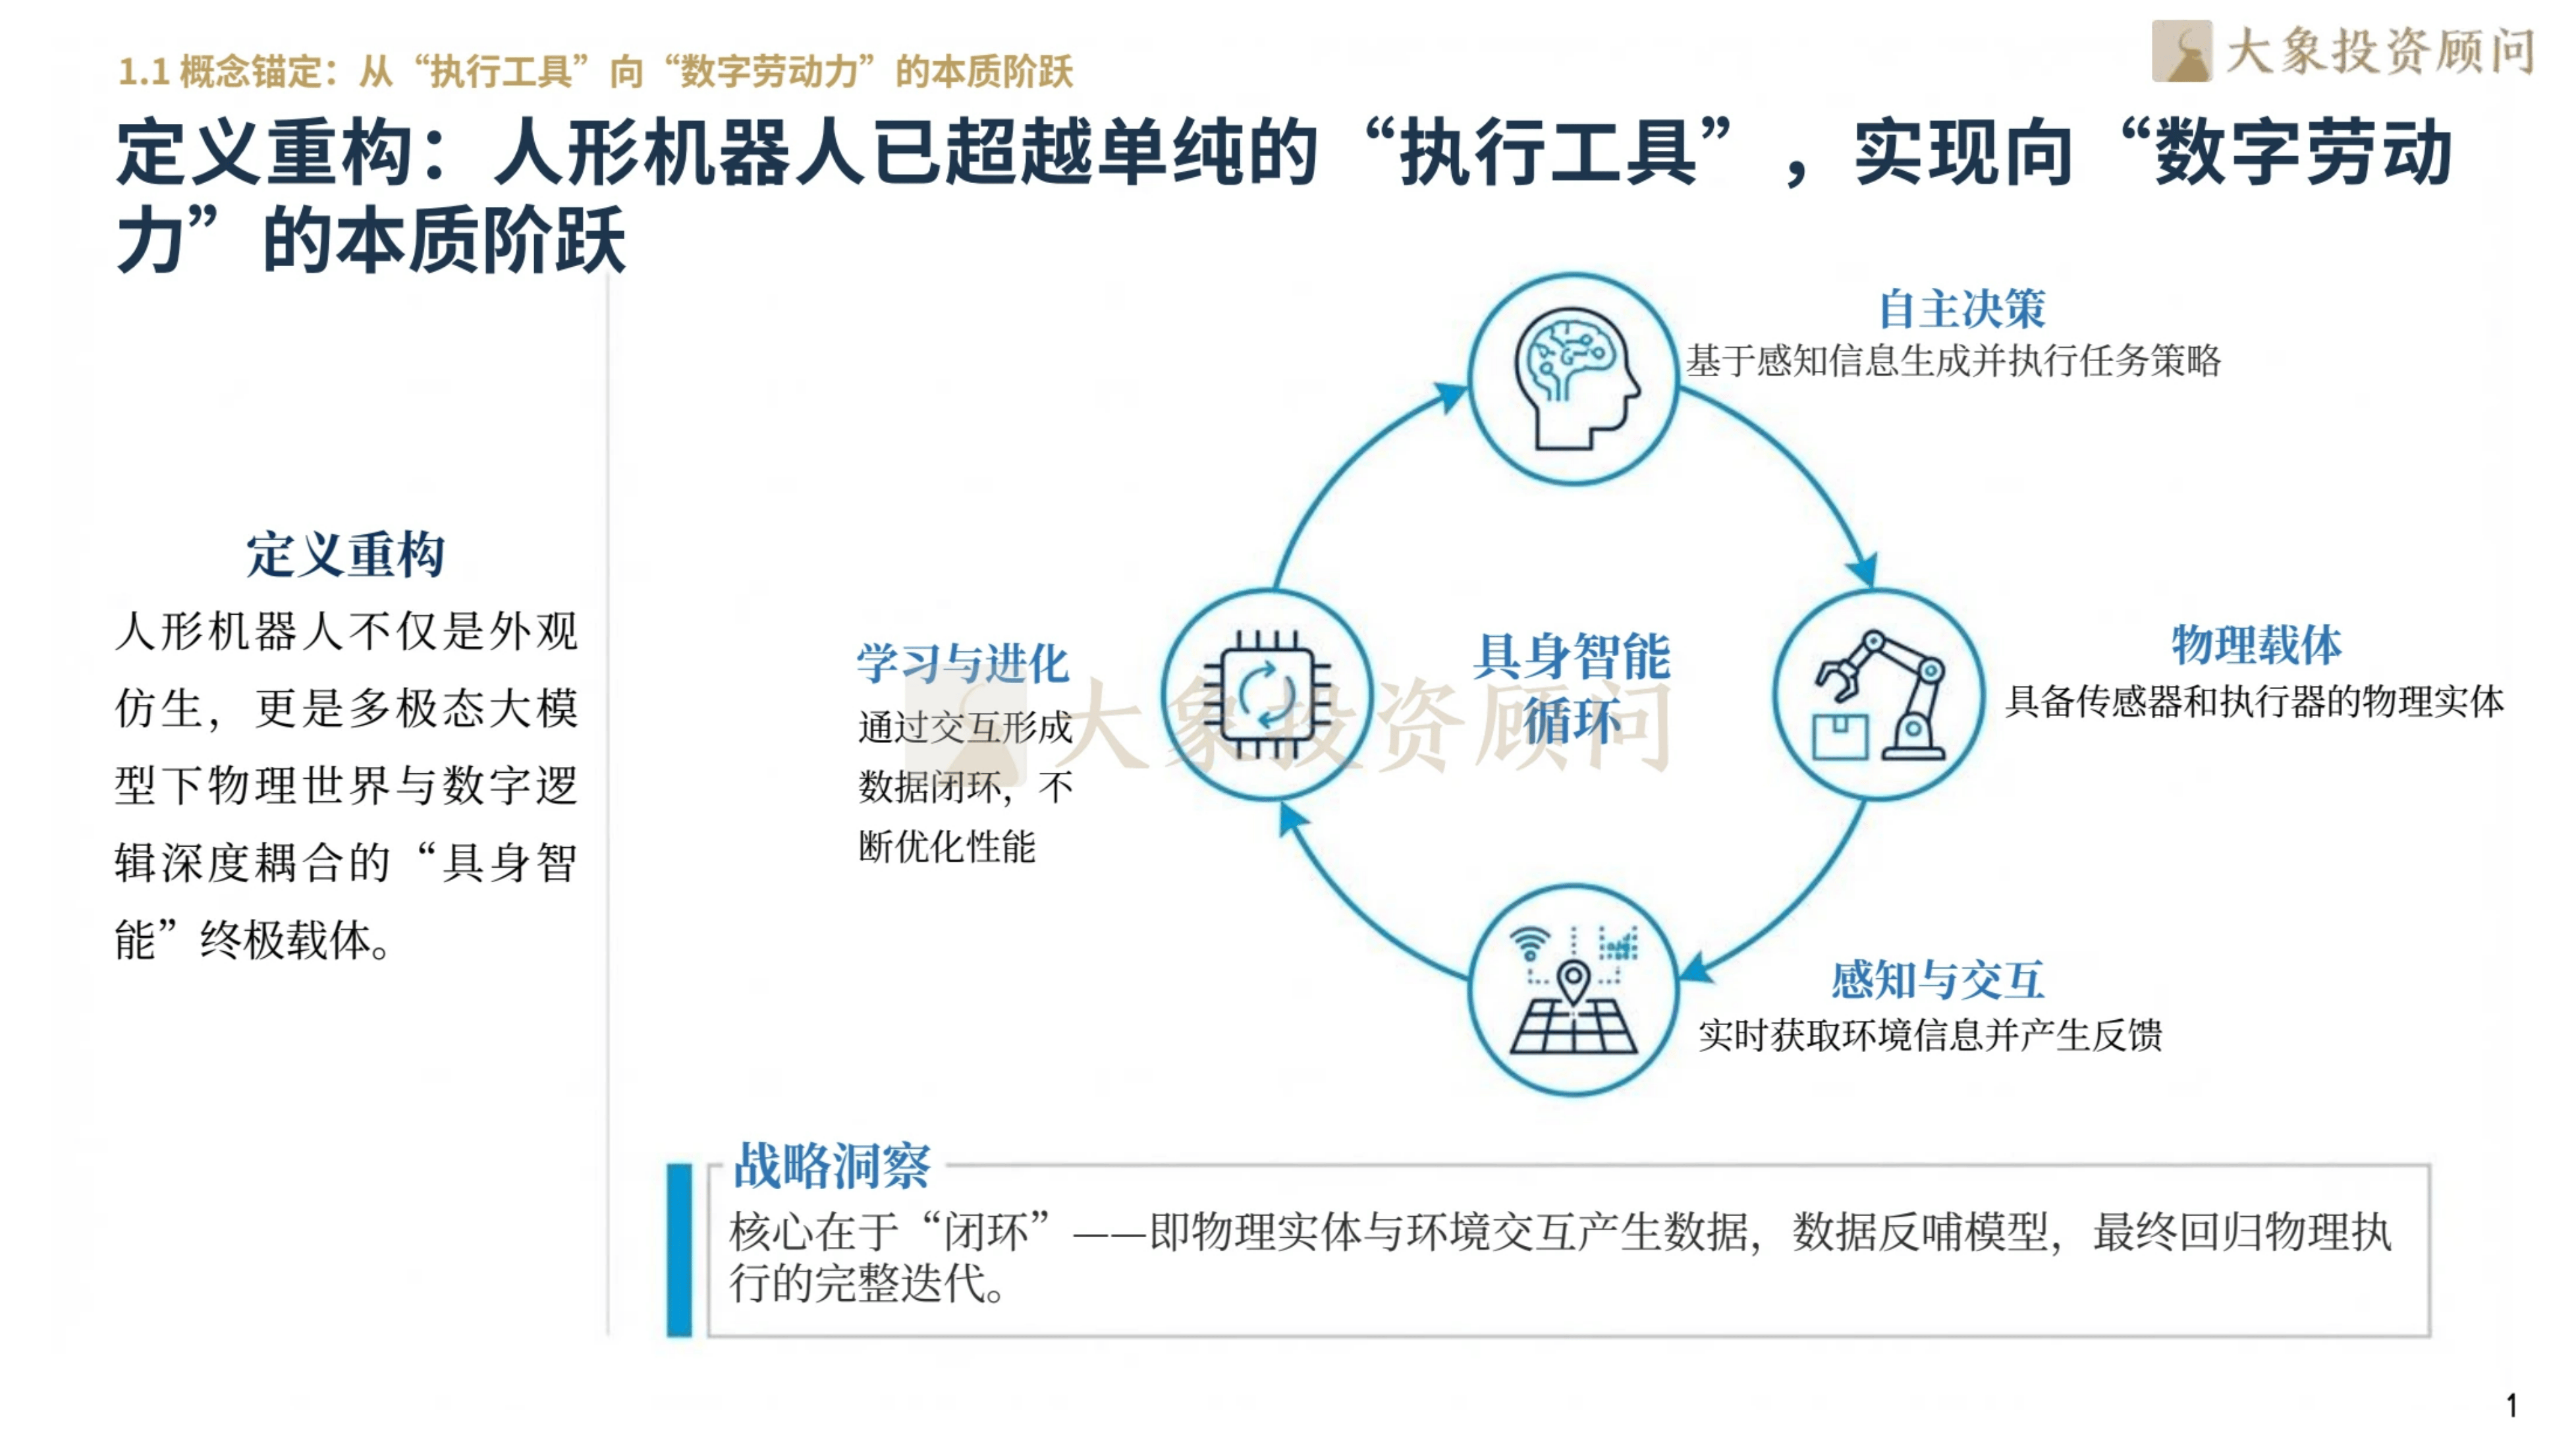
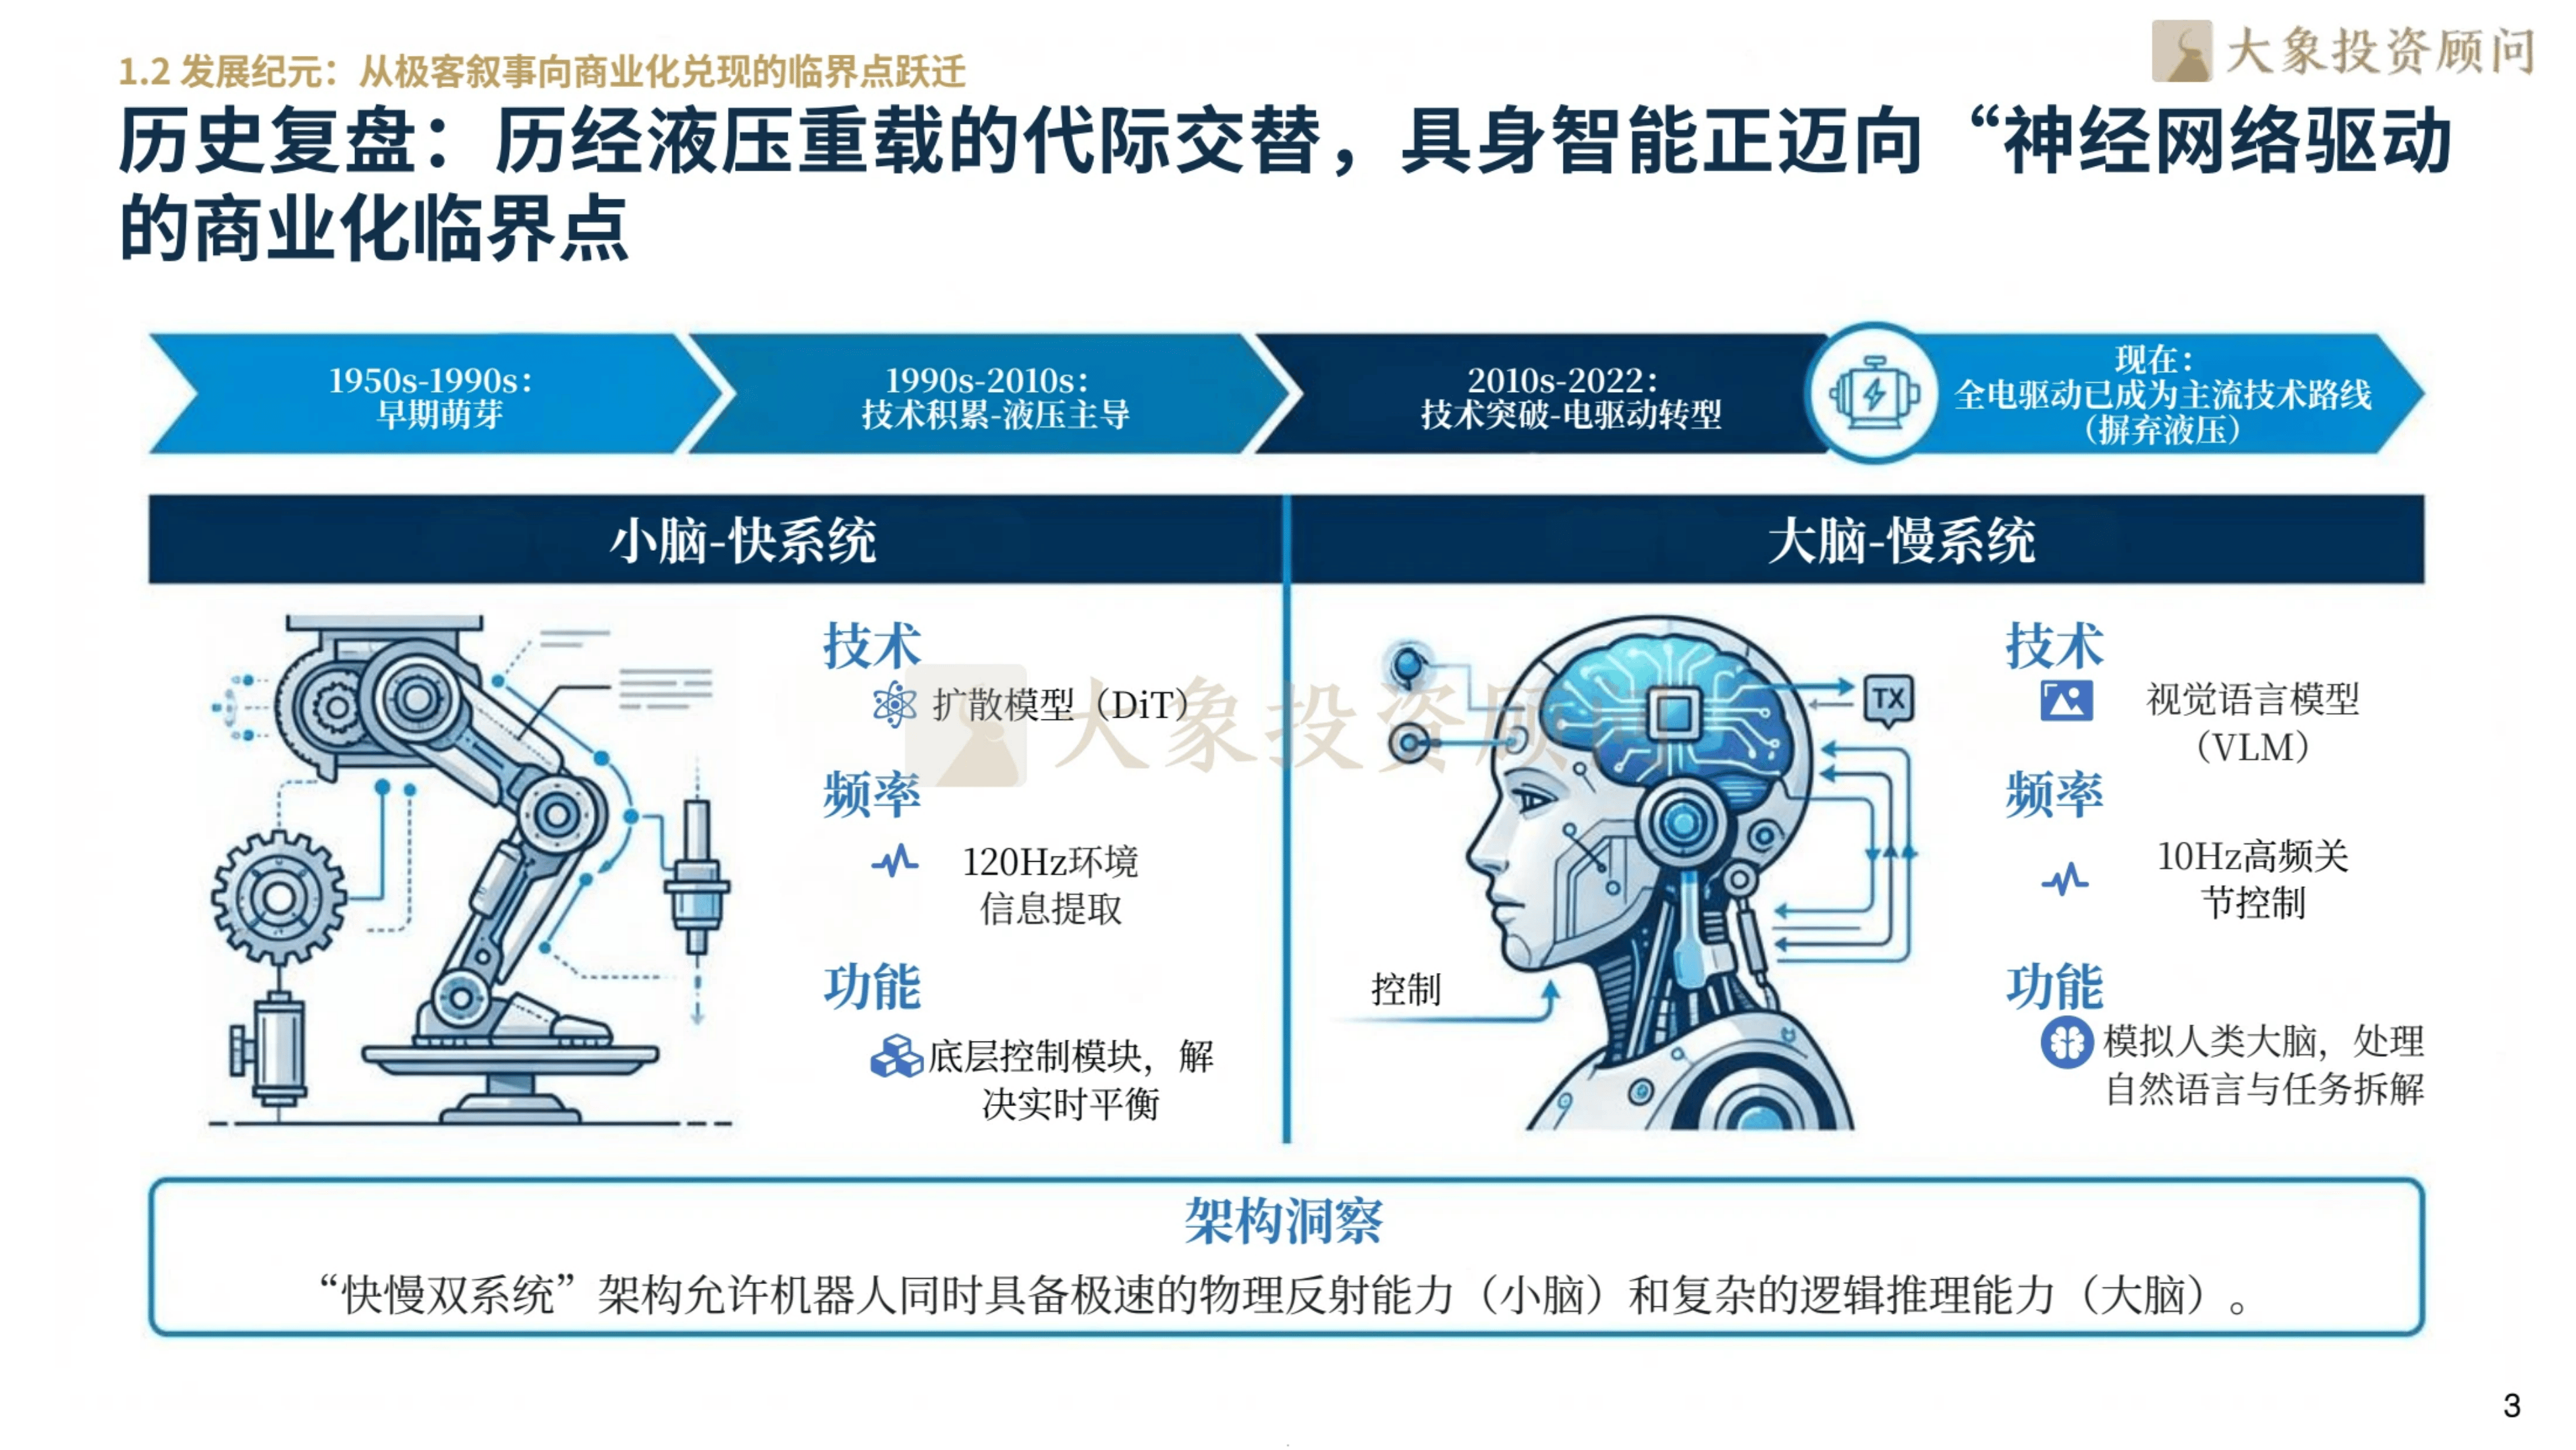
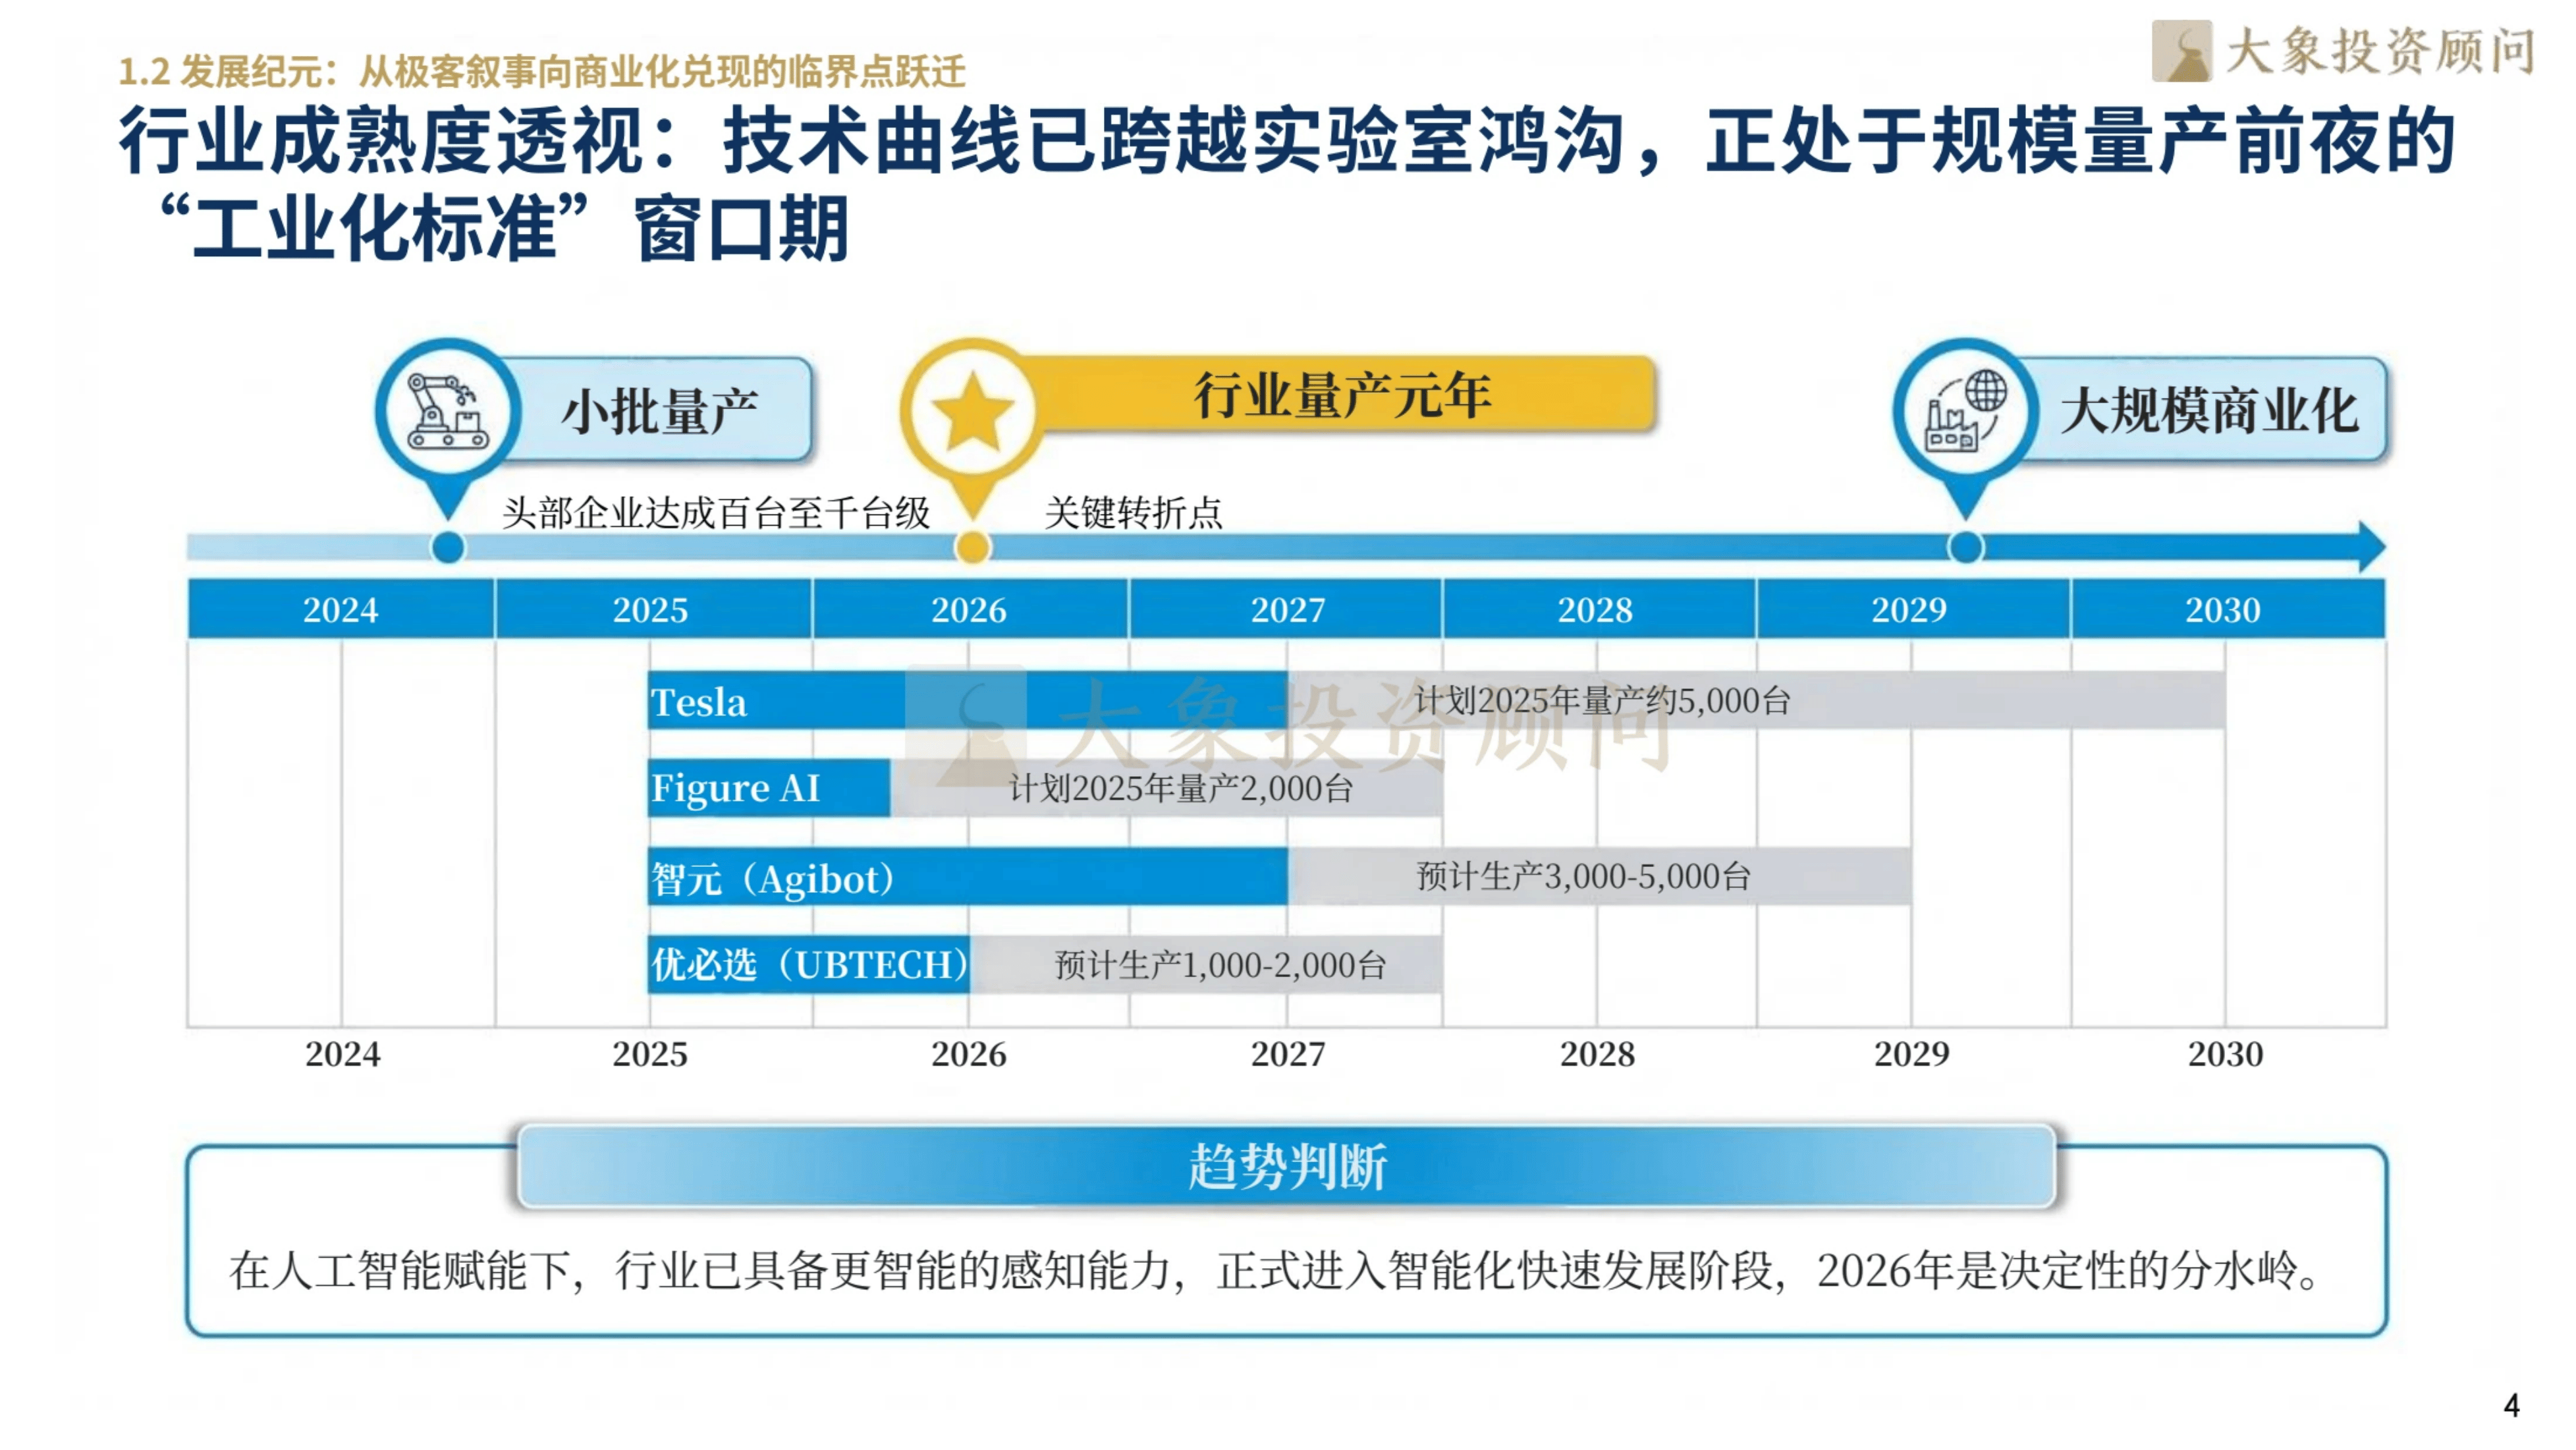
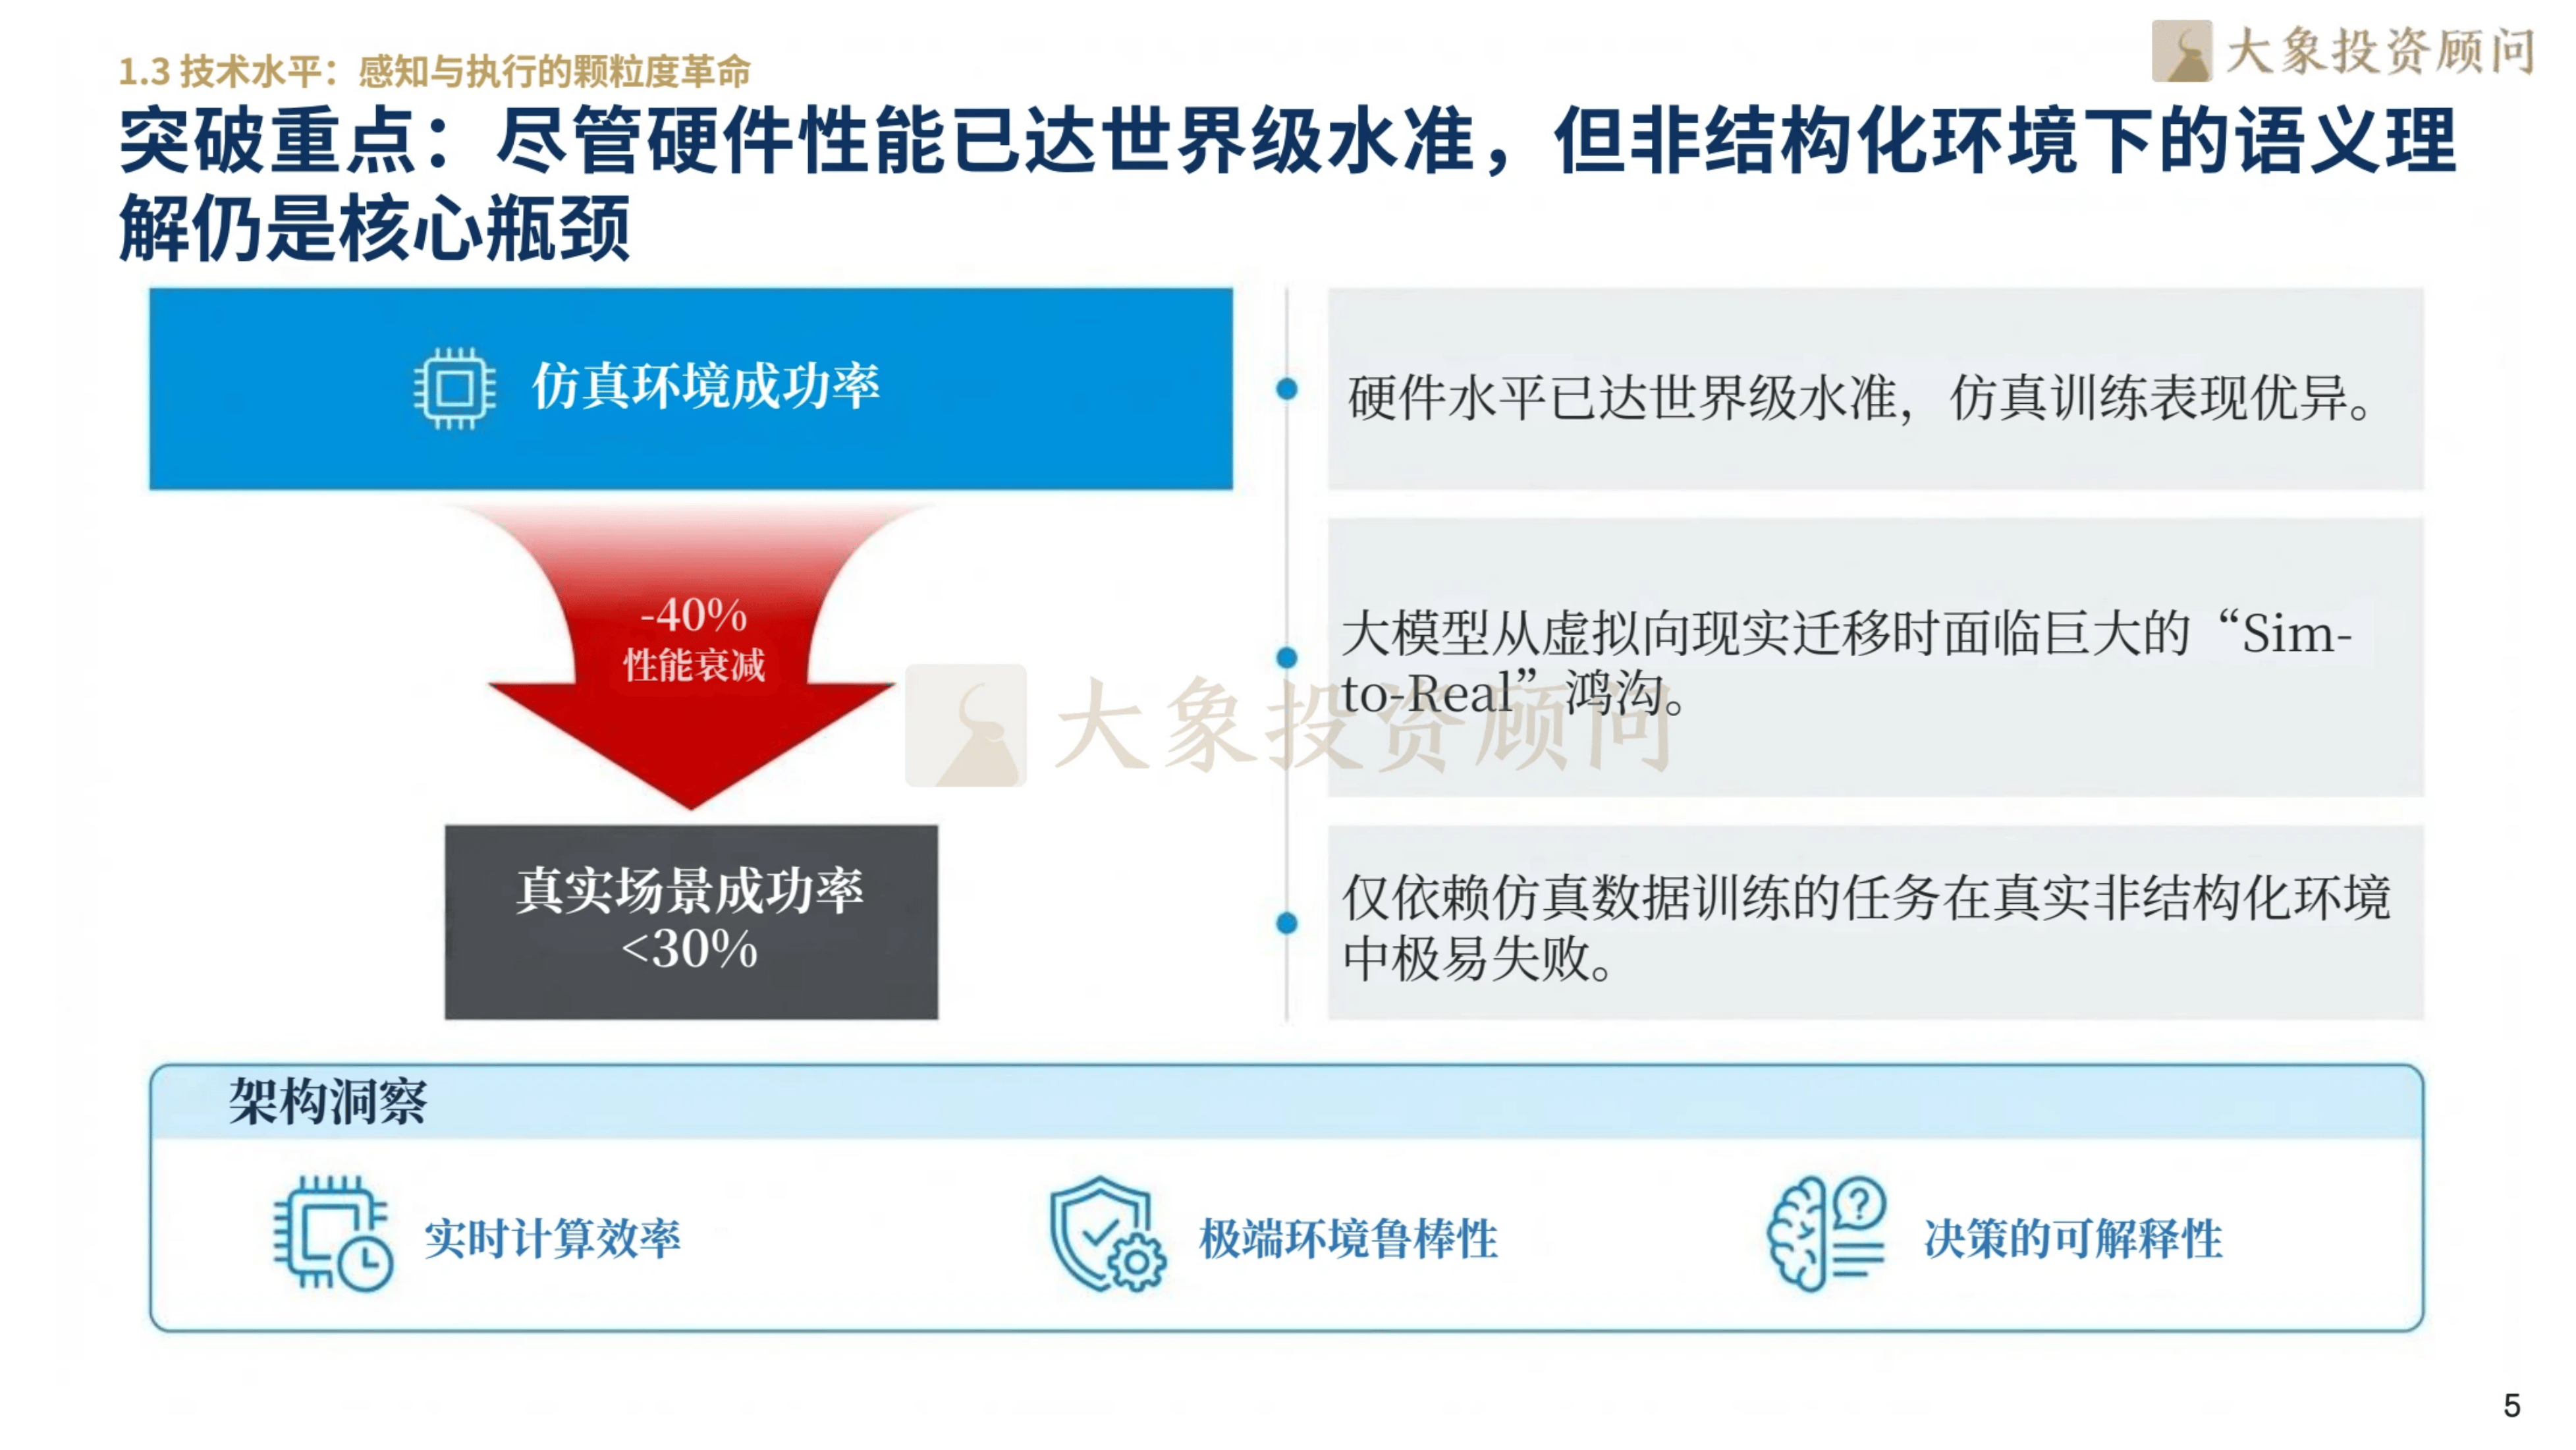
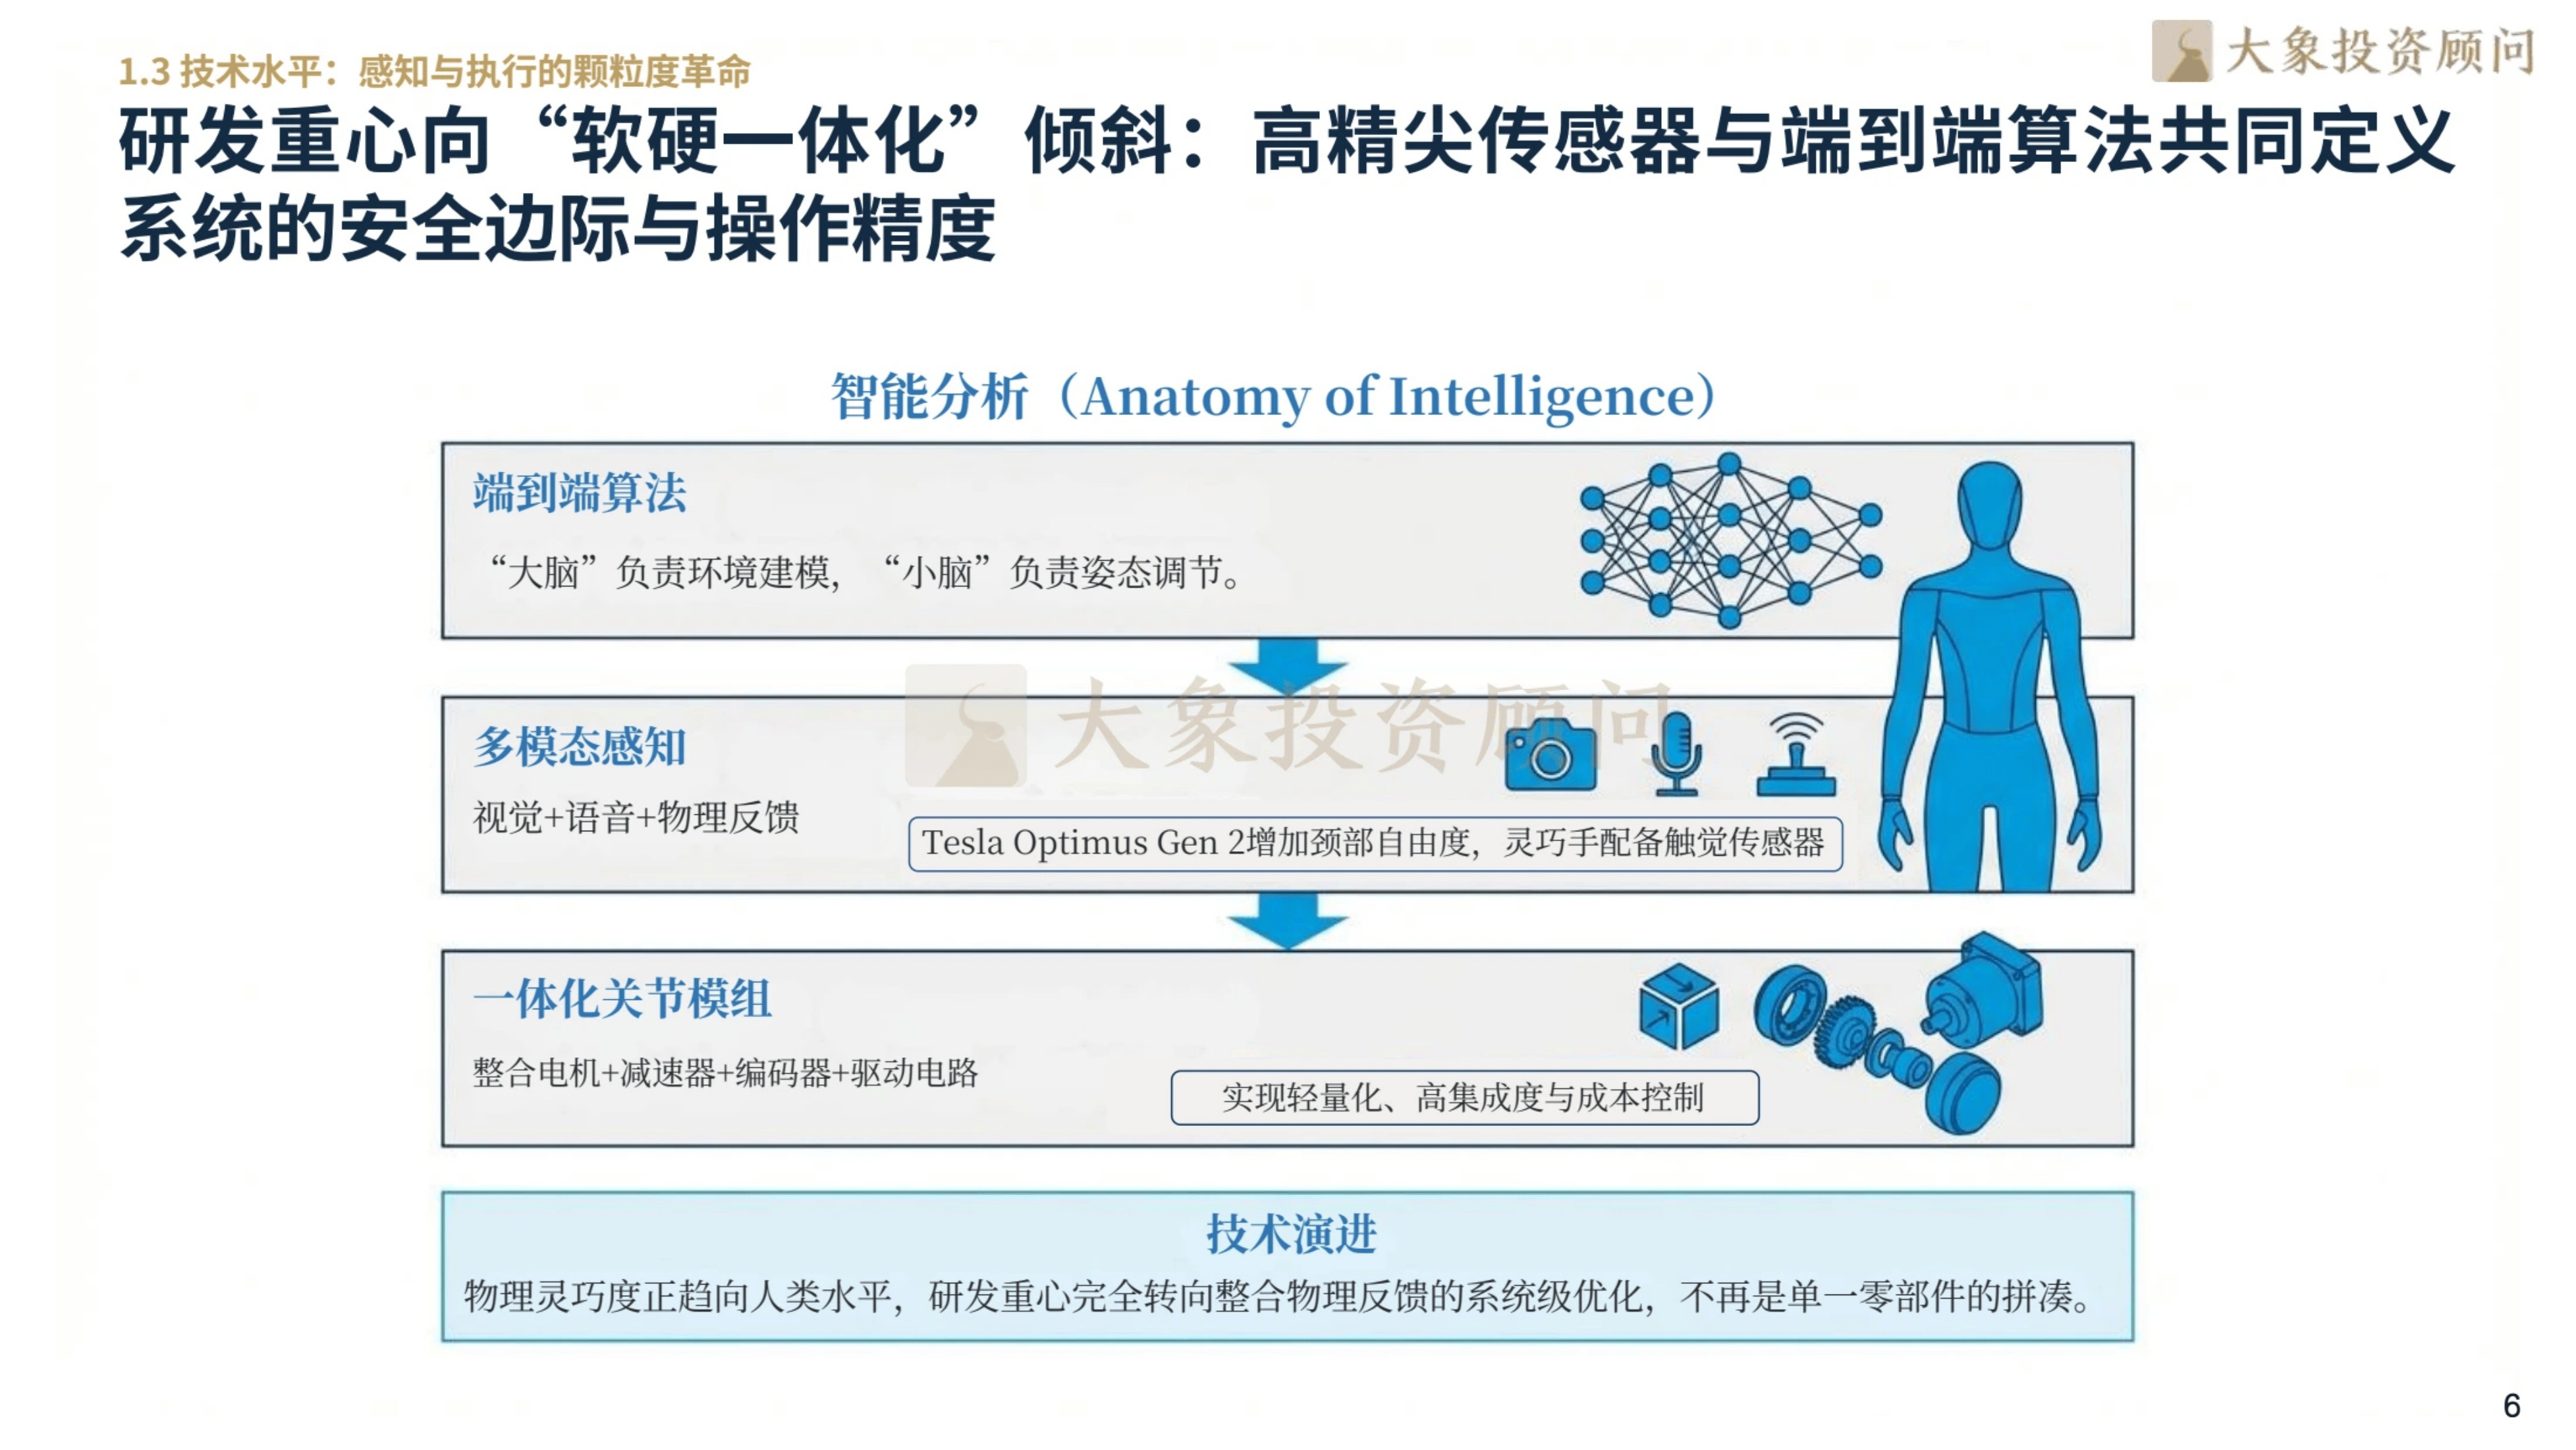
2026年人形机器人行业迈入具身元年,实现从“执行工具”到“数字劳动力”的本质跨越,成为物理世界与数字逻辑深度耦合的具身智能载体,行业发展核心在于物理实体与数据模型的迭代闭环,2026年更是行业规模化发展的决定性分水岭。技术层面,全电驱动成主流路线,“快慢双系统”架构兼具物理反射与逻辑推理能力,硬件性能达世界级,但非结构化环境语义理解仍是核心瓶颈,研发重心转向软硬一体化的系统级优化。行业已跨越实验室阶段,2025-2028年头部企业陆续开启小批量产,向大规模商业化迈进。
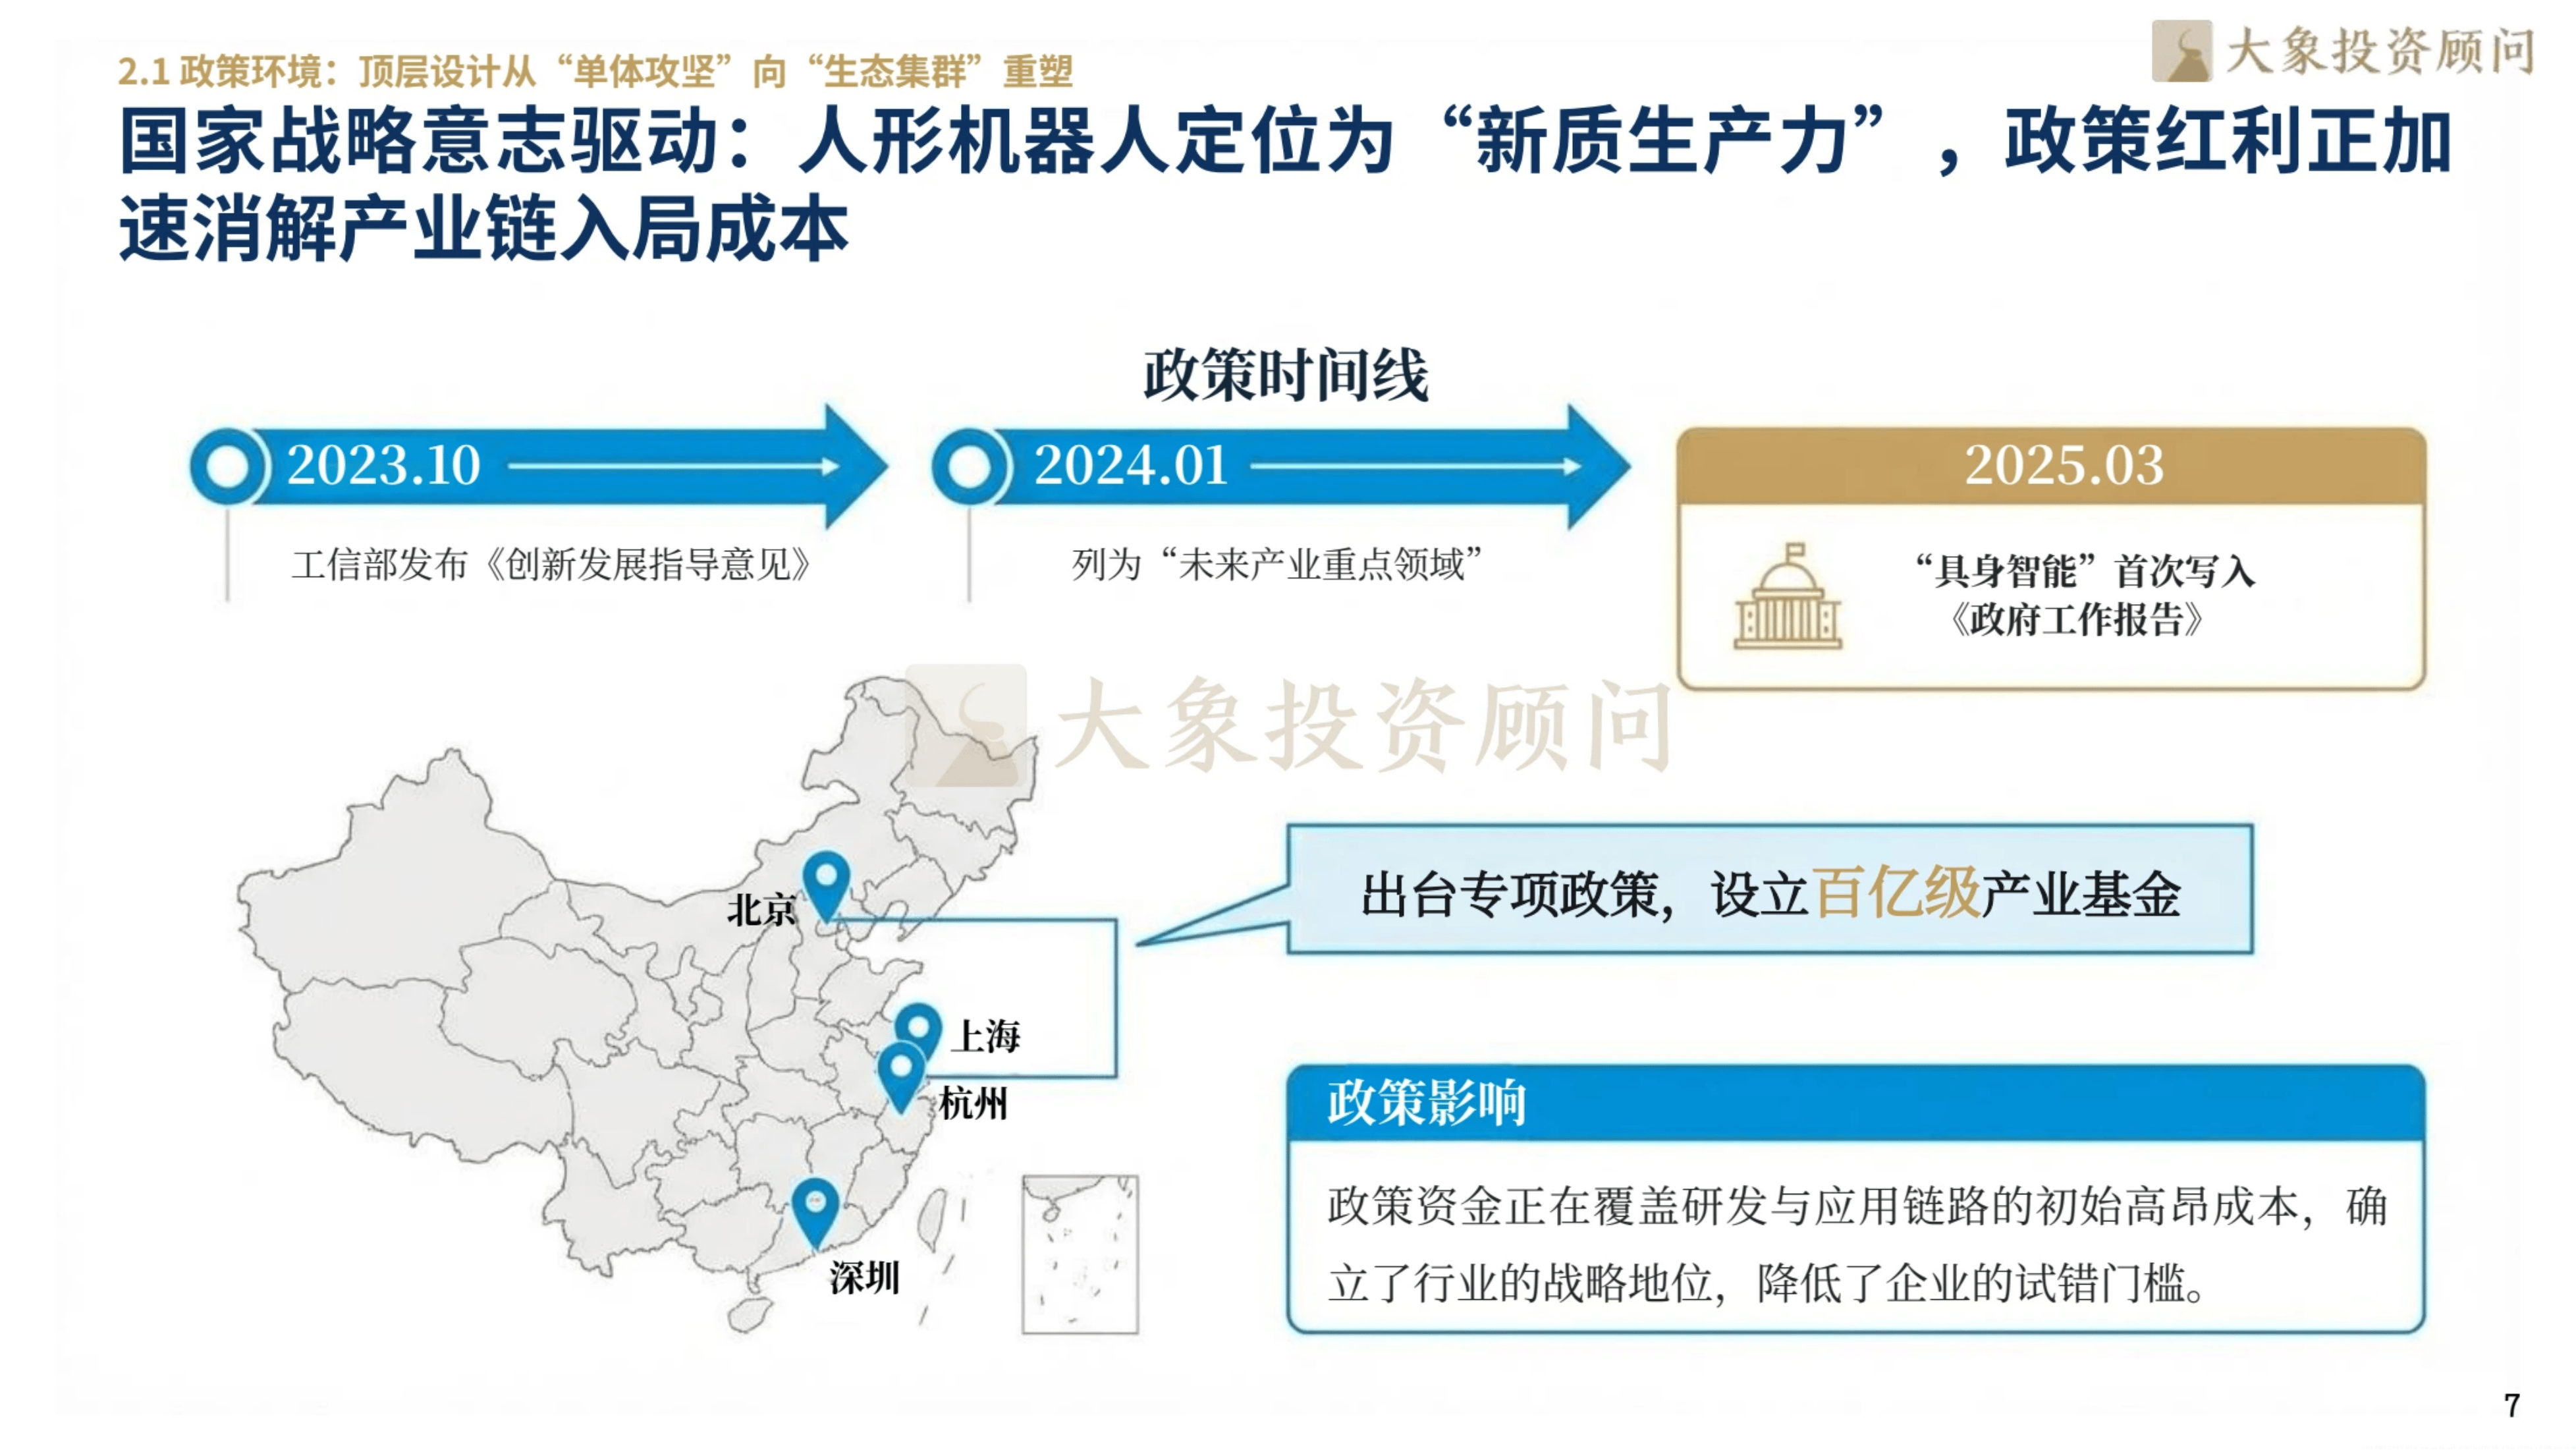
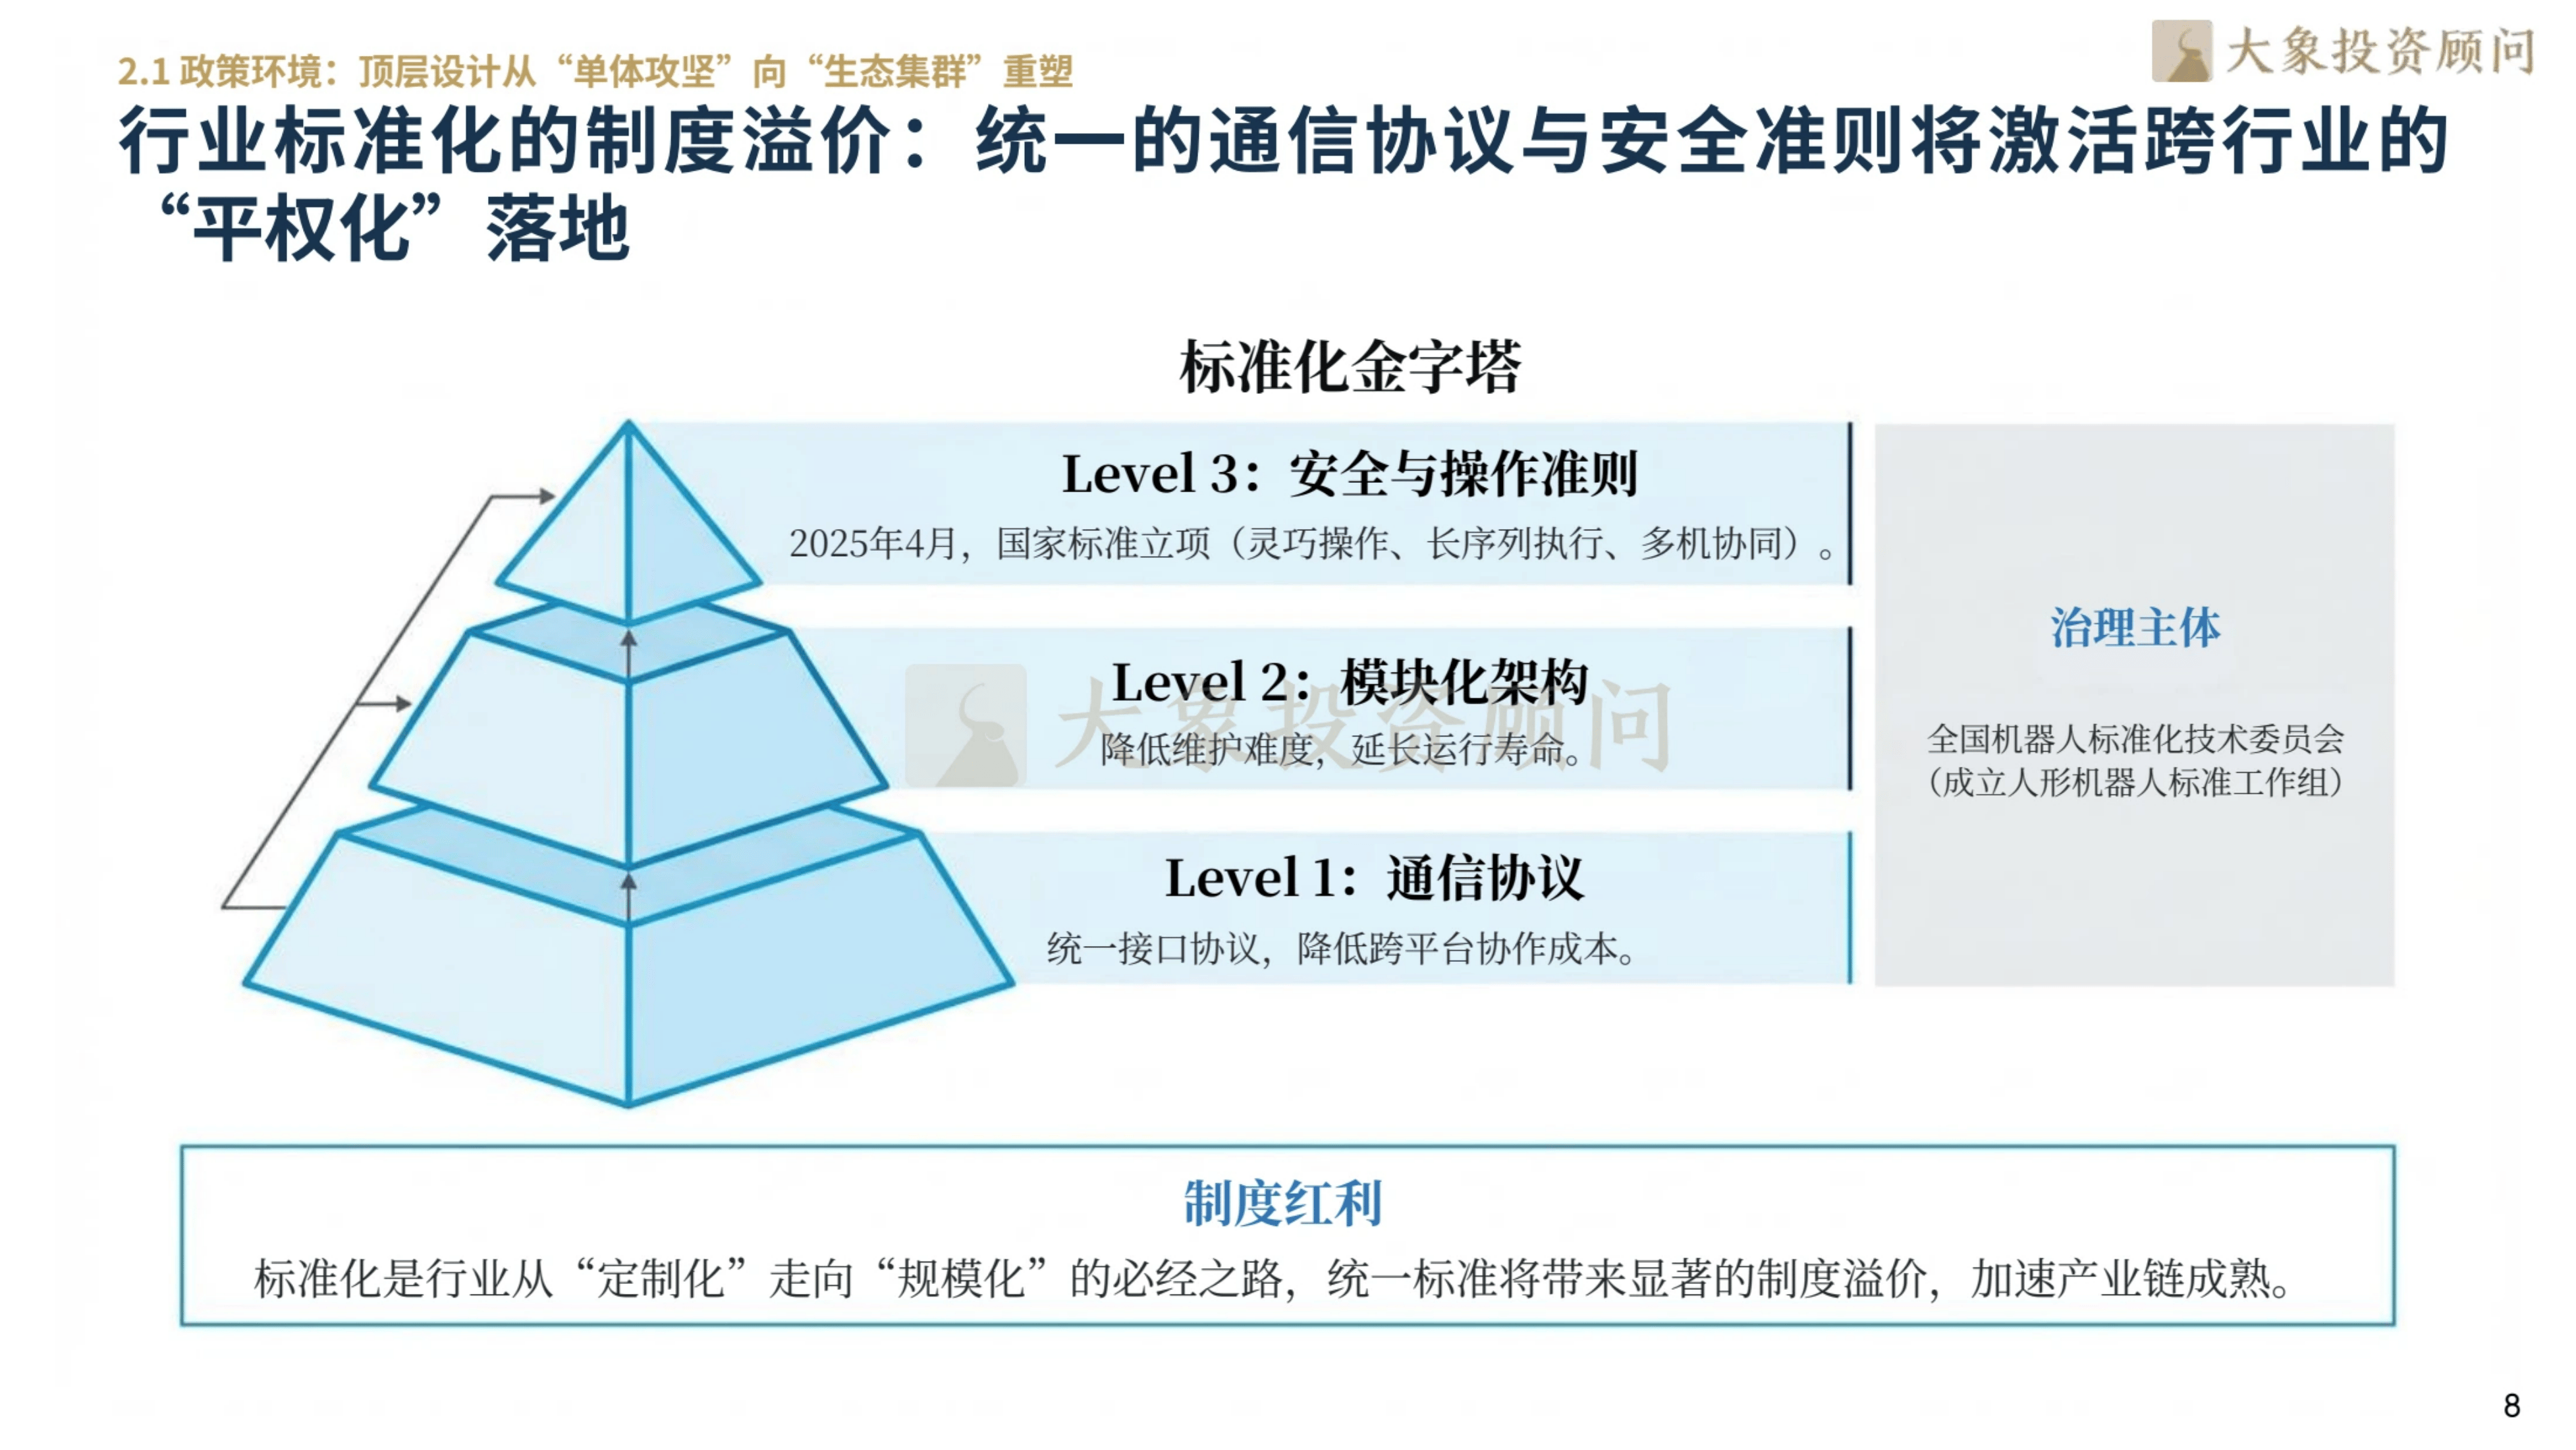
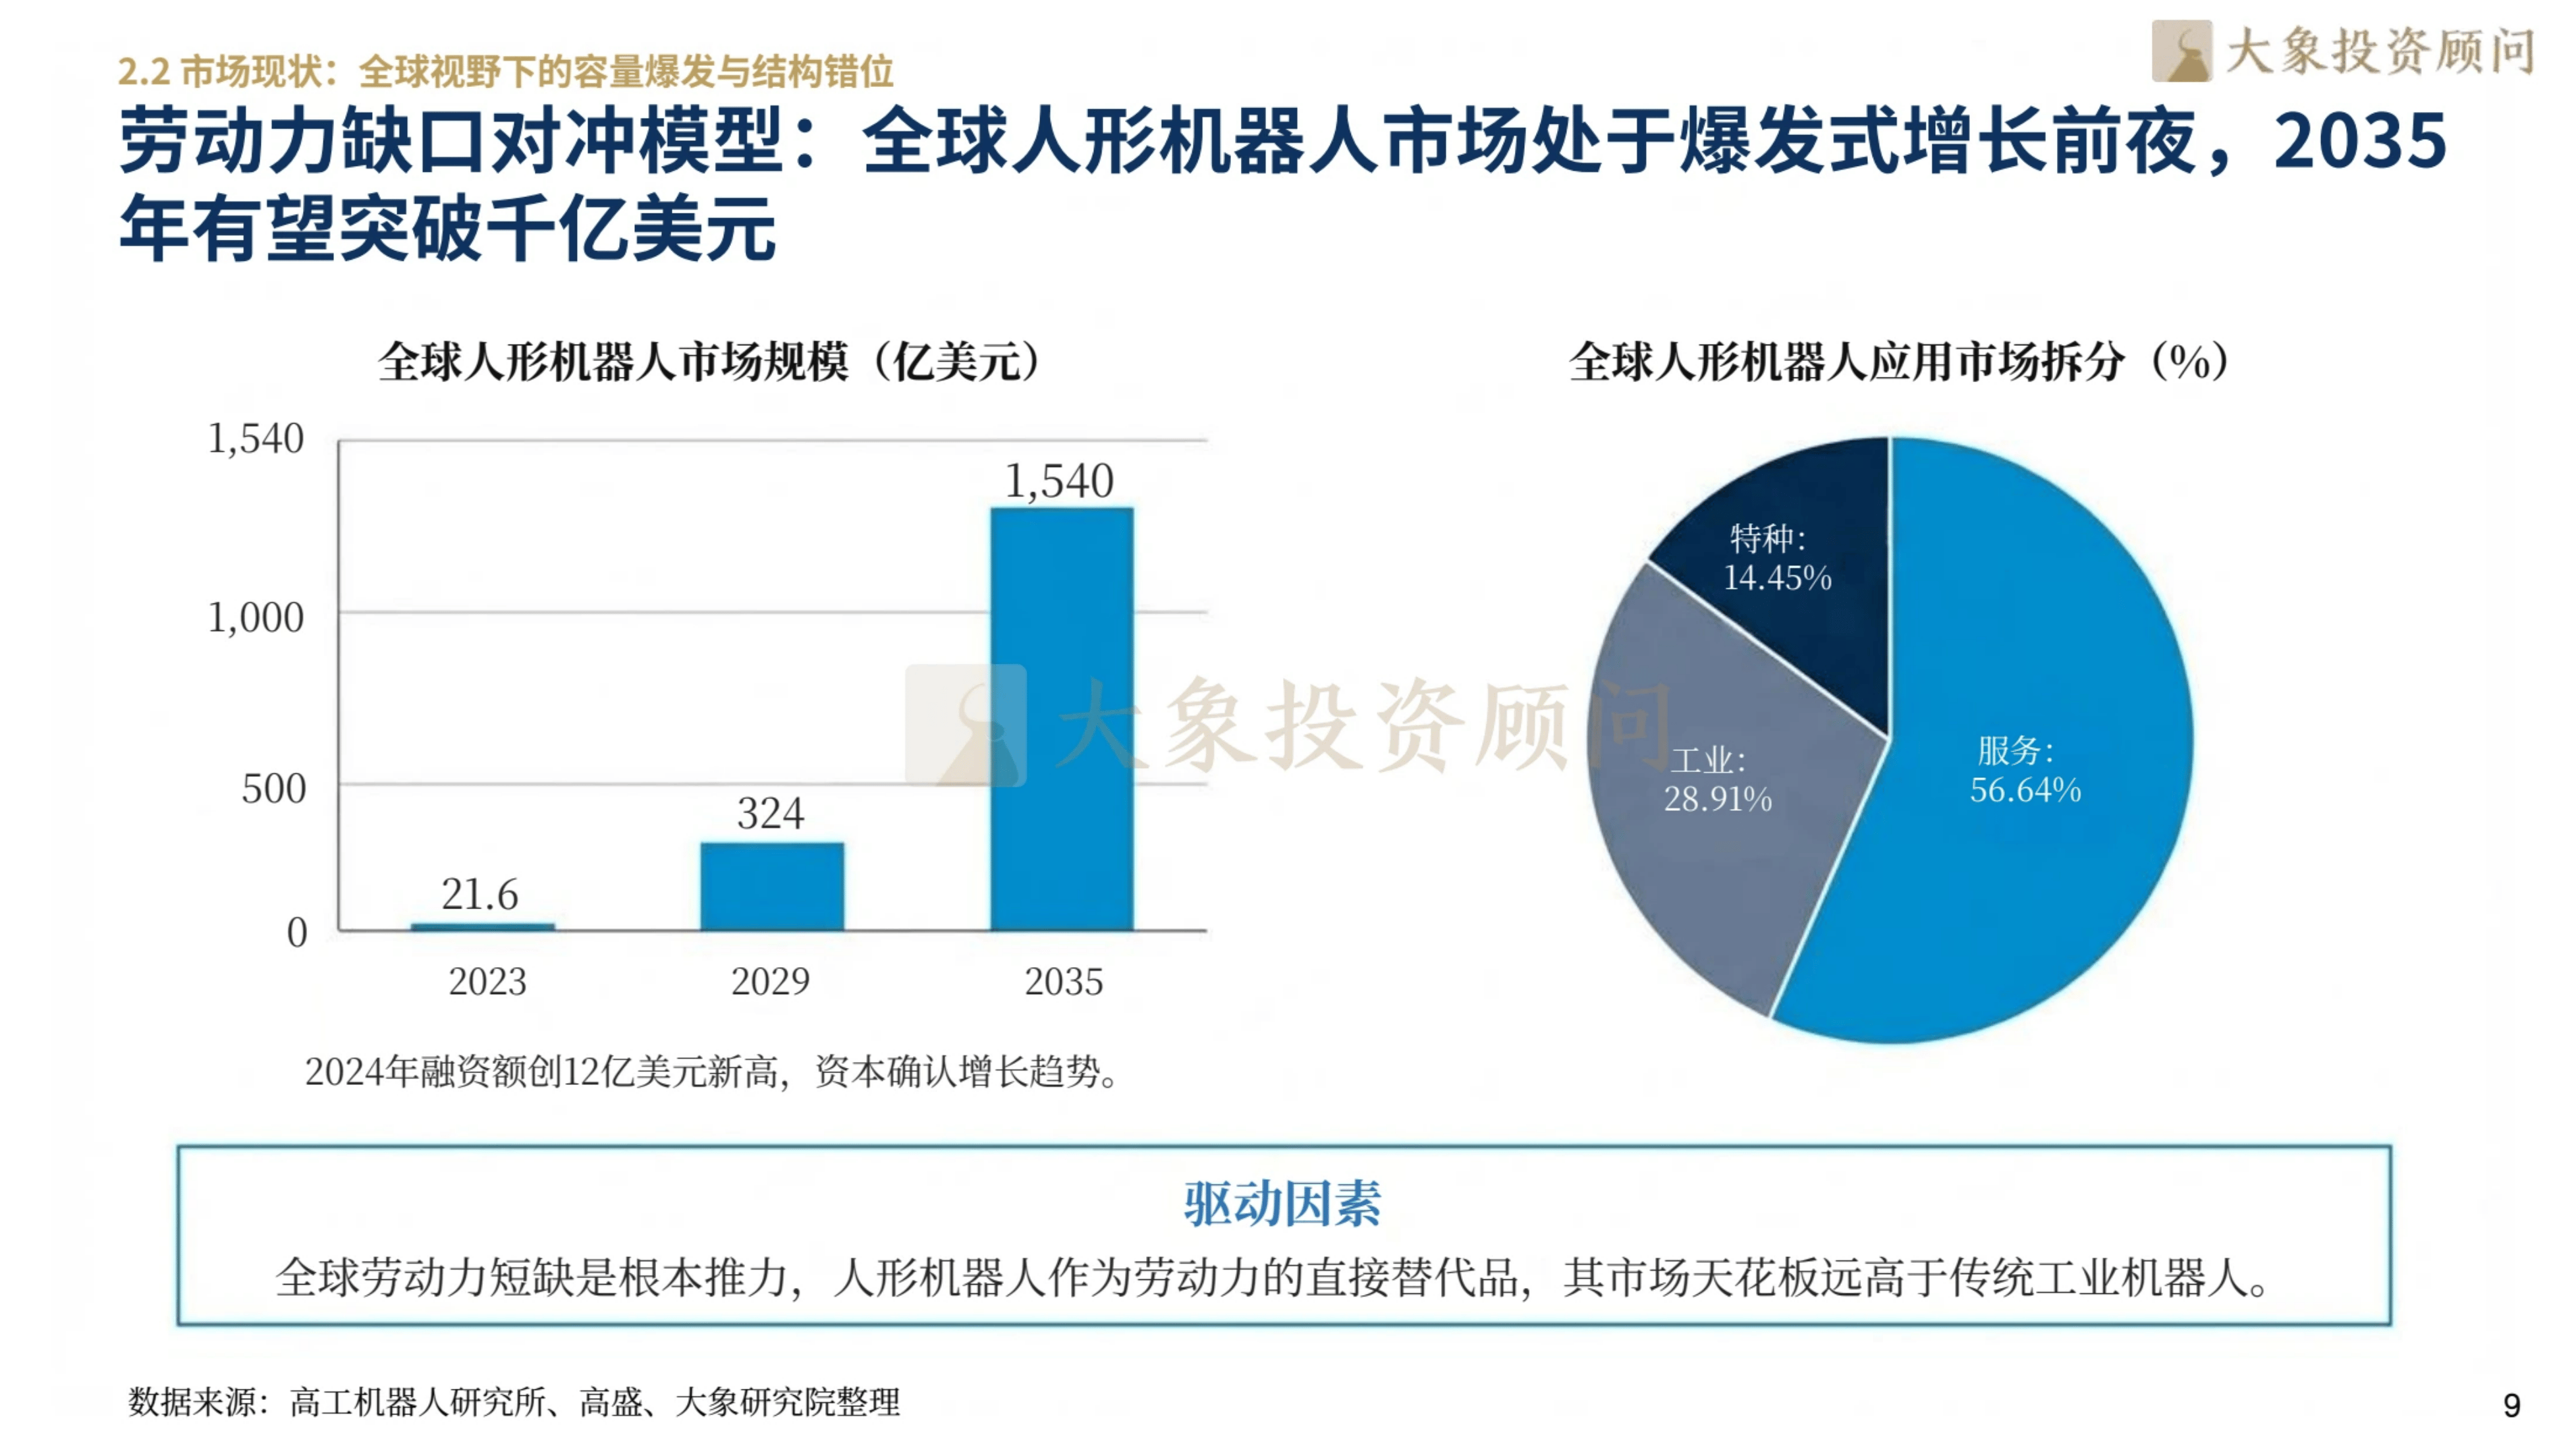
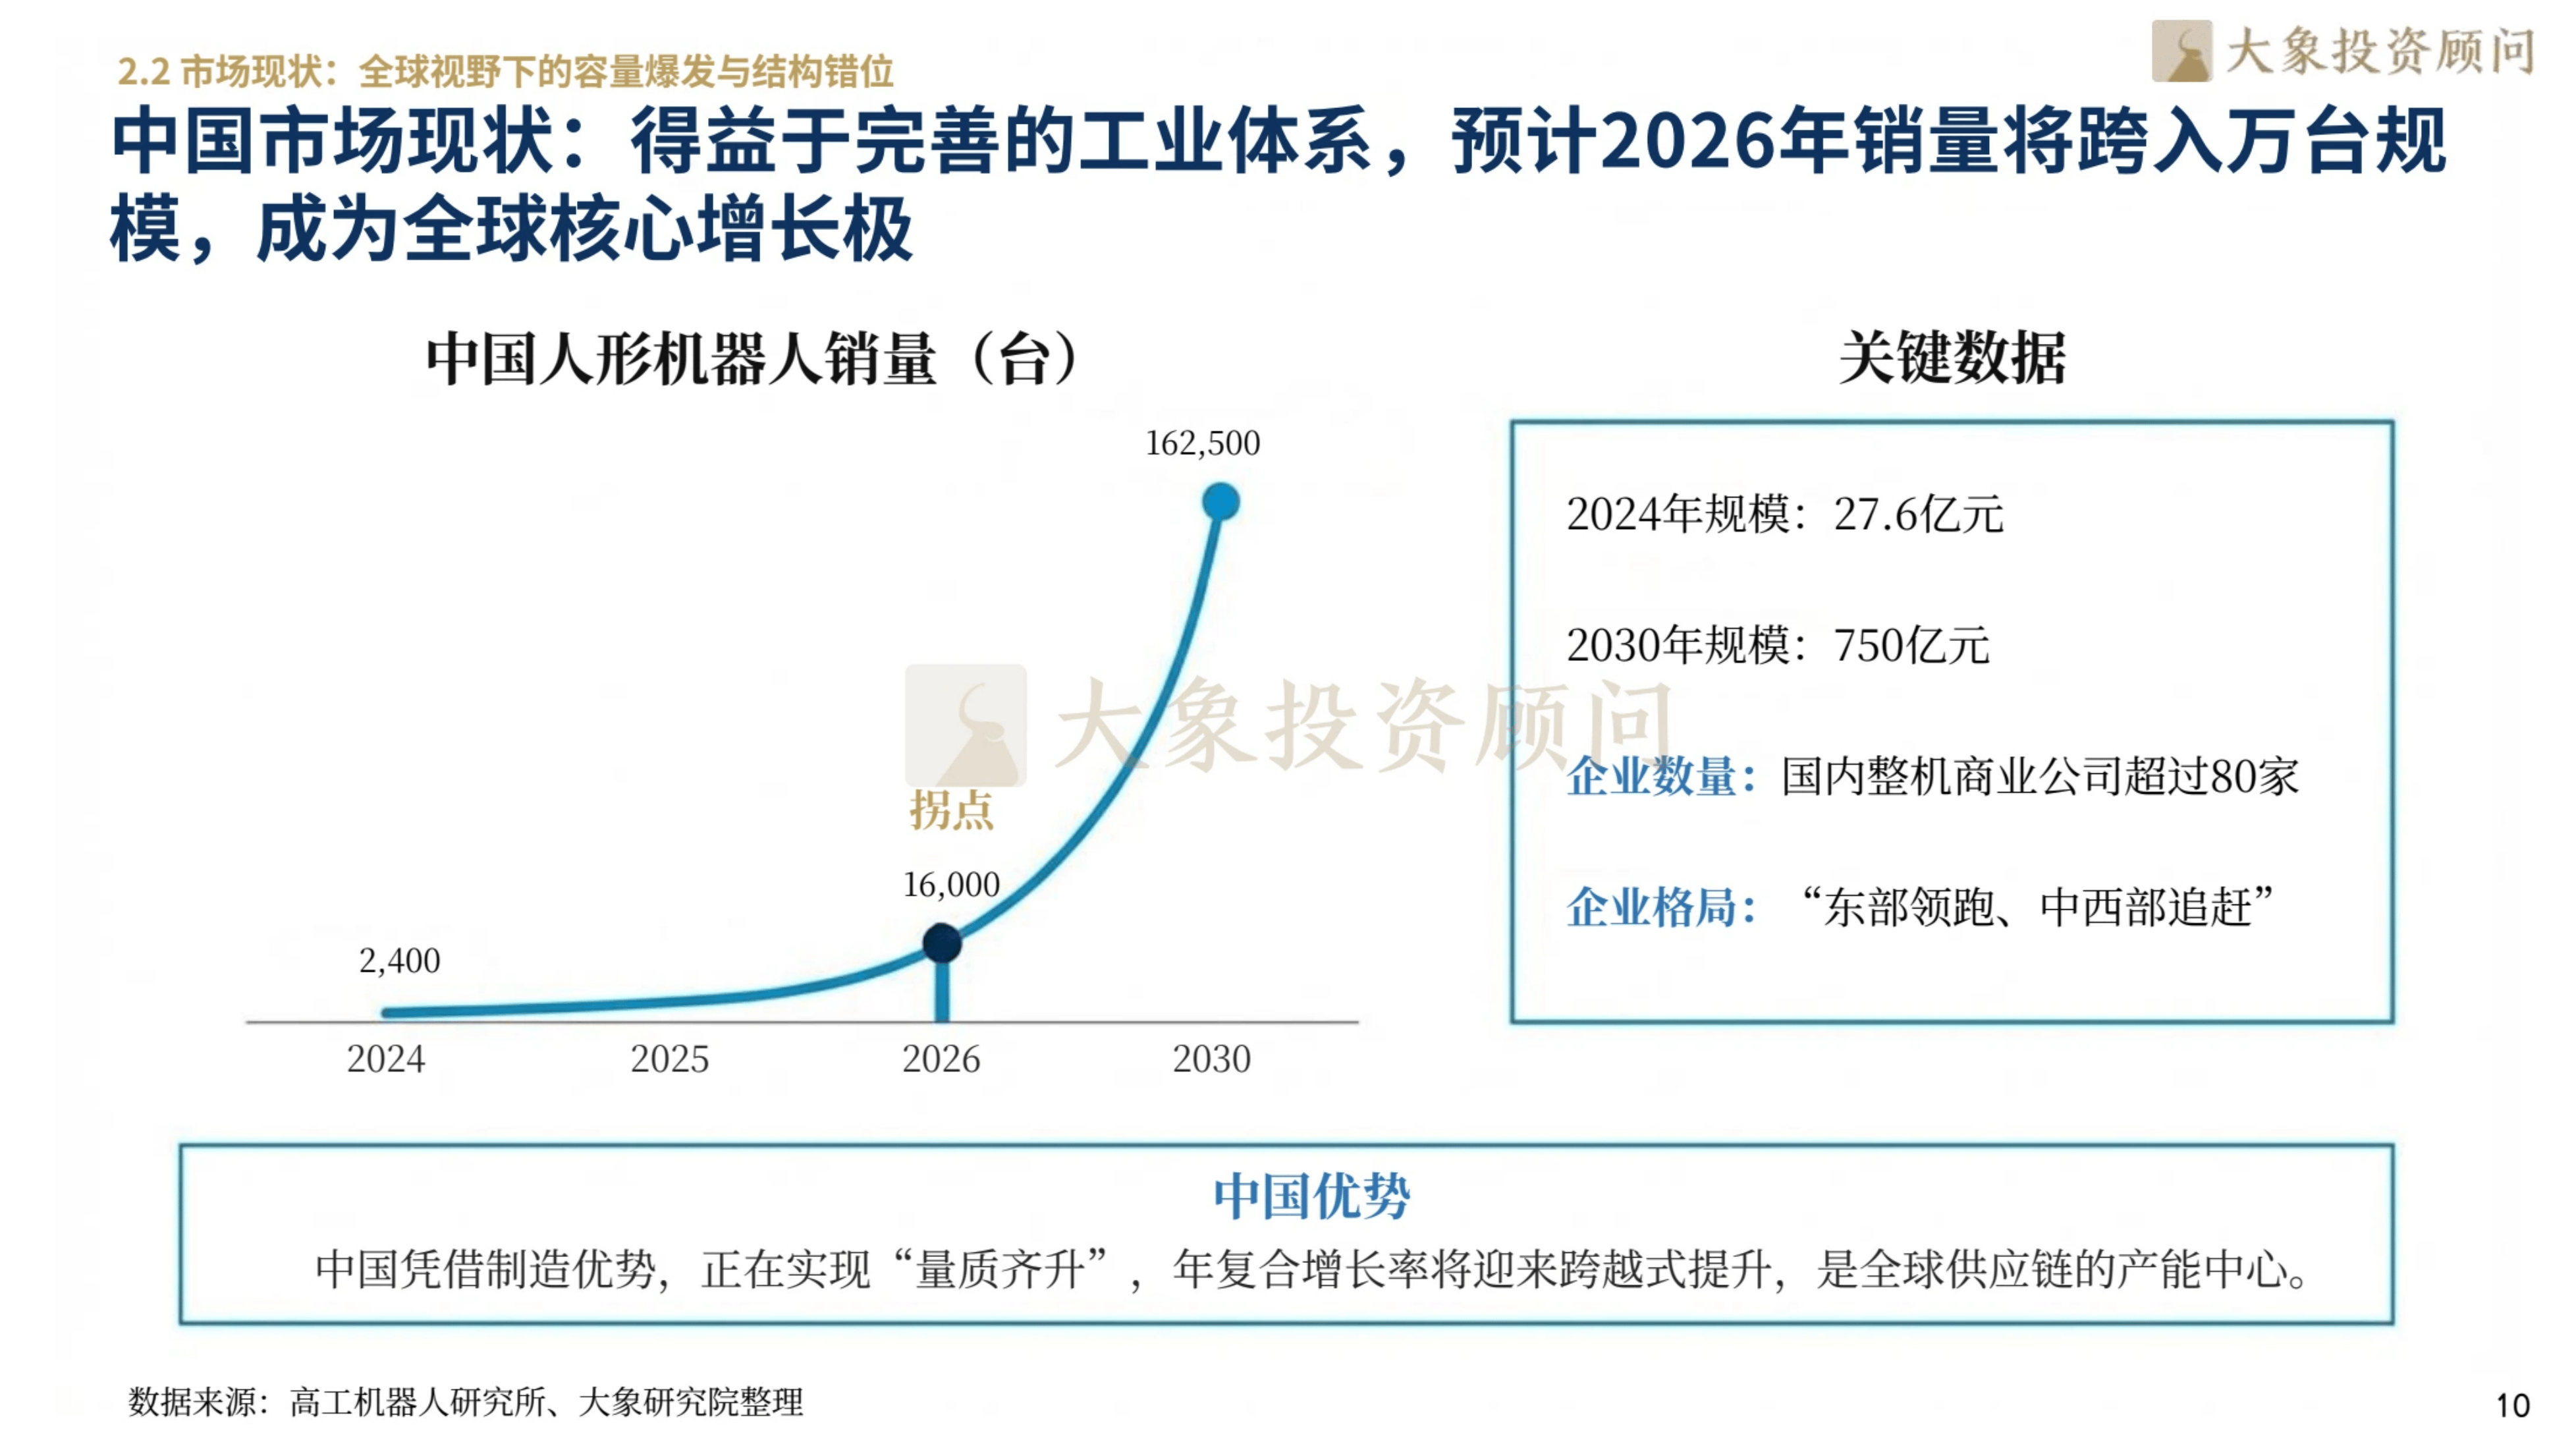
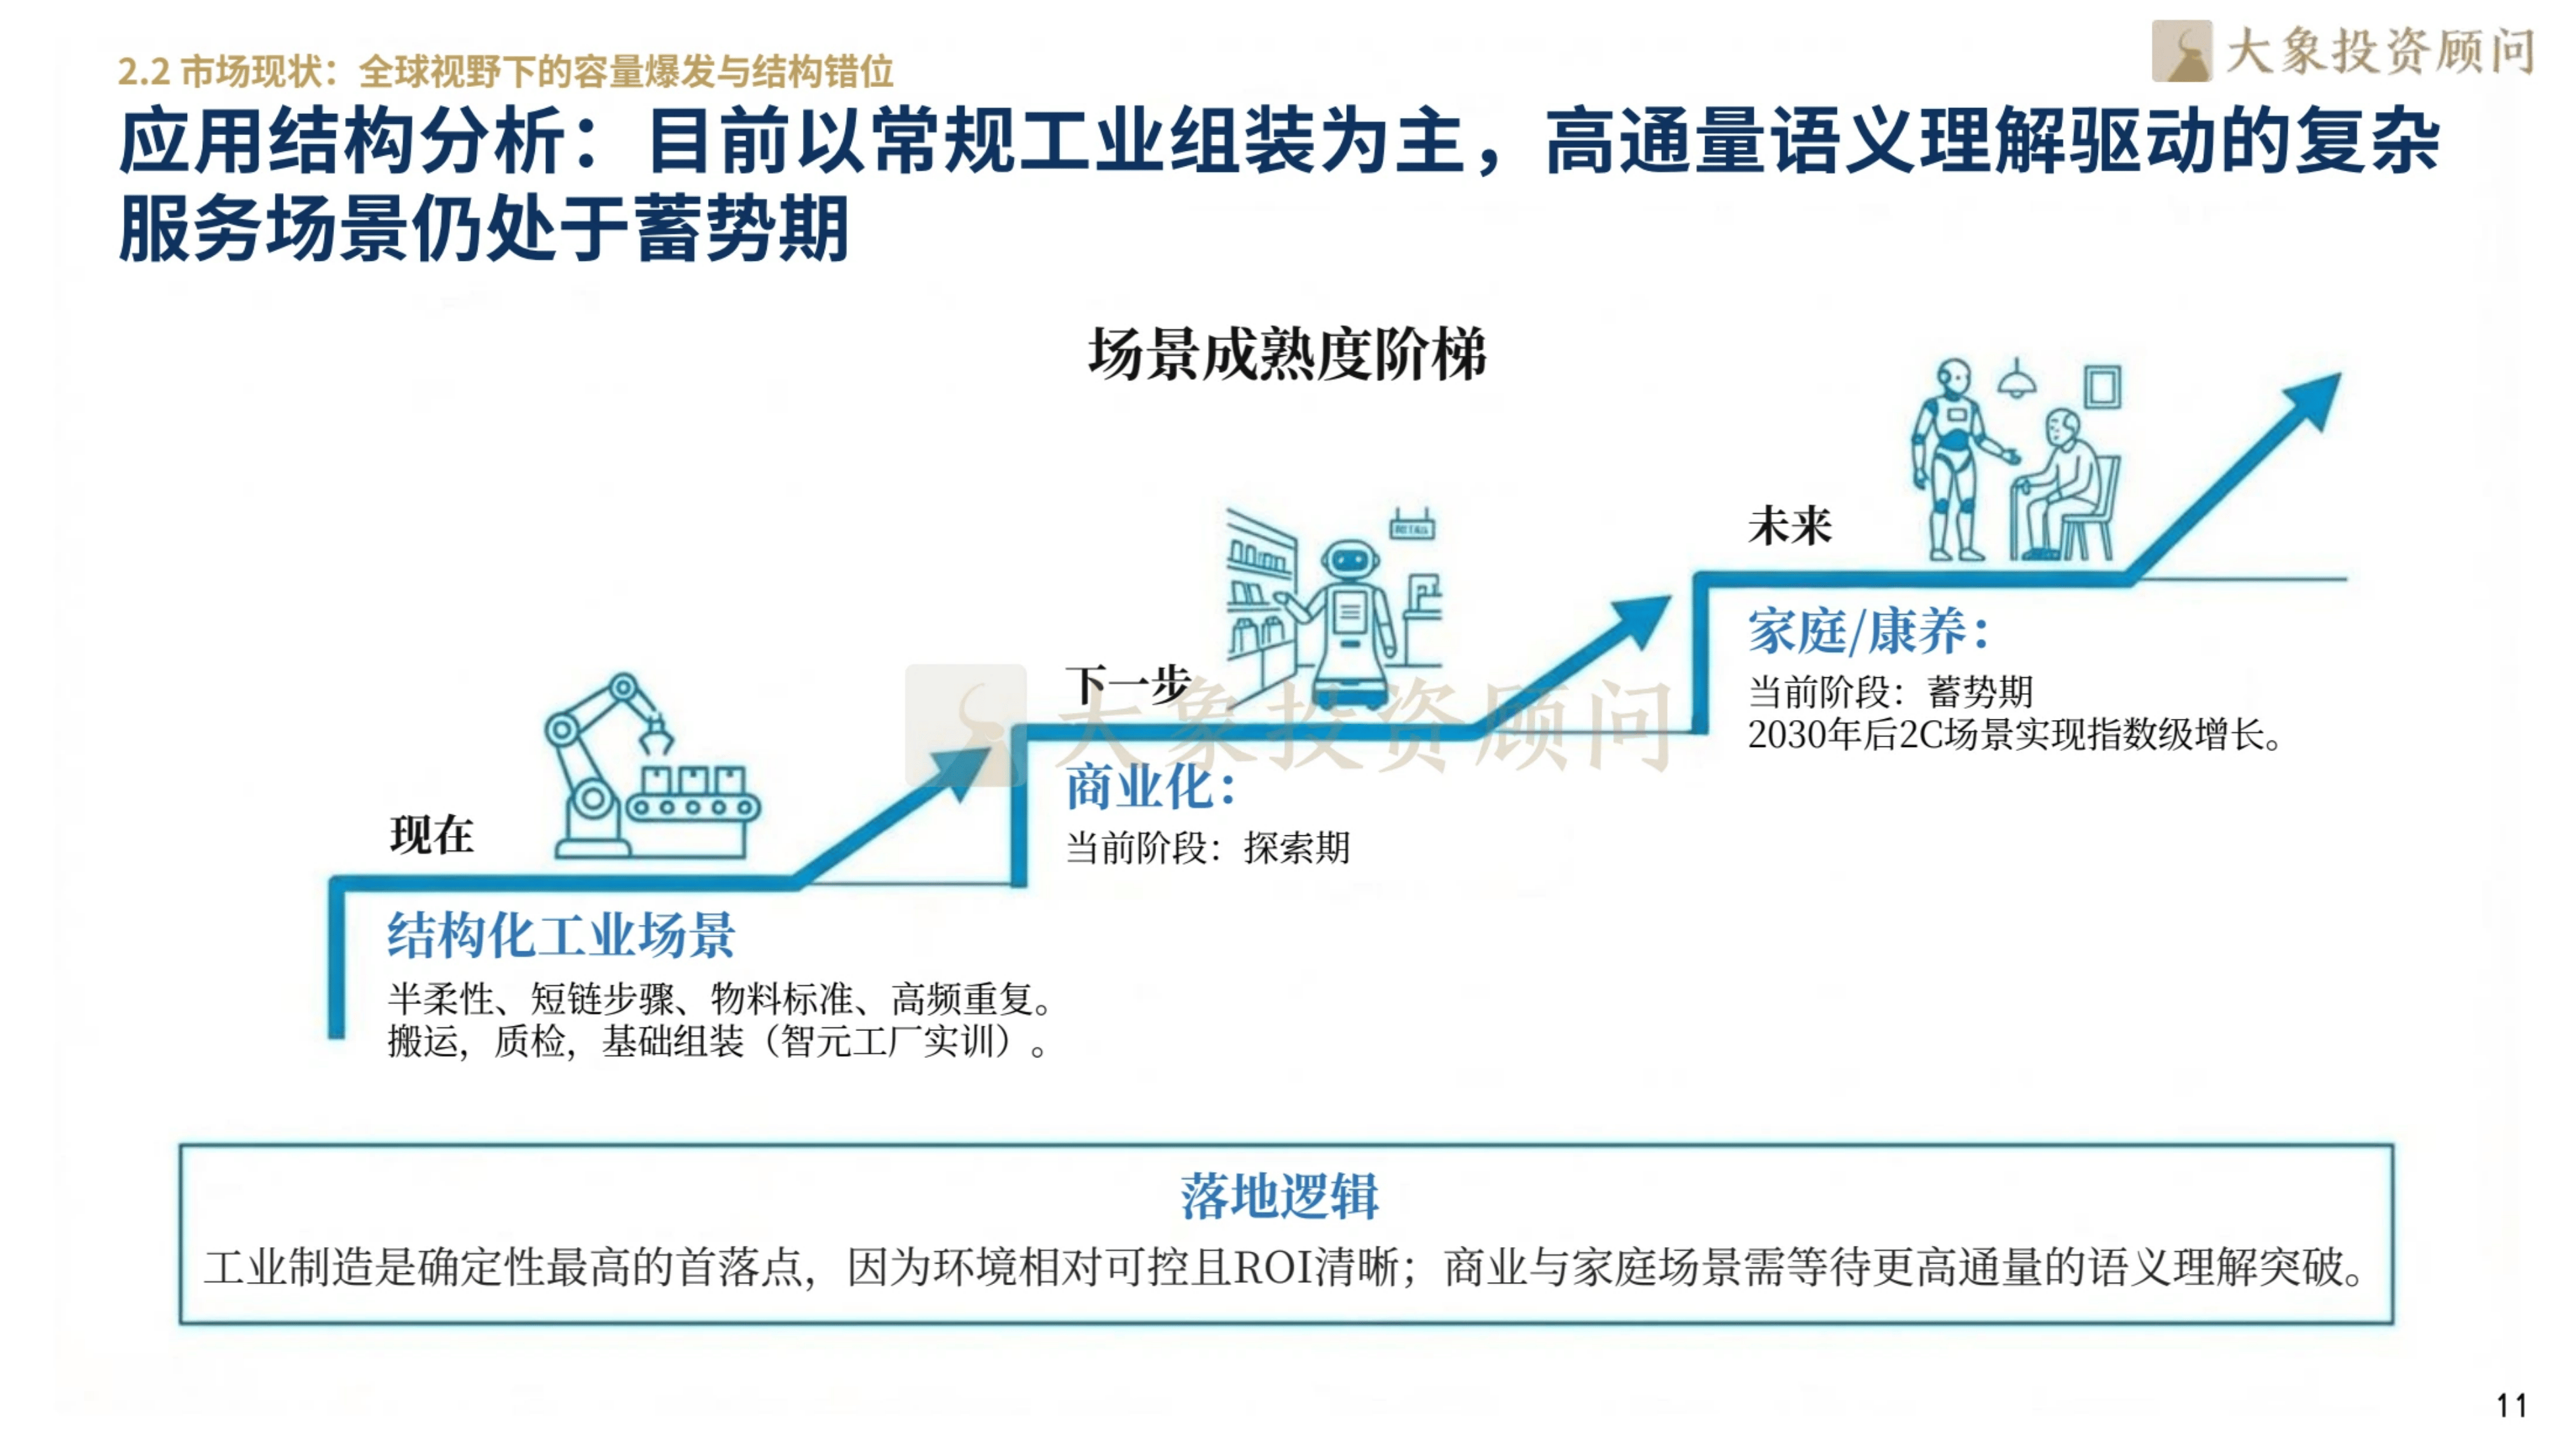
政策与市场层面,人形机器人被定位为新质生产力,顶层设计从单体攻坚转向生态集群,专项基金与标准化建设降低行业入局成本,为规模化发展奠定基础。全球市场处于爆发前夜,2035年规模有望破千亿美元,中国凭借完善工业体系成为核心增长极,2026年销量将达万台级,2030年市场规模预计达750亿元。应用端目前以结构化工业场景为主,商业与家庭场景仍待技术突破,工业制造成为确定性首落点。
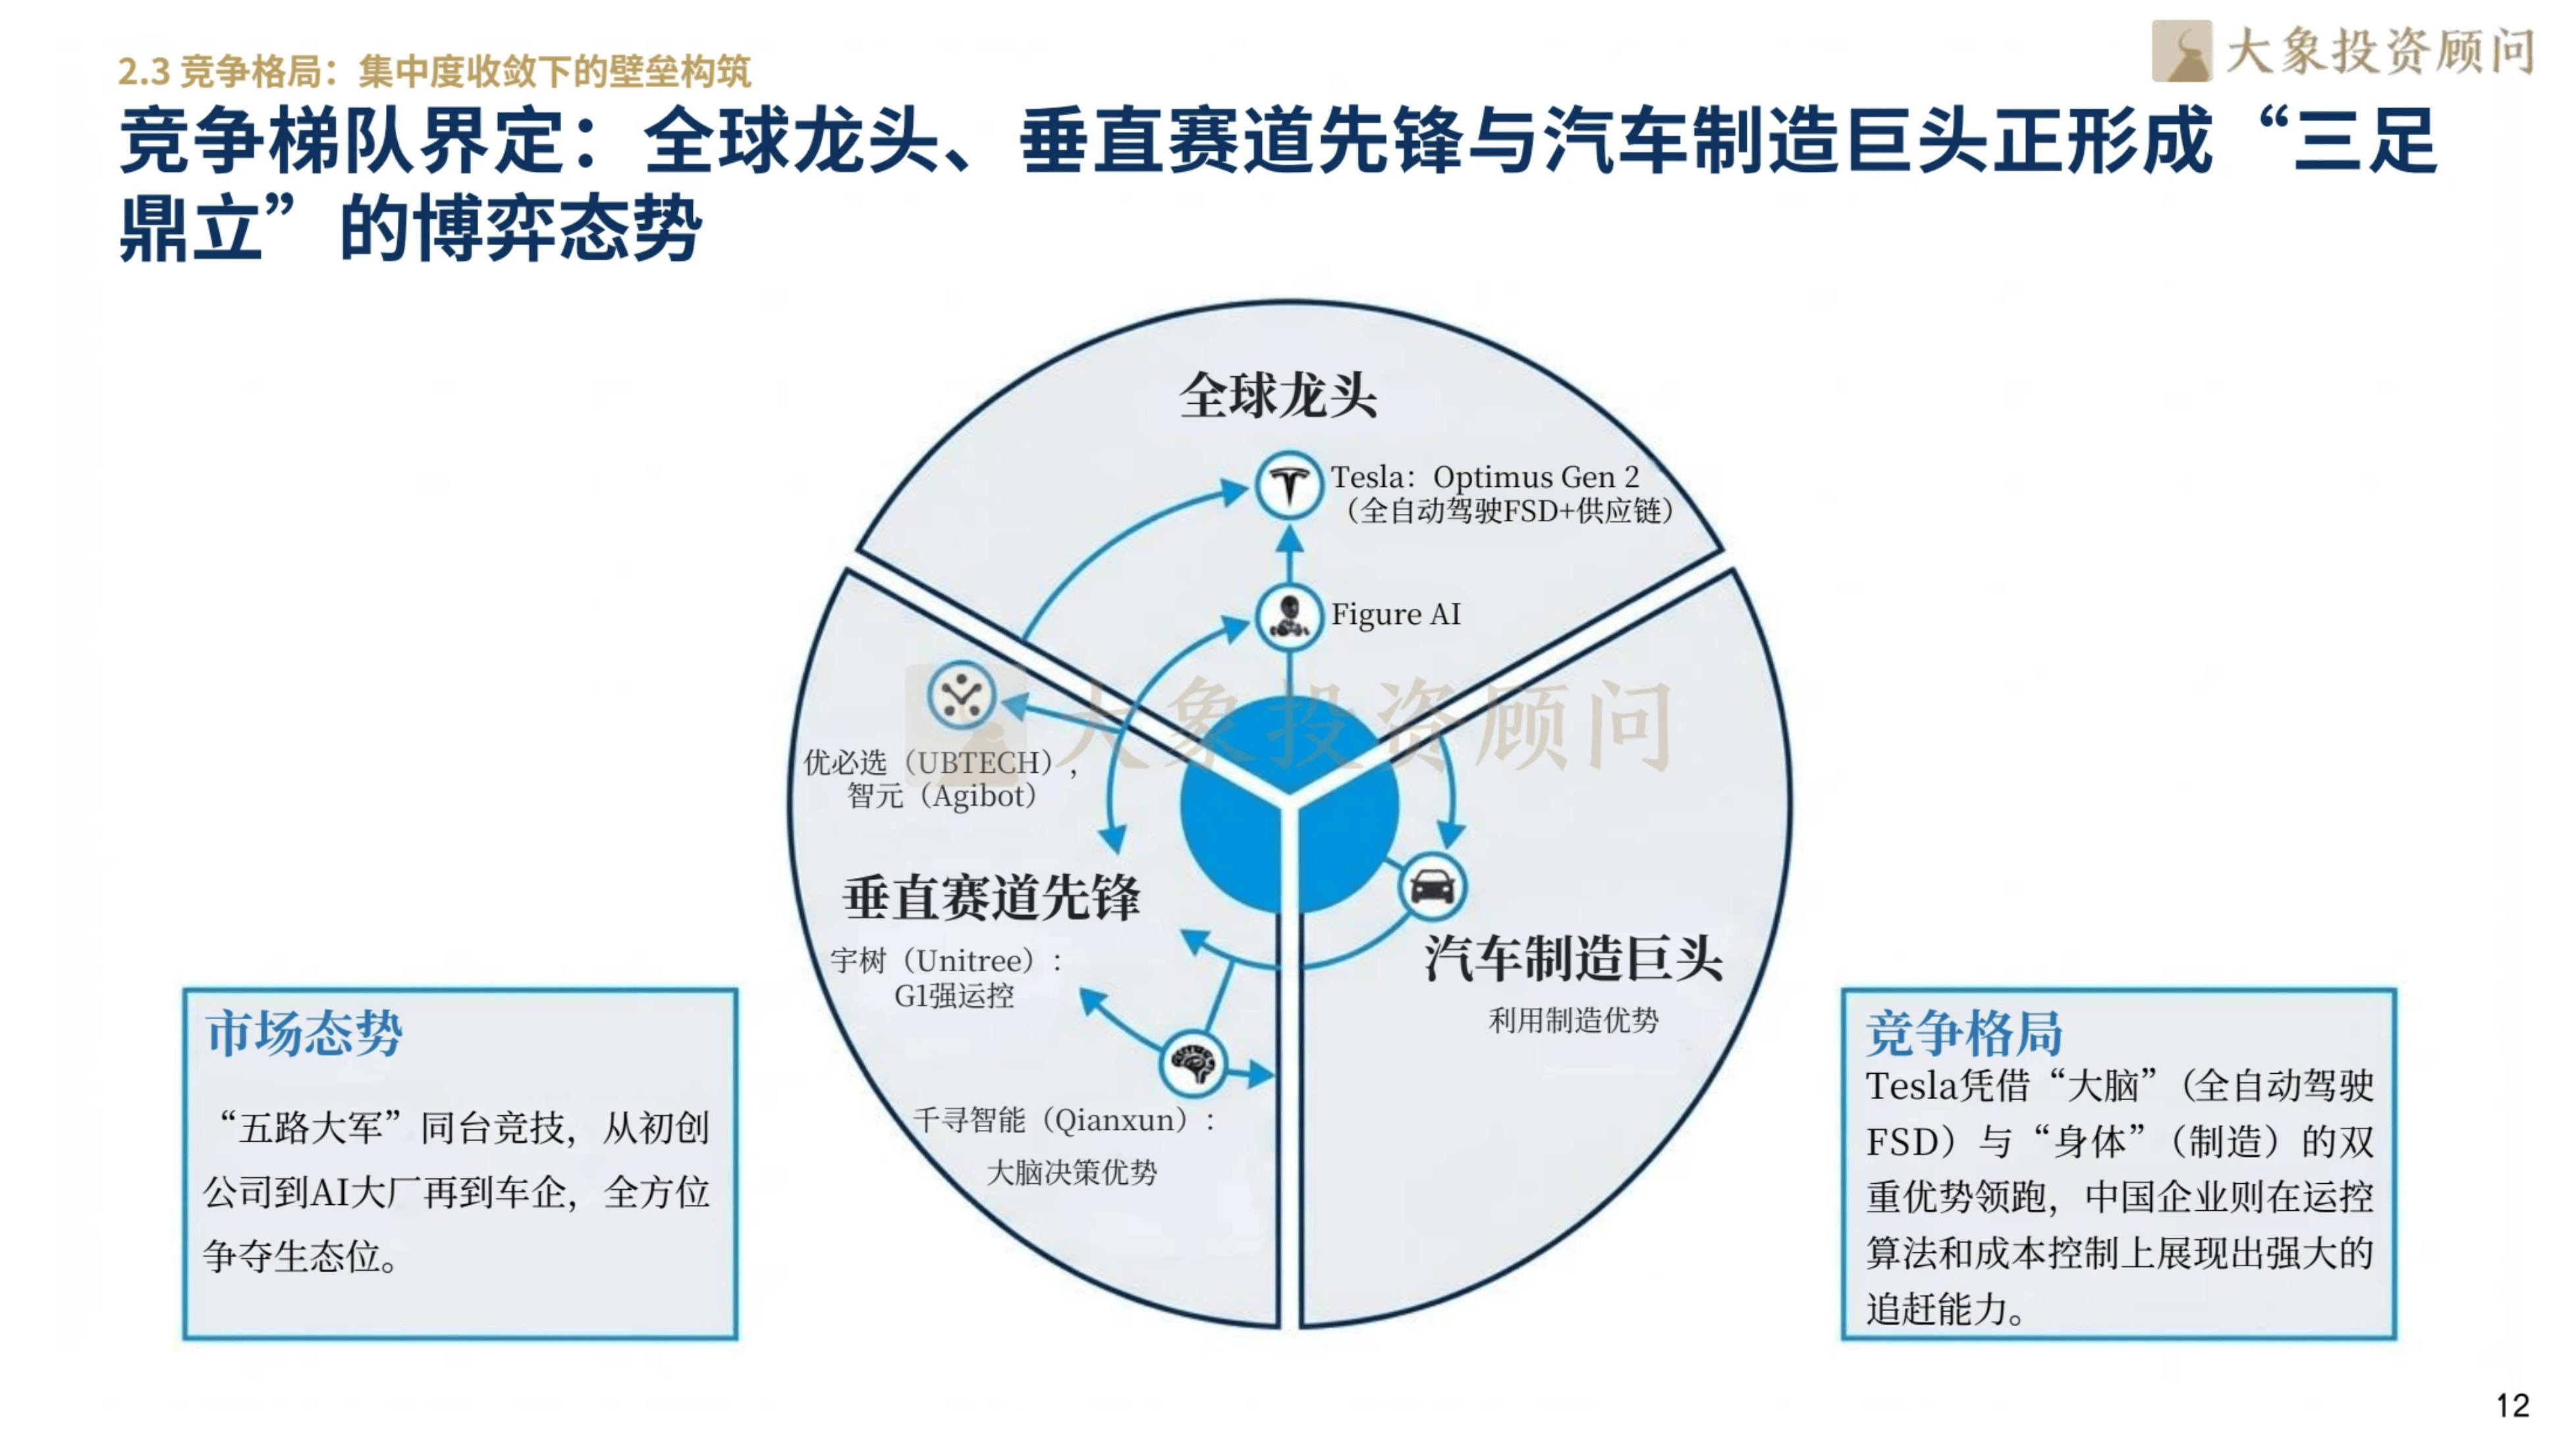
竞争格局上,行业呈全球龙头、垂直赛道先锋与车企三足鼎立态势,尚未形成垄断,先发者可通过数据壁垒构建护城河,客户资源、资金强度等五大维度构成核心竞争壁垒。产业链中,高精度传感器与精密丝杠占BOM成本近42%,是价值高地,国产替代在谐波减速器等环节持续突破,2025年行星滚柱丝杠等国产化率有望超40%。上游原材料与核心零部件的技术突破直接影响机器人性能,下游各场景的ROI模型持续演进,汽车制造、物流等领域成为重要落地场景。
行业发展由技术与劳动力因素共同驱动,AI大模型解决通用性问题,算力成本持续下降,而全球老龄化与劳动力缺口推动机器人经济性优势凸显。未来行业将从单机作业向模块化群智感知迁移,大型化集成化、长寿命低维保、智能化节能减排成为发展趋势,全固态电池等技术将进一步突破产品性能。
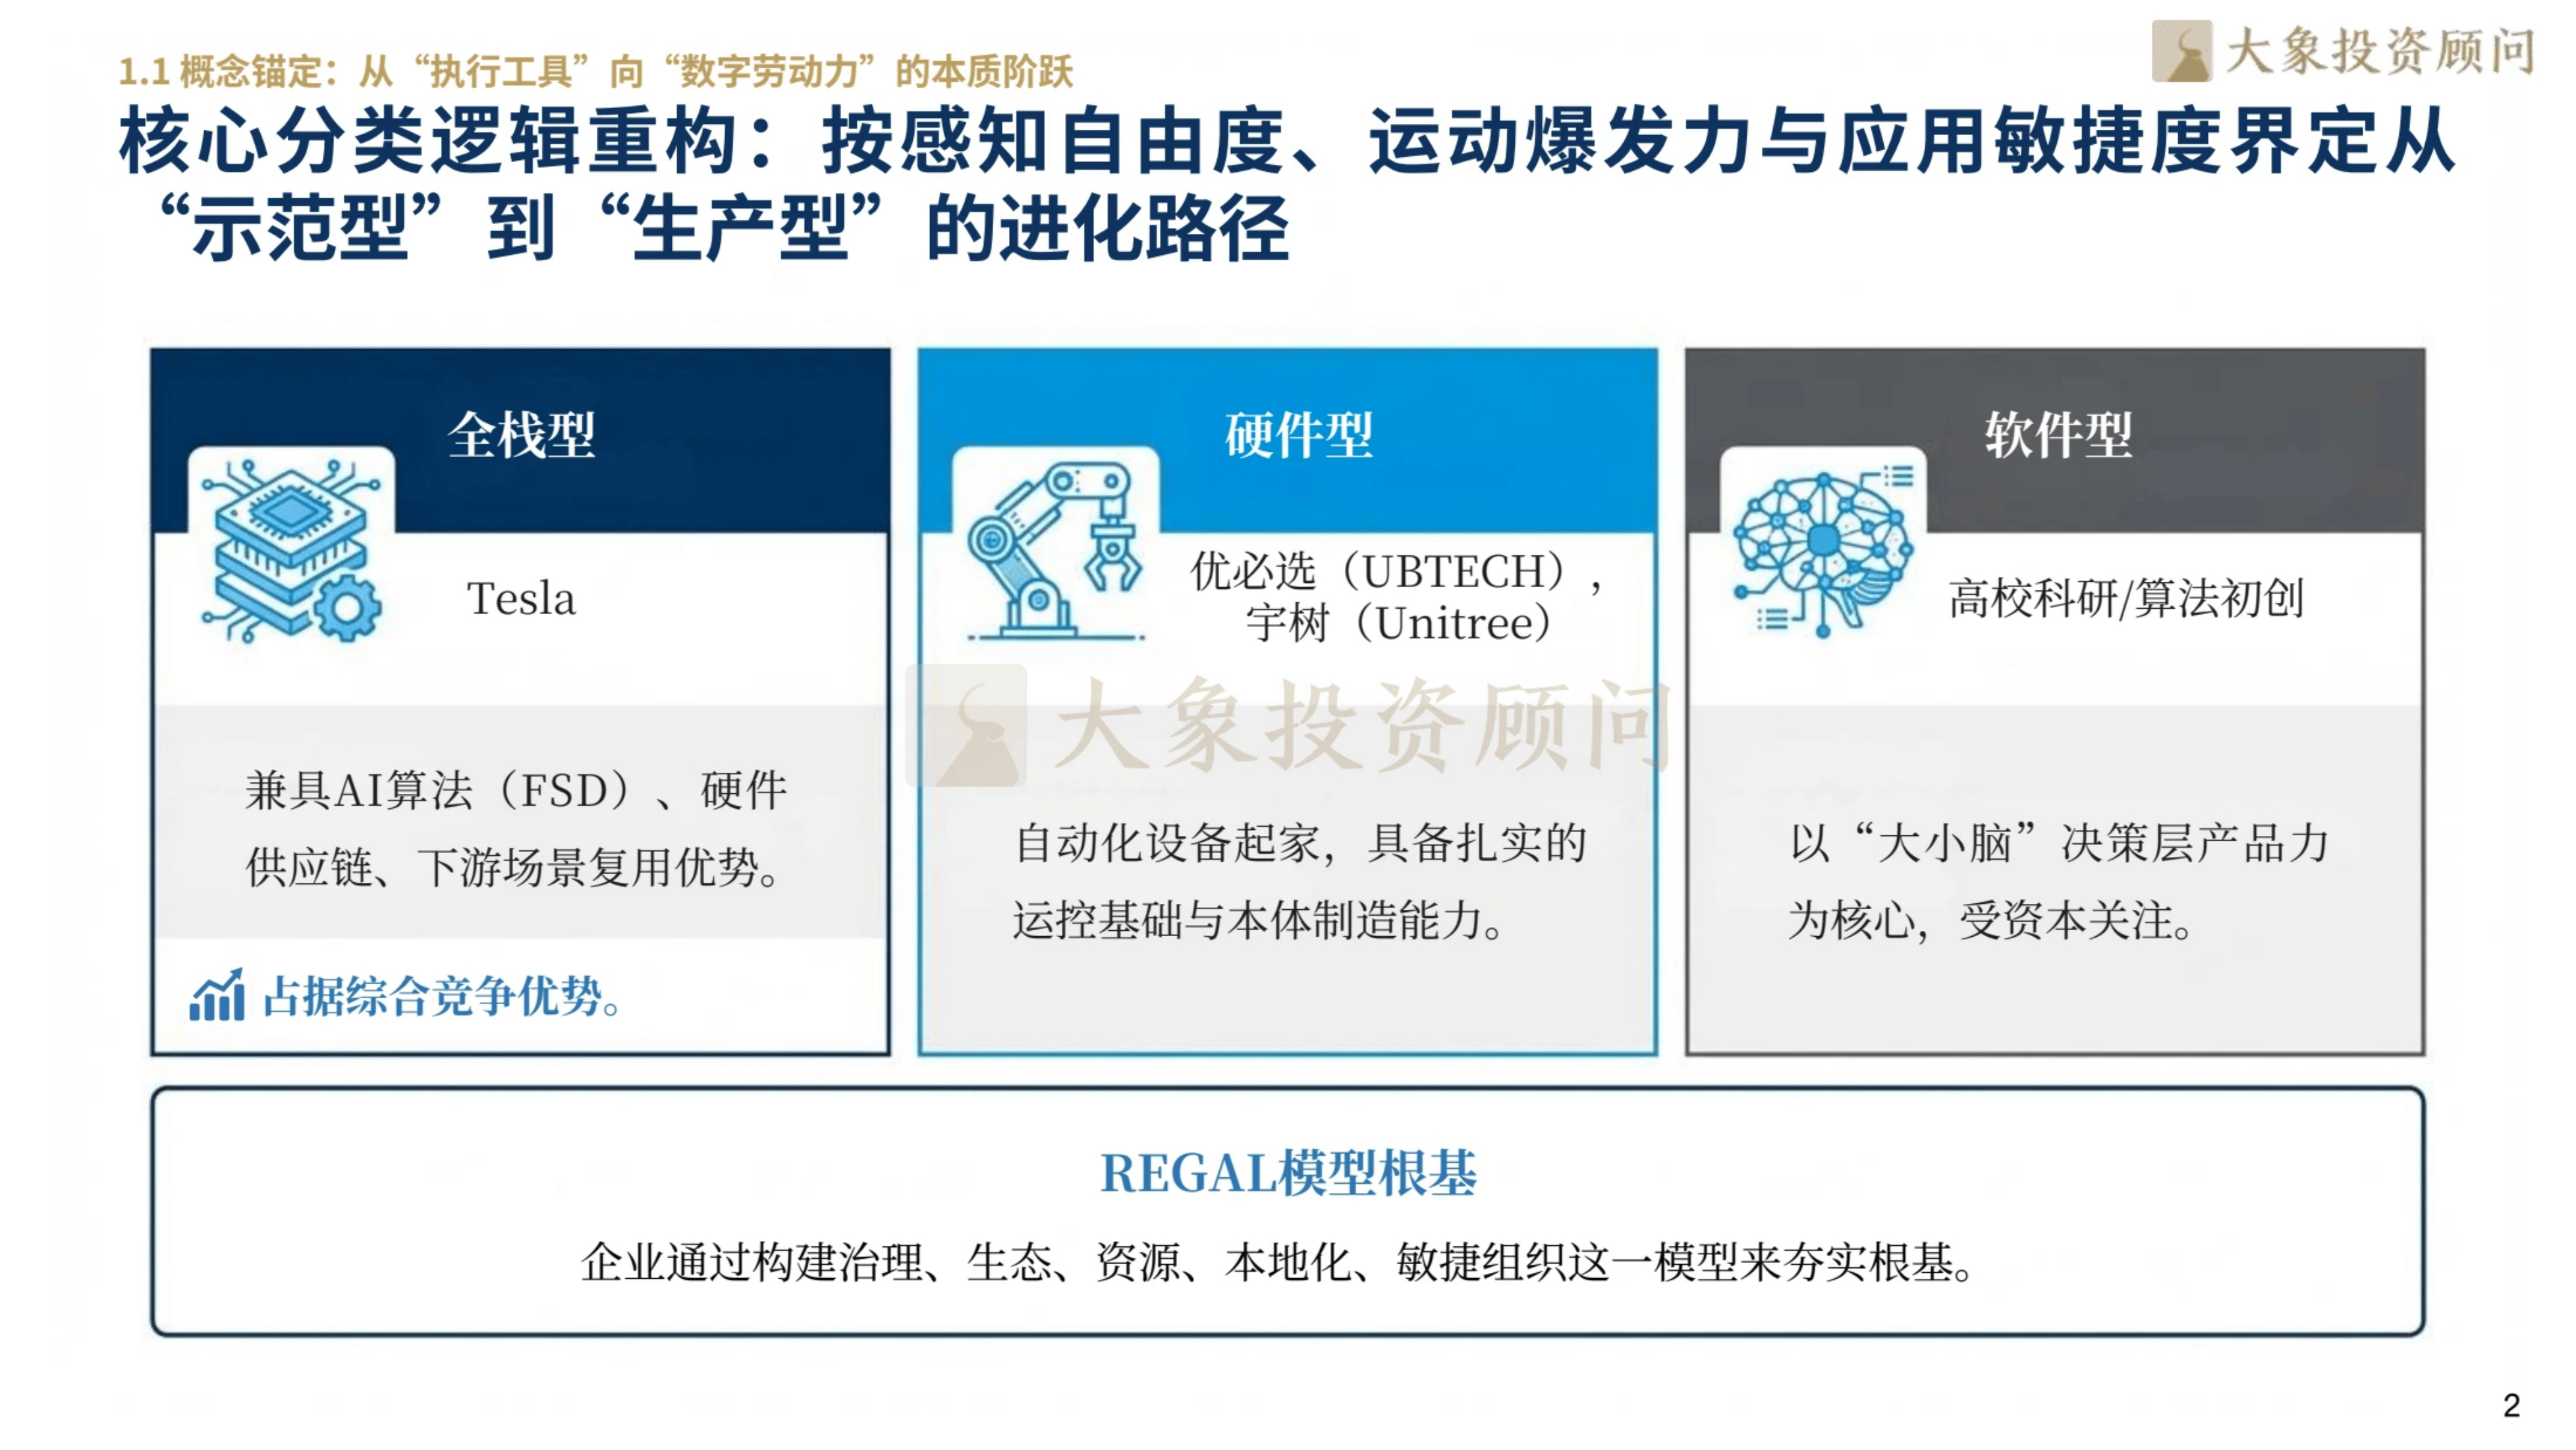
企业竞争中,海外特斯拉、Figure AI、波士顿动力凭借技术与生态优势领跑,国内优必选、宇树科技、智元机器人等企业各有所长,在运控算法、成本控制、数据积累等方面形成差异化竞争力,推动国内人形机器人产业实现量质齐升。
以下为报告节选内容