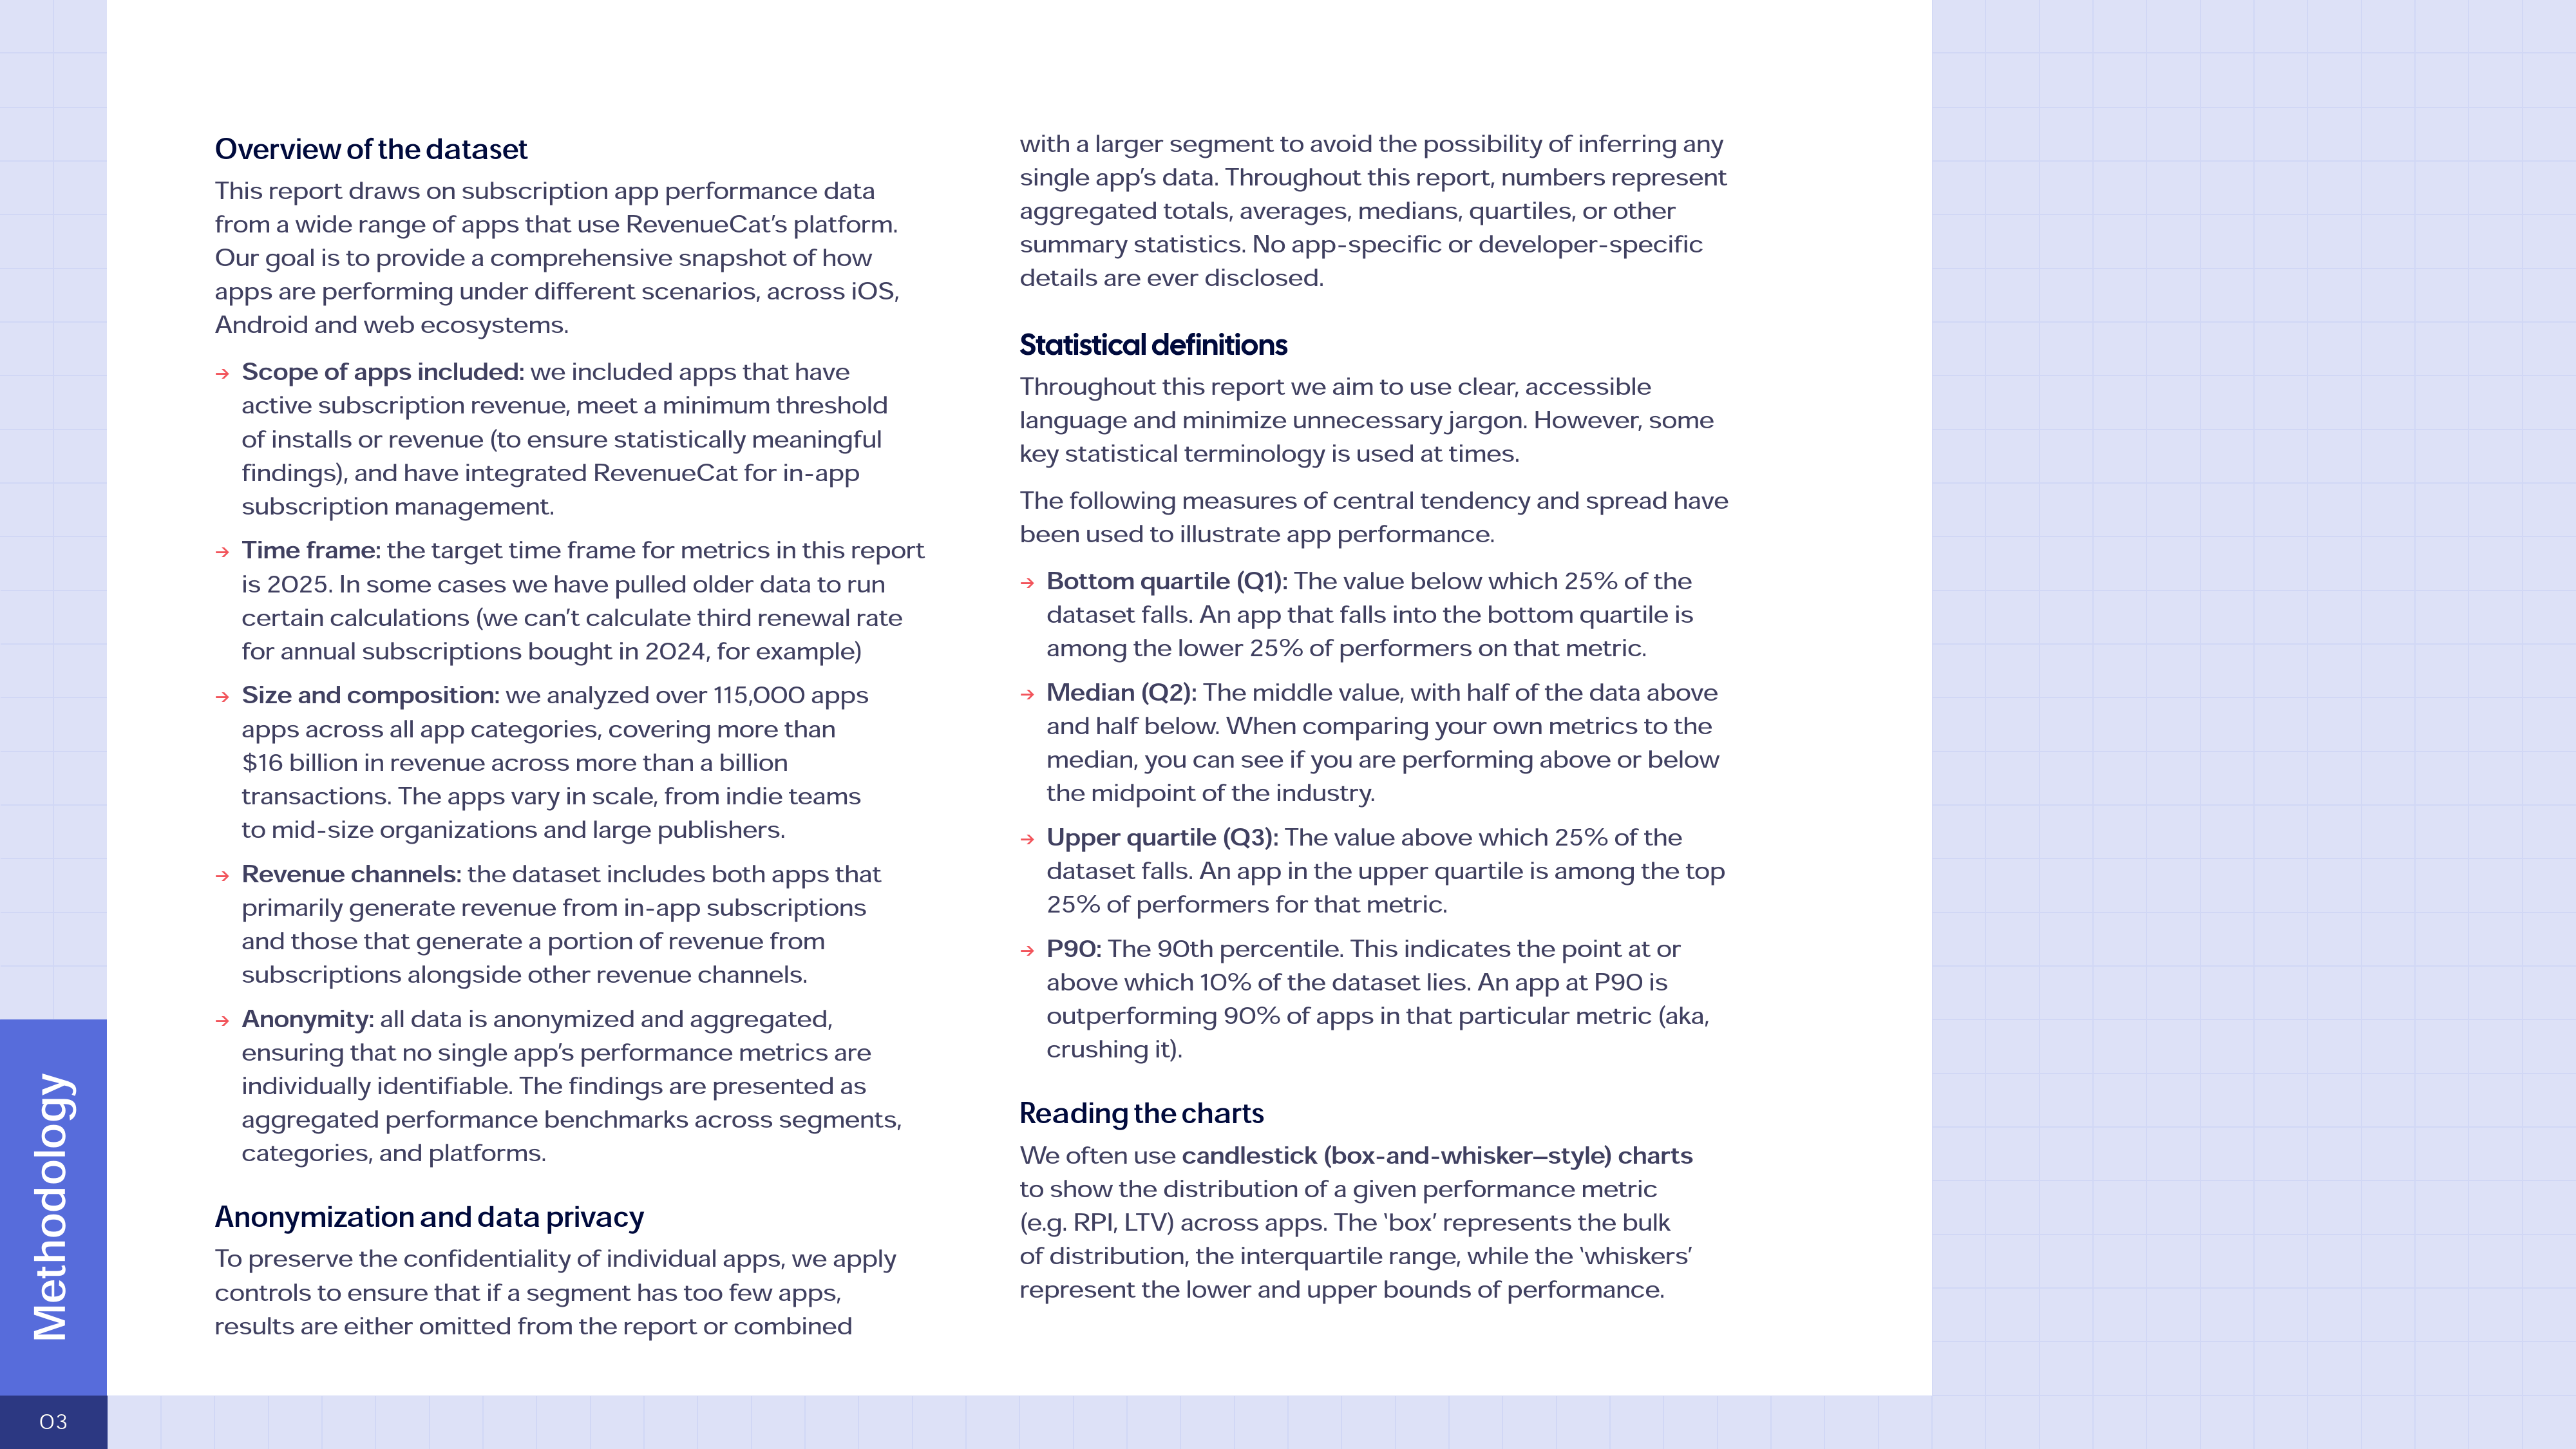
《2026 年全球移动应用订阅市场状况报告》基于 11.5 万余款应用、160 亿美元营收及超 10 亿笔交易数据,全面呈现了全球移动应用订阅市场的发展态势与核心特征。
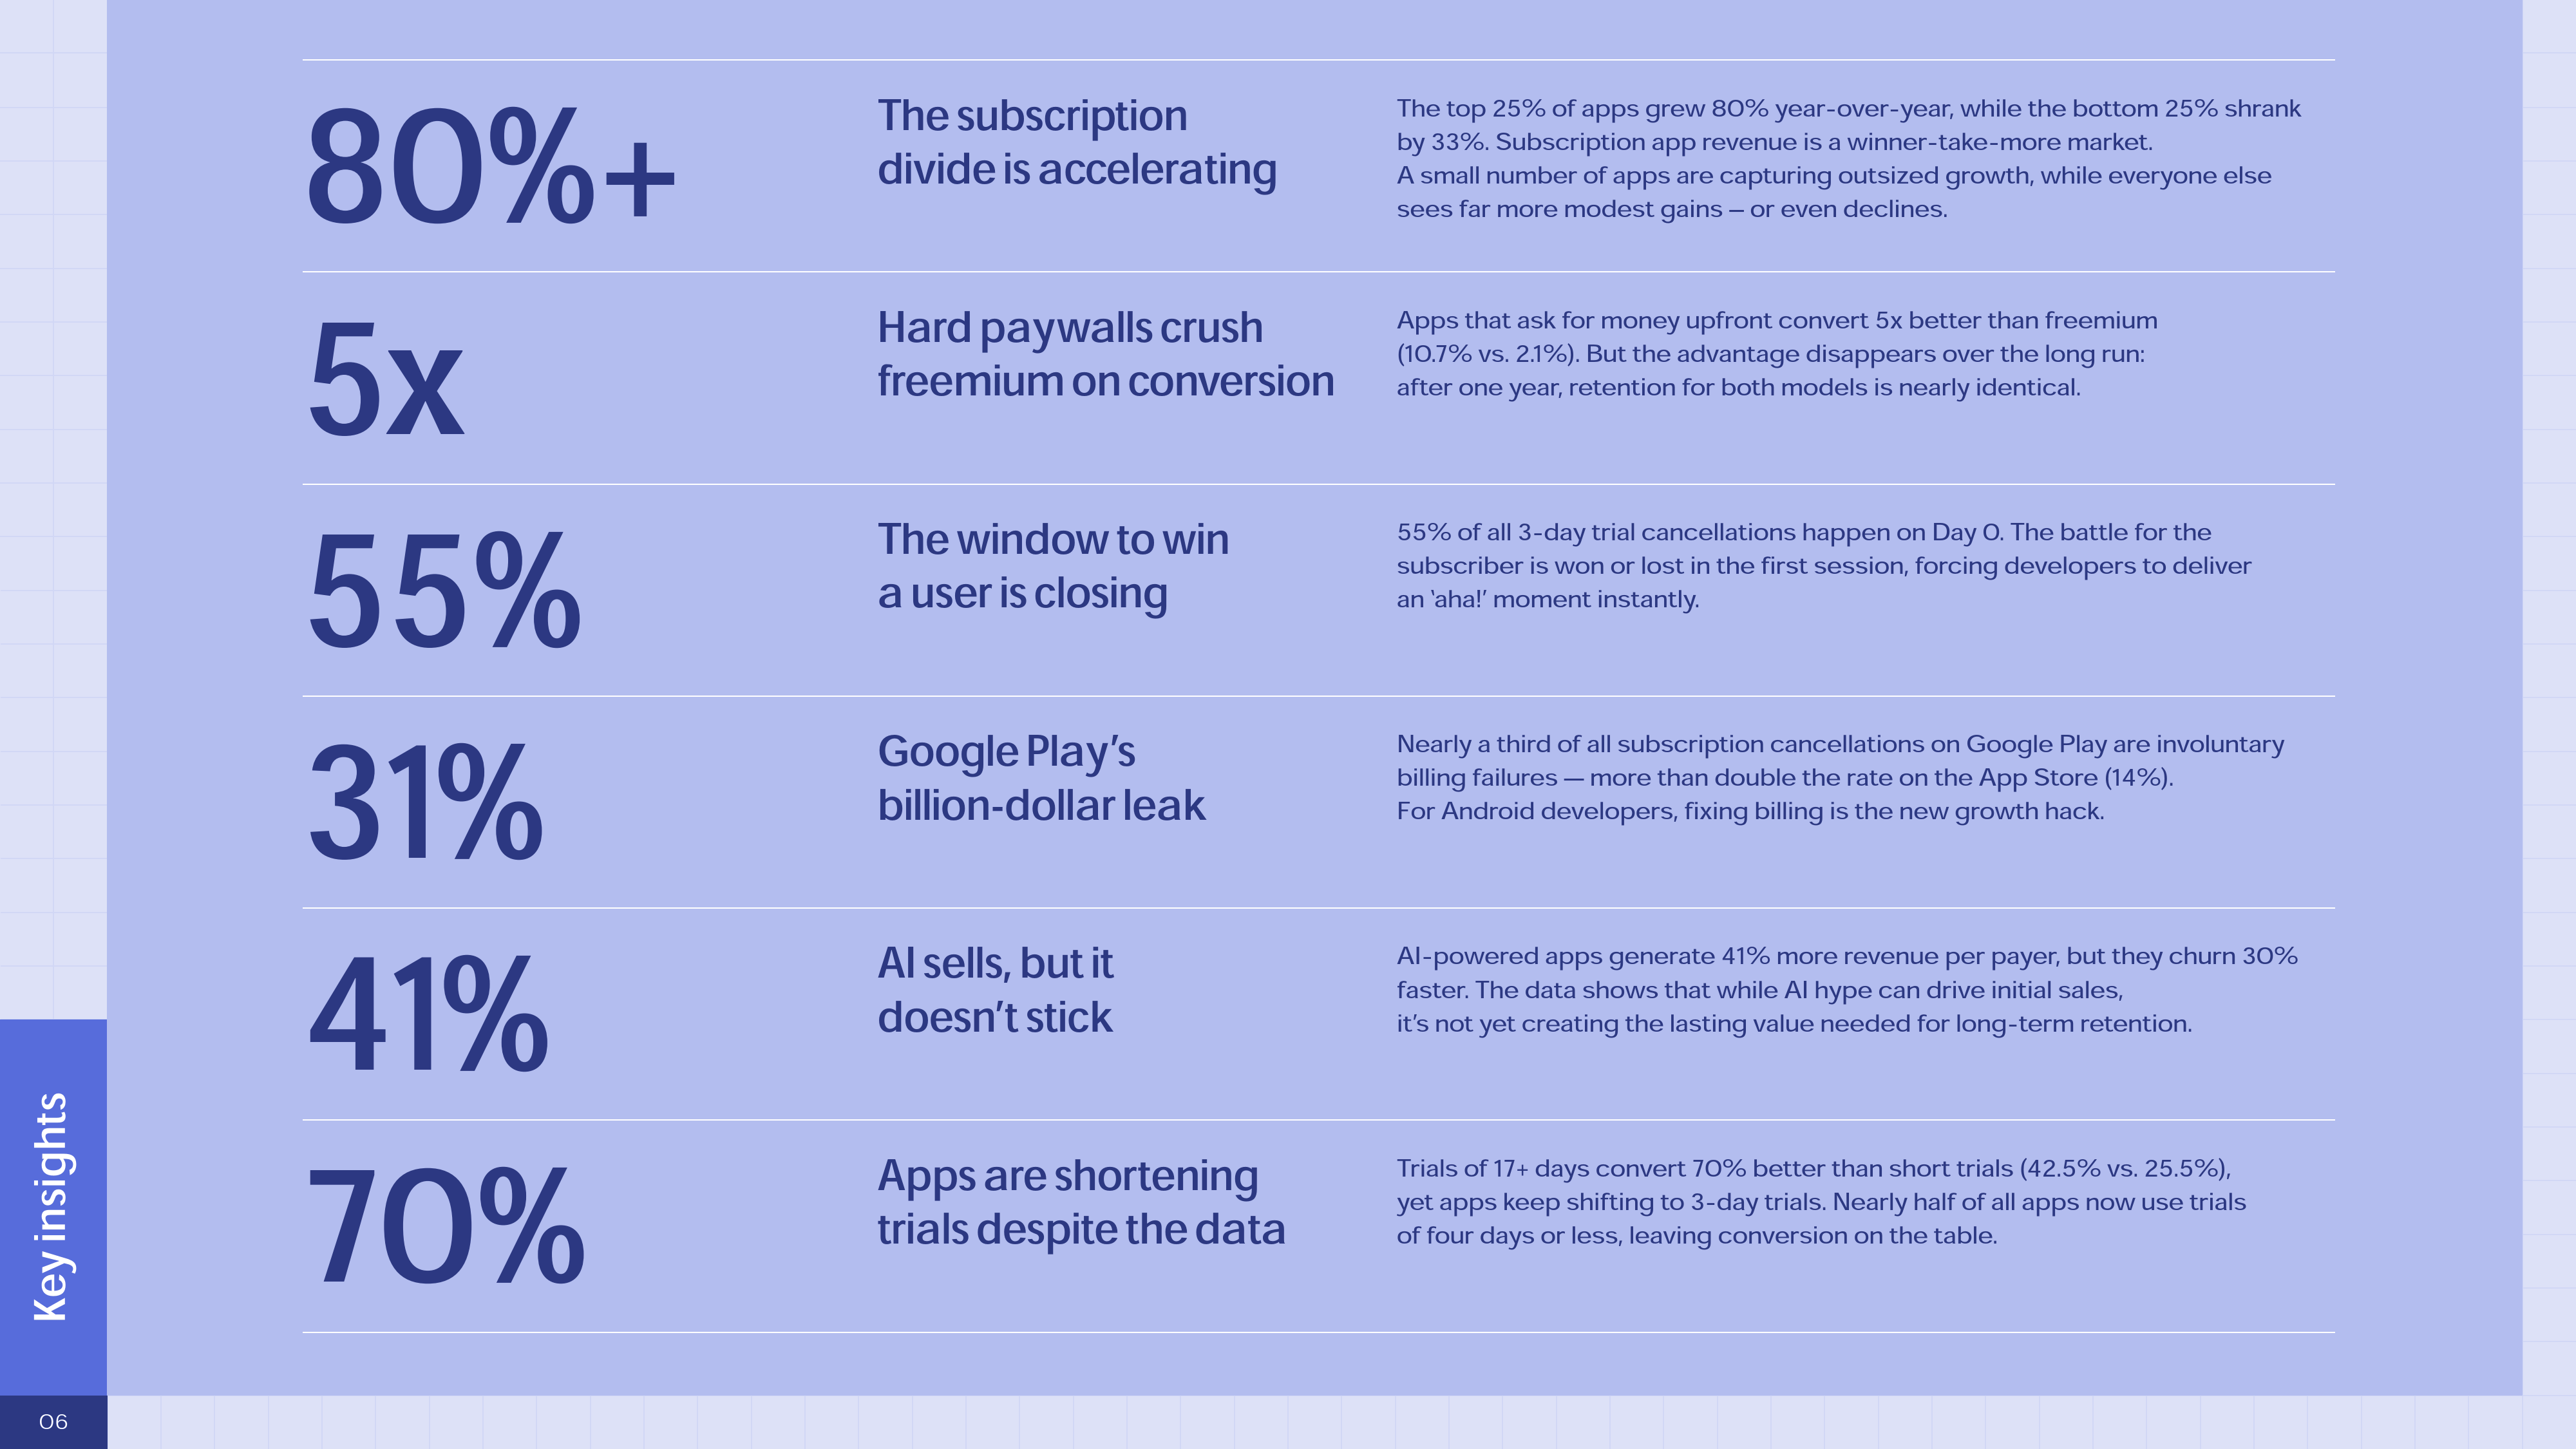
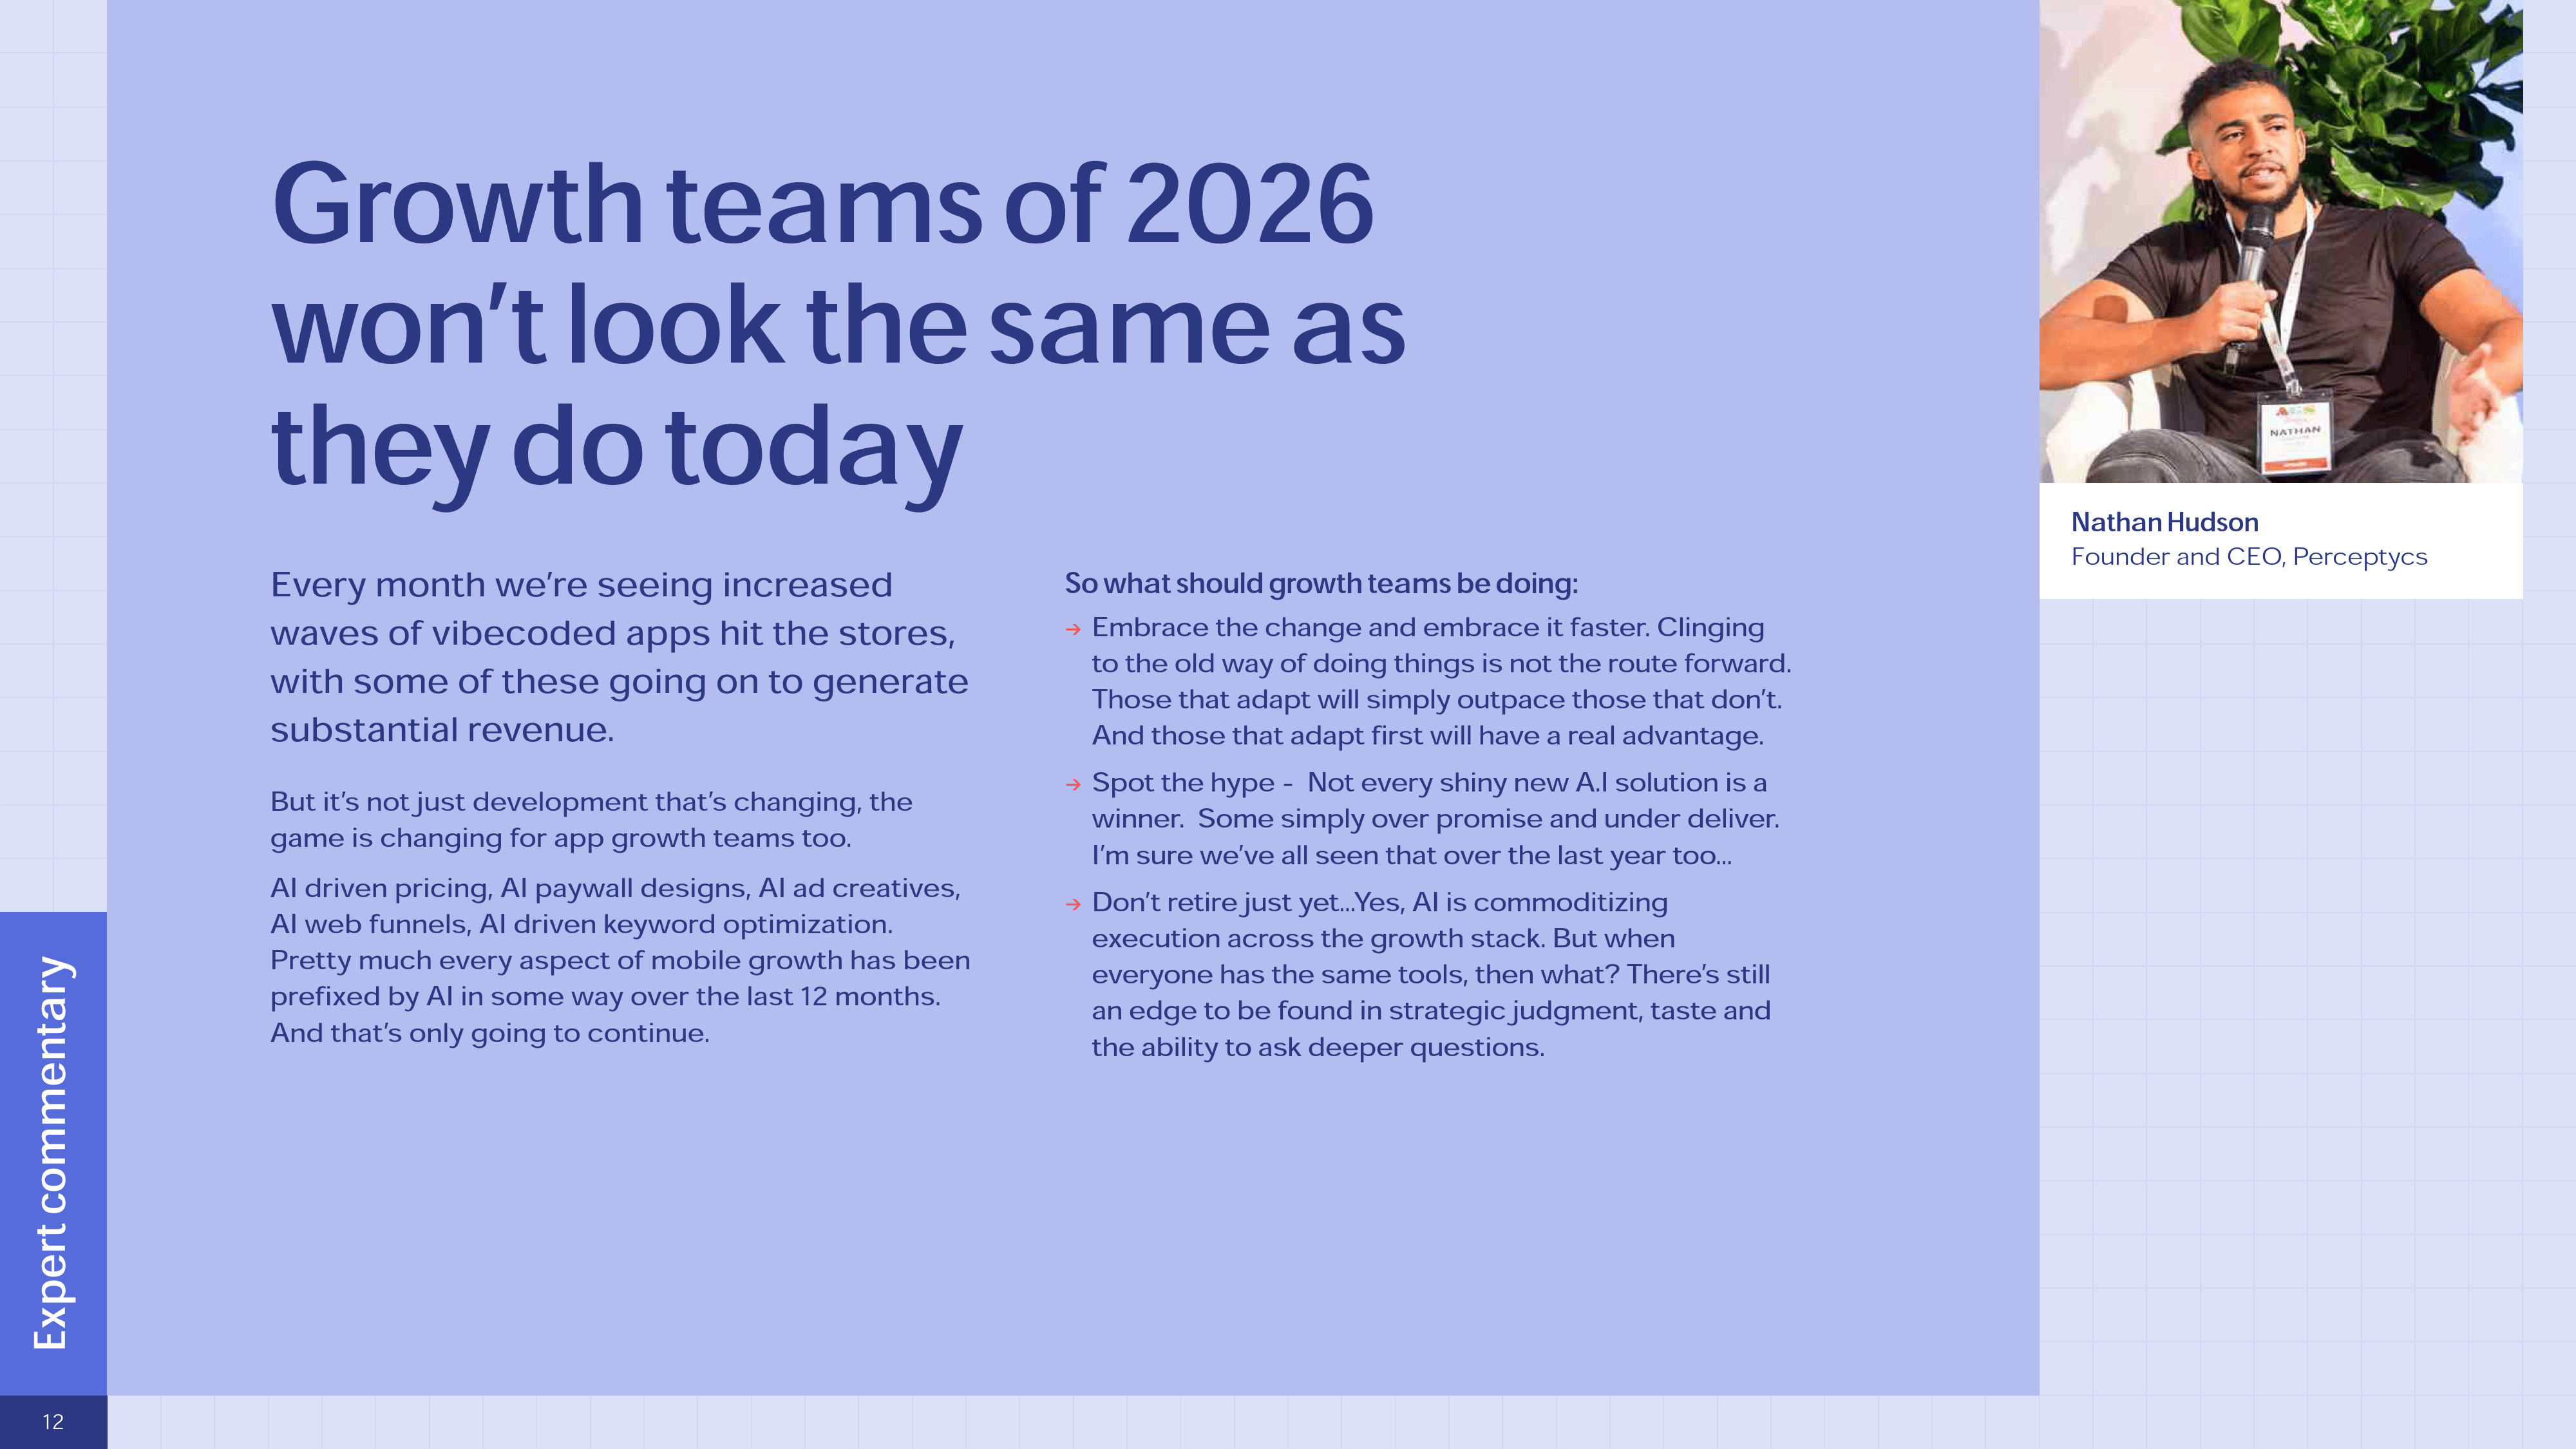
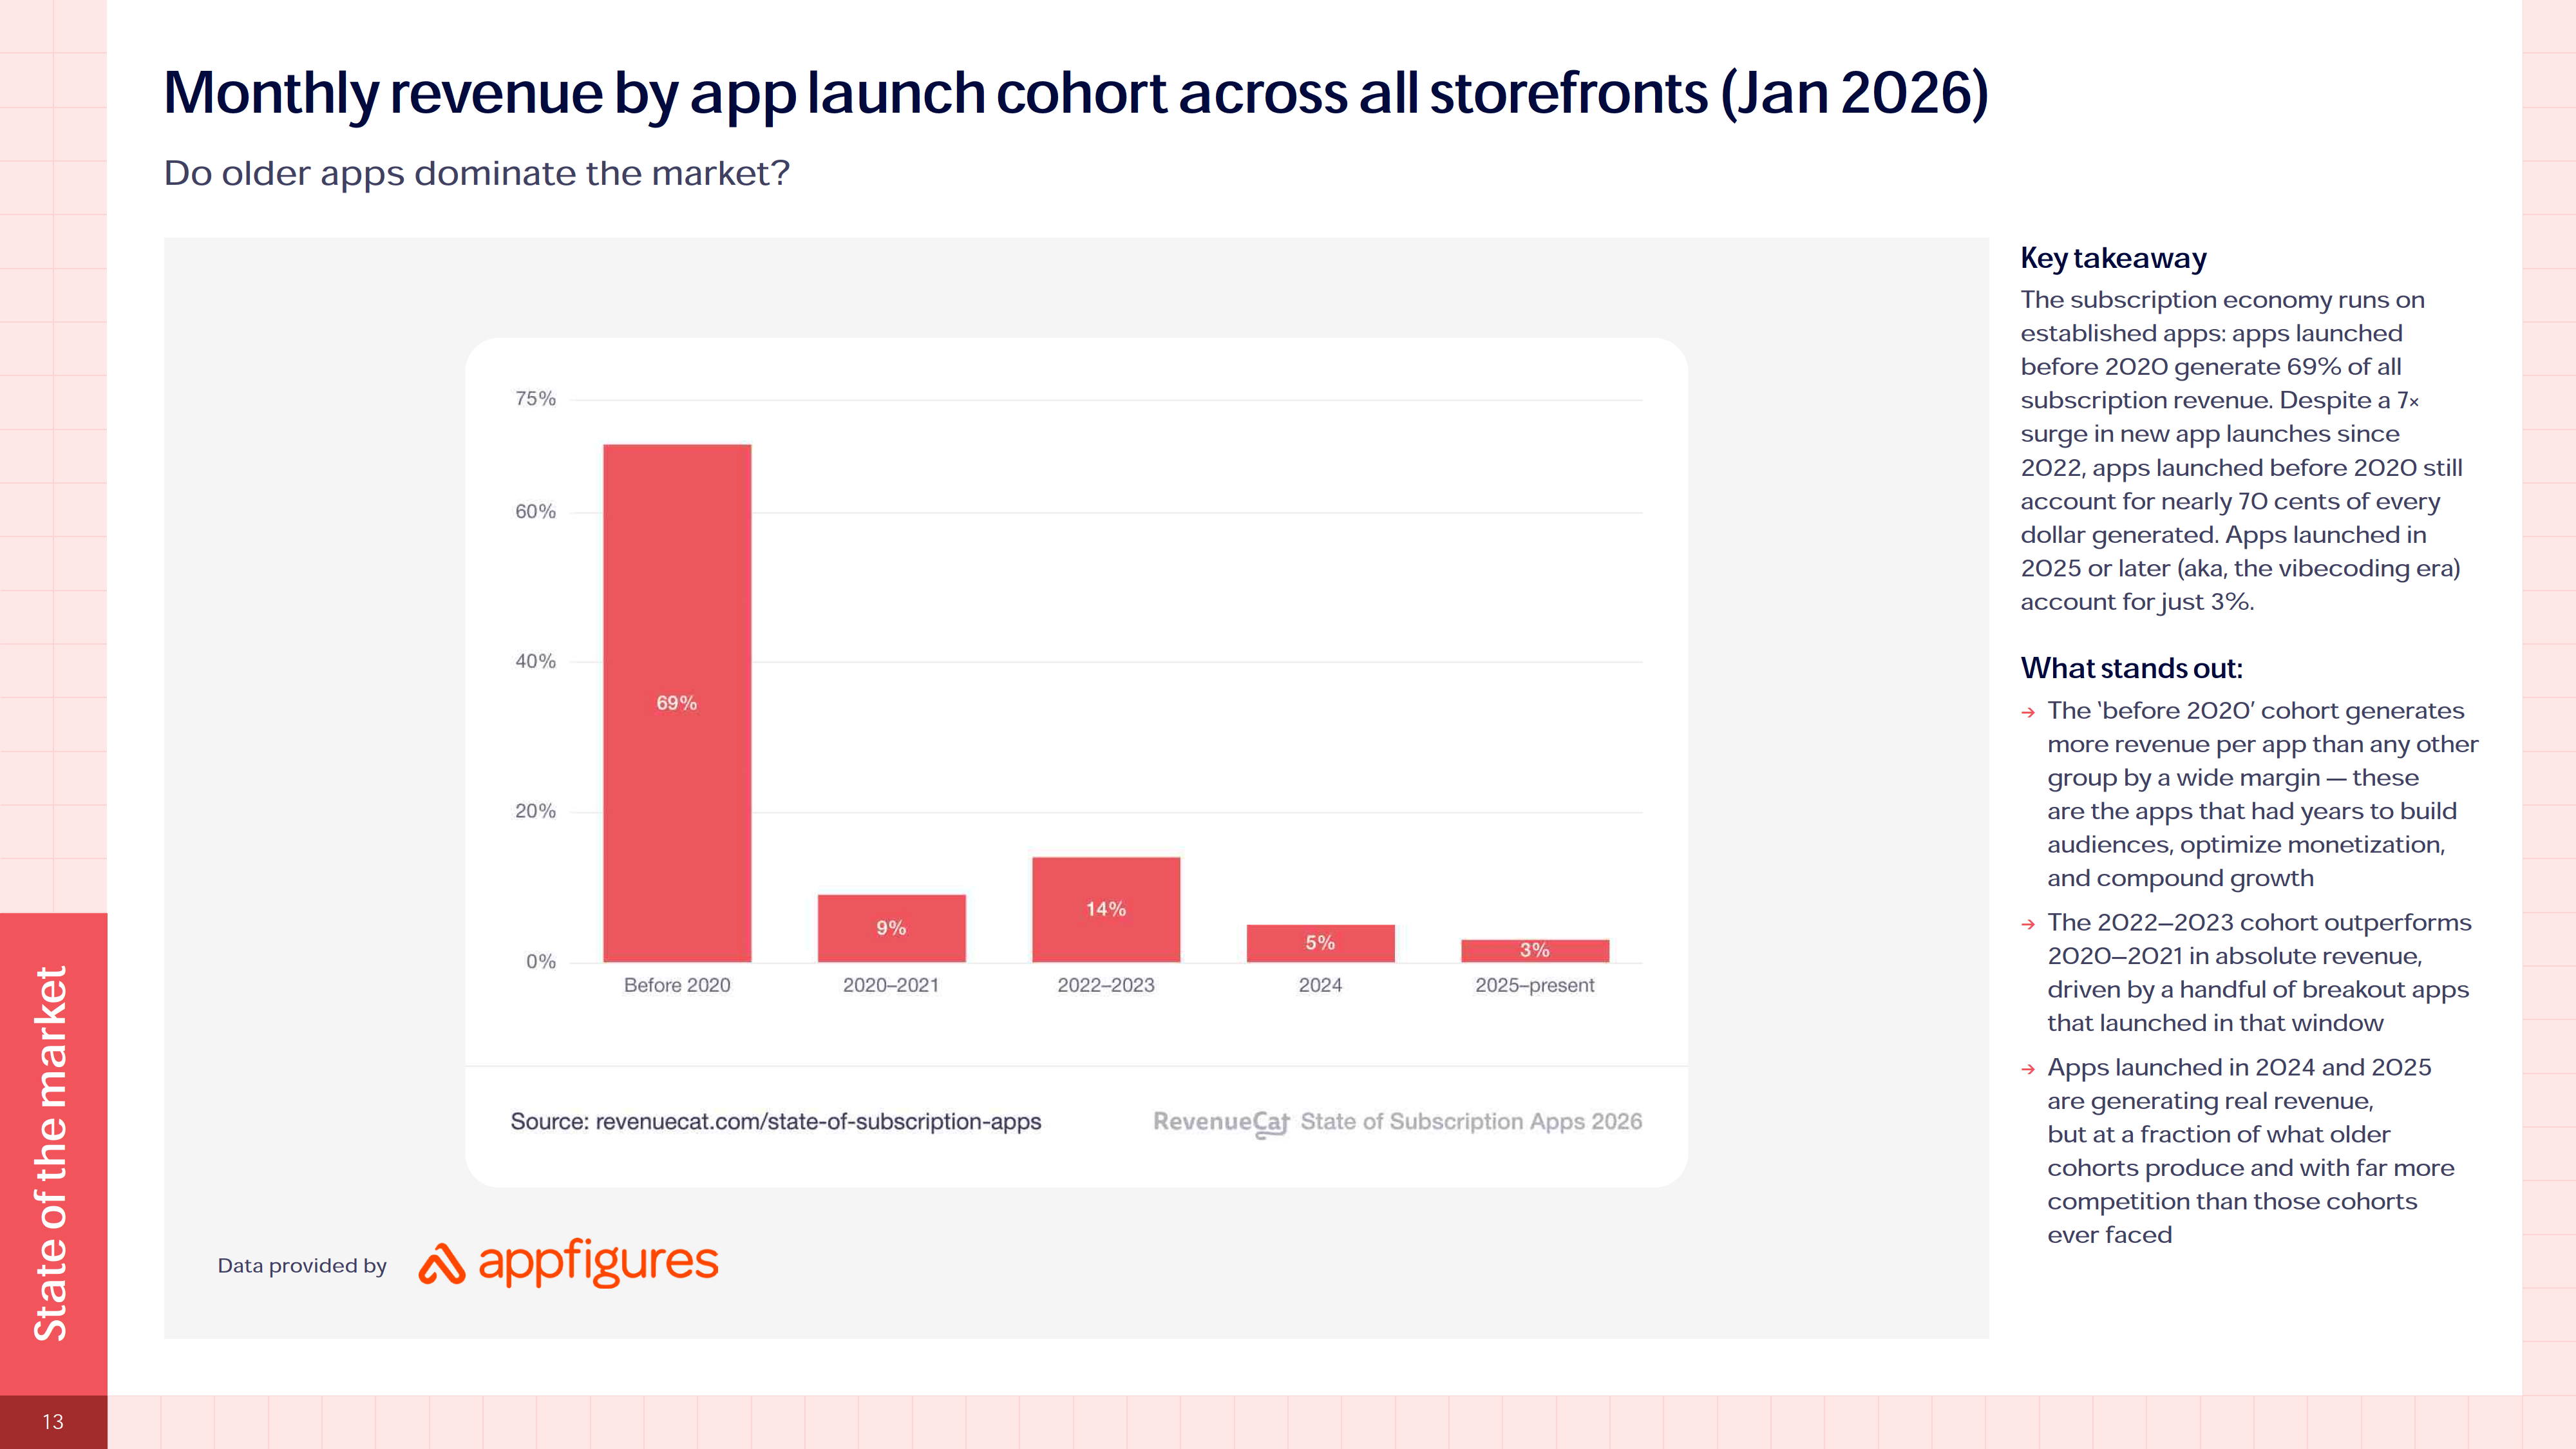
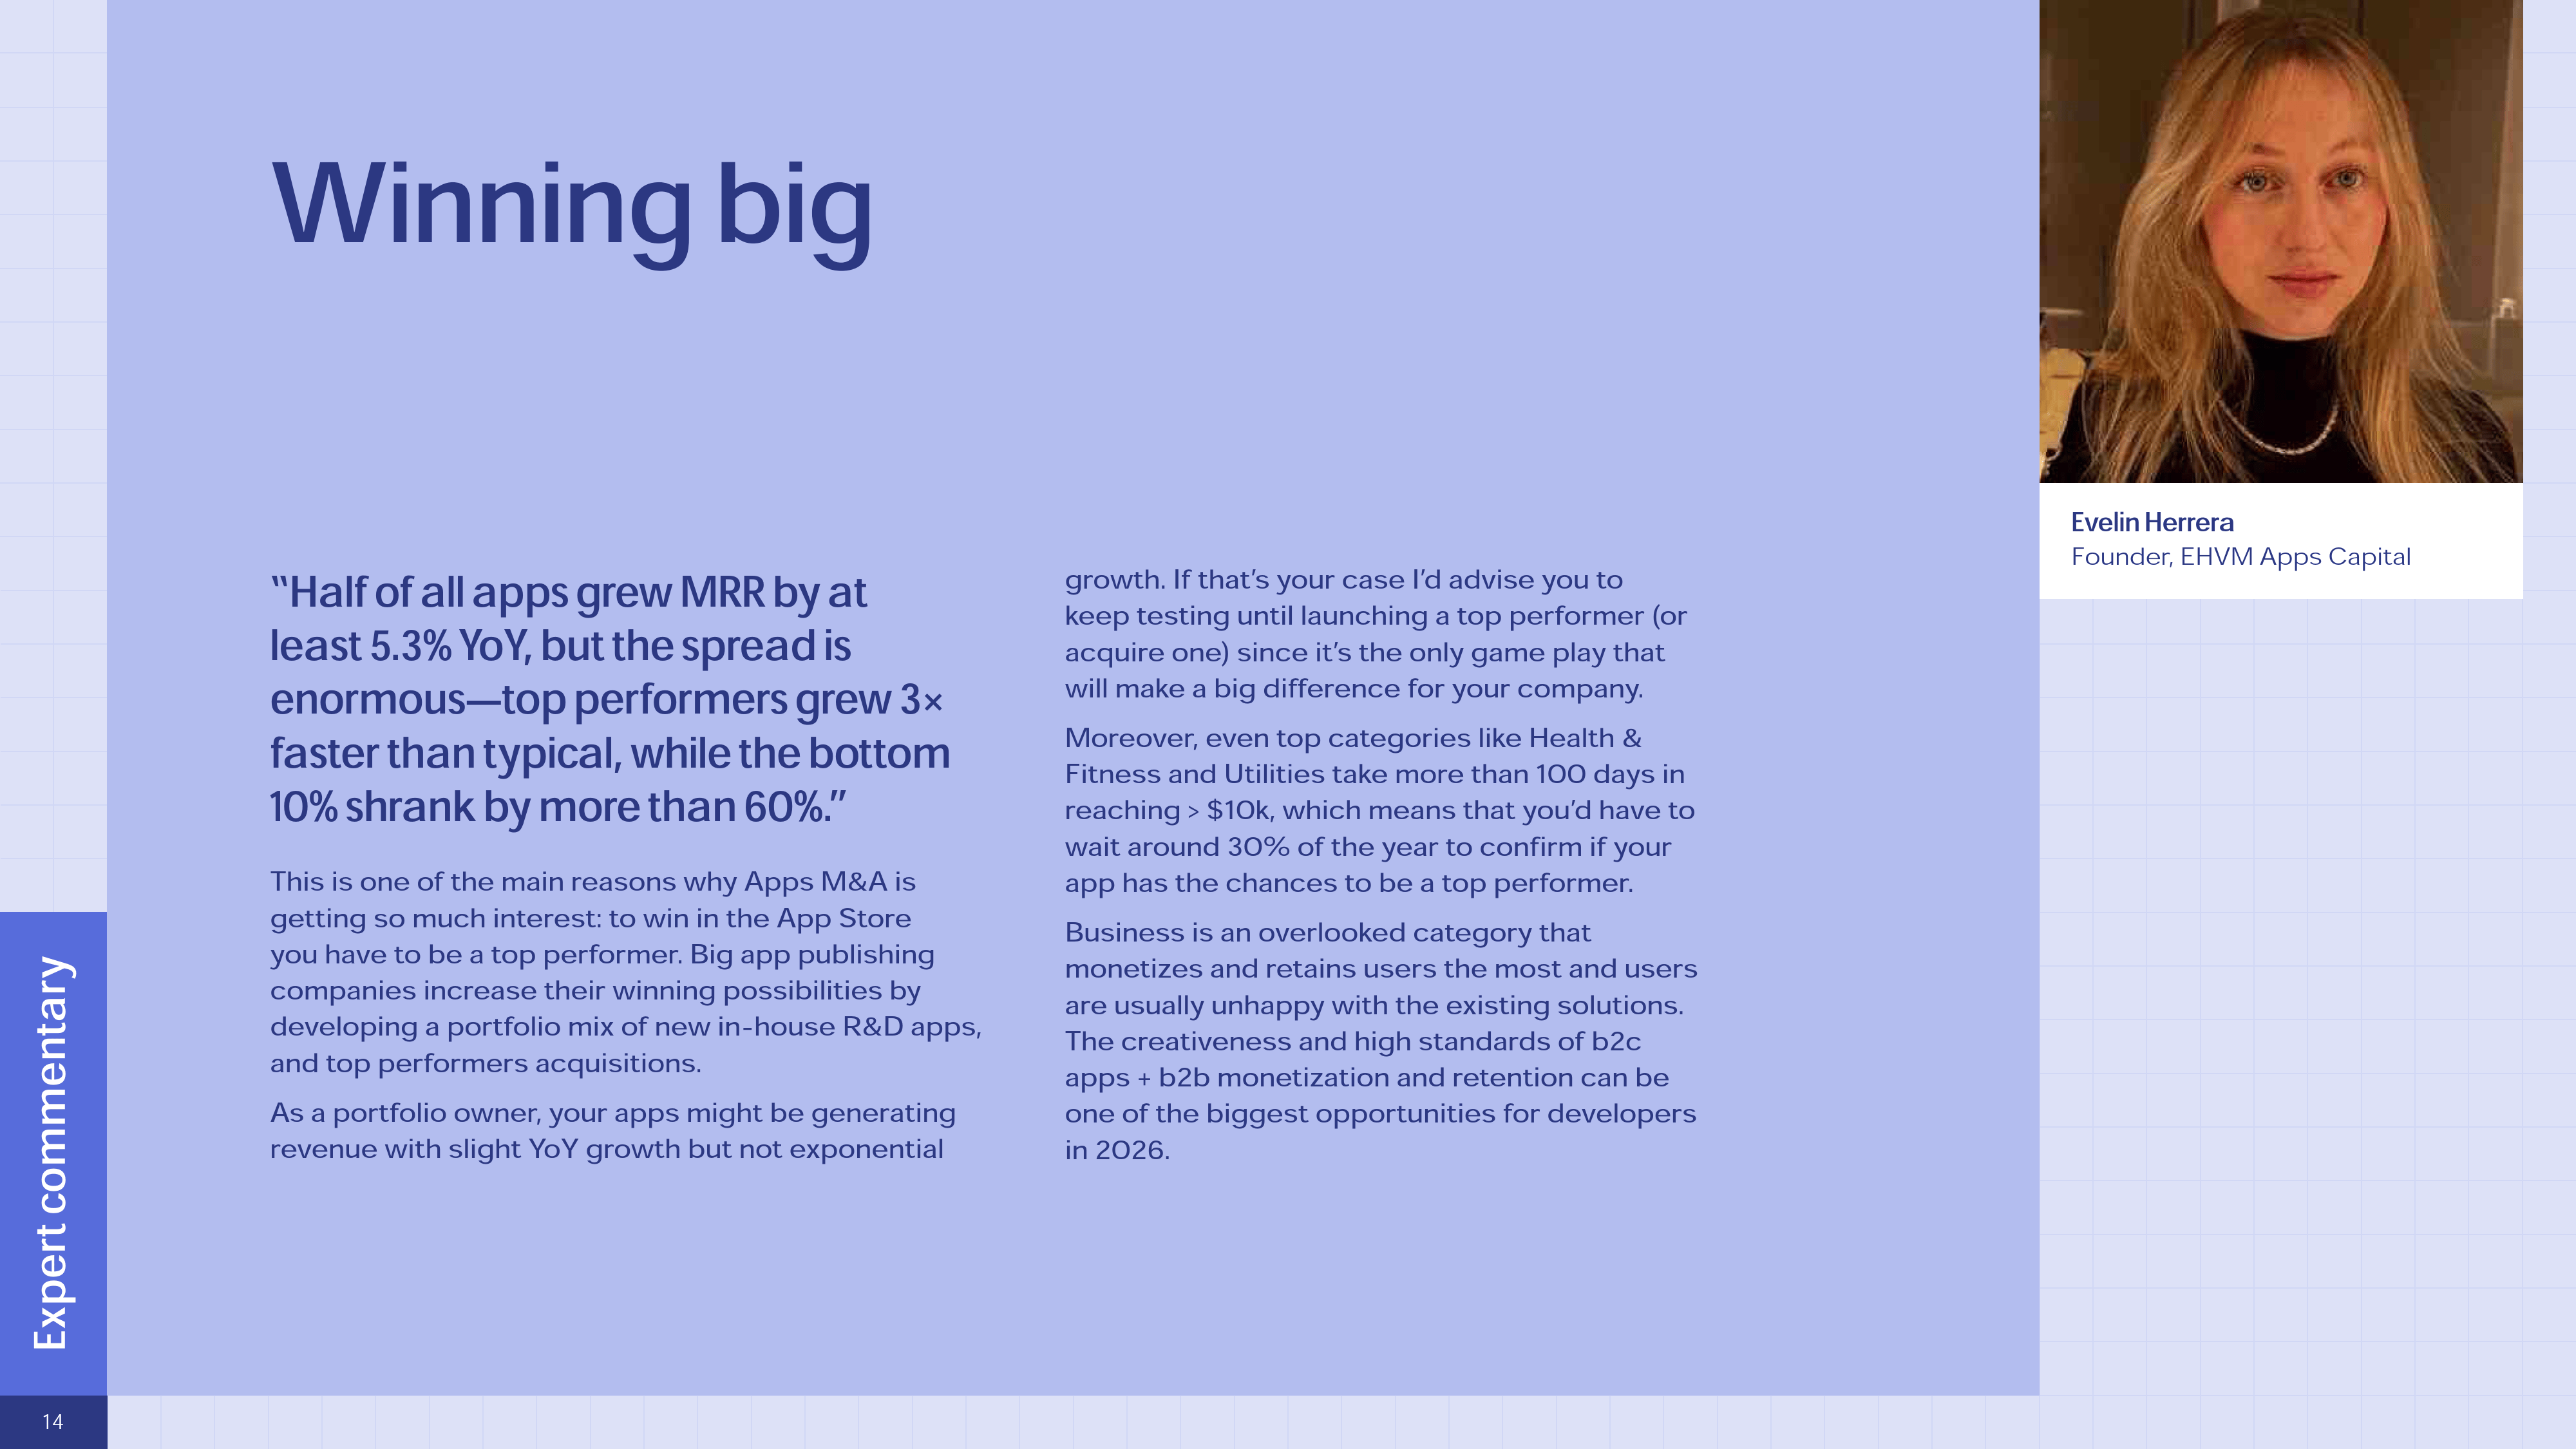
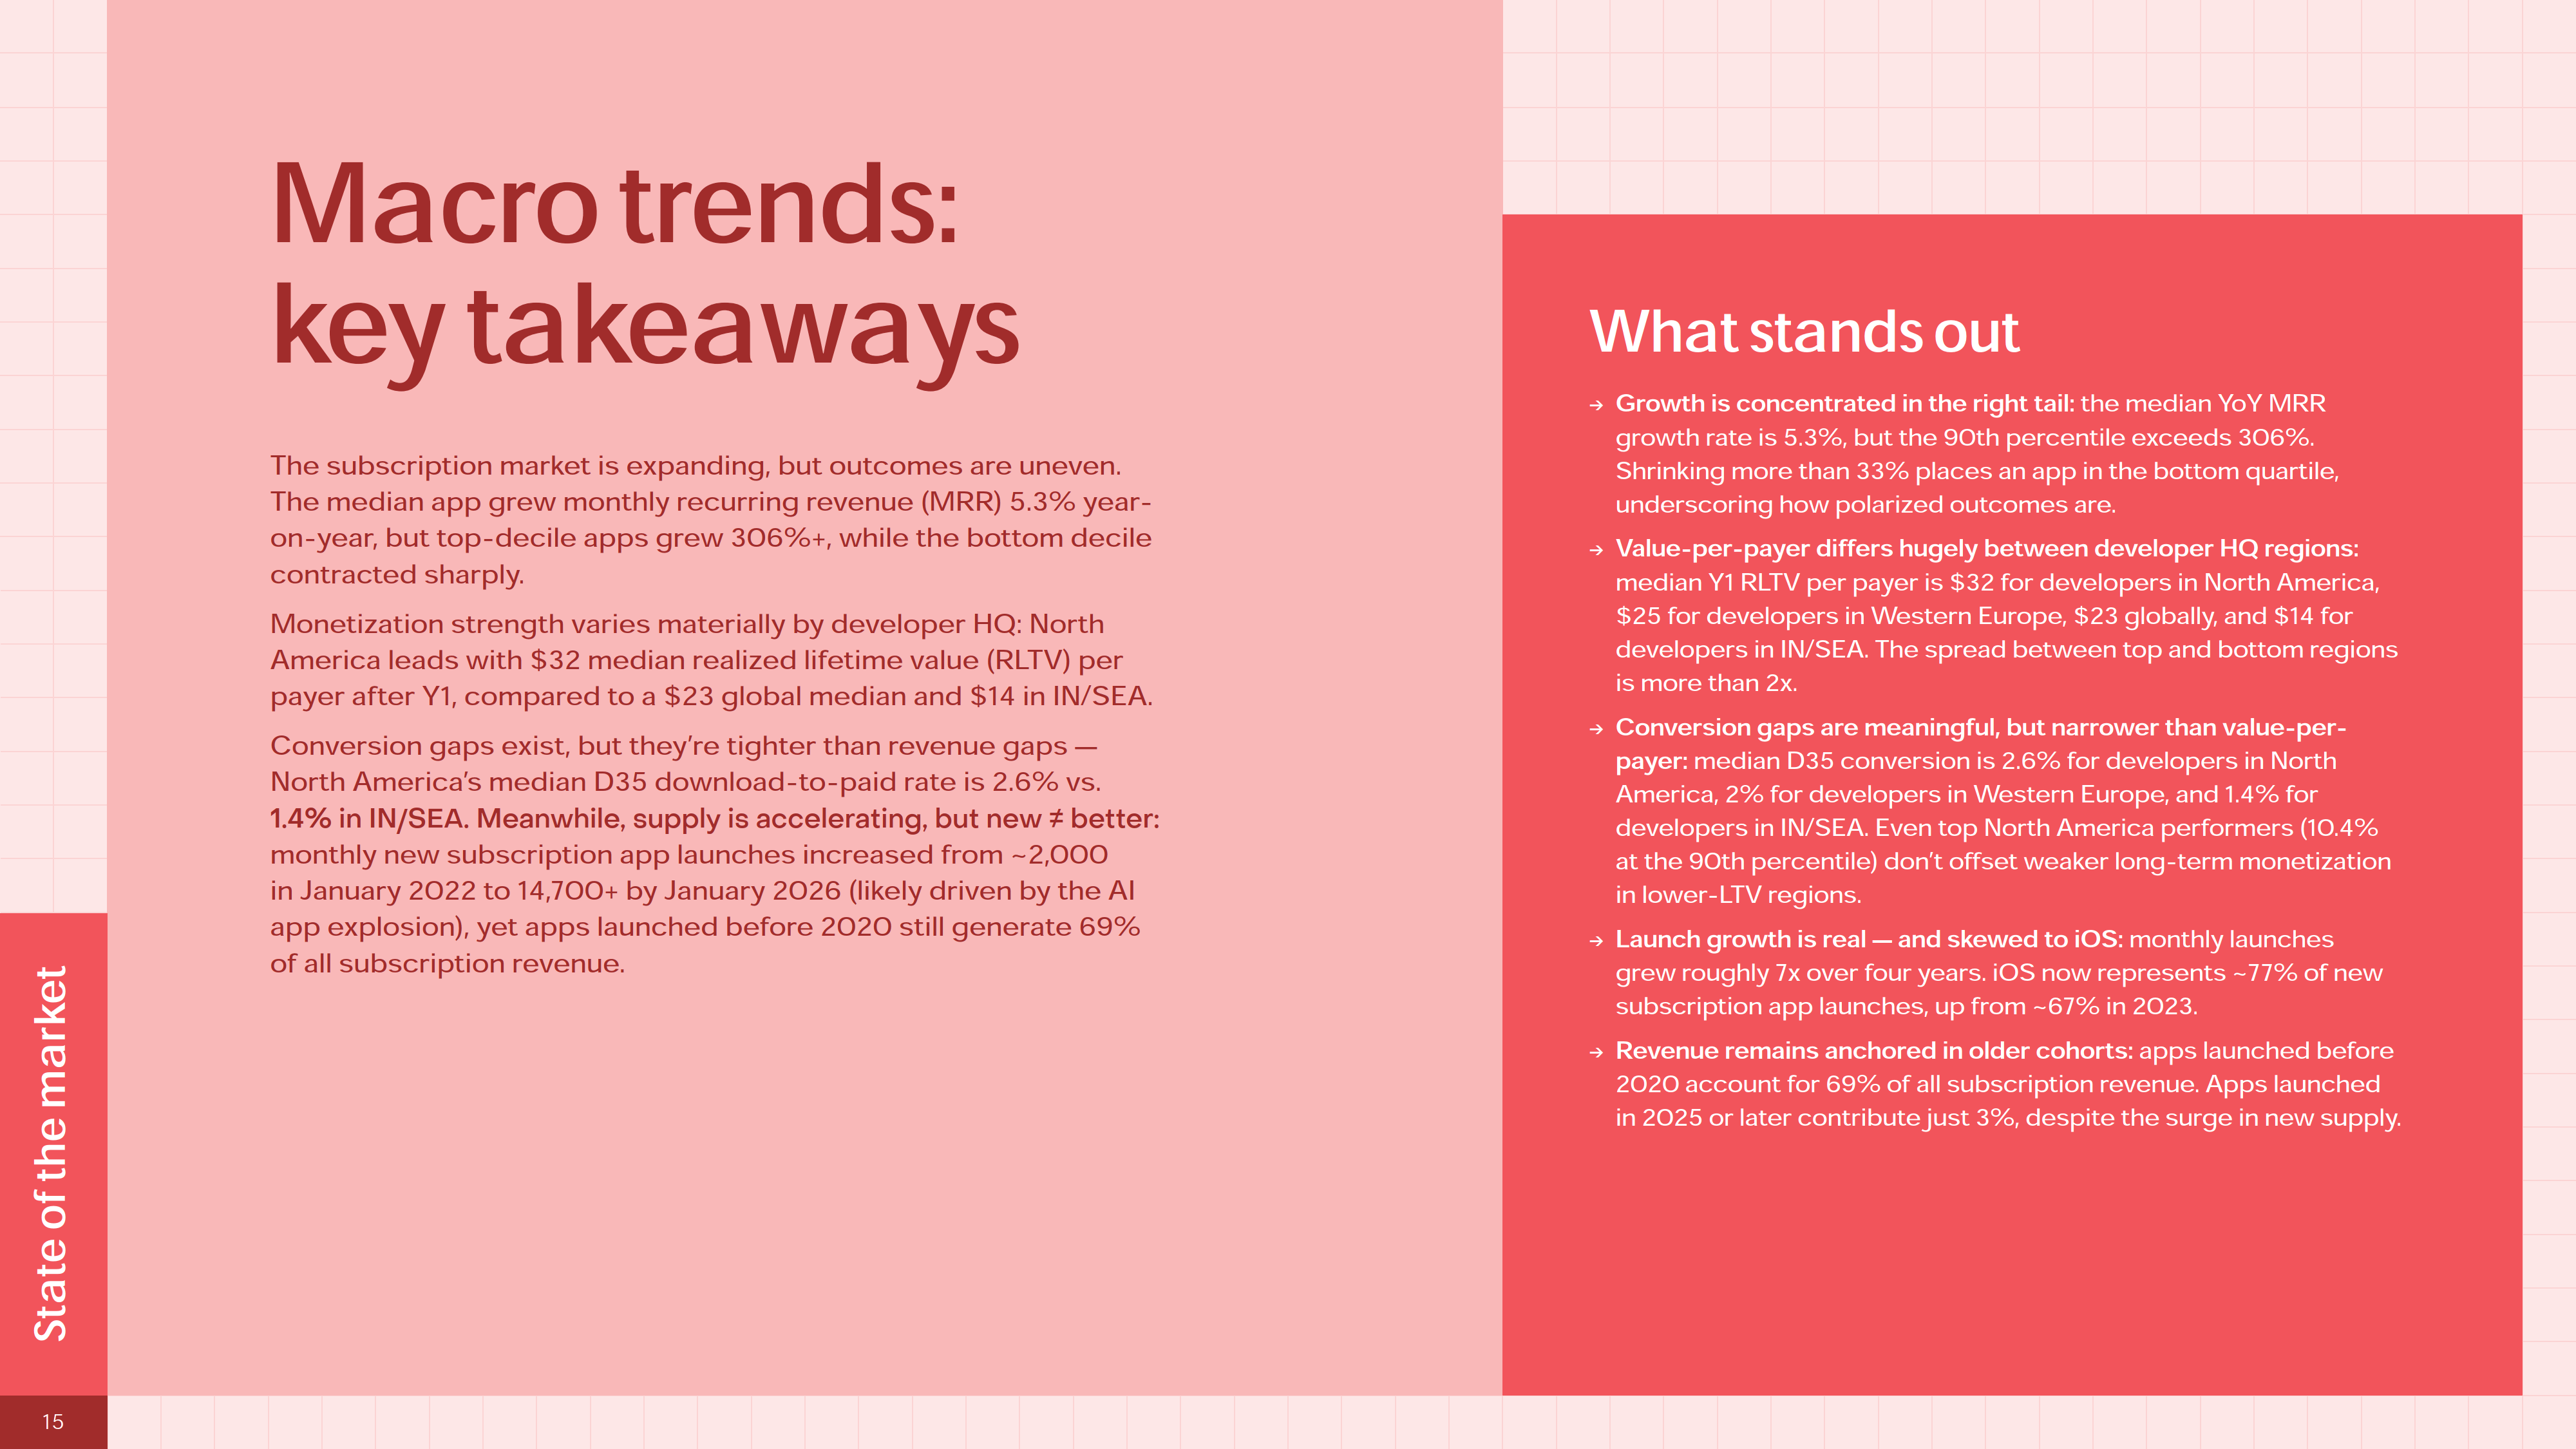
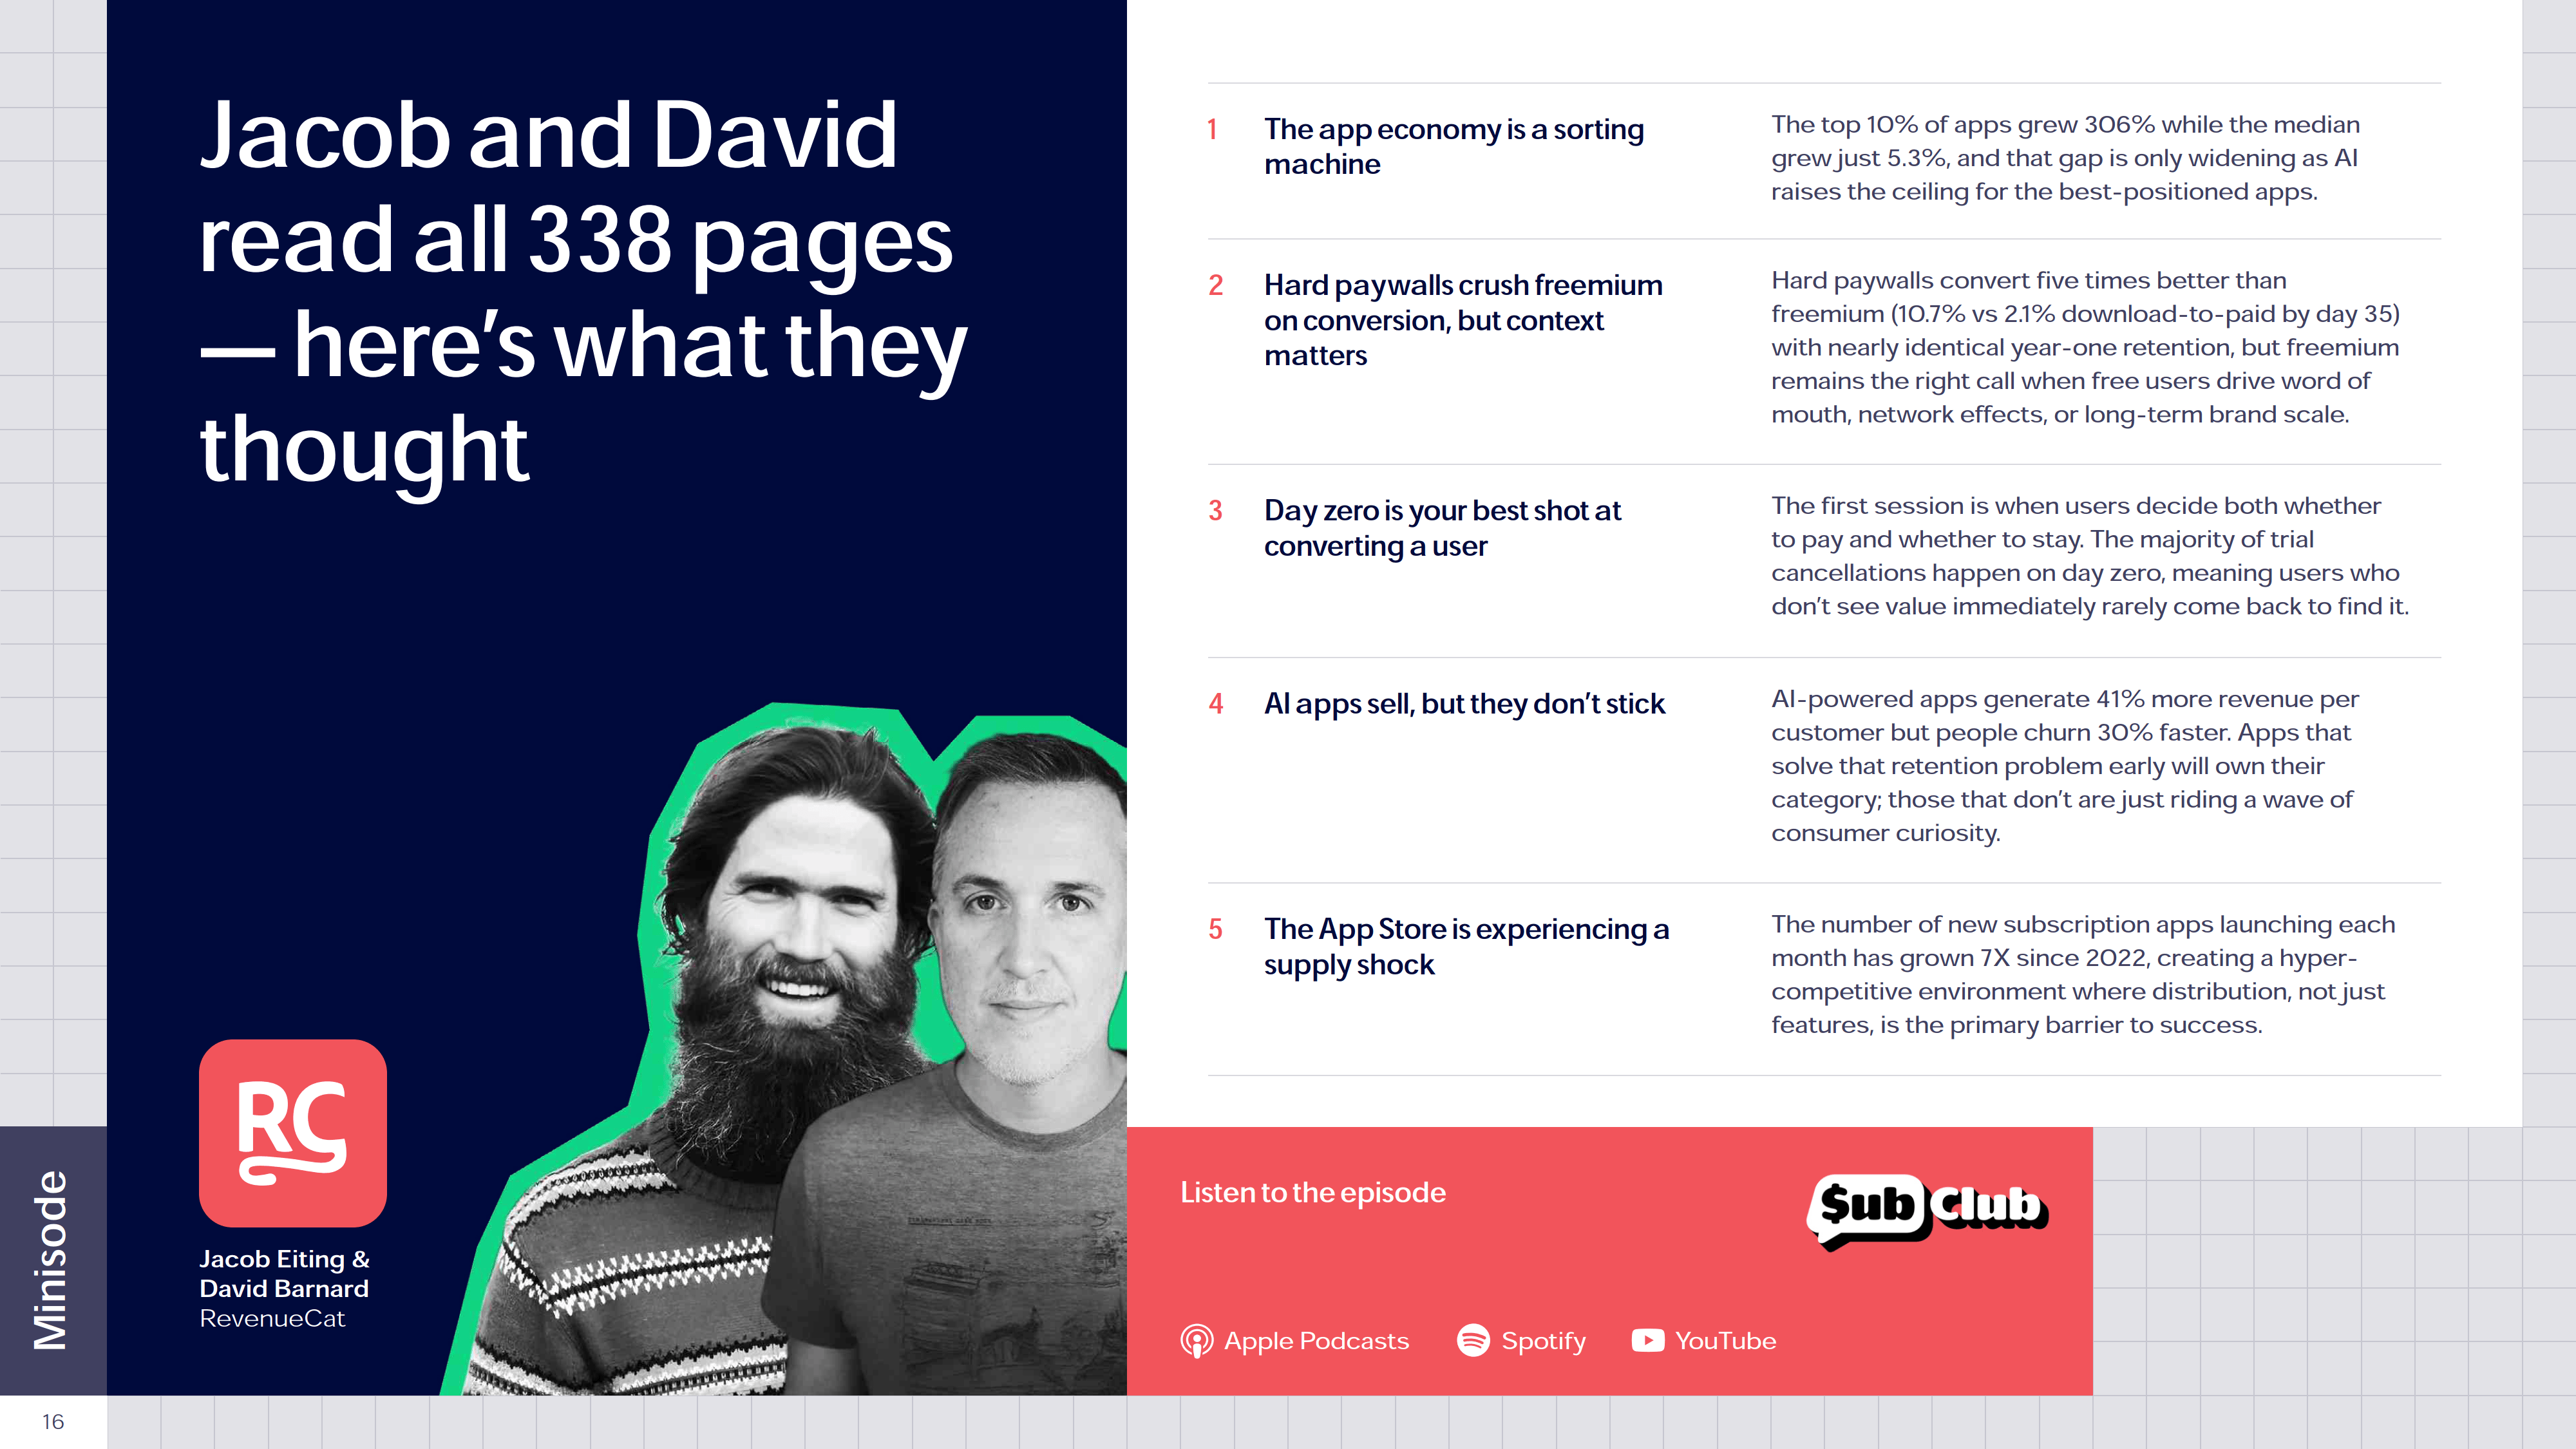
市场规模持续扩张但分化加剧,竞争格局呈现 “赢家通吃” 态势。三年前每月新增订阅应用约 2000 款,2026 年已增至近 1.5 万款,AI 技术打破了应用开发的供给限制,但消费者需求增长滞后引发更激烈竞争、更高获客成本和流失率。头部 25% 应用年增长率达 80%,而底部 25% 应用收缩 33%,收入高度集中于少数优质应用。
订阅模式与定价策略呈现显著差异。硬付费墙的下载付费转化率(10.7%)是免费增值模式(2.1%)的 5 倍,但长期留存率相近;17-32 天的长试用转化效果比短试用高 70%,却有近半数应用采用 4 天及以下短试用。定价方面,周付、月付、年付的常见价格锚点分别为 5 美元、10 美元、30 美元,年度订阅价格小幅上涨,而周付和月付价格保持稳定。
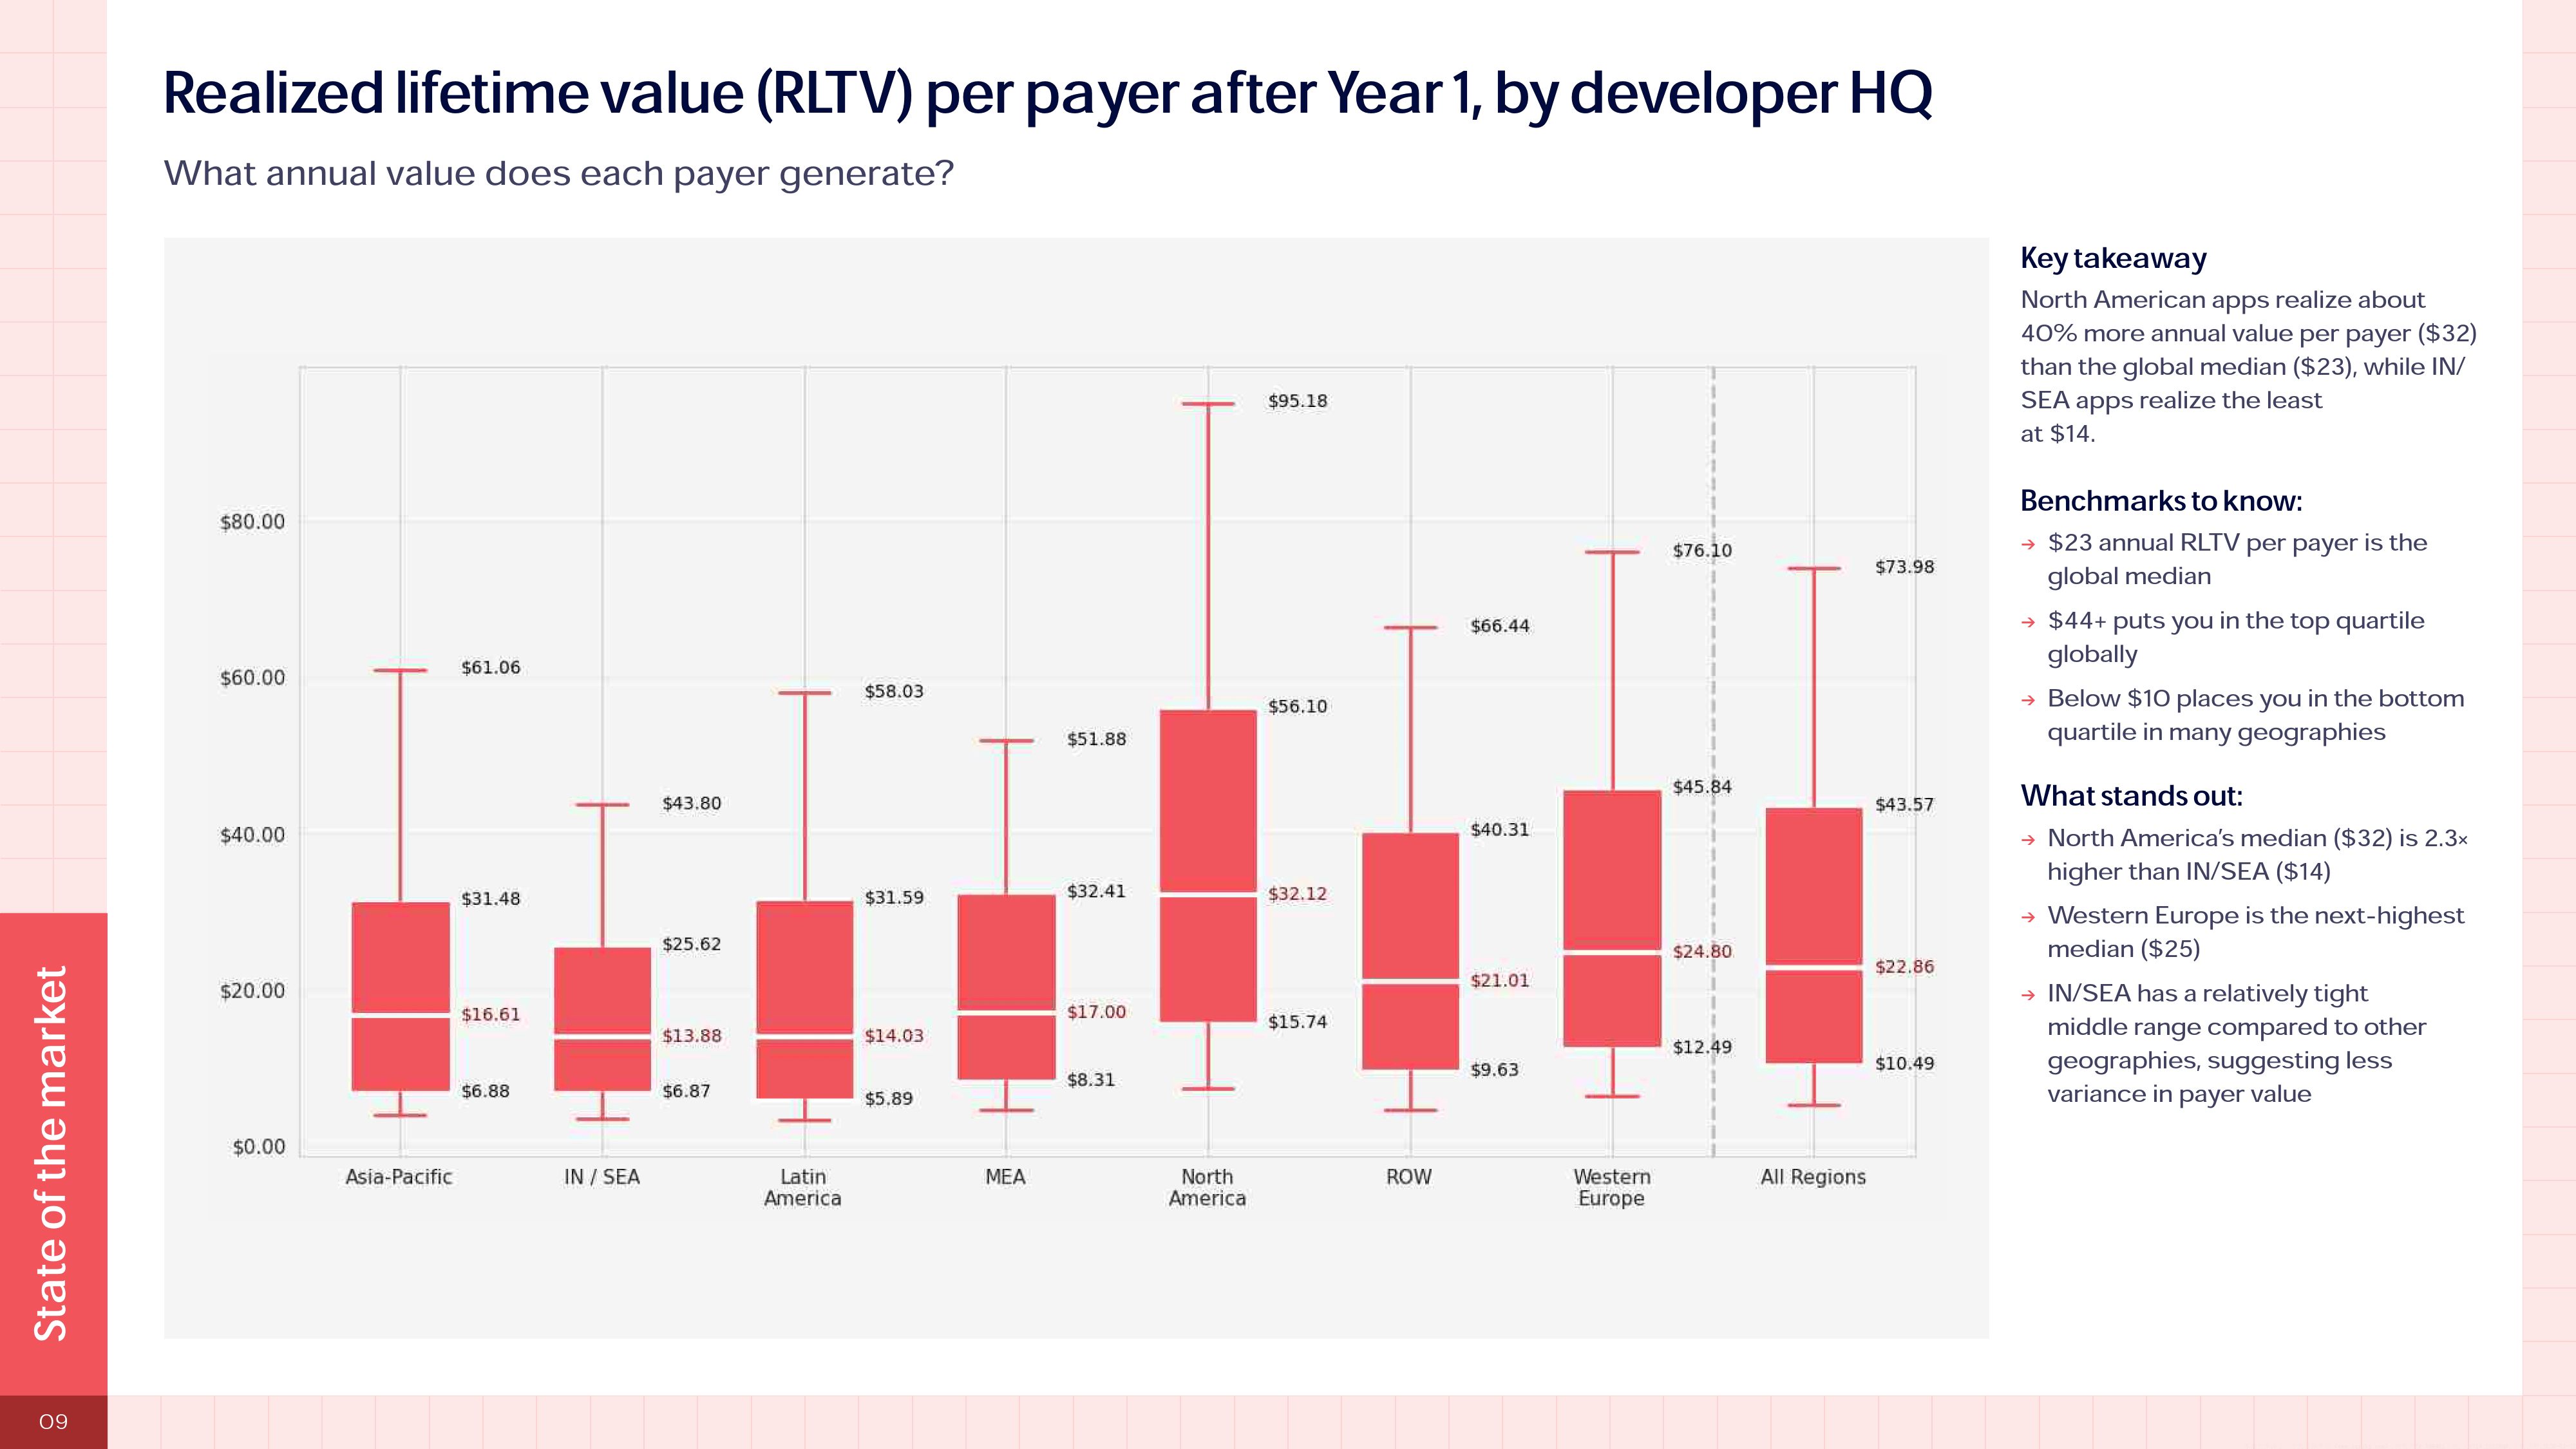
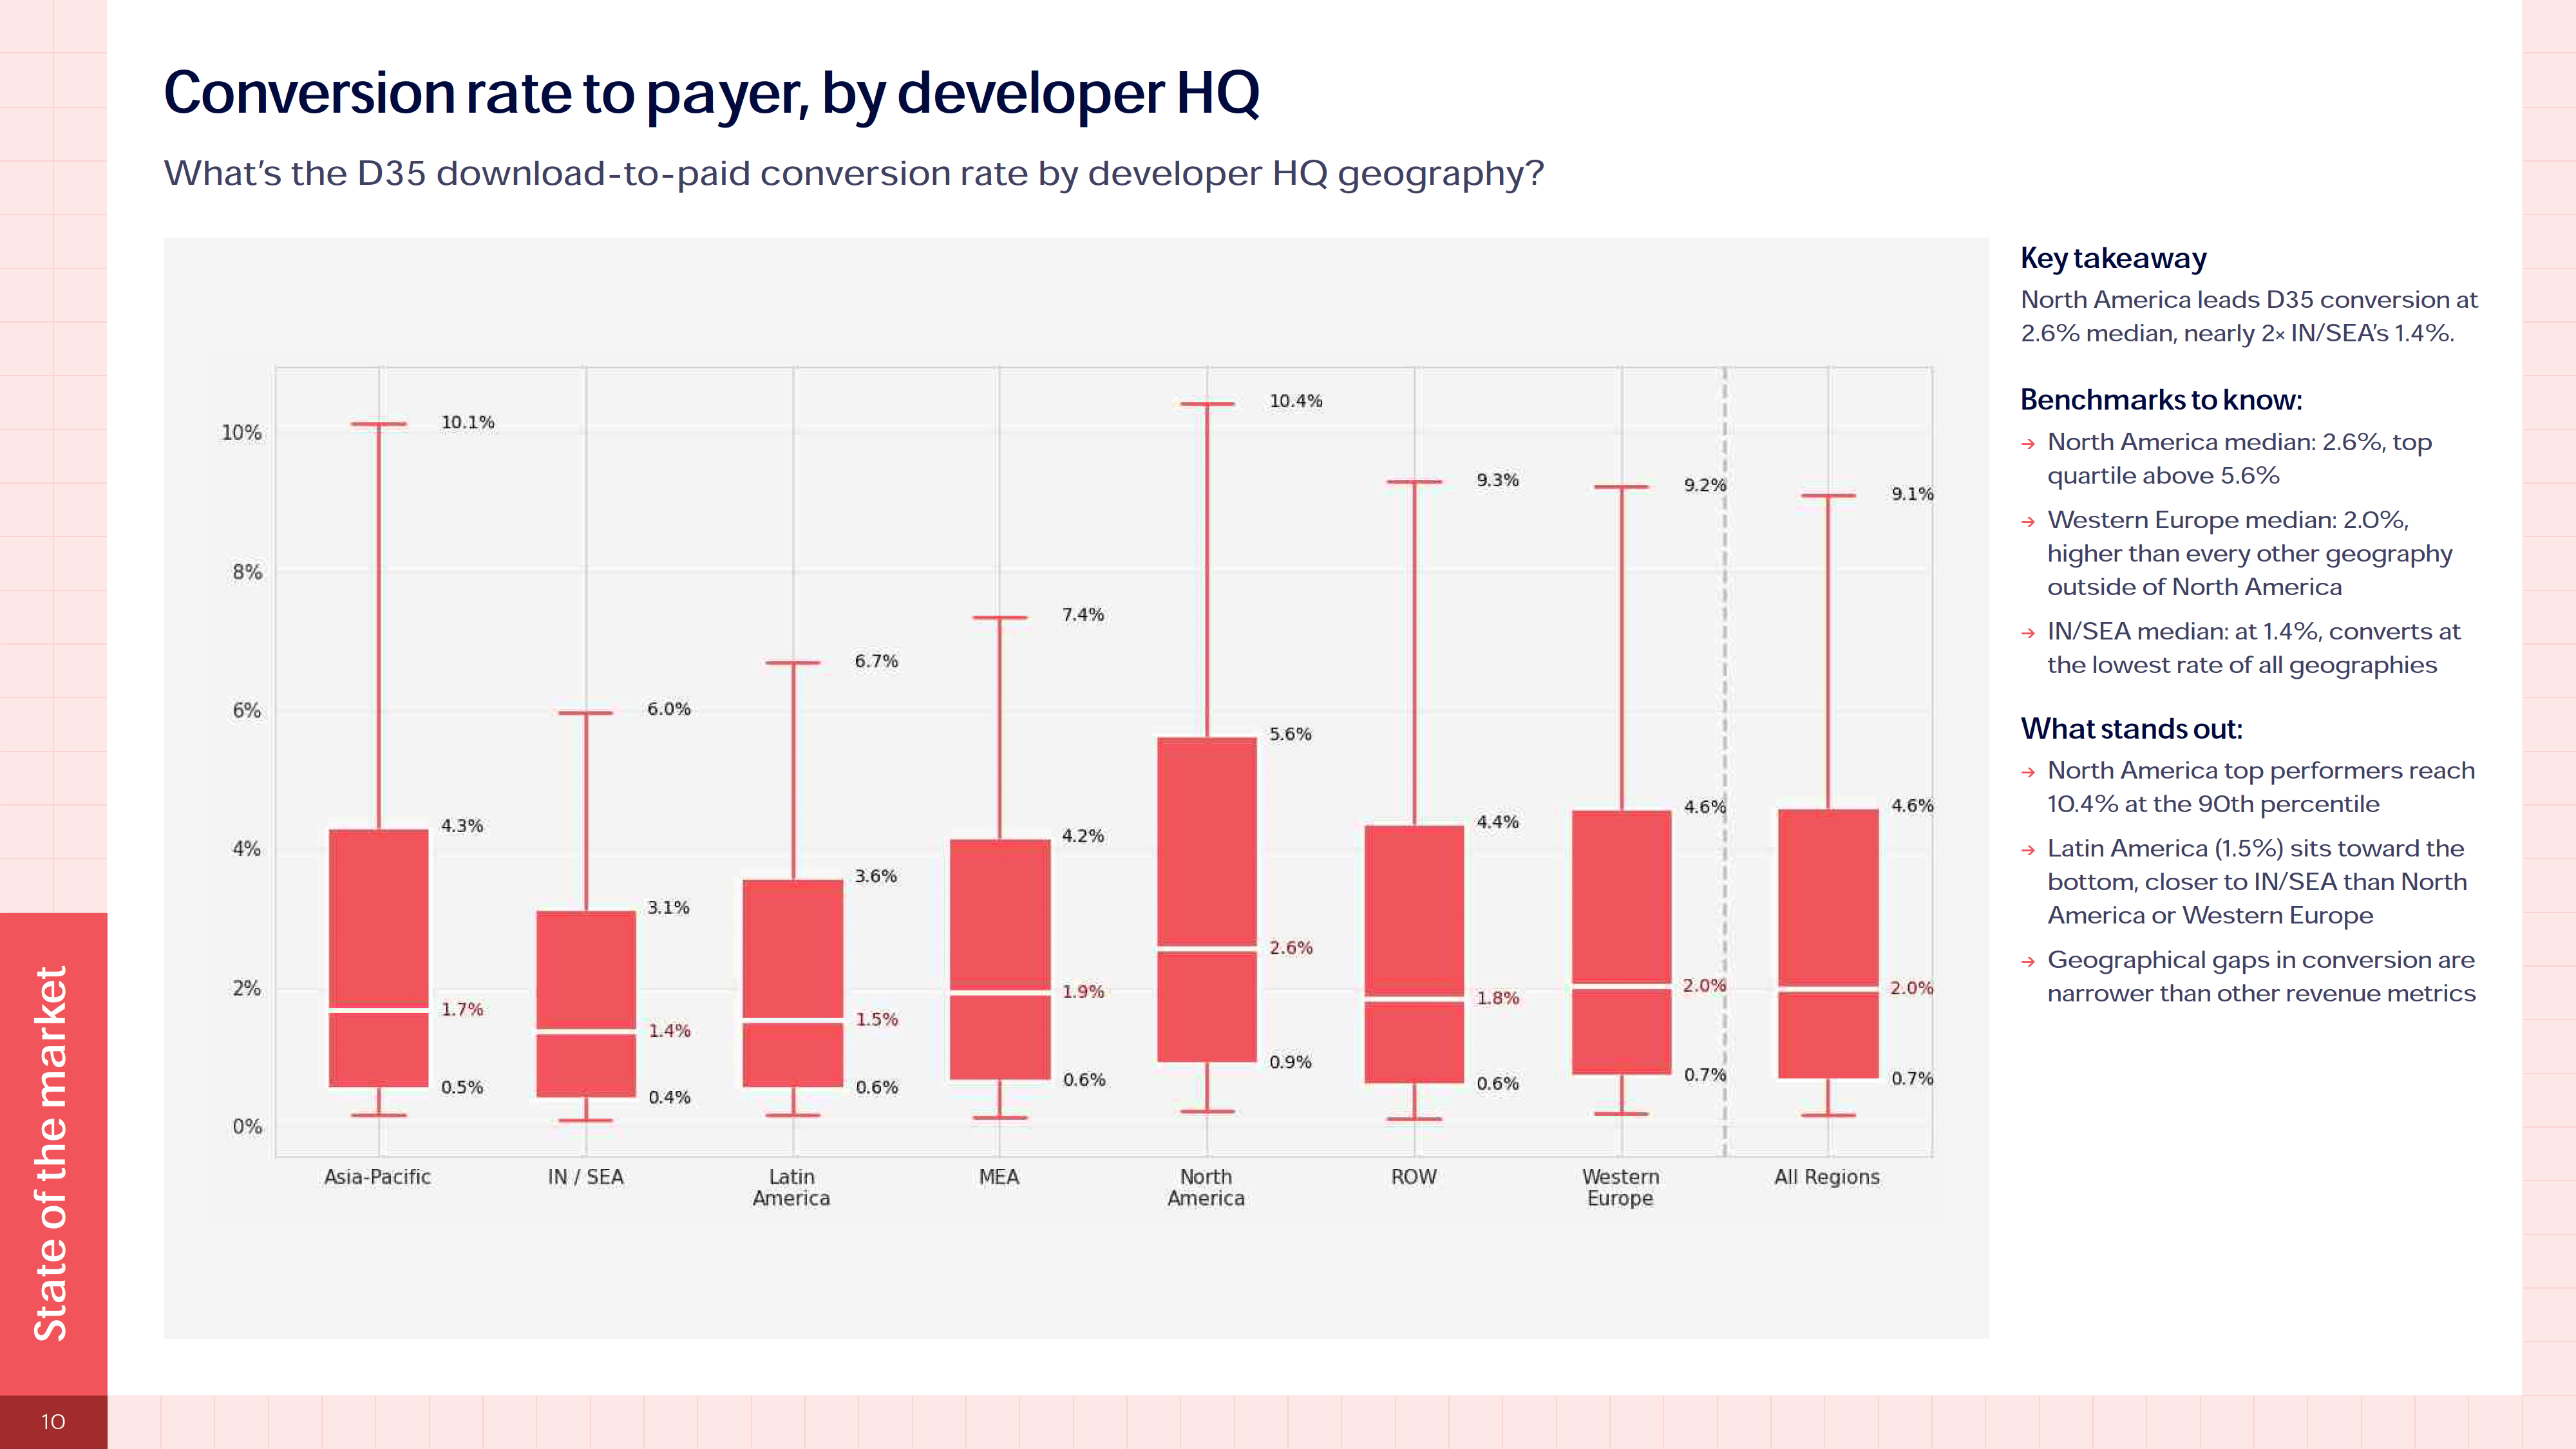
区域市场表现差异明显。北美市场表现突出,在下载付费转化率(2.6%)、年度用户生命周期价值(32 美元)等关键指标上领先,是全球中位数的 1.4 倍;西欧紧随其后,而印太地区(IN/SEA)相关指标最低。iOS 平台占据主导,新增订阅应用占比达 77%,下载付费转化率是谷歌应用商店的 2.9 倍,早期营收优势显著,但长期用户生命周期价值差距缩小。
AI 应用成为市场亮点但留存存忧。AI 应用的单用户营收比非 AI 应用高 41%,试用启动率也更高,但用户流失率快 30%,未能形成持续留存优势。AI 应用主要集中在照片视频和生产力工具类别,占比分别达 61.4% 和 41.1%,且以月付订阅为主。
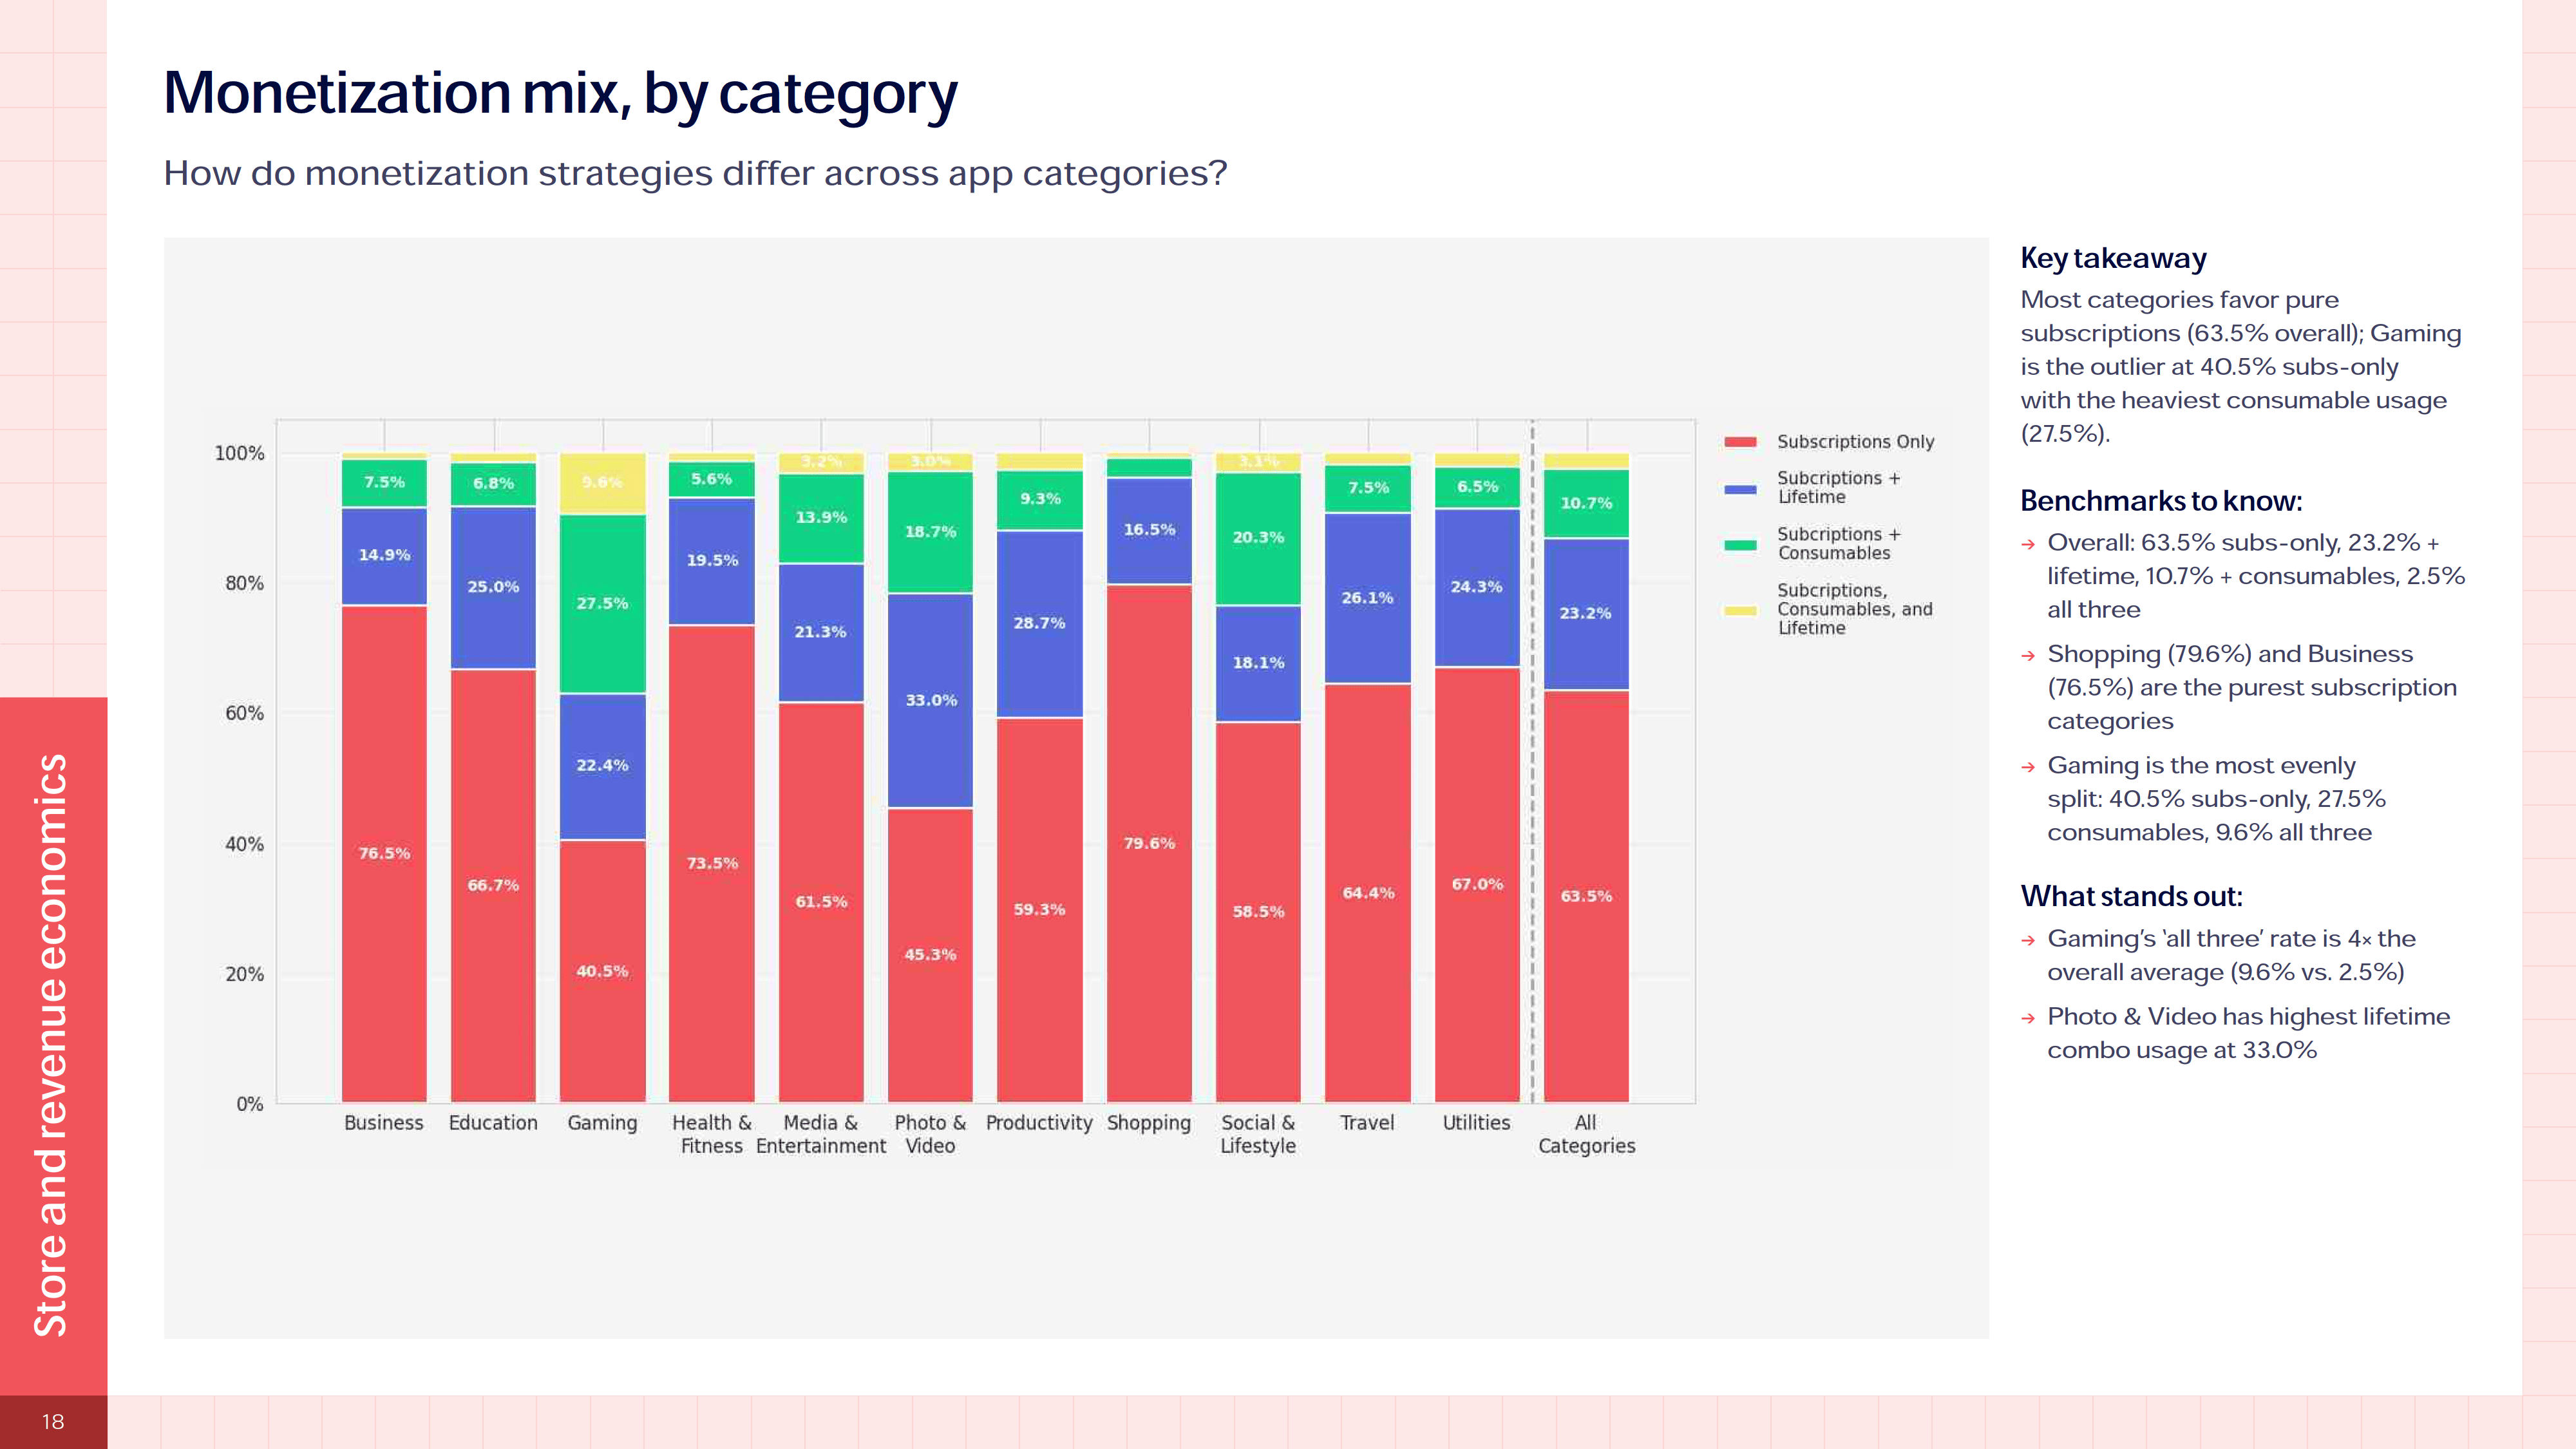
各细分品类表现分化。健康健身类应用在早期变现(D14 RPI 0.48 美元)和年度用户生命周期价值(35.64 美元)上领先;游戏类应用依赖周付订阅(占比 82%),但用户生命周期价值较低;商业类应用虽转化节奏平缓,但长期变现能力强劲。
此外,网页收入成为头部应用新增长点,41% 的顶级应用通过网页渠道创收;应用留存与续订率受计划时长影响显著,年度订阅的一年留存率(20-40%)远高于周付(1-2%)和月付(6-14%);用户转化高度集中在早期,55% 的 3 天试用取消发生在首日,凸显初始体验的重要性。