

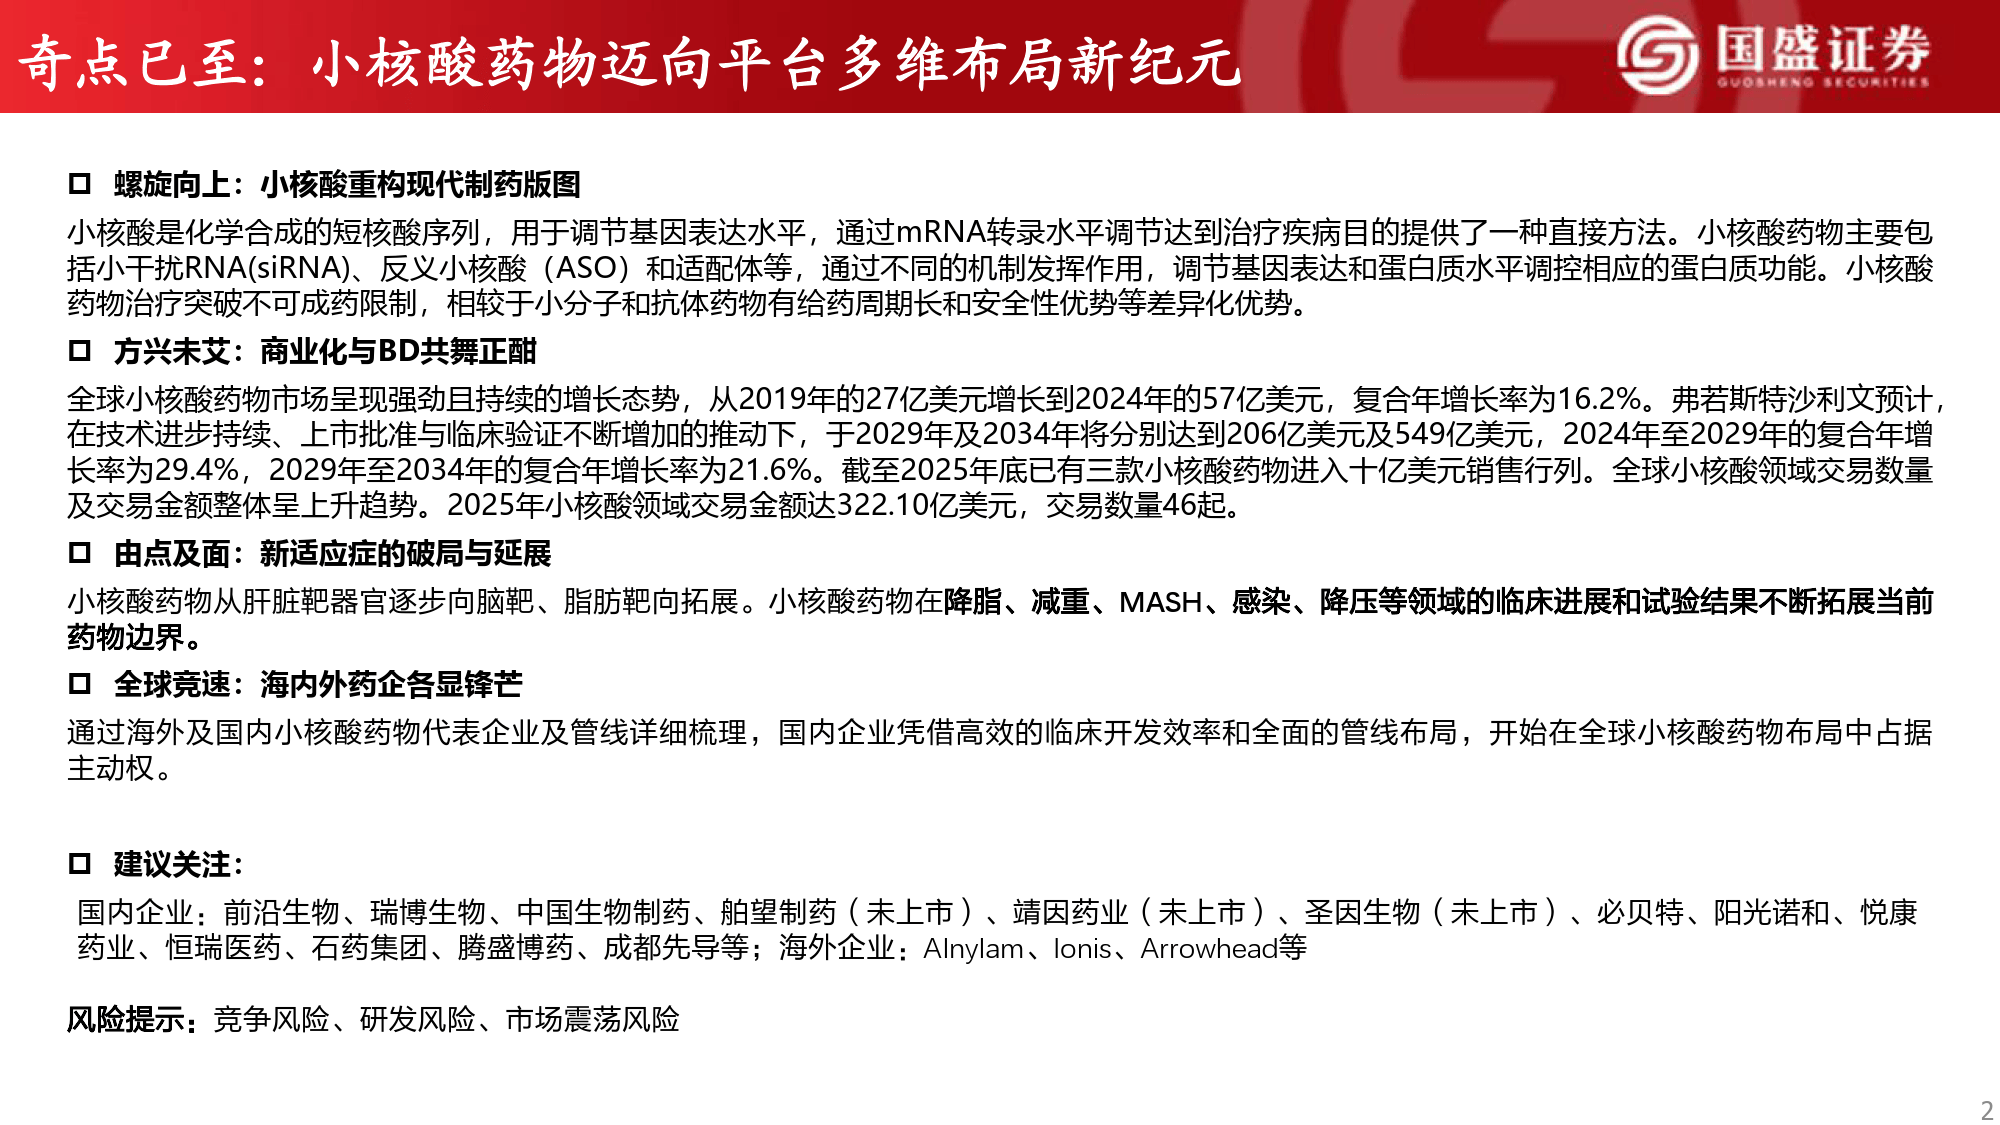
小核酸药物作为基因调控层面的创新疗法,正突破传统药物局限,全球市场高速增长,海内外药企加速布局,行业进入平台化、多适应症拓展的爆发期。
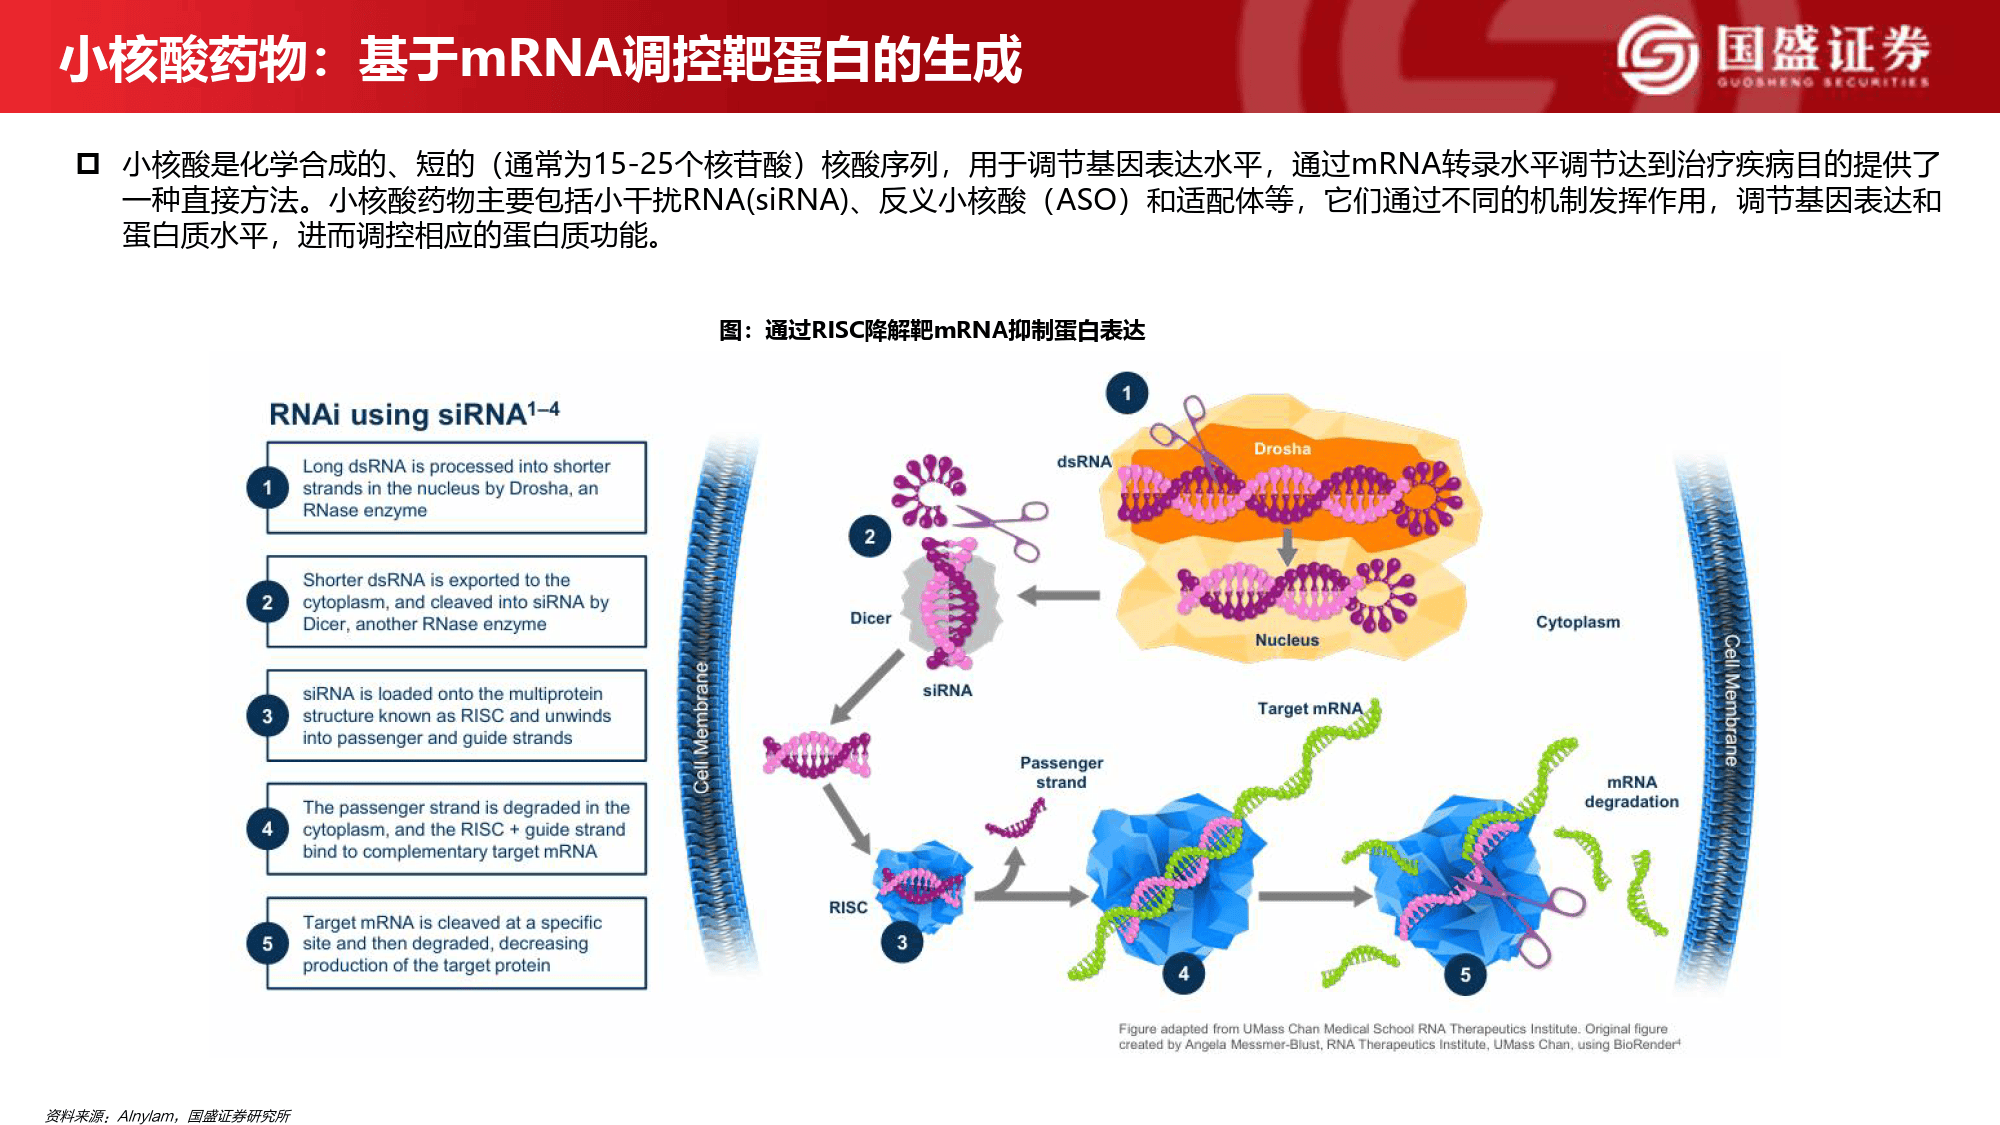
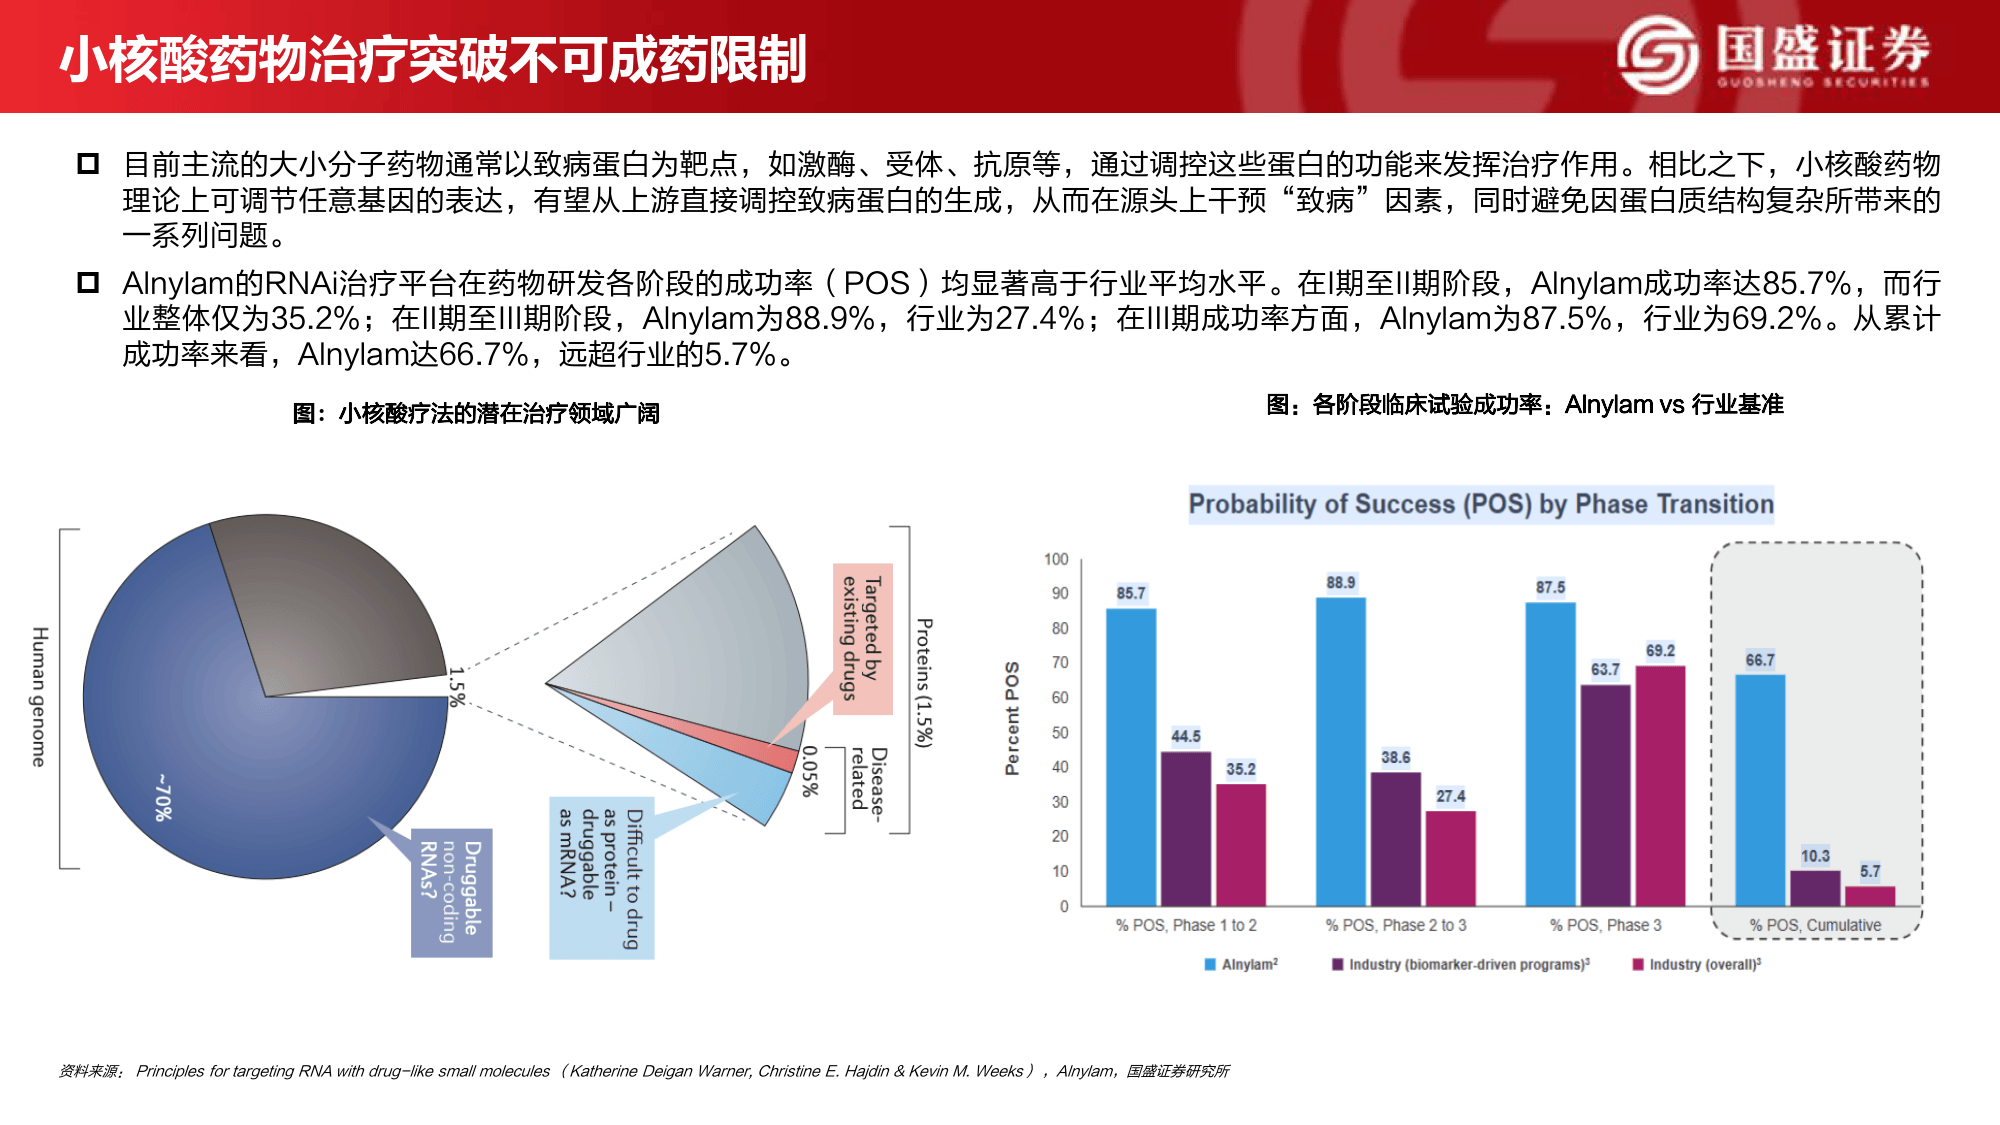
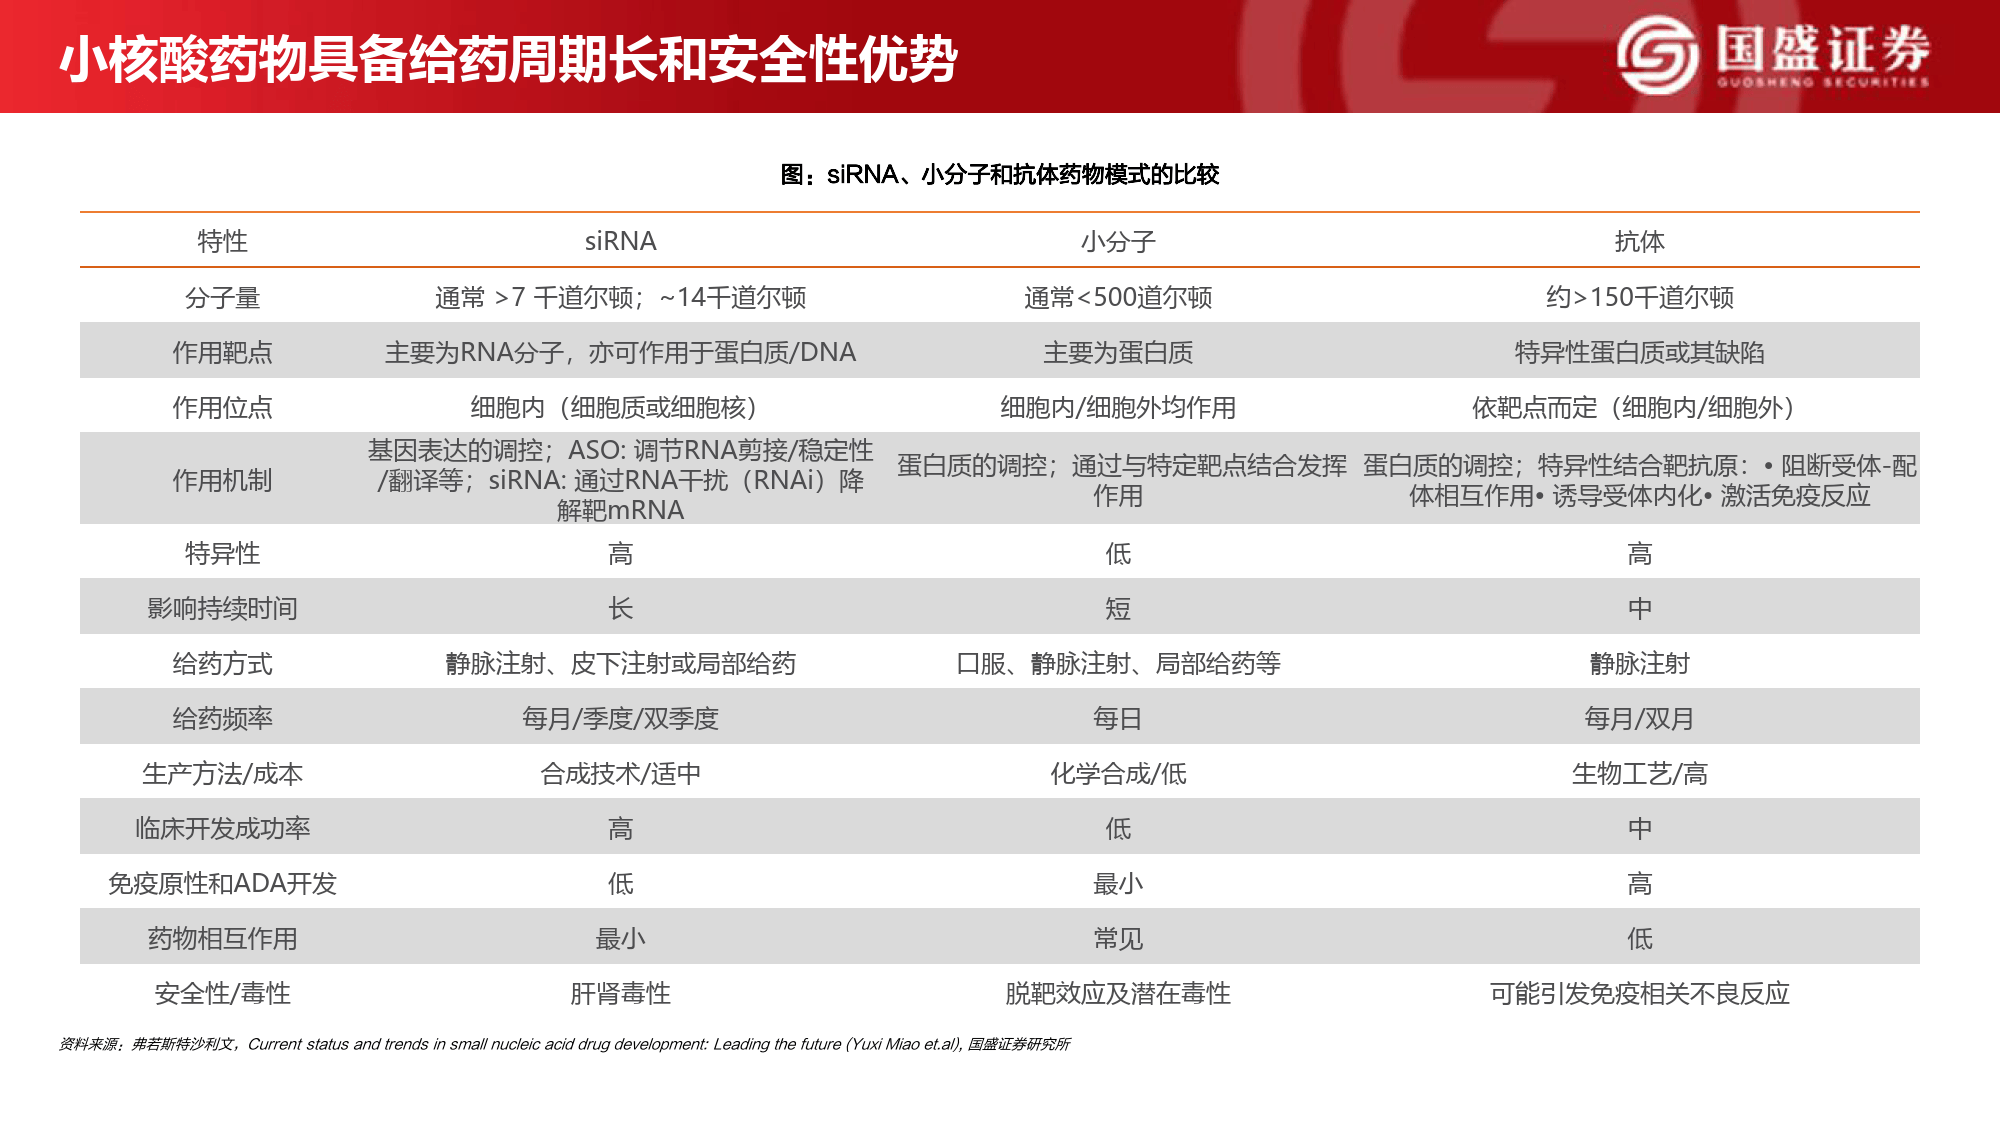
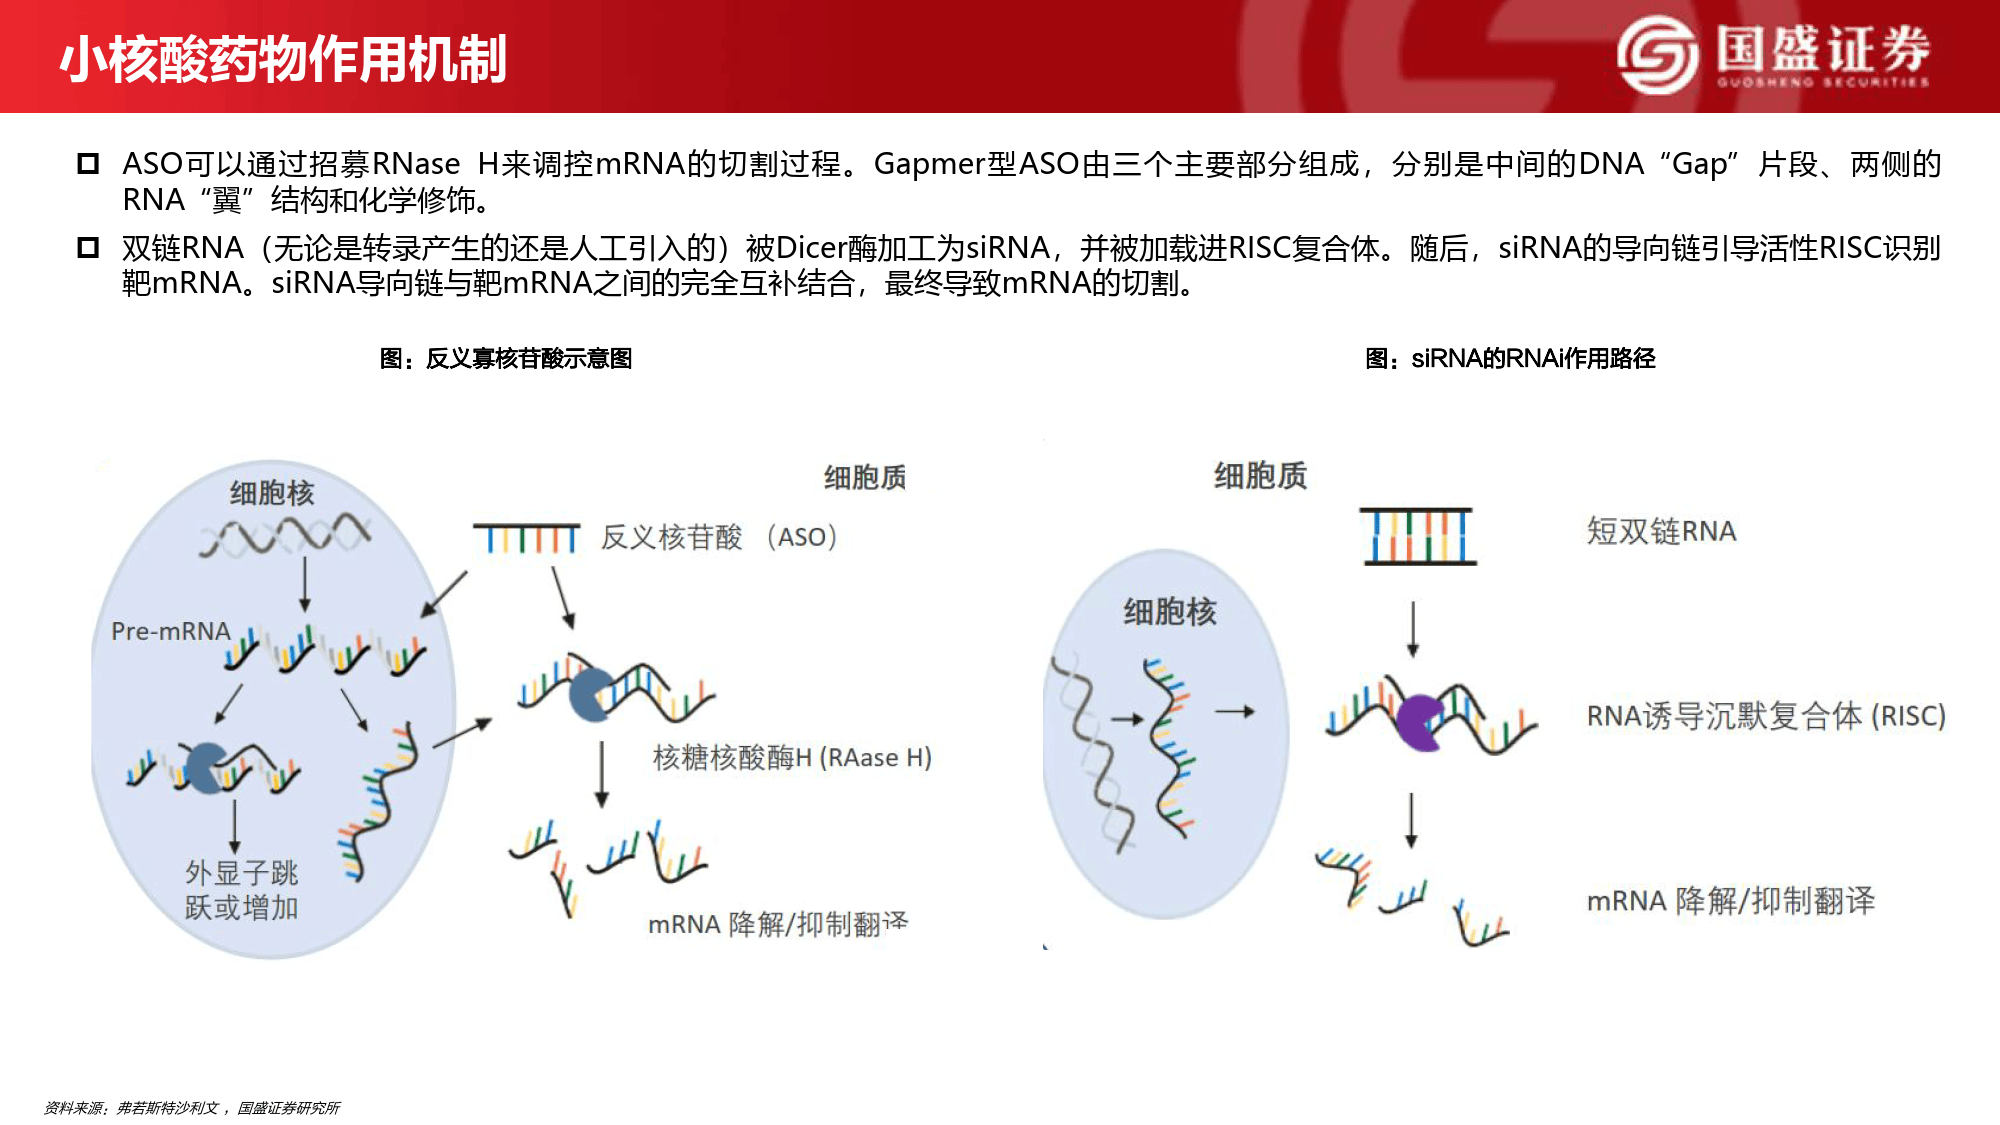
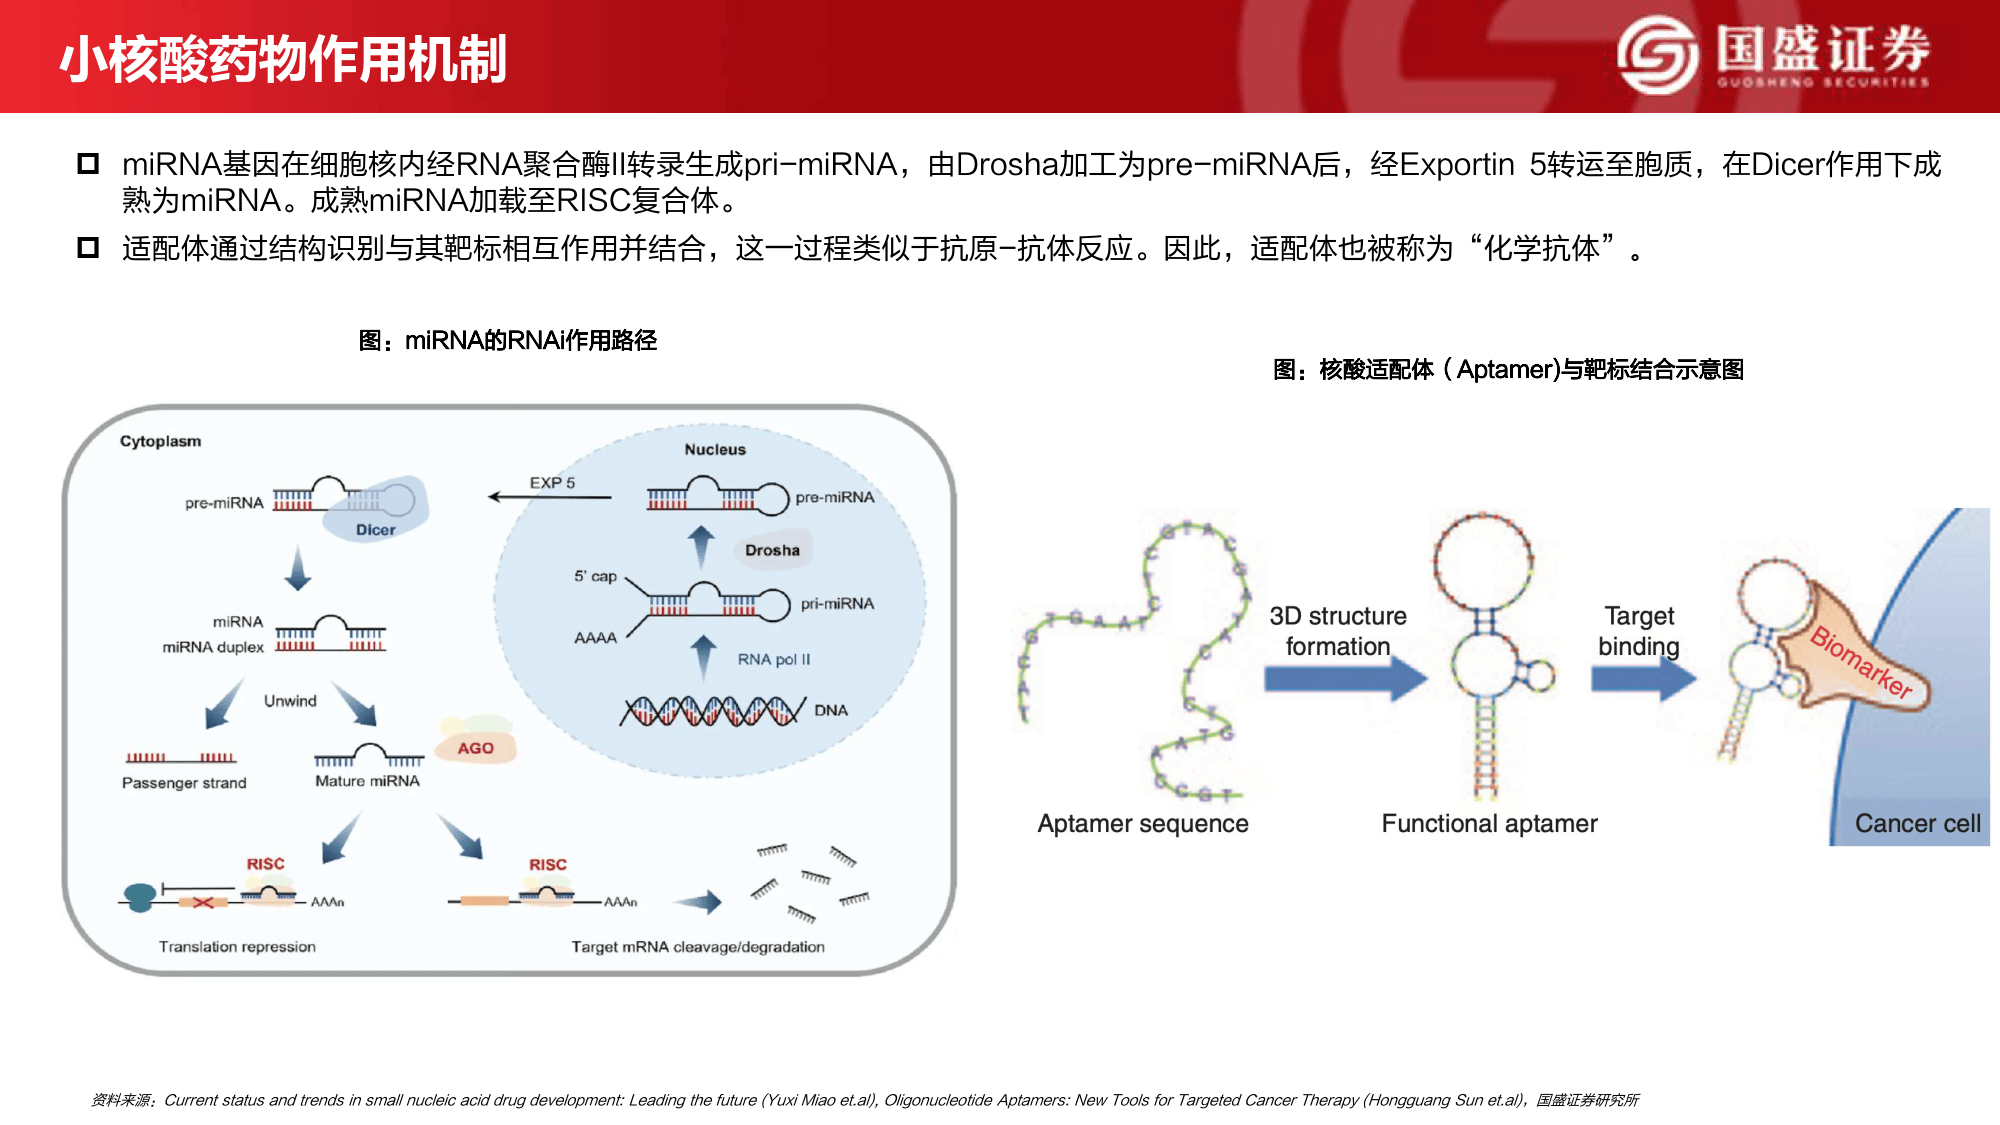
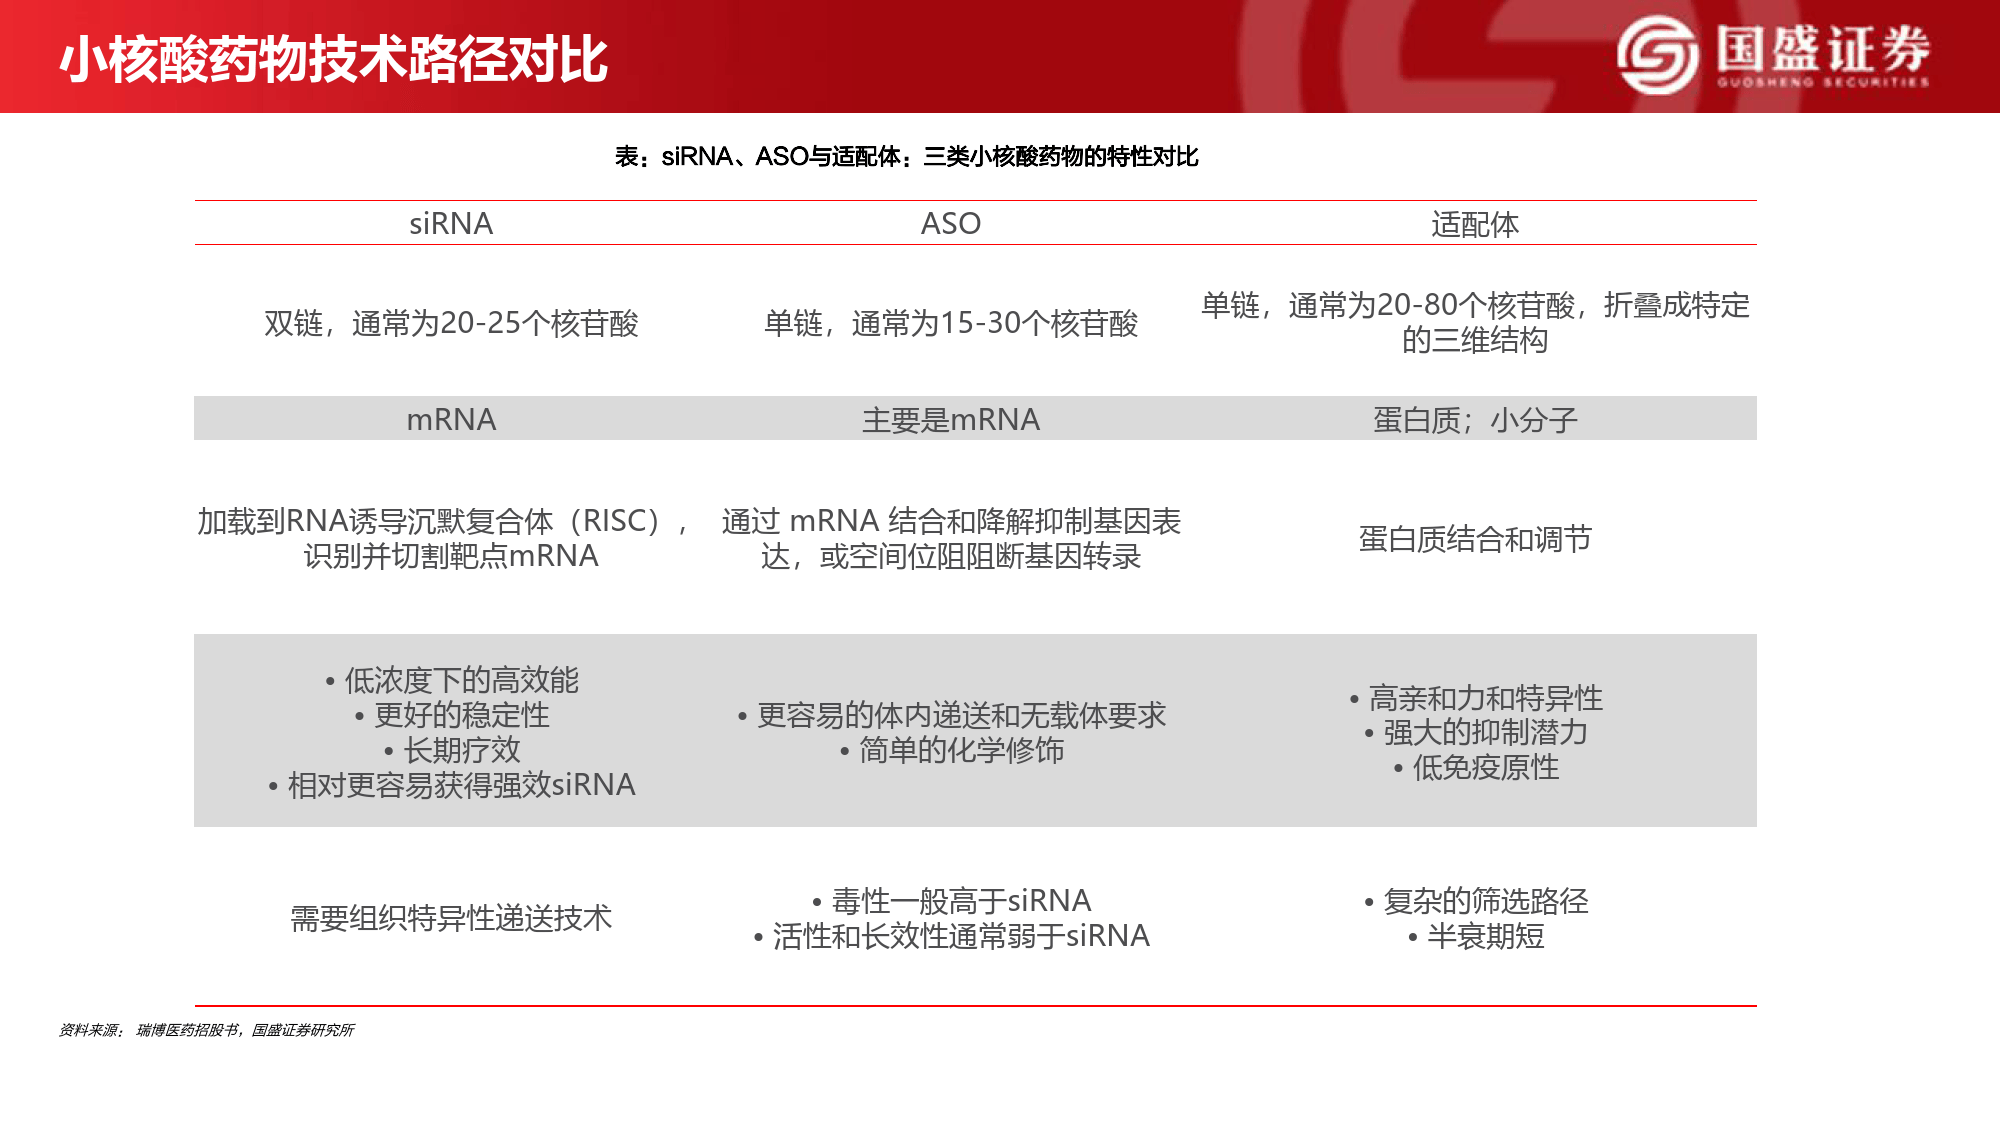
小核酸药物是化学合成短核酸序列,核心通过调控 mRNA 表达干预致病蛋白生成,主要包括 siRNA、ASO、适配体等类型,可突破 “不可成药” 靶点限制。对比小分子与抗体药物,其具备特异性高、给药周期长(月 / 季度)、临床开发成功率高、免疫原性低等优势,Alnylam 临床累计成功率达 66.7%,远高于行业 5.7% 的平均水平。行业历经奠基、探索、突破阶段,在 GalNAc 递送技术推动下,2020 年后进入快速放量期。
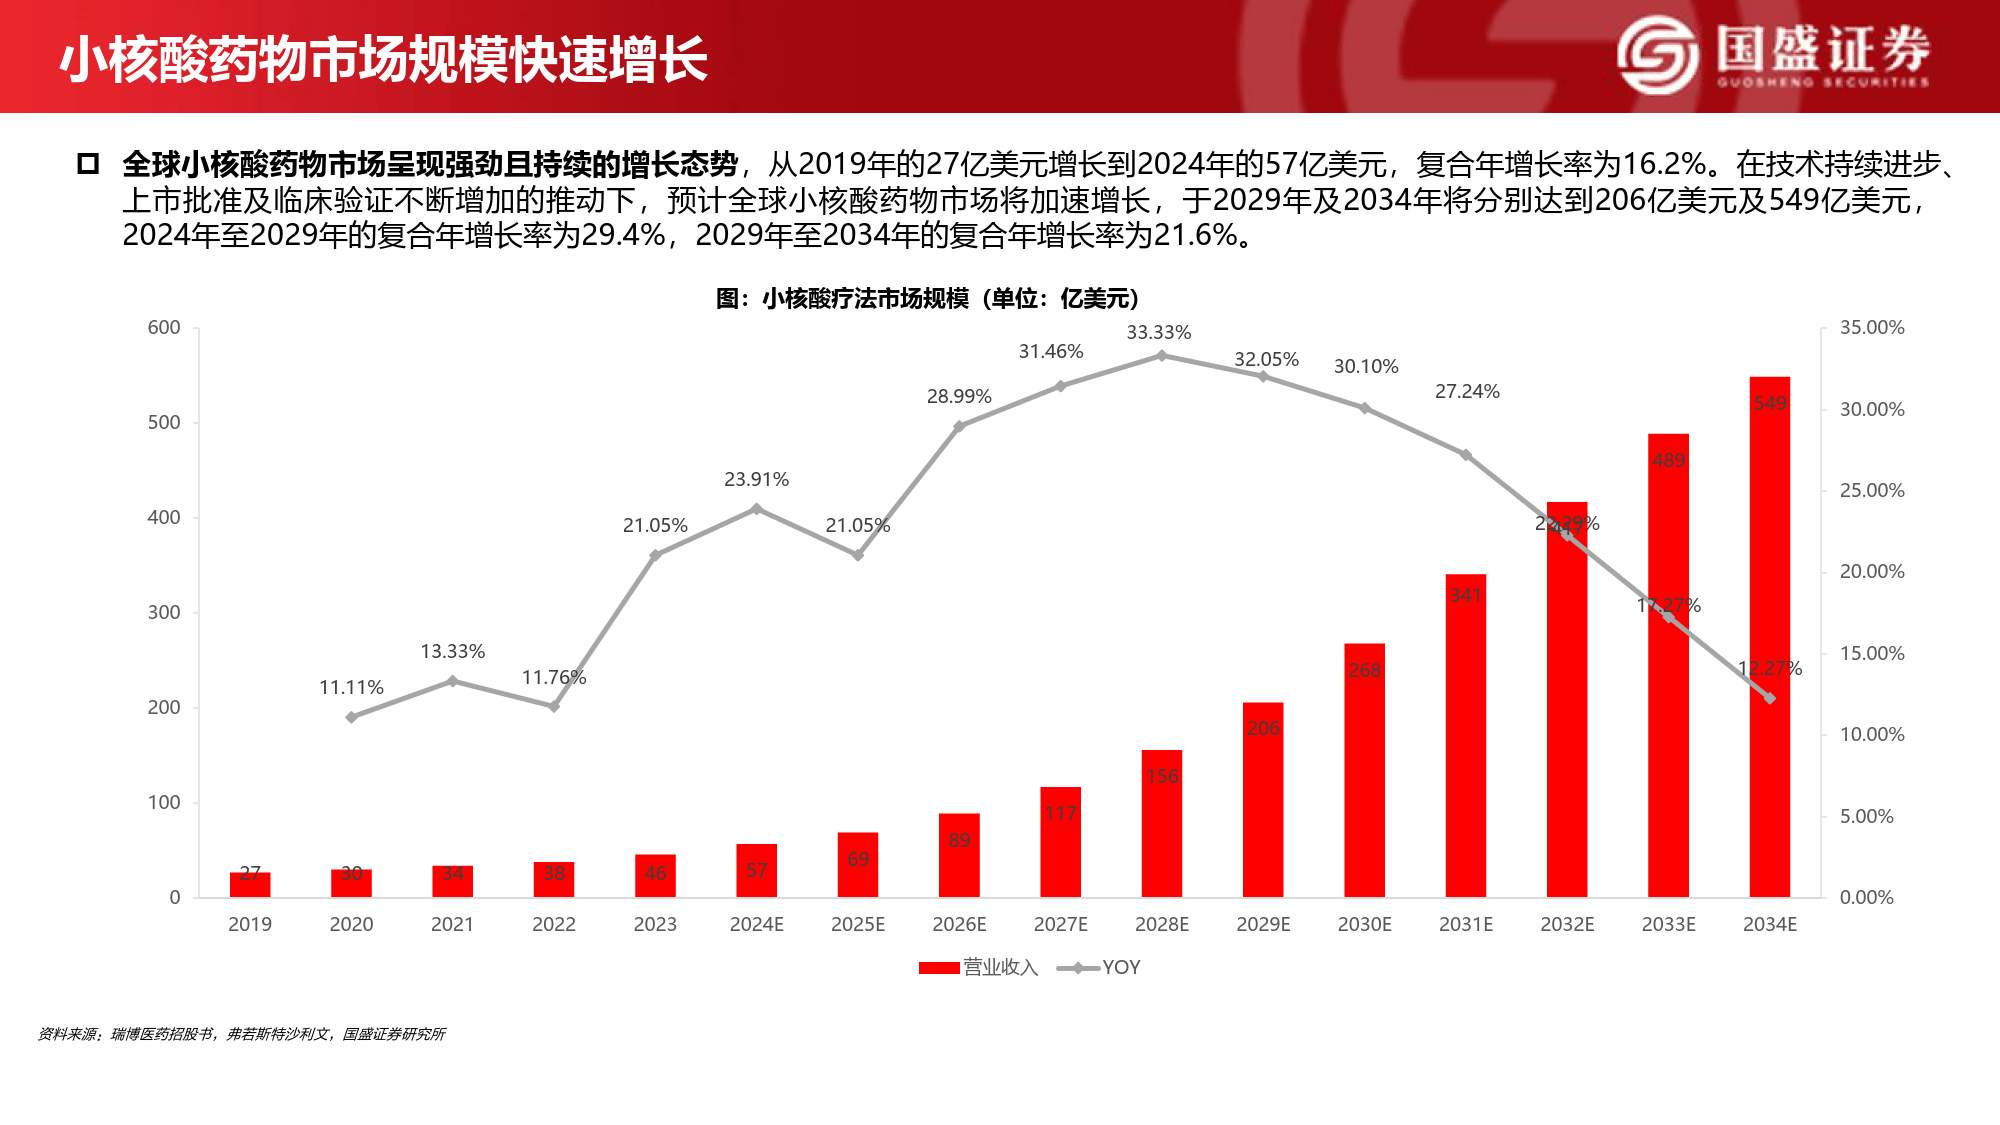
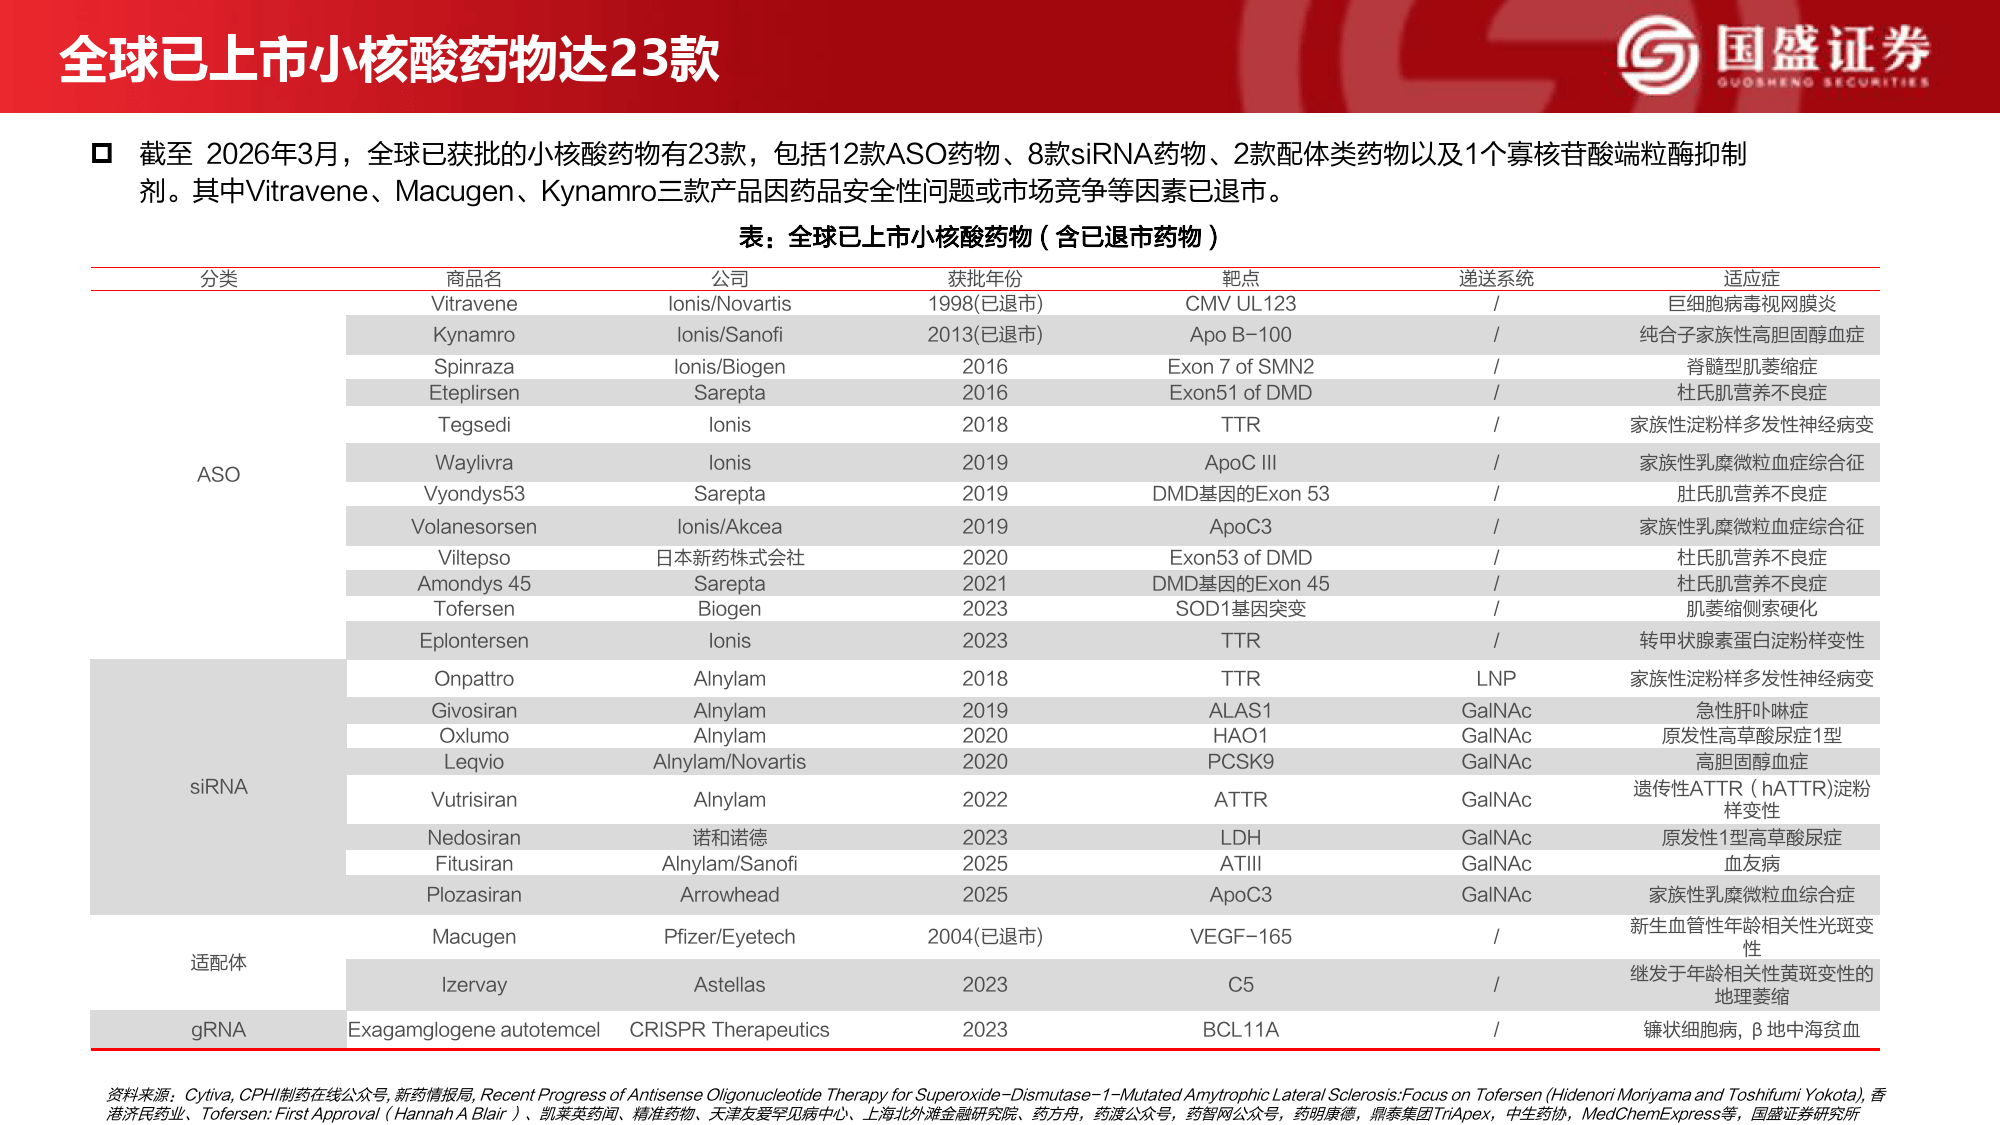
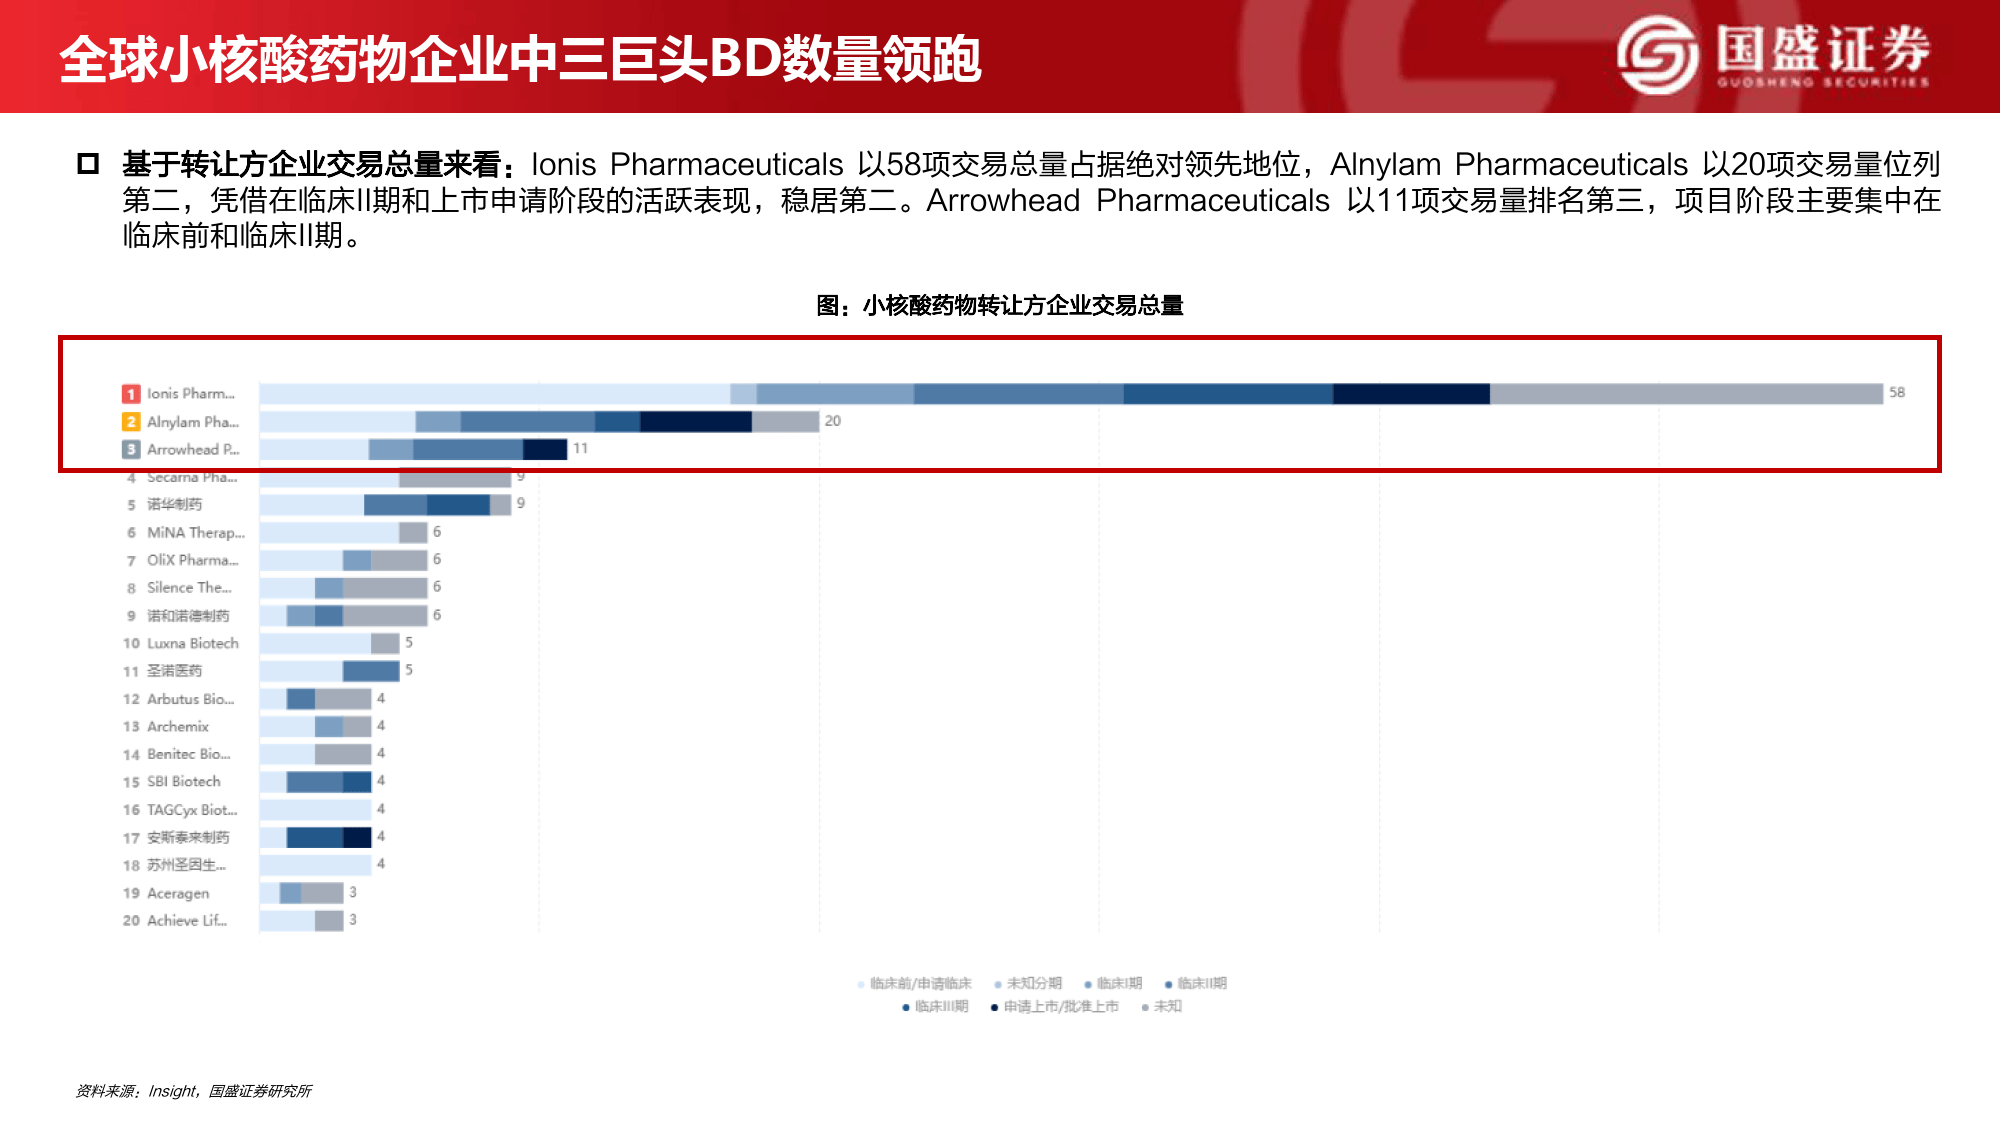
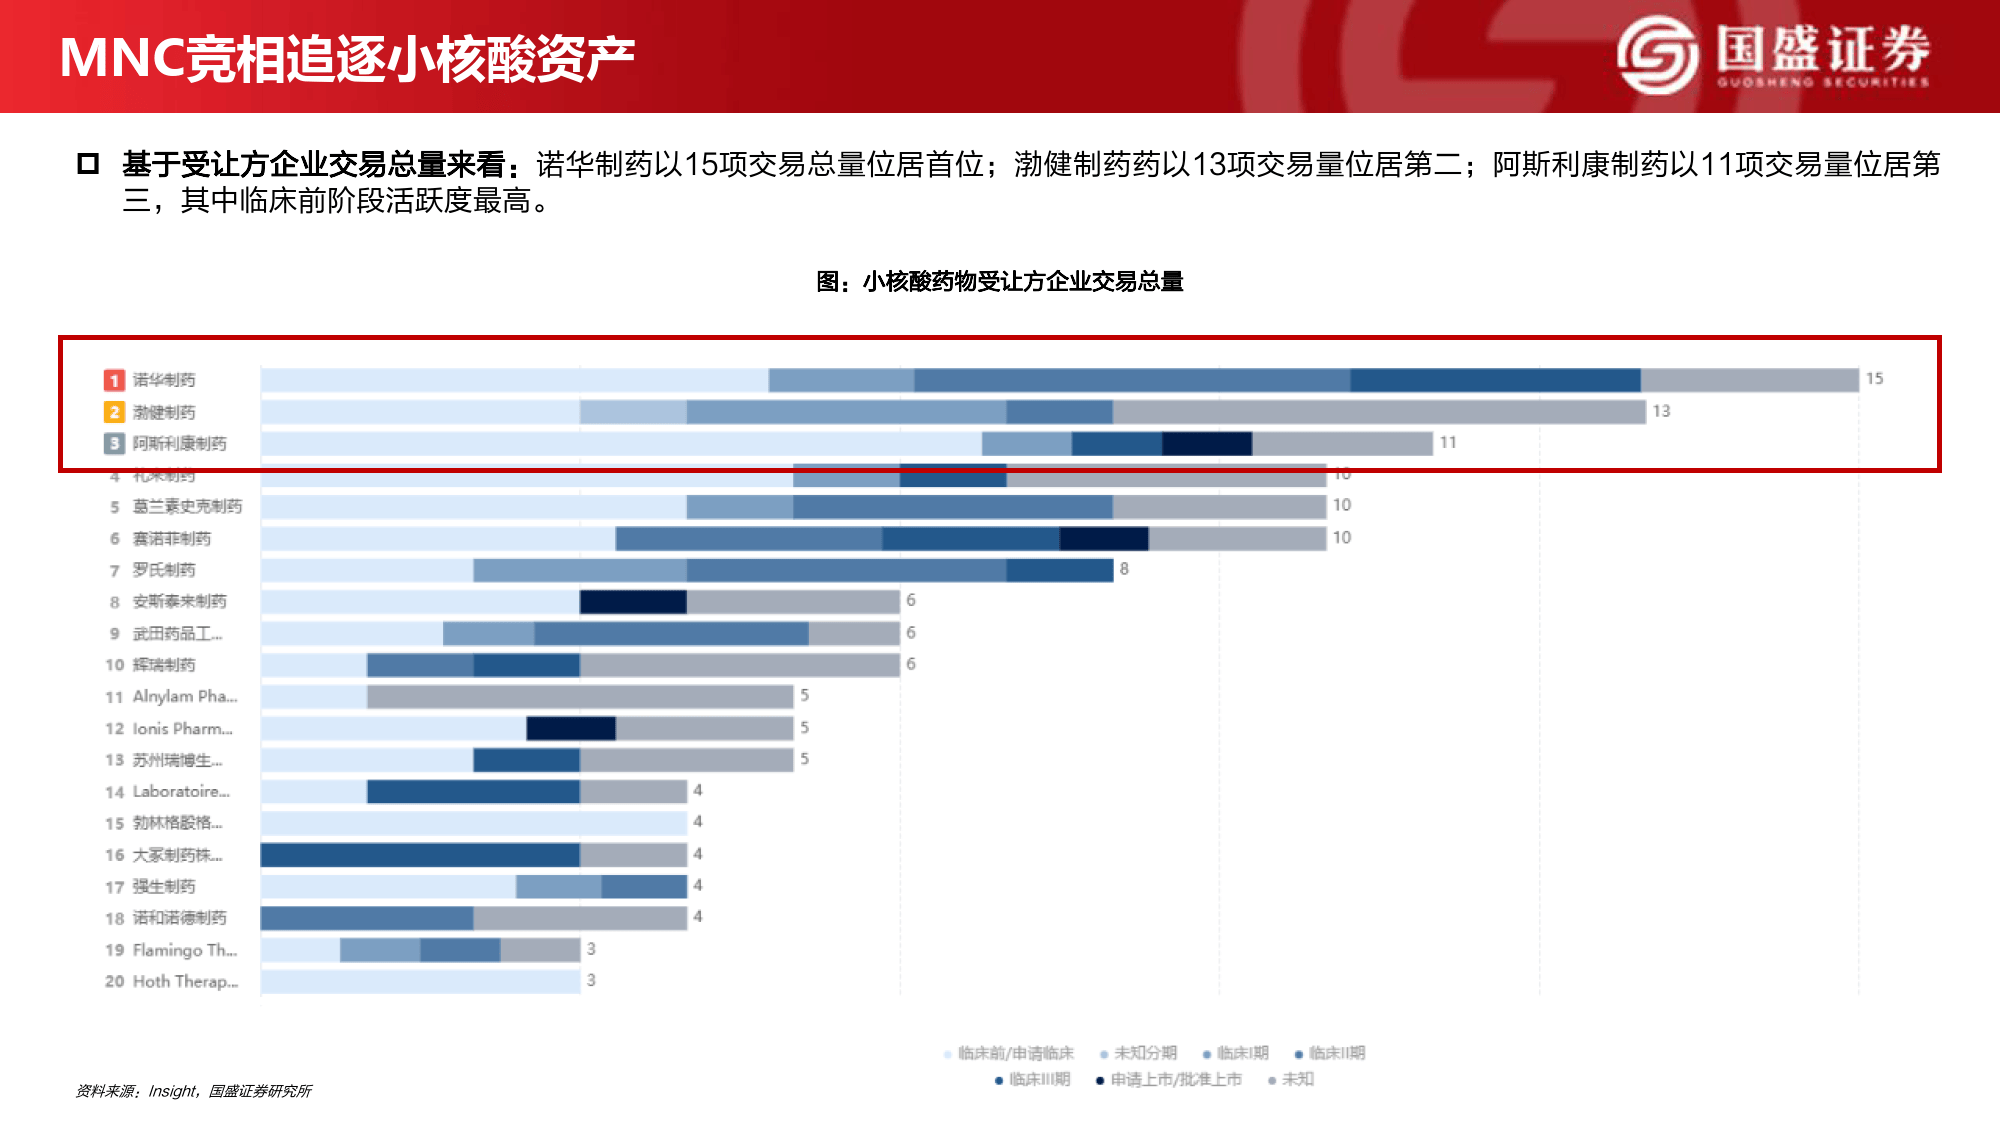
全球小核酸药物市场增长强劲,2019-2024 年从 27 亿美元增至 57 亿美元,CAGR 为 16.2%;预计 2029 年达 206 亿美元、2034 年达 549 亿美元,后续增速维持在 20%-30%。截至 2026 年 3 月,全球获批药物共 23 款,3 款已退市,Spinraza、Leqvio、Amvuttra 三款产品销售额突破十亿美元。行业 BD 交易持续升温,205 年交易金额达 322.1 亿美元、交易 46 起,Ionis、Alnylam、Arrowhead 为转让方龙头,诺华、渤健、阿斯利康为主要受让方。
适应症层面,小核酸药物从肝脏靶向向脑、脂肪、肾脏等肝外组织拓展,核心布局降脂、高血压、肾病、减重、乙肝、MASH六大领域。国内企业在 PCSK9 降脂、AGT 高血压、HBV 乙肝、CFB 肾病等靶点上快速推进临床,多款产品进入 II/III 期,与海外龙头同台竞争。
全球竞争格局分化,海外 Alnylam(siRNA 龙头)、Ionis(ASO 龙头)、Arrowhead 凭借技术平台与商业化产品领先;国内企业依托高效临床开发实现追赶,瑞博生物拥有 RiboGalSTARTM 等三大递送平台,多款产品进入临床 II 期;舶望制药 RADS 平台覆盖多疾病领域;中国生物制药收购赫吉亚,获得 MVIP 长效递送平台;前沿生物双靶点管线获 GSK 重磅授权;靖因药业、圣因生物等在心血管与代谢领域布局完善。
行业长期成长逻辑清晰,但仍面临同靶点竞争、临床研发不及预期、市场波动三大风险。整体来看,小核酸药物已完成临床验证,进入平台化爆发阶段,国内企业凭借技术突破与管线优势,有望在全球市场占据重要地位。






免责声明:我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系













