今天分享的是:商业航天系列深度报告之星载激光通信:星间链路标配,商业星座刚需
报告共计:31页
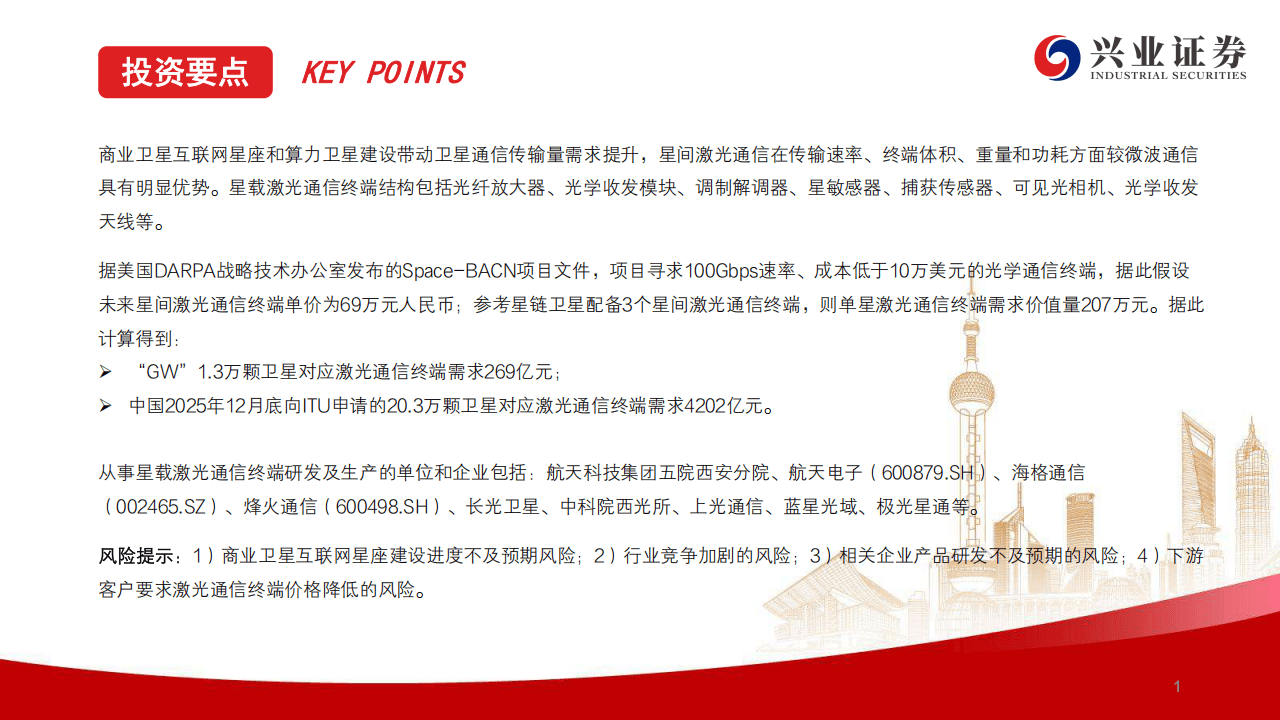
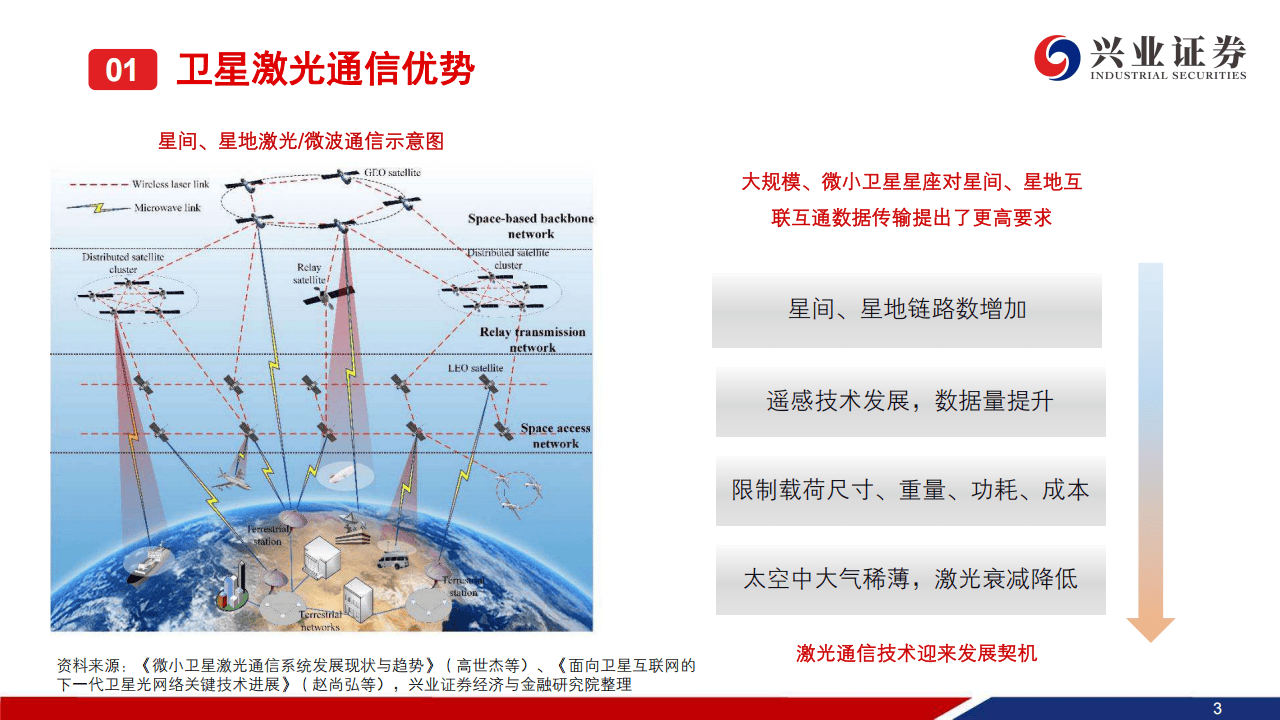
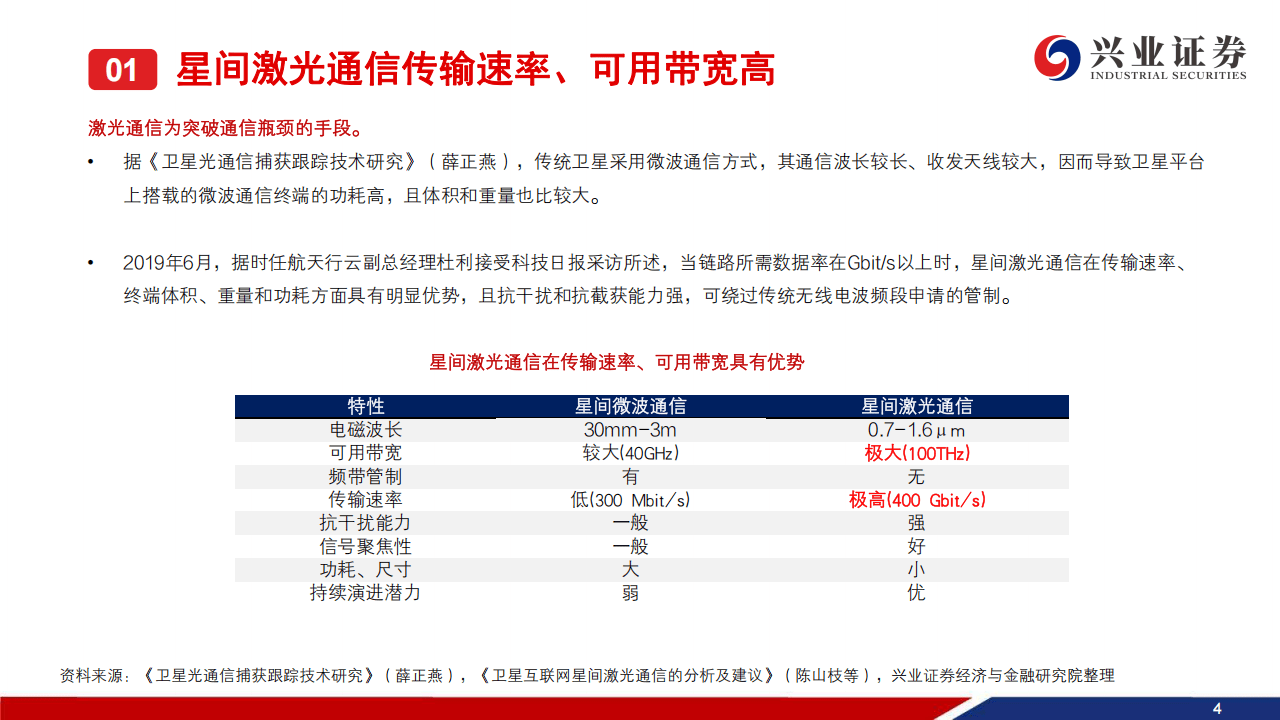
本报告聚焦星载激光通信领域,指出其是商业卫星互联网星座与算力卫星建设的核心配套技术,凭借显著性能优势成为星间链路标配与商业星座刚需。商业卫星互联网和算力卫星发展推动卫星通信传输量需求提升,激光通信在传输速率、终端体积、重量、功耗上远超微波通信,还具备强抗干扰、抗截获能力,且无需面对无线电波频段申请管制,太空气体稀薄的环境也进一步降低了激光衰减,成为突破卫星通信瓶颈的关键手段。
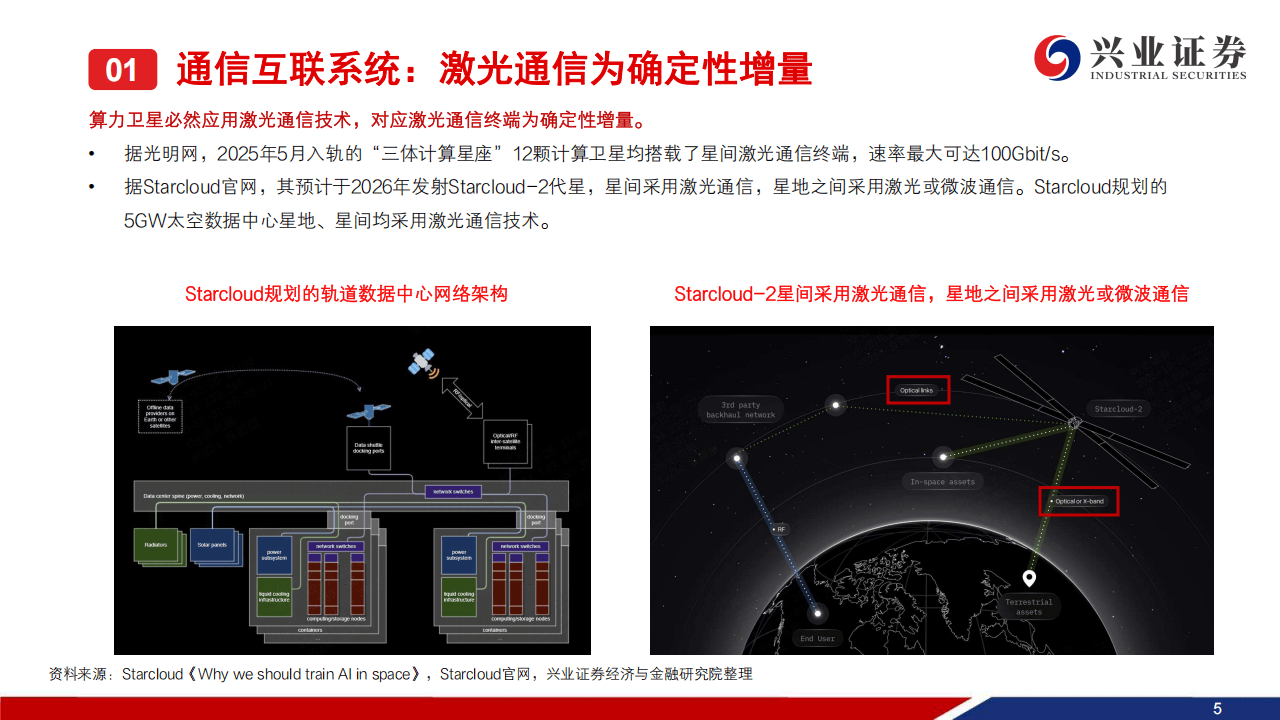
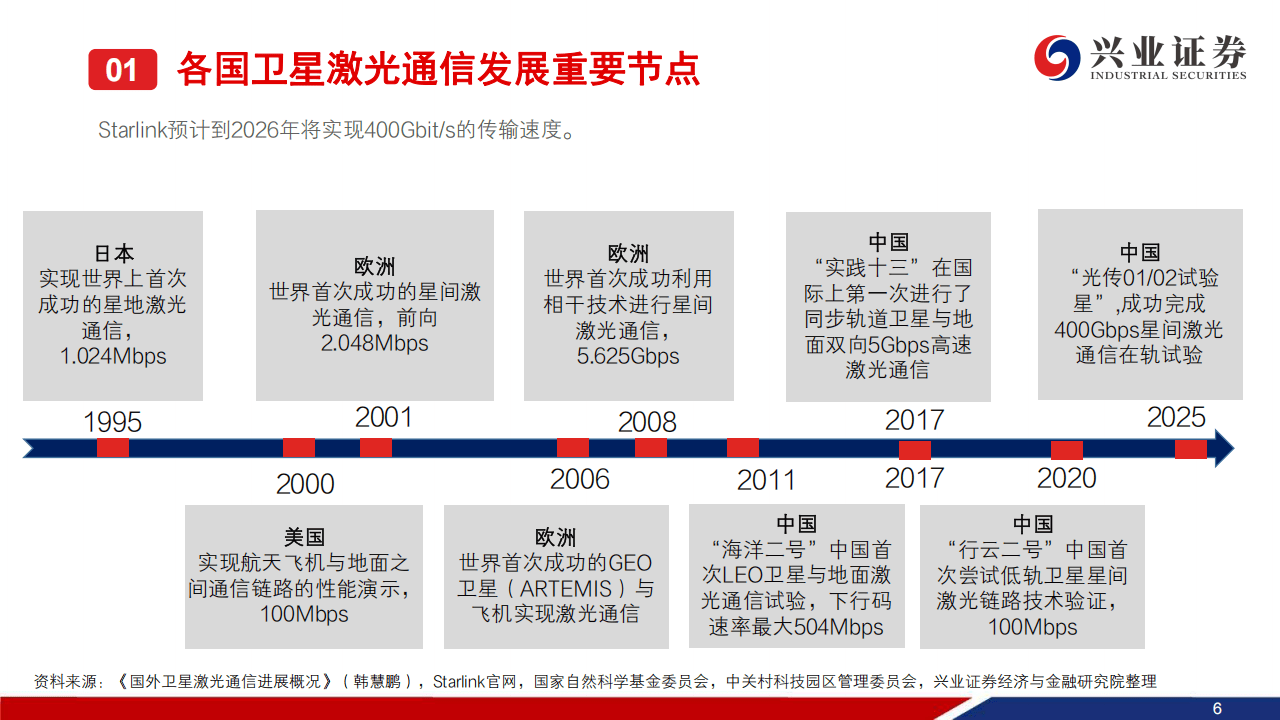
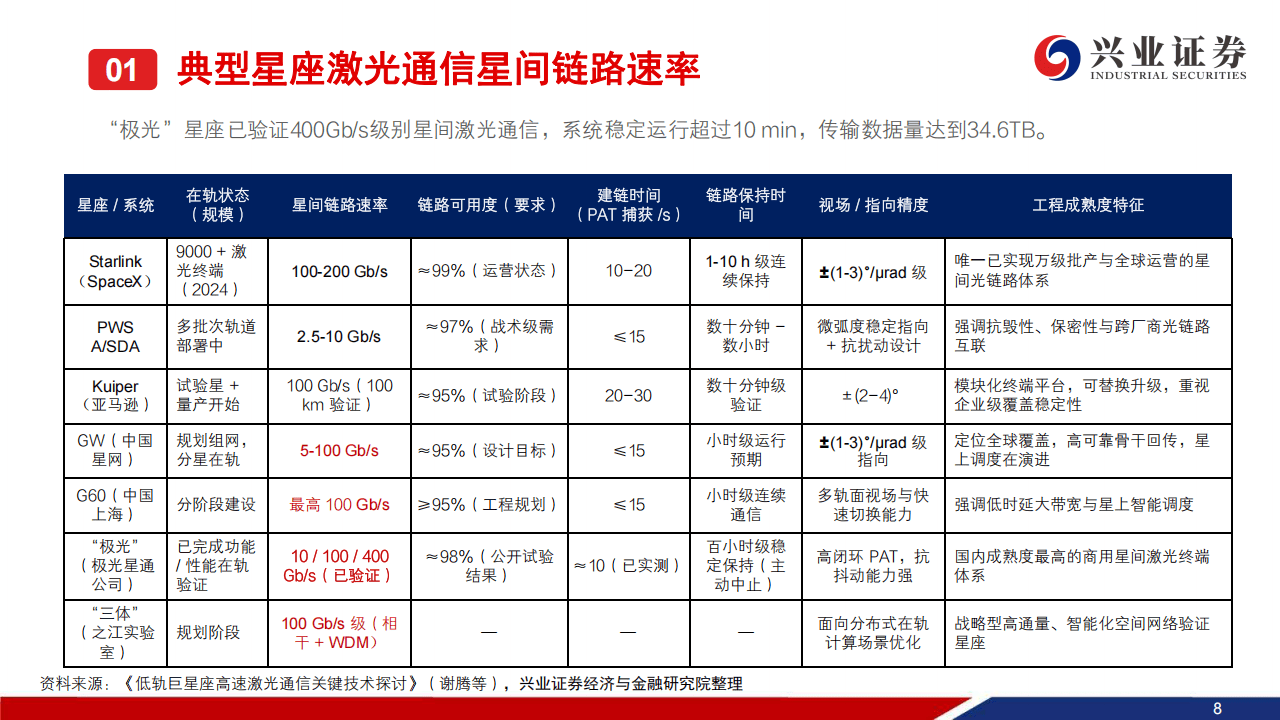
技术发展方面,全球星载激光通信已迈入商业化与在轨验证阶段,SpaceX星链实现万级激光终端批产运营,2026年将实现400Gbps传输速度,亚马逊、美国国防部太空发展局也完成多项关键测试;国内也实现技术突破,完成400Gbps星间激光通信在轨验证,“三体计算星座”等算力卫星均搭载激光通信终端,长光卫星还实现星地100Gbps超高速遥感影像传输。
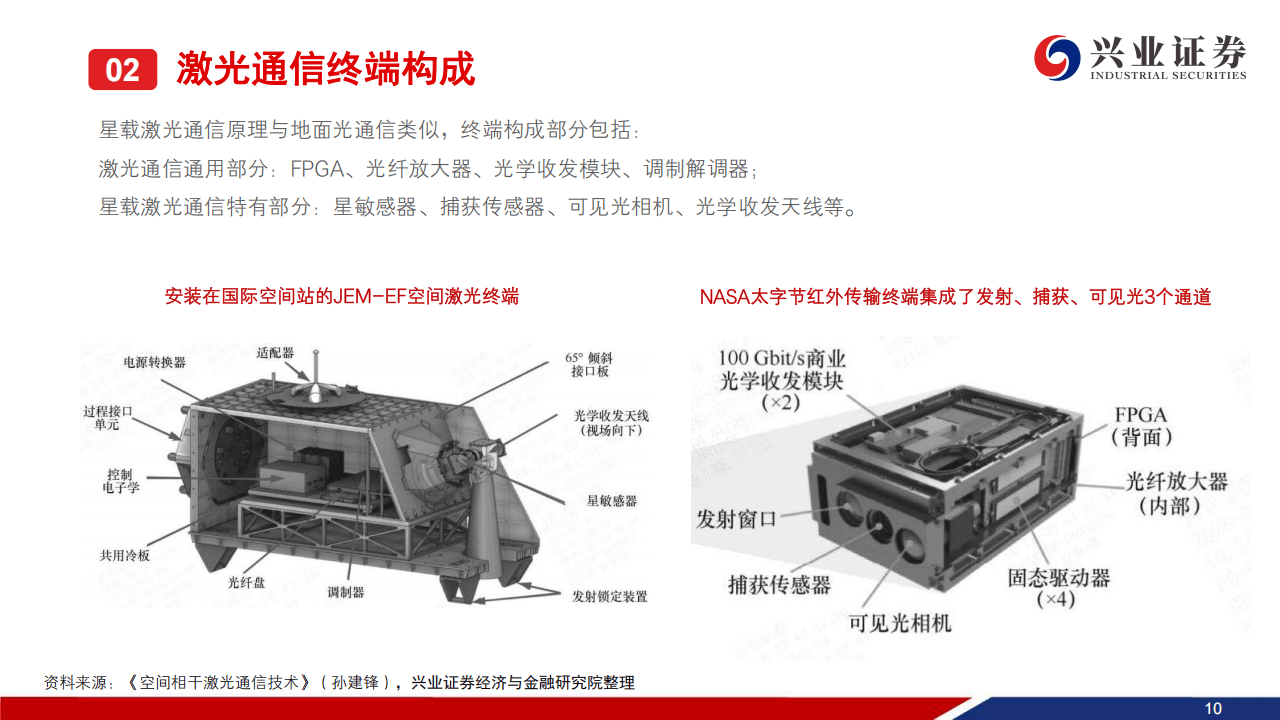
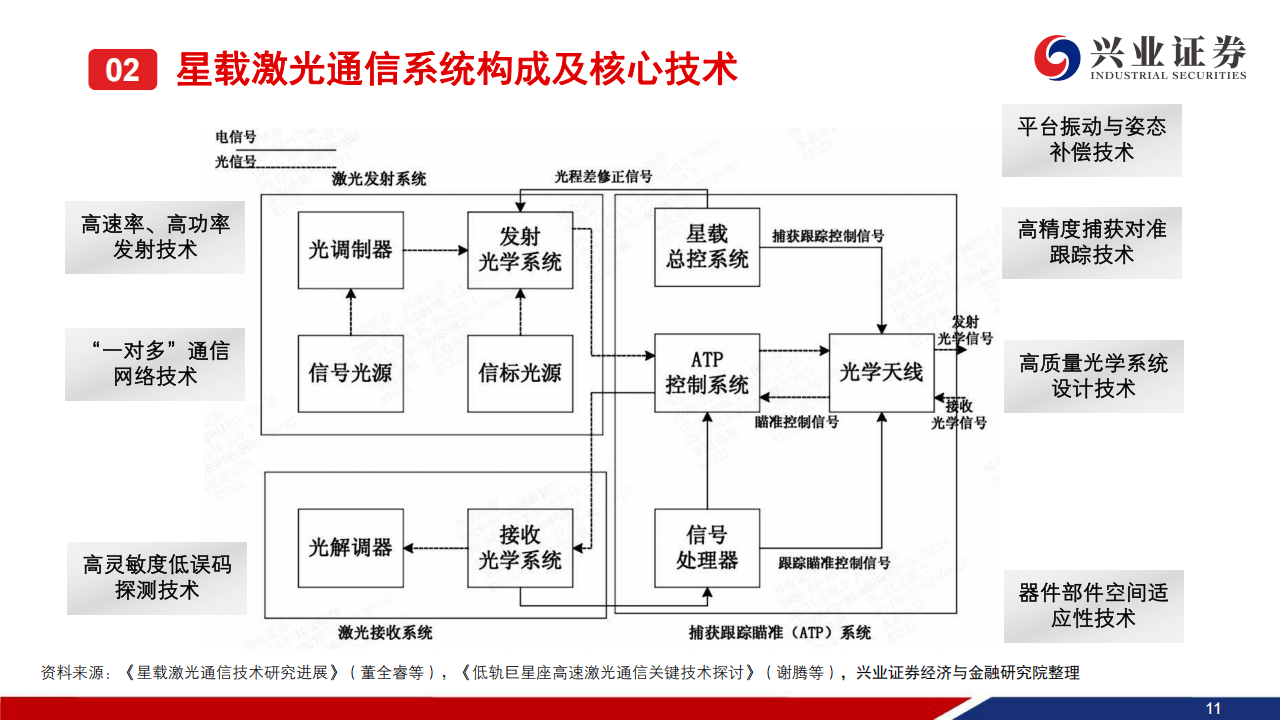
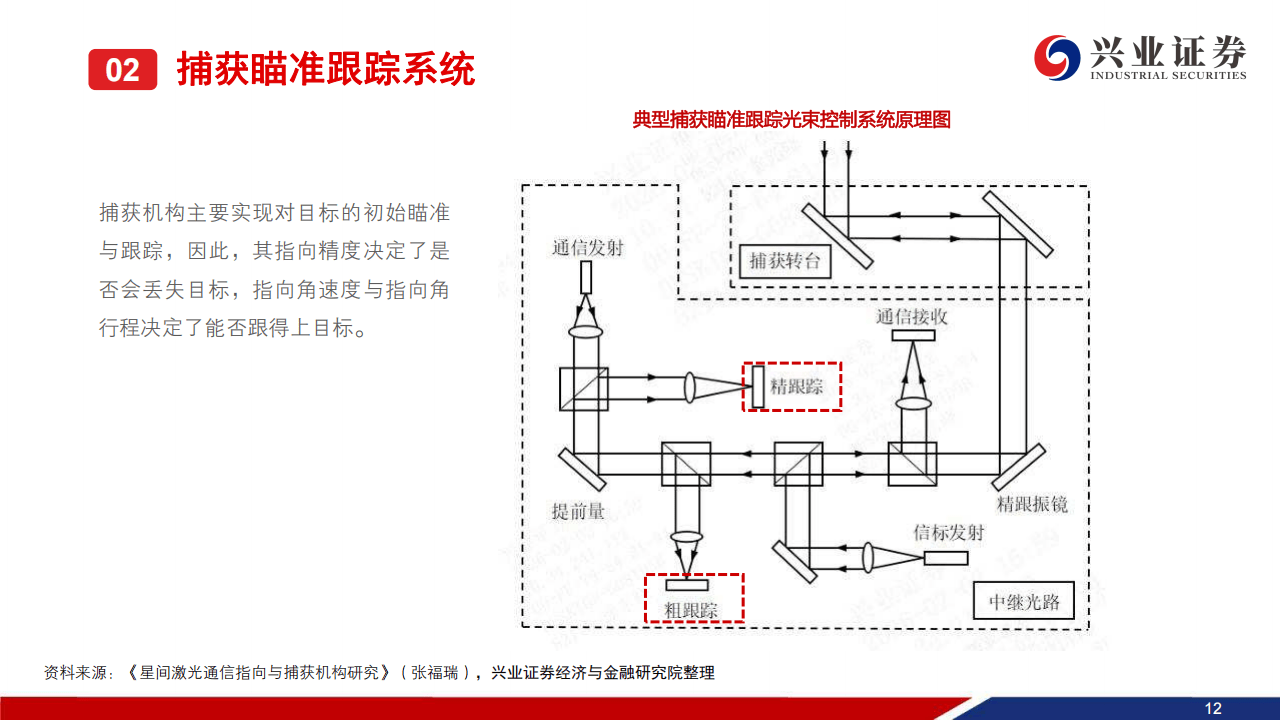
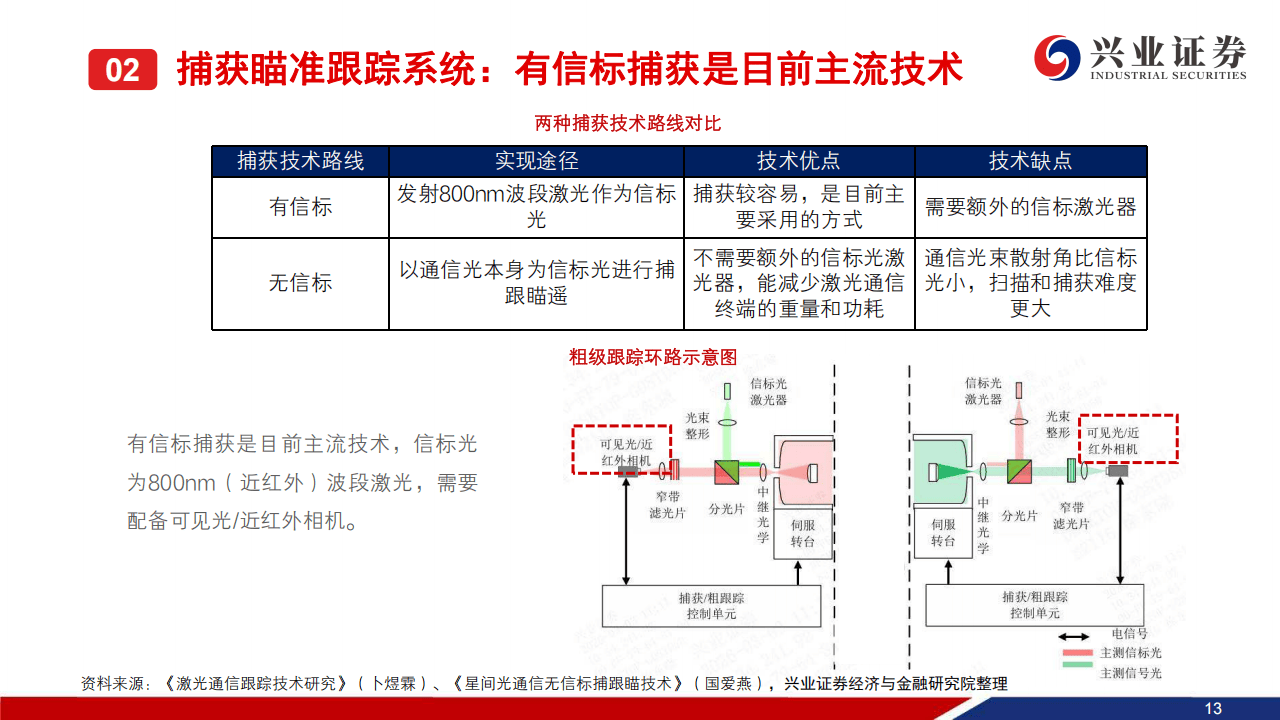
星载激光通信终端由光纤放大器、光学收发模块等通用部件,以及星敏感器、光学收发天线等星载特有部件构成,捕获瞄准跟踪系统是核心,有信标捕获为当前主流技术,音圈电机、MEMS快反镜等精瞄技术路线各有优势。
市场空间上,参考DARPA指标假设单终端单价69万元,单星配备3个则价值量207万元,国内“GW”1.3万颗卫星对应终端需求269亿元,中国向ITU申请的20.3万颗卫星对应需求达4202亿元,市场规模潜力巨大。
国内布局该领域的主体多元,涵盖科研院所与上市公司,航天科技集团五院西安分院技术领先且实现量产技术攻关,航天电子、海格通信、烽火通信等上市公司完成相关产品研发并实现产业化应用,长光卫星、中科院西光所等在星地、星间激光通信技术上取得重大突破,还有极光星通等企业也参与终端研发生产,行业形成多元主体共同布局的格局。
以下为报告节选内容