今天分享的是:ODM行业专题研究:智能终端迭代加速,ODM渗透持续提升
报告共计:25页
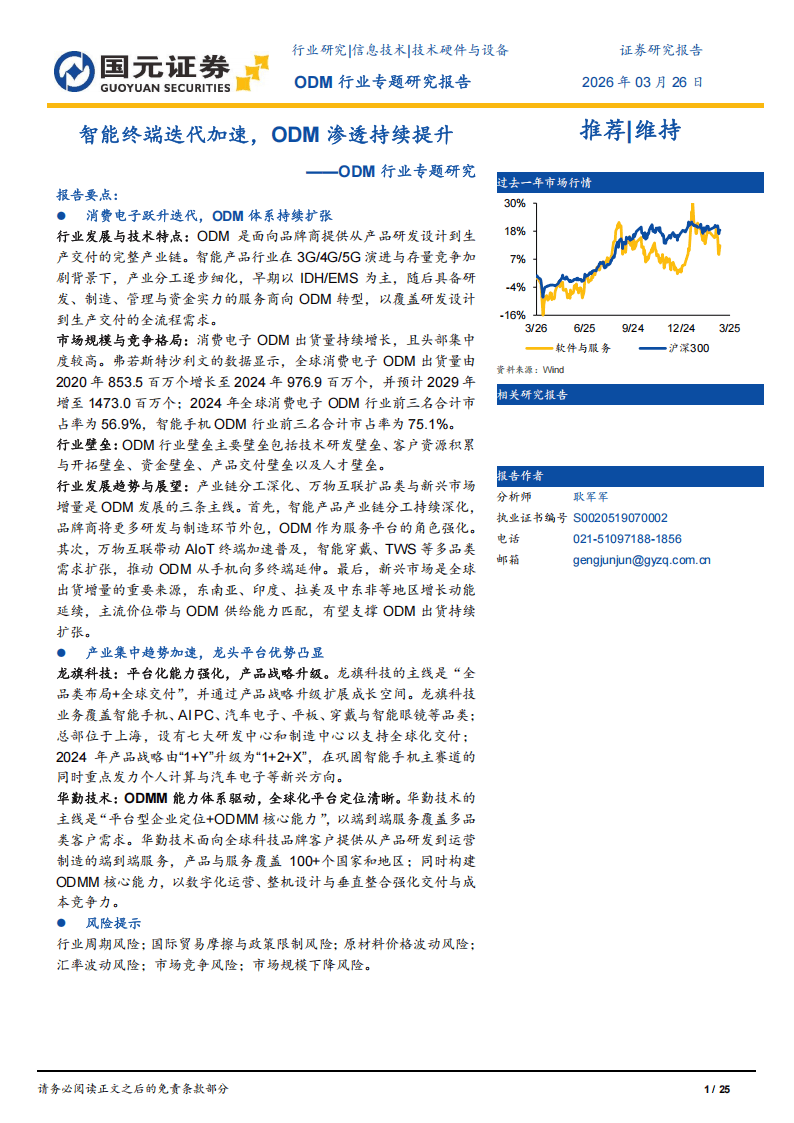
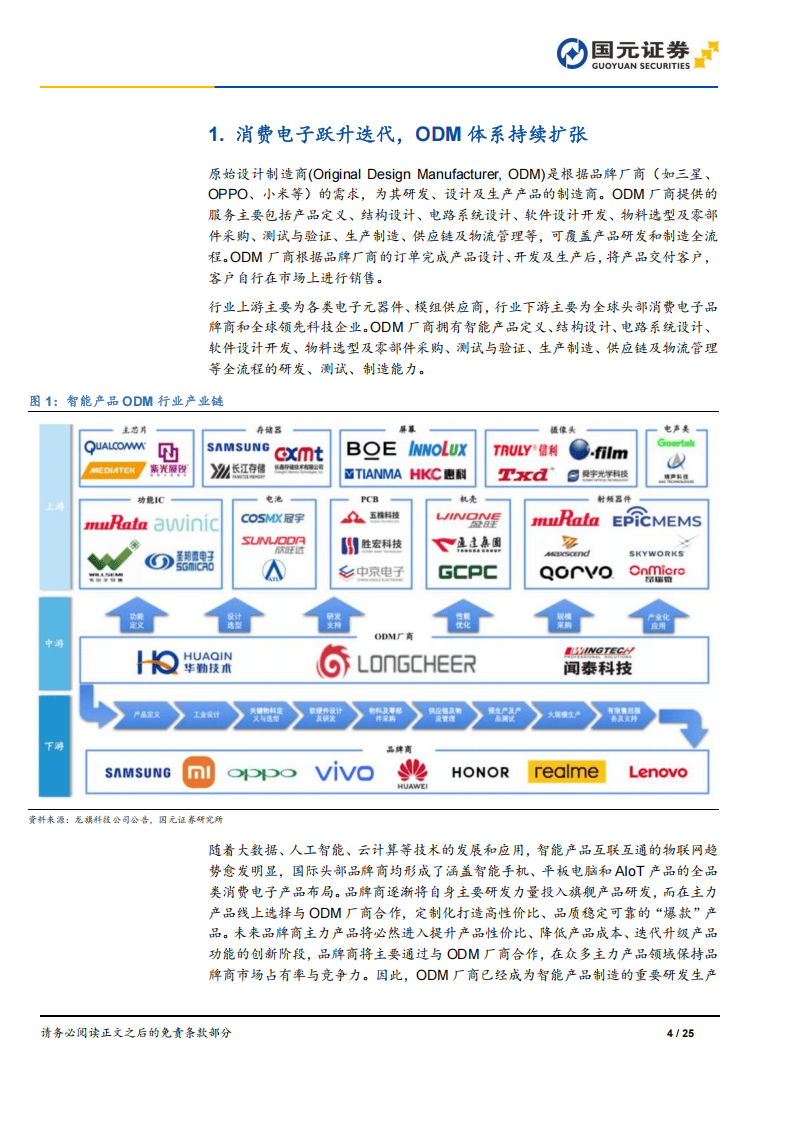
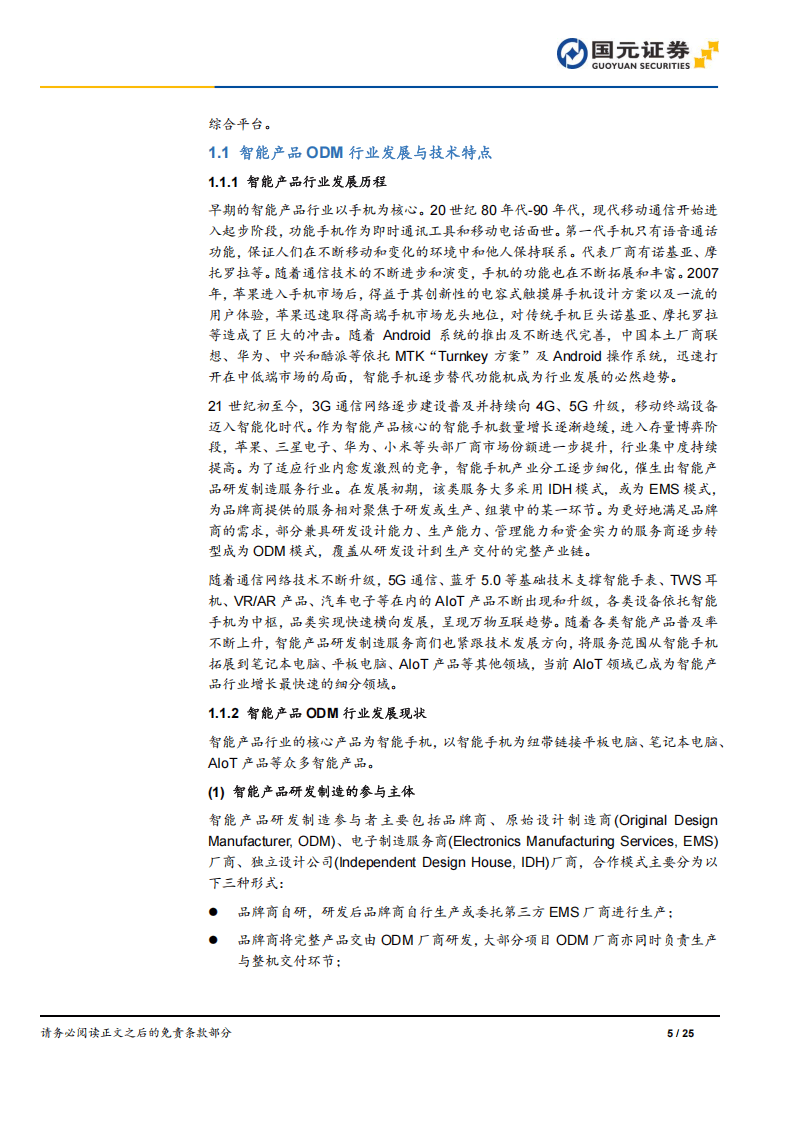
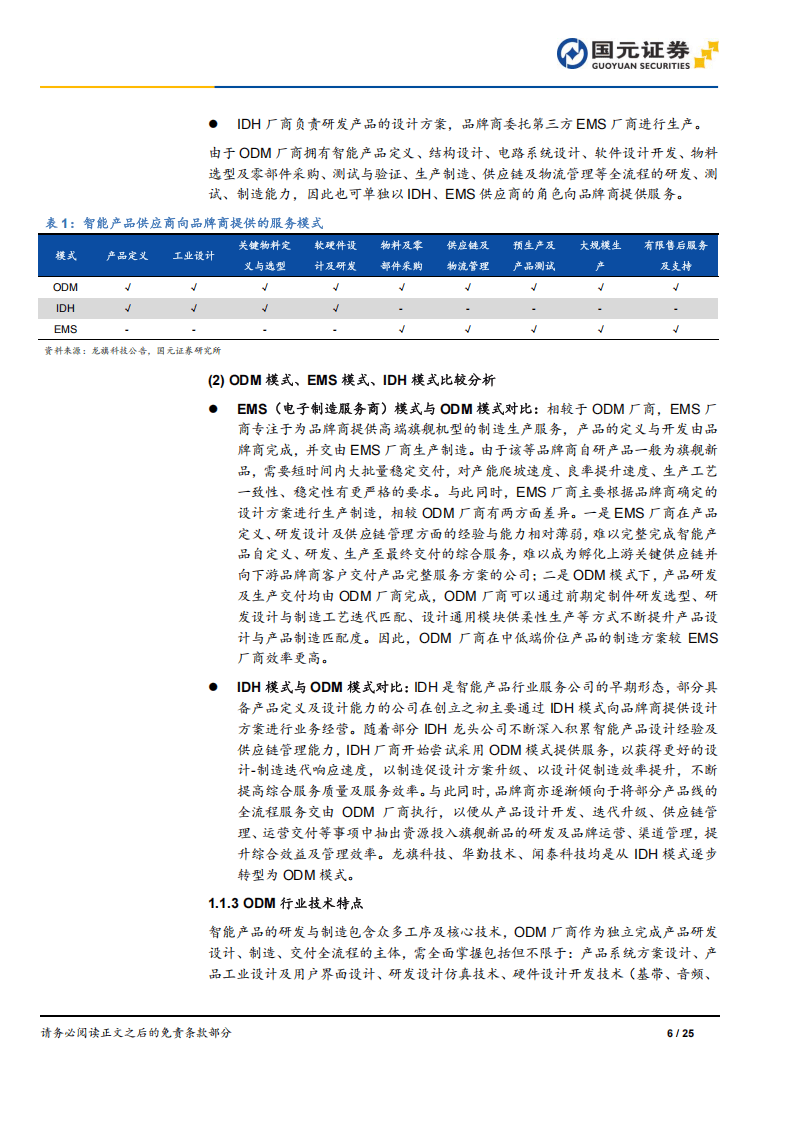
本报告聚焦智能终端迭代背景下的ODM行业发展,指出行业在产业分工细化、万物互联及新兴市场驱动下,渗透率持续提升且头部集中趋势显著。ODM模式为品牌商提供从研发设计到生产交付的全产业链服务,区别于仅做设计的IDH模式和仅负责生产的EMS模式,凭借全流程能力成为智能产品制造的重要平台,也是品牌商聚焦旗舰产品研发后的核心合作选择。
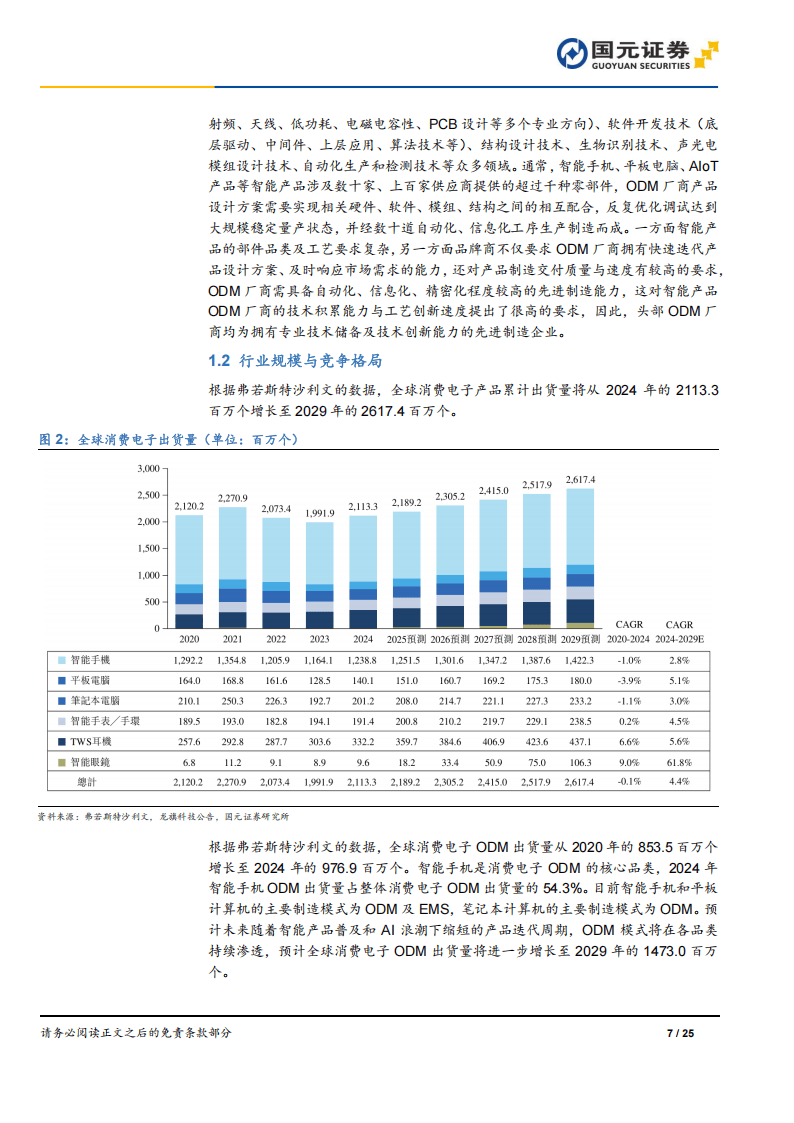
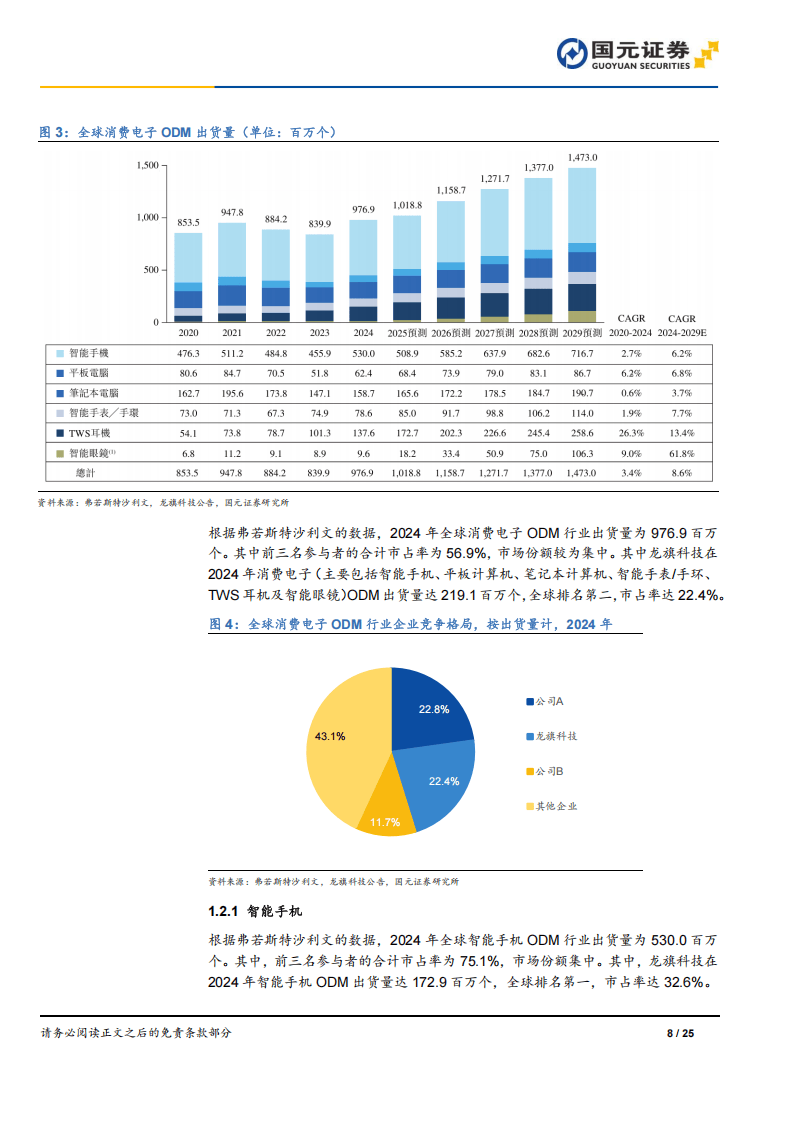
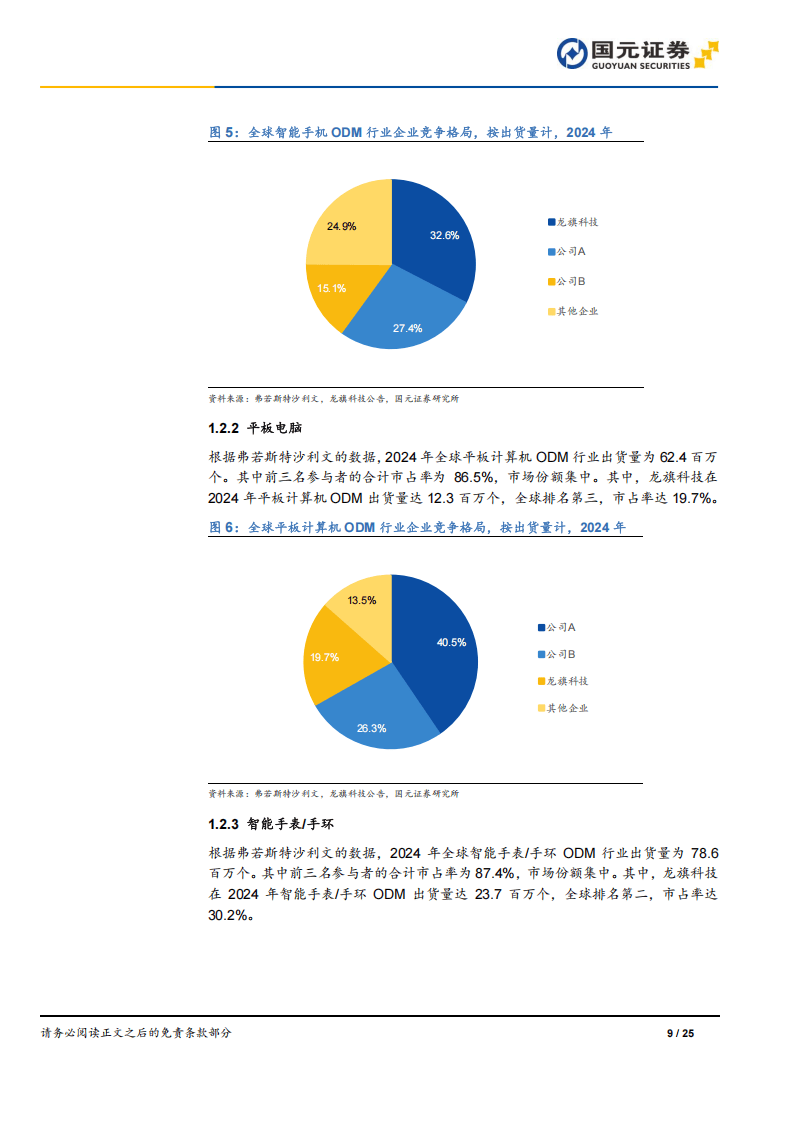
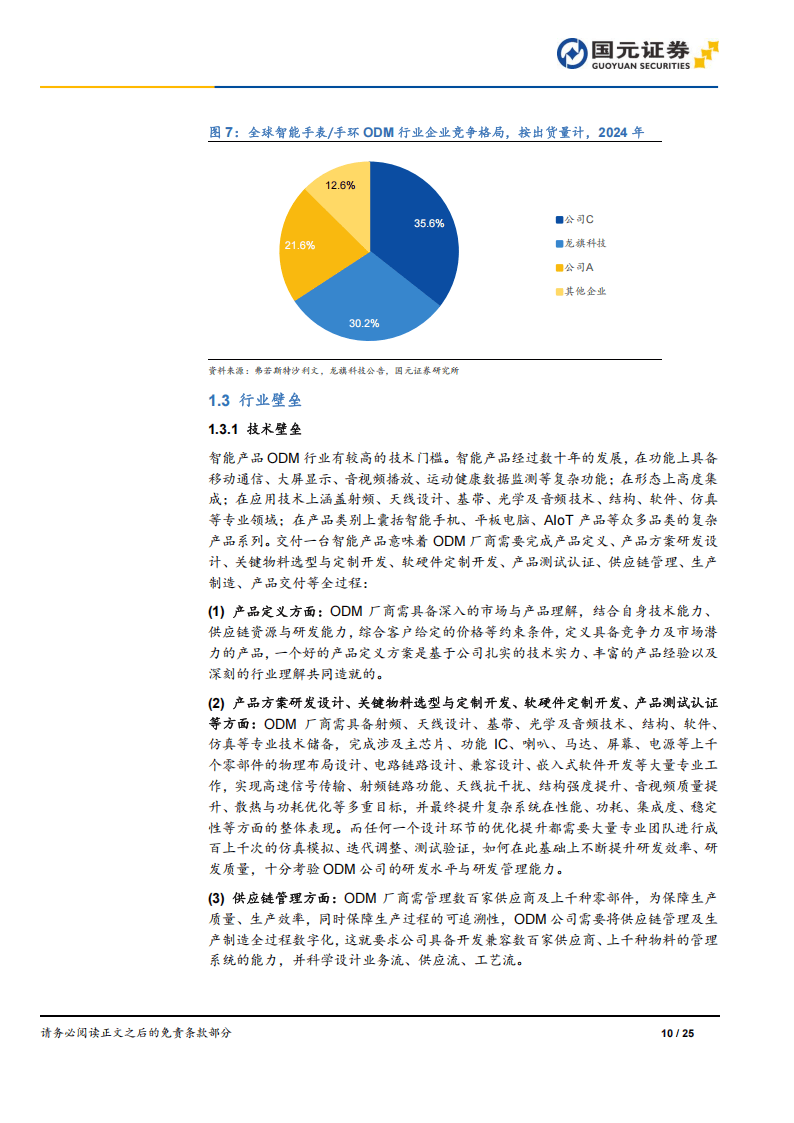
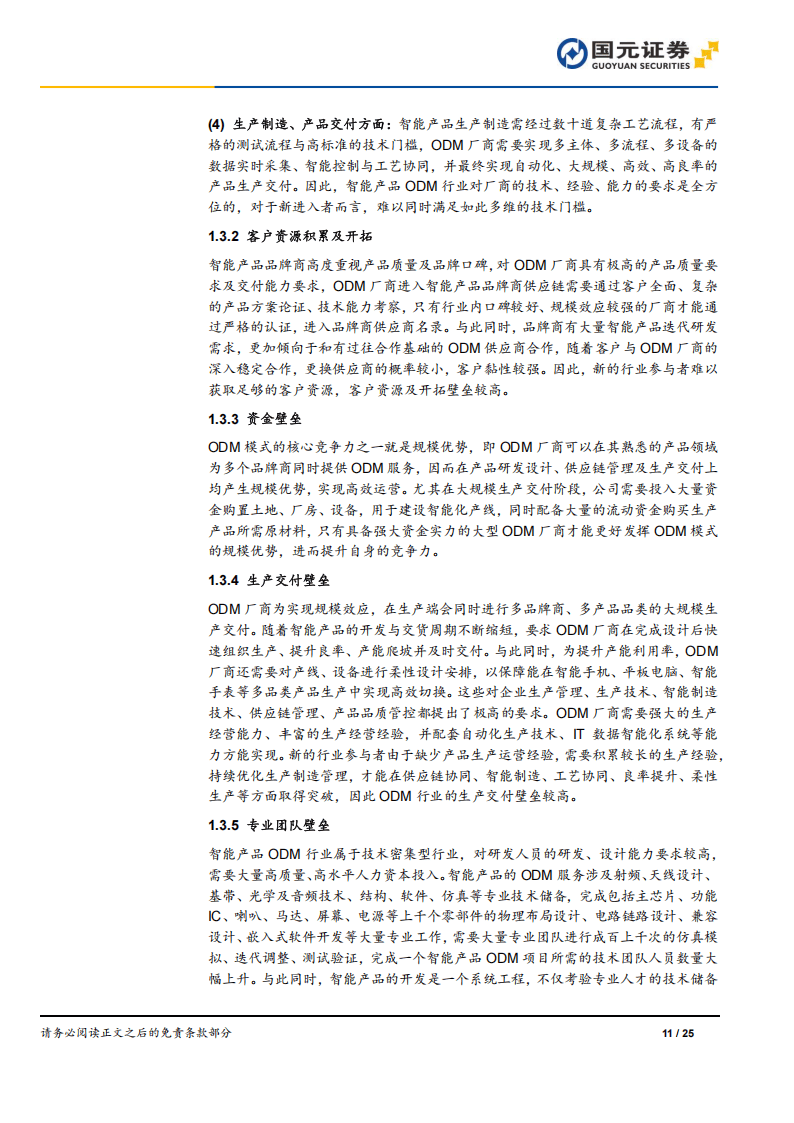
从行业规模来看,全球消费电子ODM出货量呈稳步增长态势,2020年至2024年从853.5百万个增至976.9百万个,预计2029年将达1473.0百万个,其中智能手机为核心品类,2024年占比54.3%。竞争格局上,行业集中度较高,2024年全球消费电子ODM前三名市占率达56.9%,智能手机ODM前三名更是达75.1%,细分品类平板、智能手表/手环的头部集中度同样显著。
ODM行业存在多重高壁垒,技术上需掌握软硬件设计、供应链管理等全流程核心能力,客户资源方面品牌商认证严格且黏性强,同时还面临资金、生产交付及专业人才团队的多重门槛,新进入者难以快速突破。
行业发展呈现三大主线,产业链分工深化推动品牌商外包比例提升,万物互联带动AIoT终端需求爆发,推动ODM从手机向智能穿戴、TWS耳机等多品类延伸,东南亚、印度等新兴市场则成为出货增量核心来源,其主流价位与ODM供给能力高度匹配。
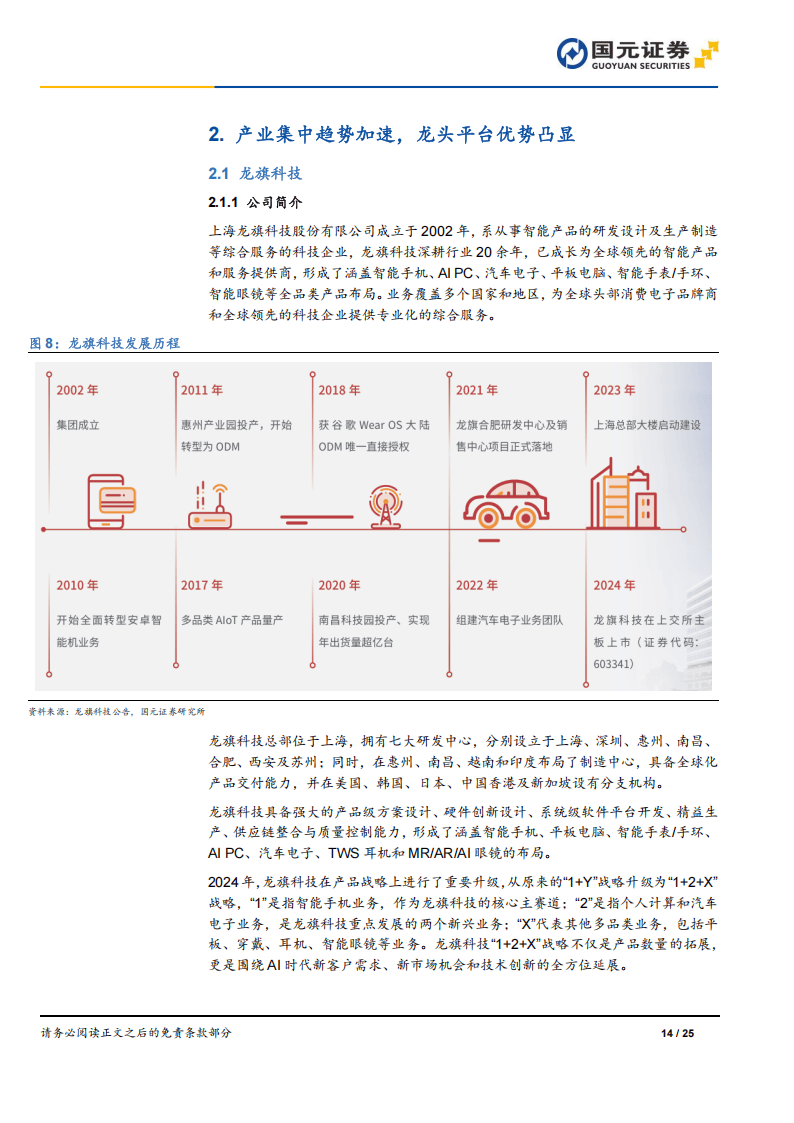
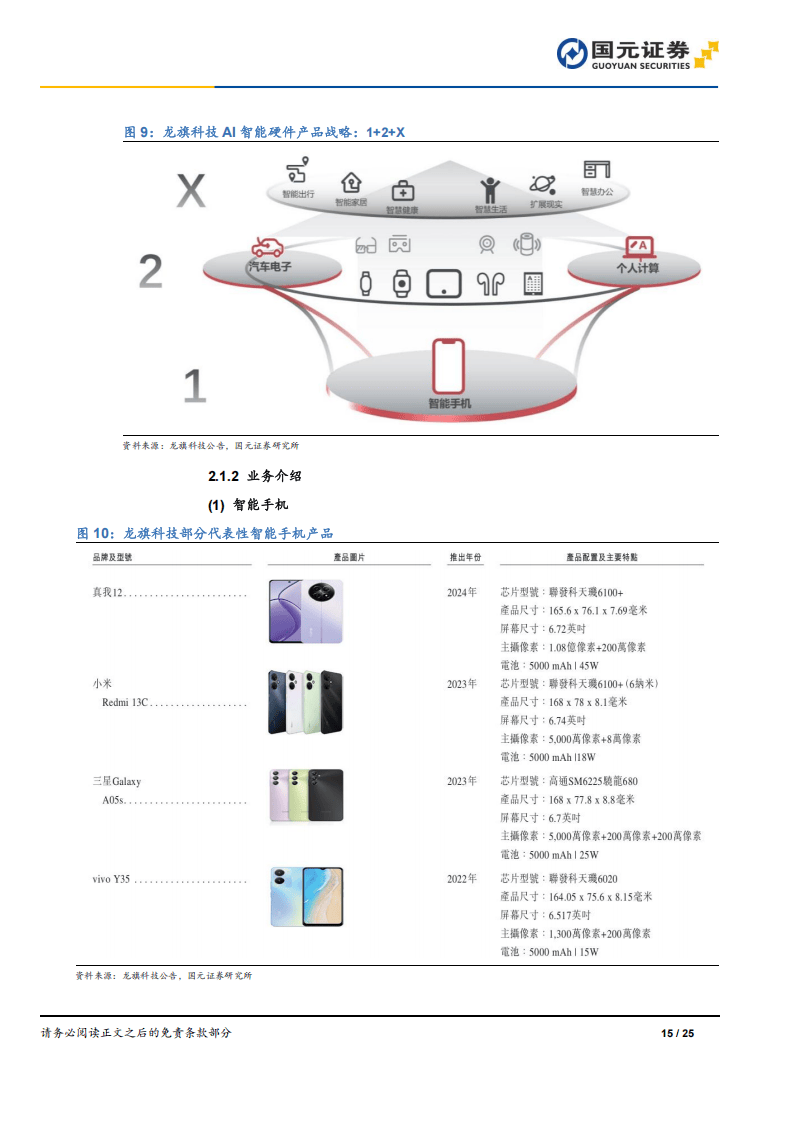
头部企业凭借平台化能力与全球化布局凸显优势,龙旗科技以“全品类布局+全球交付”为核心,2024年将产品战略升级为“1+2+X”,巩固智能手机主业并发力个人计算、汽车电子;华勤技术打造ODMM核心能力,以“3+N+3”战略构建多品类智能产品平台,实现端到端全球化服务;闻泰科技则从ODM逐步转型,聚焦半导体业务发展,头部企业各有布局且均依托技术、产能与全球化能力占据行业主导地位。整体而言,ODM行业将在技术升级、品类拓展与全球化布局中持续发展,头部企业的竞争优势将进一步强化。
以下为报告节选内容