今天分享的是:钠离子电池行业专题报告2:均衡性能加持下,关注NFPP路线产业化潜力
报告共计:16页
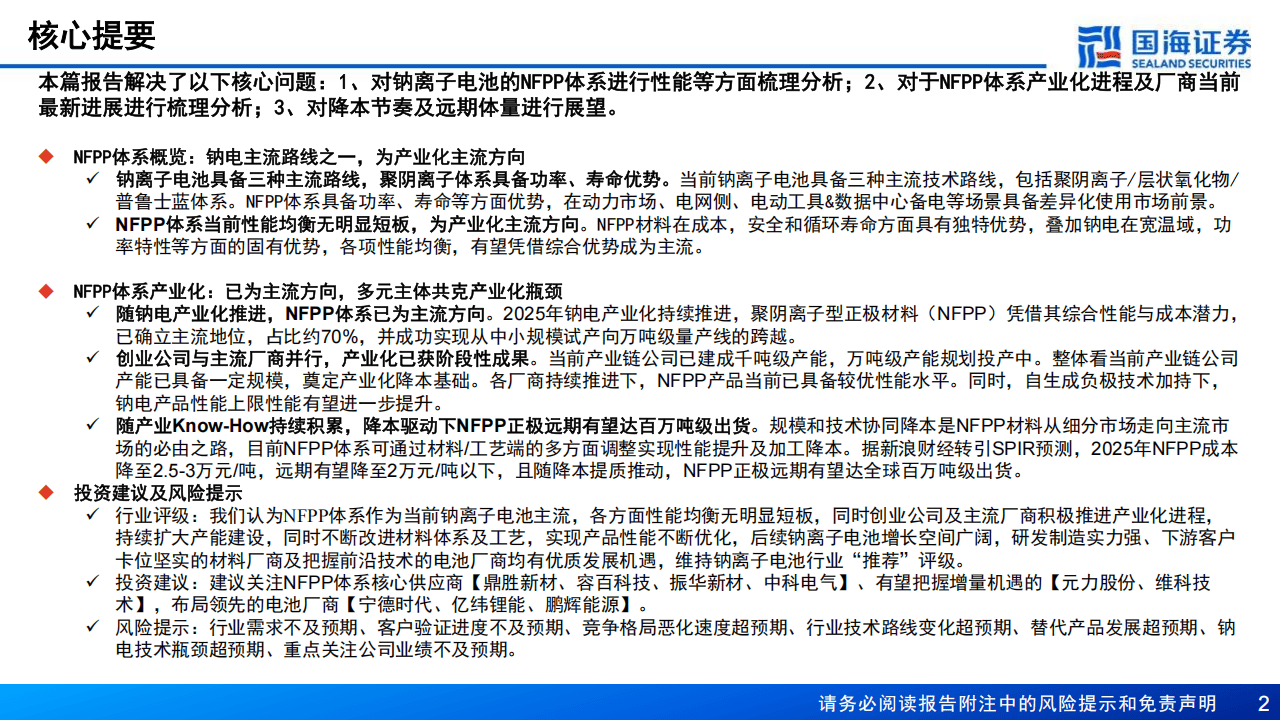
本报告聚焦钠离子电池NFPP体系,梳理其性能、产业化进程并展望降本与市场体量,指出该体系凭借均衡性能成为钠电产业化主流方向,且产业化进程提速、远期发展潜力显著。
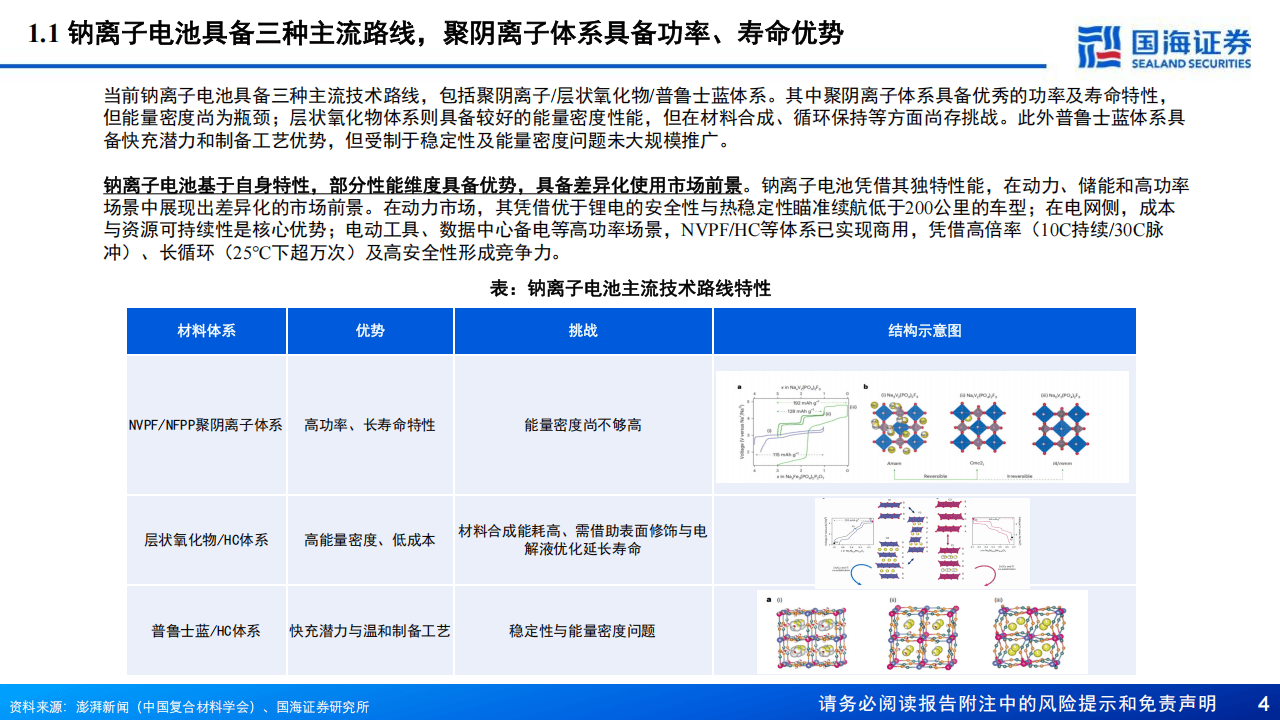
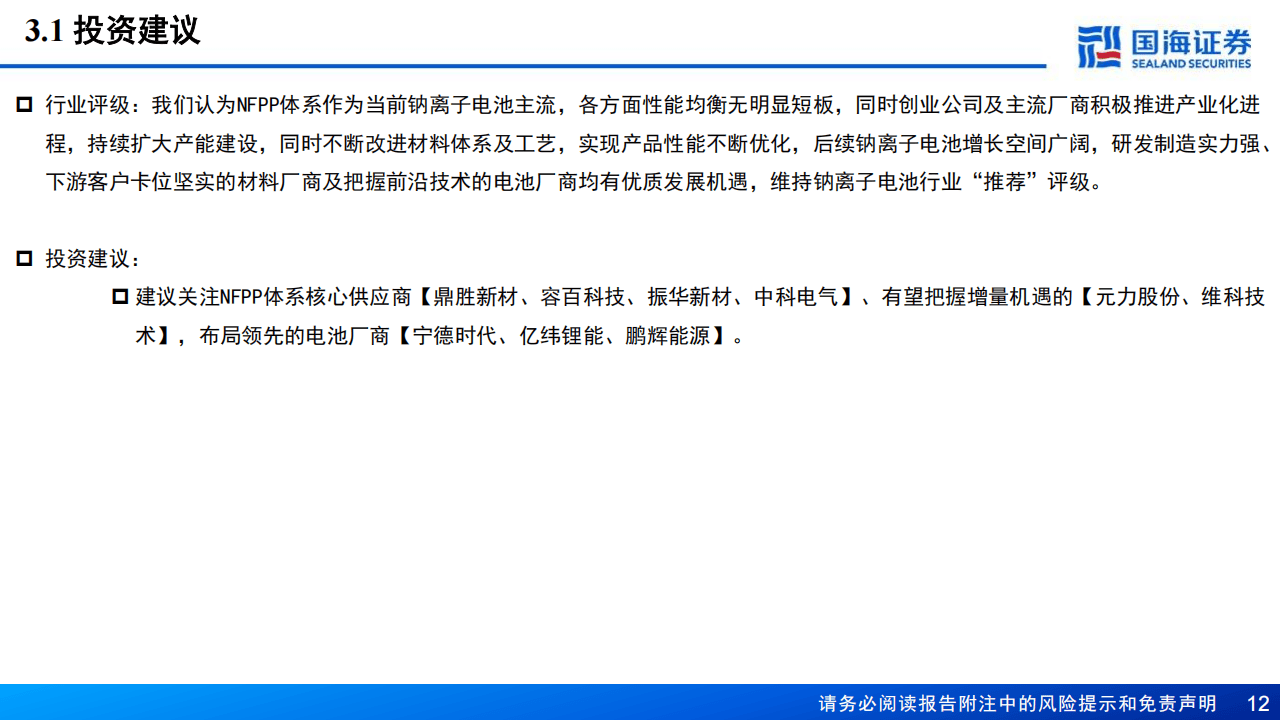
钠离子电池有聚阴离子、层状氧化物、普鲁士蓝三大主流路线,其中聚阴离子体系的NFPP路线在功率、寿命上具备优势,虽能量密度尚存瓶颈,但成本、安全、循环寿命表现突出,叠加钠电宽温域、高功率的固有特性,各项性能均衡无明显短板,适配低速车、储能等主流应用场景,市占率有望超80%,是产业化的核心方向。
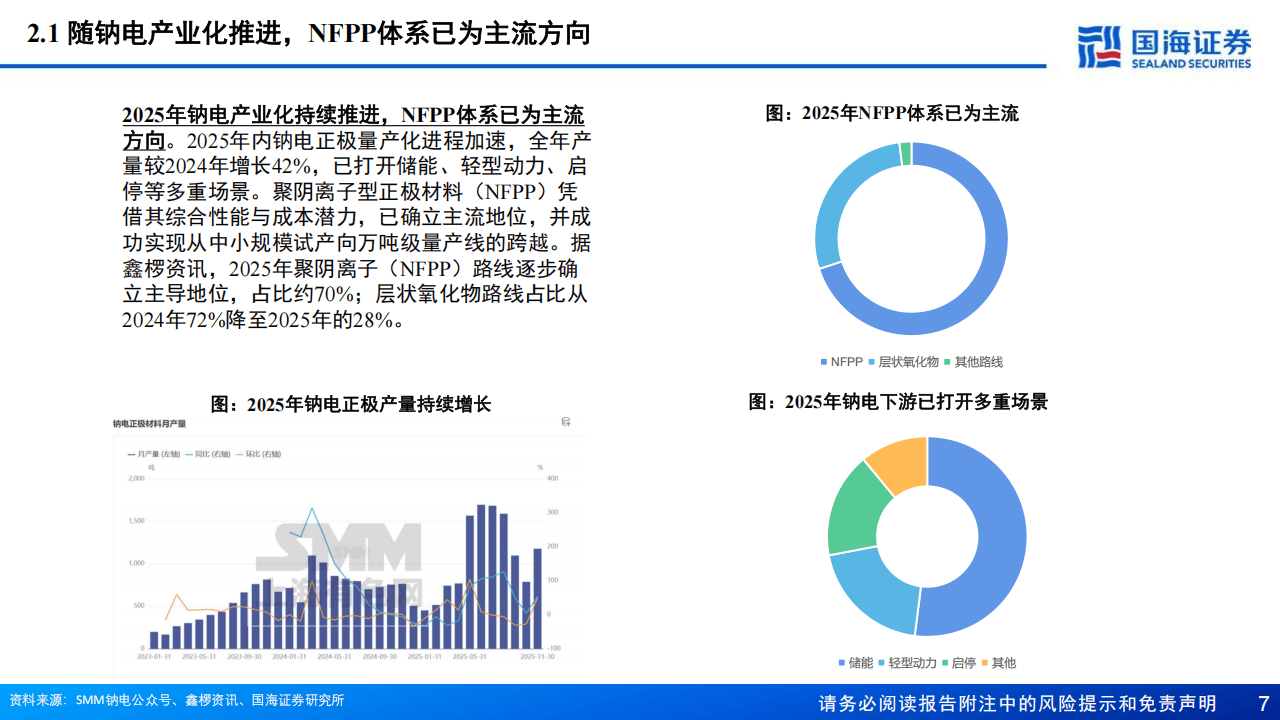
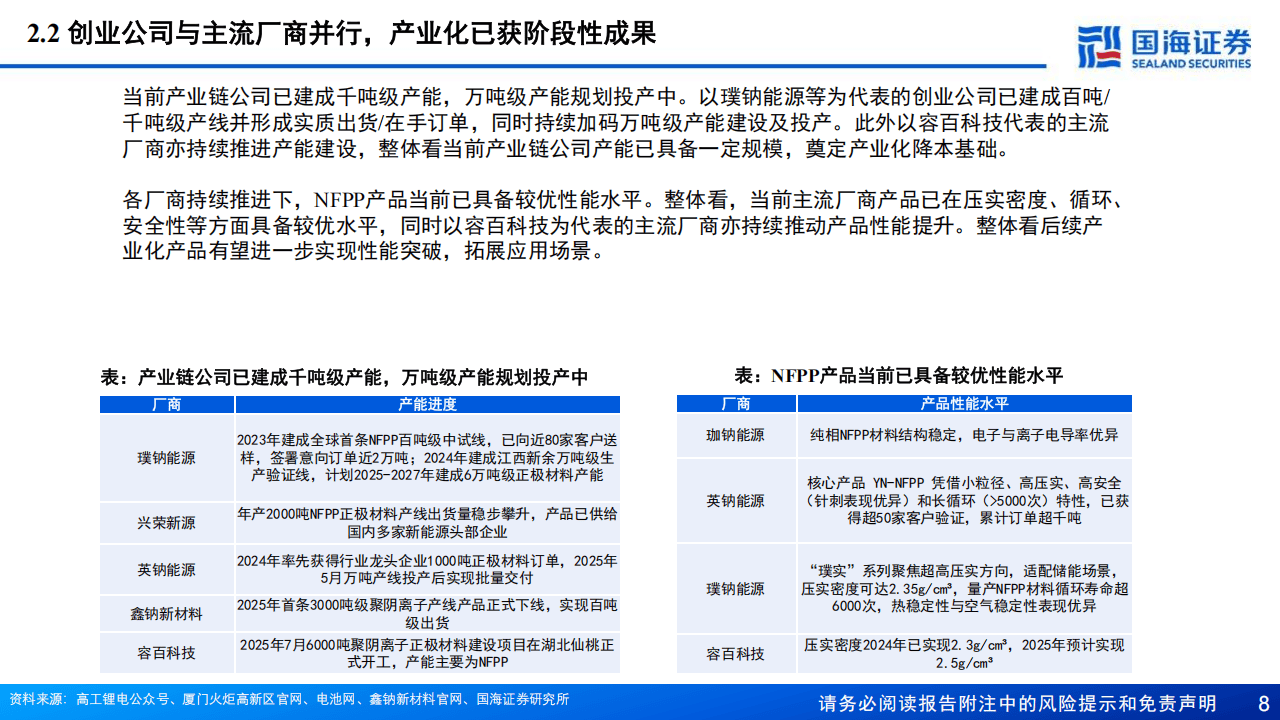
2025年钠电产业化持续推进,NFPP体系确立主流地位,在钠电正极材料中占比约70%,实现从中小规模试产到万吨级量产线的跨越,下游储能、轻型动力、启停等应用场景全面打开。目前产业链发展呈现创业公司与主流厂商并行的格局,璞钠能源、容百科技等企业已建成千吨级产能,万吨级产能也在规划投产中,且各厂商的NFPP产品在压实密度、循环寿命、安全性等方面已达到较优水平,性能仍有提升空间。
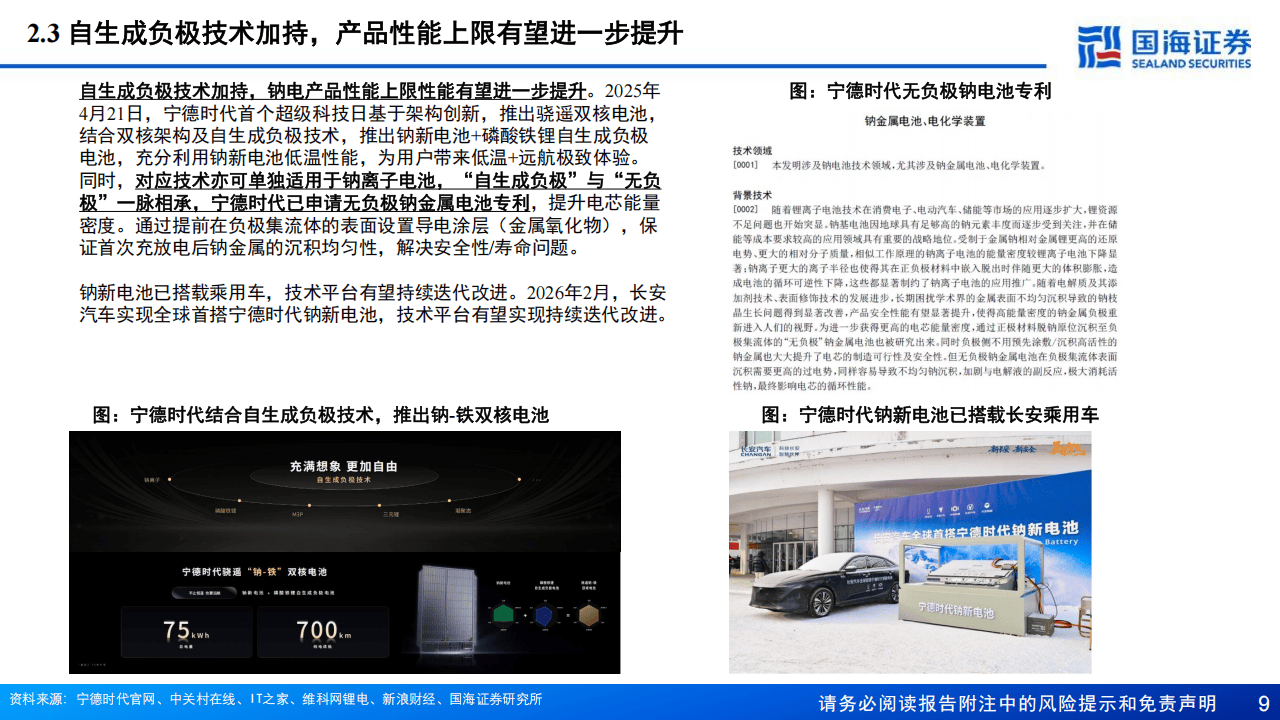
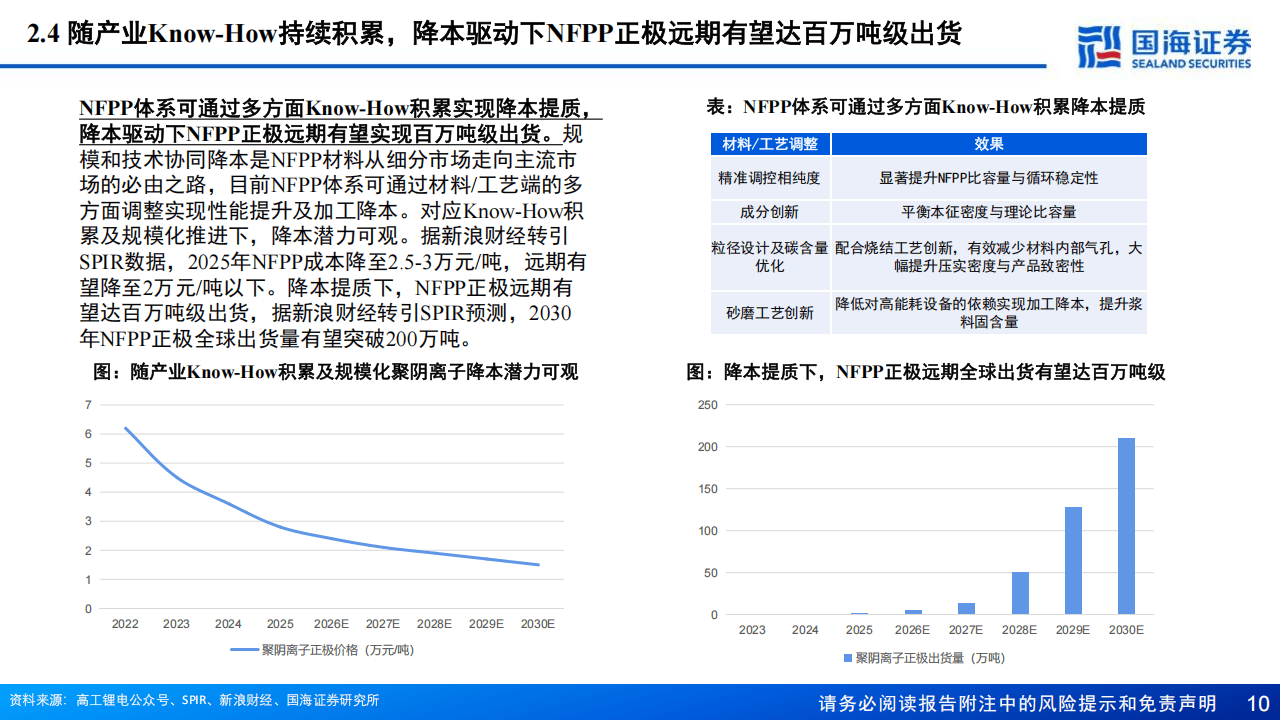
技术创新进一步助推NFPP体系发展,宁德时代推出的自生成负极技术可适配钠离子电池,解决了钠金属沉积不均带来的安全与寿命问题,提升了电芯能量密度,其钠新电池已搭载乘用车,技术平台有望持续迭代。同时,NFPP体系可通过精准调控相纯度、成分创新、工艺优化等方式实现降本提质,规模与技术的协同降本成为其发展关键。据预测,2025年NFPP成本降至2.5-3万元/吨,远期有望跌破2万元/吨,随着降本提质推进,NFPP正极材料远期全球出货量有望达百万吨级,2030年预计突破200万吨,行业发展空间广阔。
以下为报告节选内容