
最近,上海税务部门针对影星鞠婧祎出具了一份明确的证明,引起了广泛关注。3月31日晚,税务部门正式通报称,针对鞠婧祎的偷税漏税举报均不成立。过去半年中,税务部门陆续接到多起相关举报,但经过认真核查,目前没有新的证据能够支持举报内容,因此决定不再继续调查。这份官方通报相当于为鞠婧祎的税务争议画上了句号,也让围绕她的传言有了明确的结论。这一事件迅速在网络上引发热议,结合事情的来龙去脉,我想和大家分享一些个人的看法。
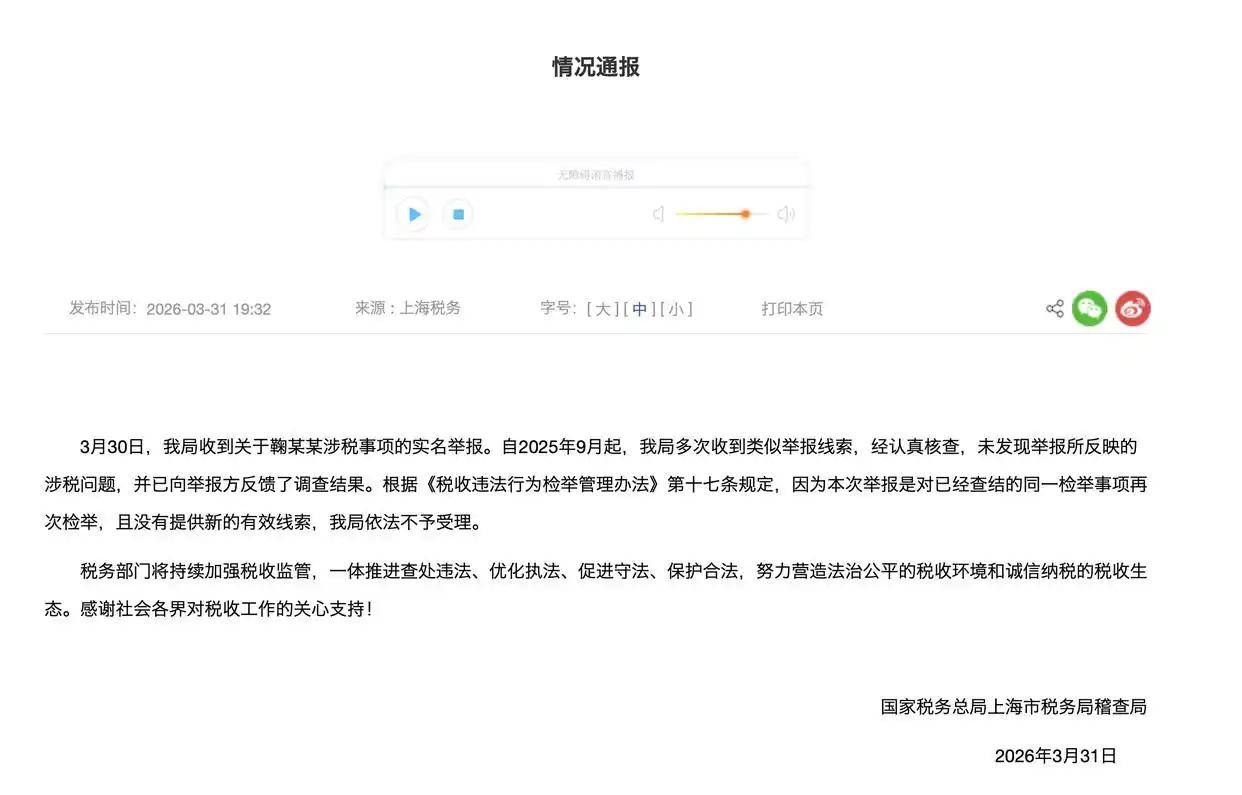
从事件细节来看,鞠婧祎的前经纪公司在整个过程中扮演了关键角色。前经纪公司一方面声称自己并非举报主体,但另一方面却在公开信中不断质疑鞠婧祎2024年的收入申报是否真实,追问她从2024年6月至年底的收入为何没有代扣代缴的凭证,并对资金去向提出疑问。而鞠婧祎方面则明确回应,过去半年针对她的税务举报,均源自前经纪公司。结合上海税务部门的通报,明确指出自去年9月份以来就陆续收到相关举报,这让举报的指向性愈加清晰,与前经纪公司的行为高度吻合。实际上,这一事件的核心原因,根源于鞠婧祎与前经纪公司之间的合约纠纷。据了解,双方的原合约约定至2024年结束,但前经纪公司声称,2018年续签的补充协议将合约延长至2033年。然而,这份补充协议的真伪无法通过司法鉴定确认,因此并不具备法律效力。从推测来看,前经纪公司可能因无法继续合作、失去对鞠婧祎的独家代理权而心生不满,才通过持续举报的方式针对她。
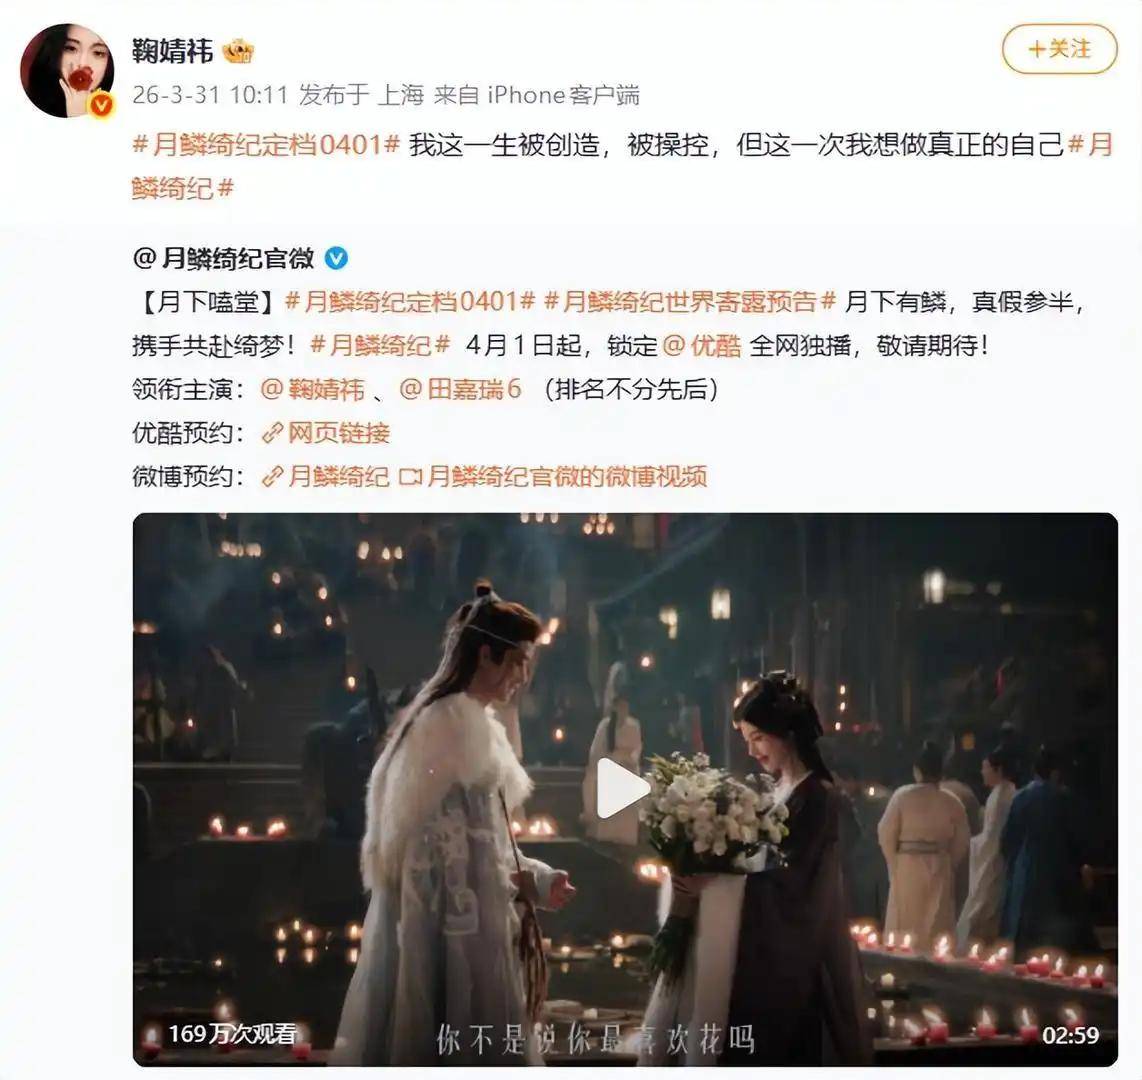
如果只是正常举报,等待税务部门核查即可,但前经纪公司却在税务部门尚未出具结论时,通过公开信炒作,引发舆论关注。即便在税务部门明确通报举报不成立后仍继续纠缠,这种行为就显得不太妥当。有消息称,鞠婧祎的新作品即将上映,而前经纪公司在这一敏感时间节点引发舆论,难免会对她的工作产生干扰,本质上也是在利用舆论施压。如今税务部门已经发布了明确澄清通报,希望相关方能够停止无谓纠缠,回归理性。同时,这件事也提醒我们一个值得深思的问题:对于恶意举报行为,税务部门是否应采取规范措施。举报本身是公民和机构的合法权利,有助于税务部门排查潜在隐患,但如果明知举报没有事实依据,在核查后确认举报不成立,仍反复进行,就属于浪费公共资源。更需要警惕的是,如果在部门明确结论之后,还通过舆论炒作损害被举报人的声誉,这种行为就更加不妥。虽然前经纪公司声称自己并非举报主体,但相关部门完全可以进一步核查,明确实际举报人或机构,对确认存在恶意举报的行为依法予以处罚,以儆效尤。
唯有如此,才能有效遏制恶意举报泛滥,既保障合法举报权利,又保护被举报人的合法权益,同时避免公共资源的无端浪费。















