

今天分享的是:2026人形机器人行业研究报告
报告共计:43页
这份由深圳大象投资顾问有限公司发布的《2026人形机器人行业研究报告》,全面剖析了人形机器人从技术突破到商业化落地的关键节点,描绘了一幅“具身智能”从实验室走向真实世界的清晰路线图。报告认为,2026年正成为行业从“极客叙事”向“规模化兑现”跃迁的决定性年份,人形机器人已不再是单纯的仿生工具,而是承载通用人工智能与物理世界交互的“数字劳动力”新物种。
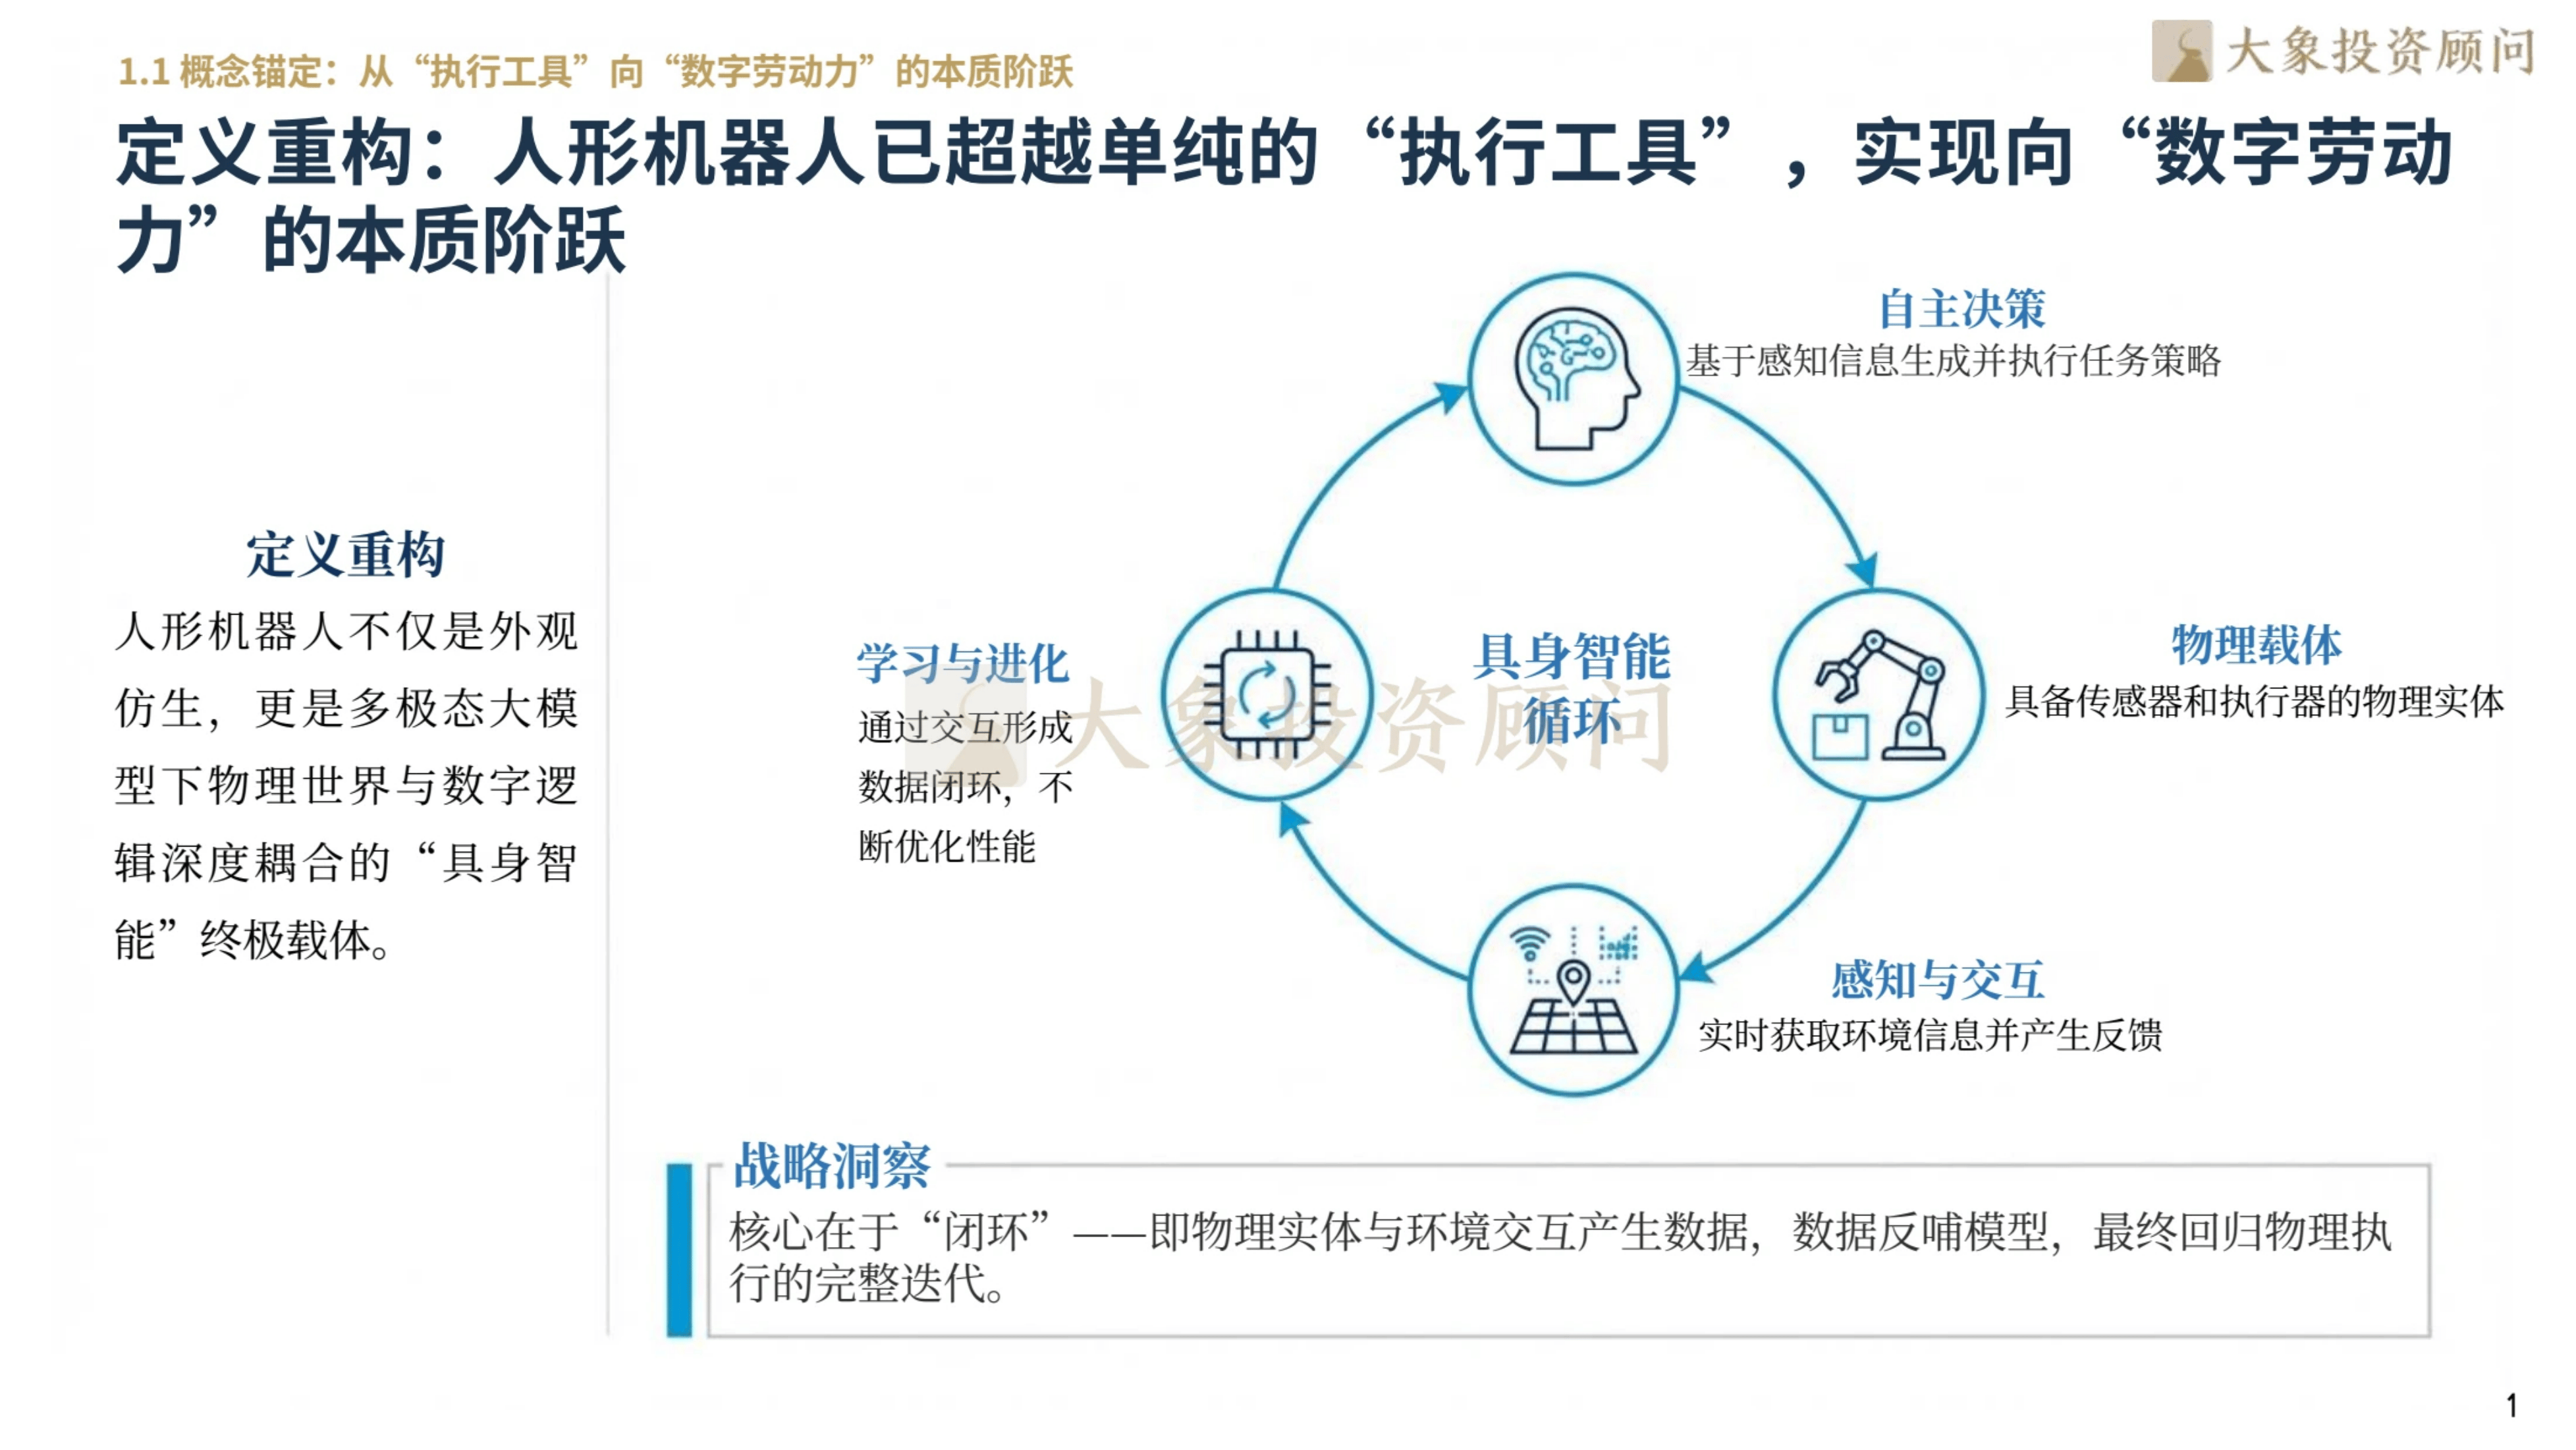
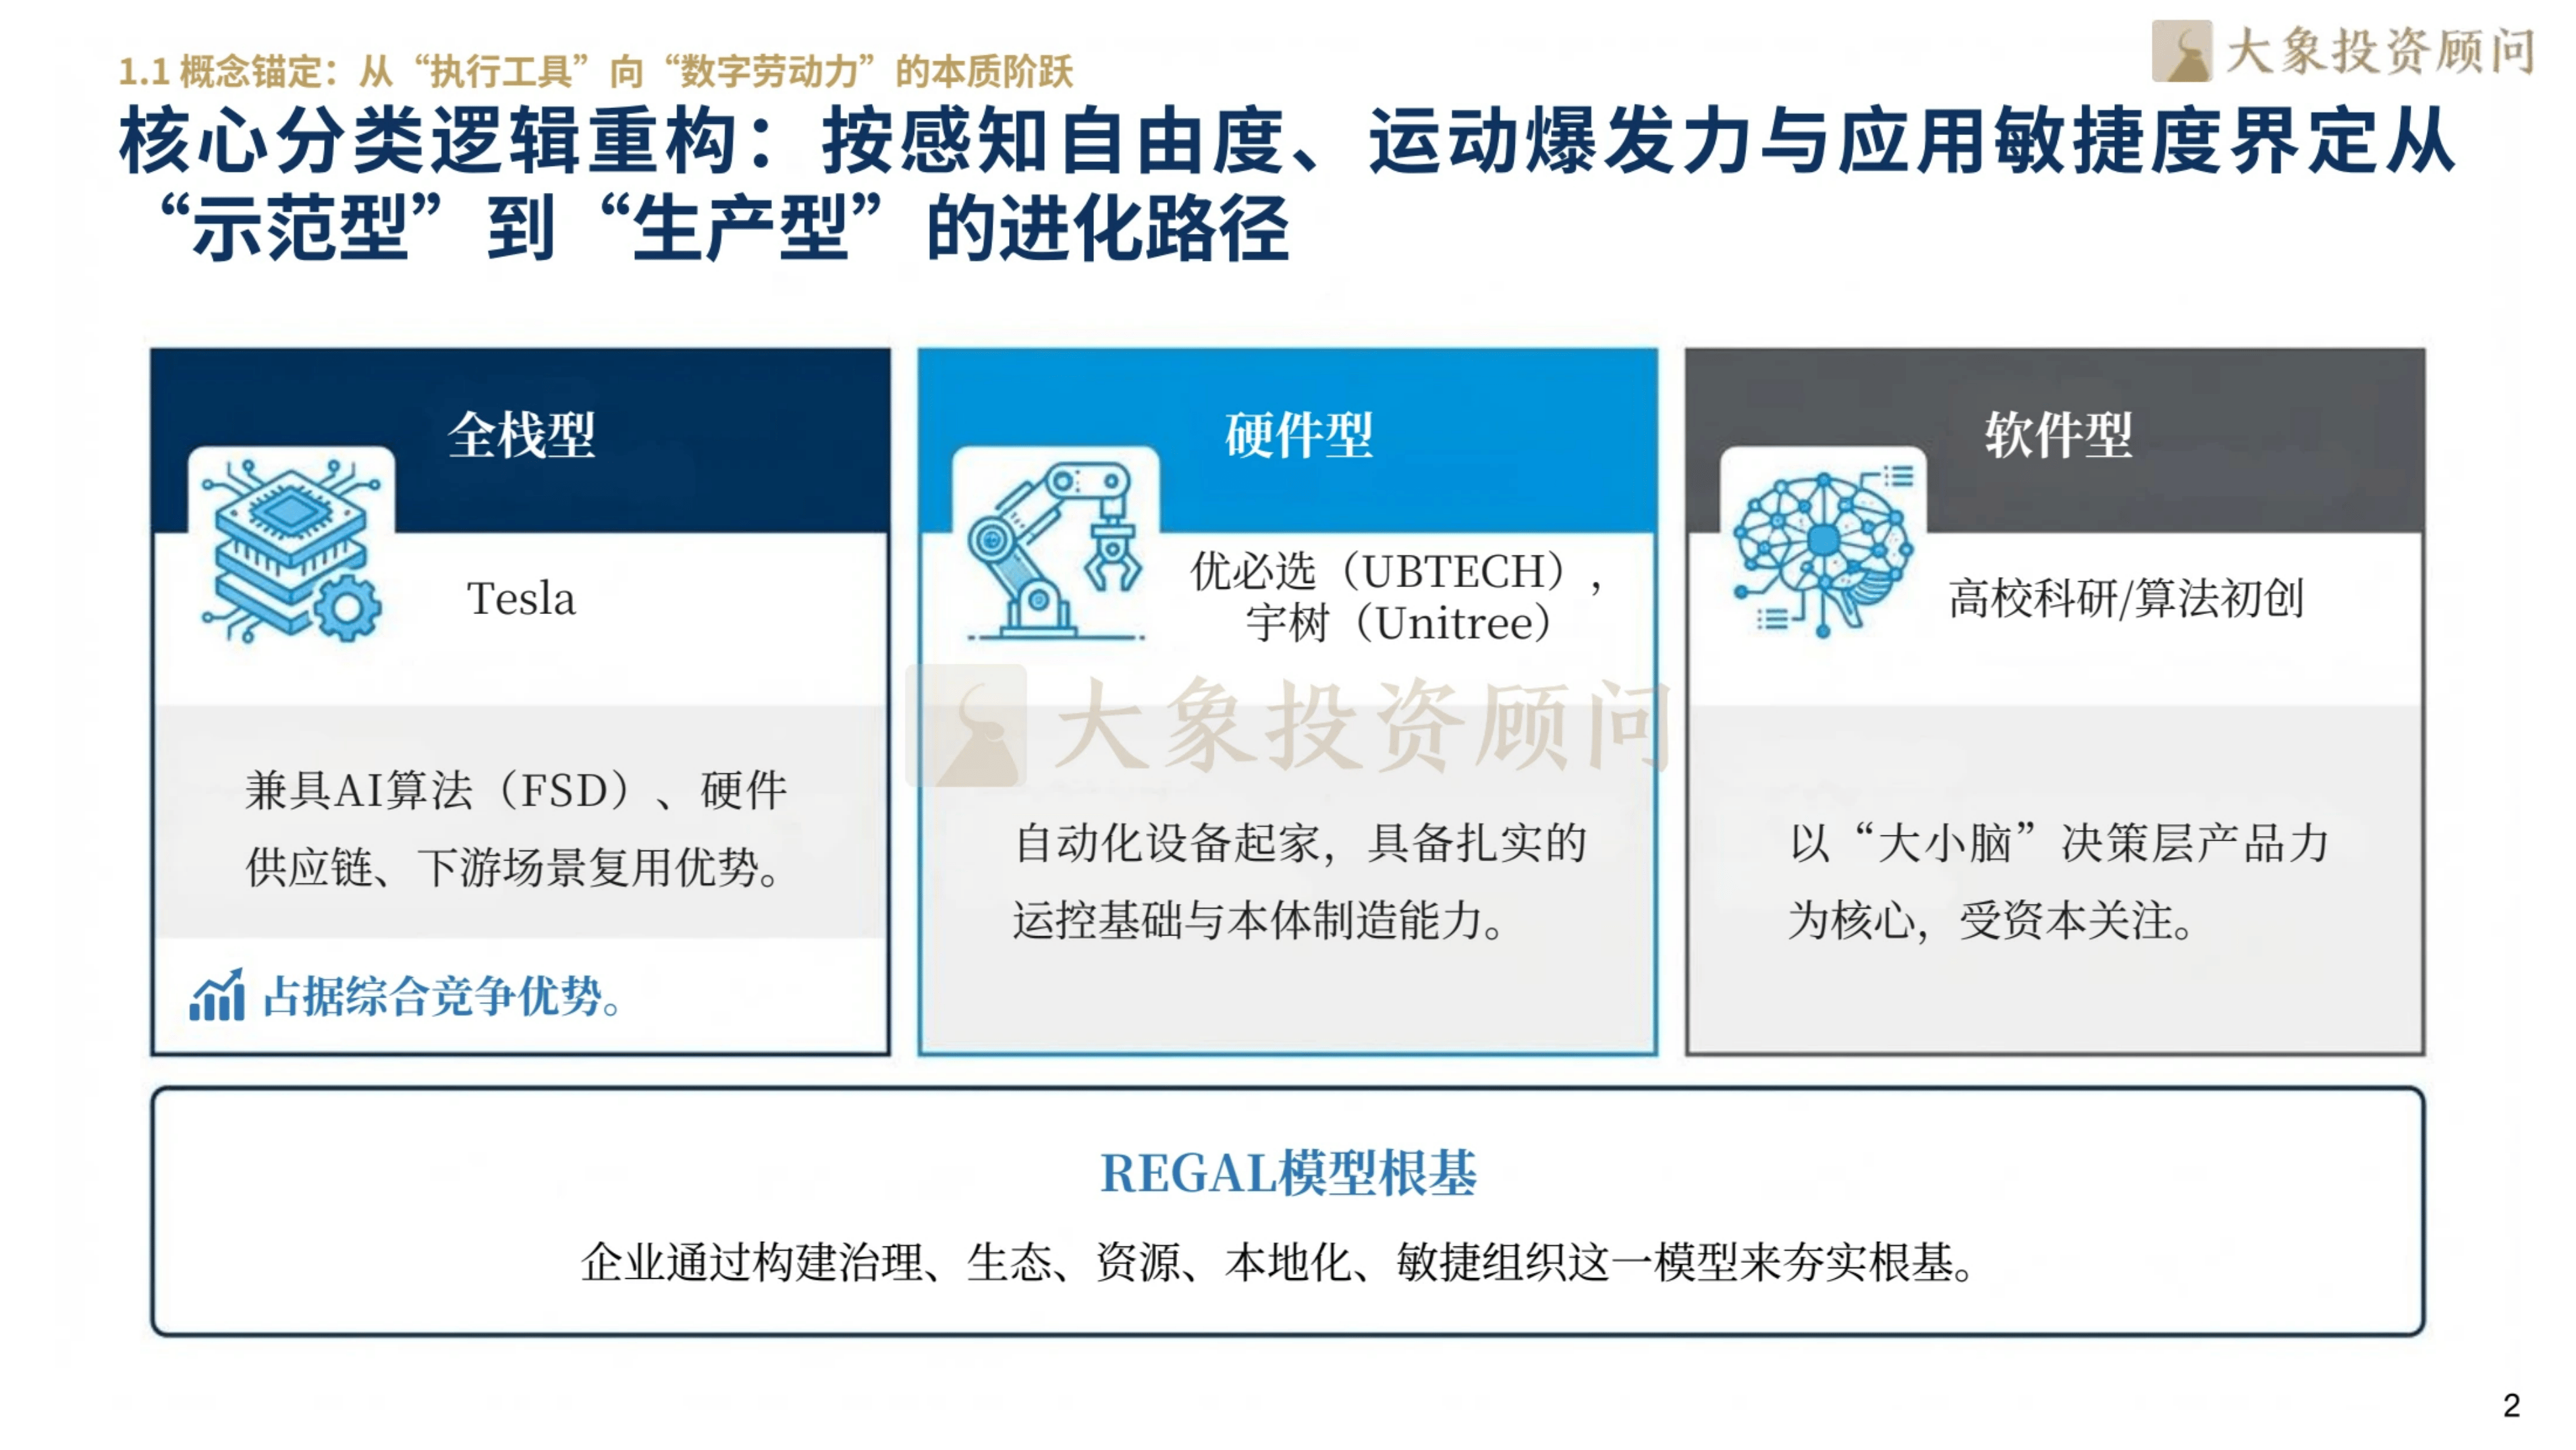
报告开篇即对行业概念进行了重构,指出人形机器人正完成从“执行工具”向“数字劳动力”的本质跃迁。其核心不再是外观仿生,而在于形成“物理实体—环境交互—数据反哺—模型迭代—再回归物理执行”的完整闭环。这种闭环能力决定了机器人的智能边界。按照感知自由度、运动爆发力与应用敏捷度,行业正从“示范型”向“生产型”加速进化,真正具备商业化潜力的产品开始涌现。
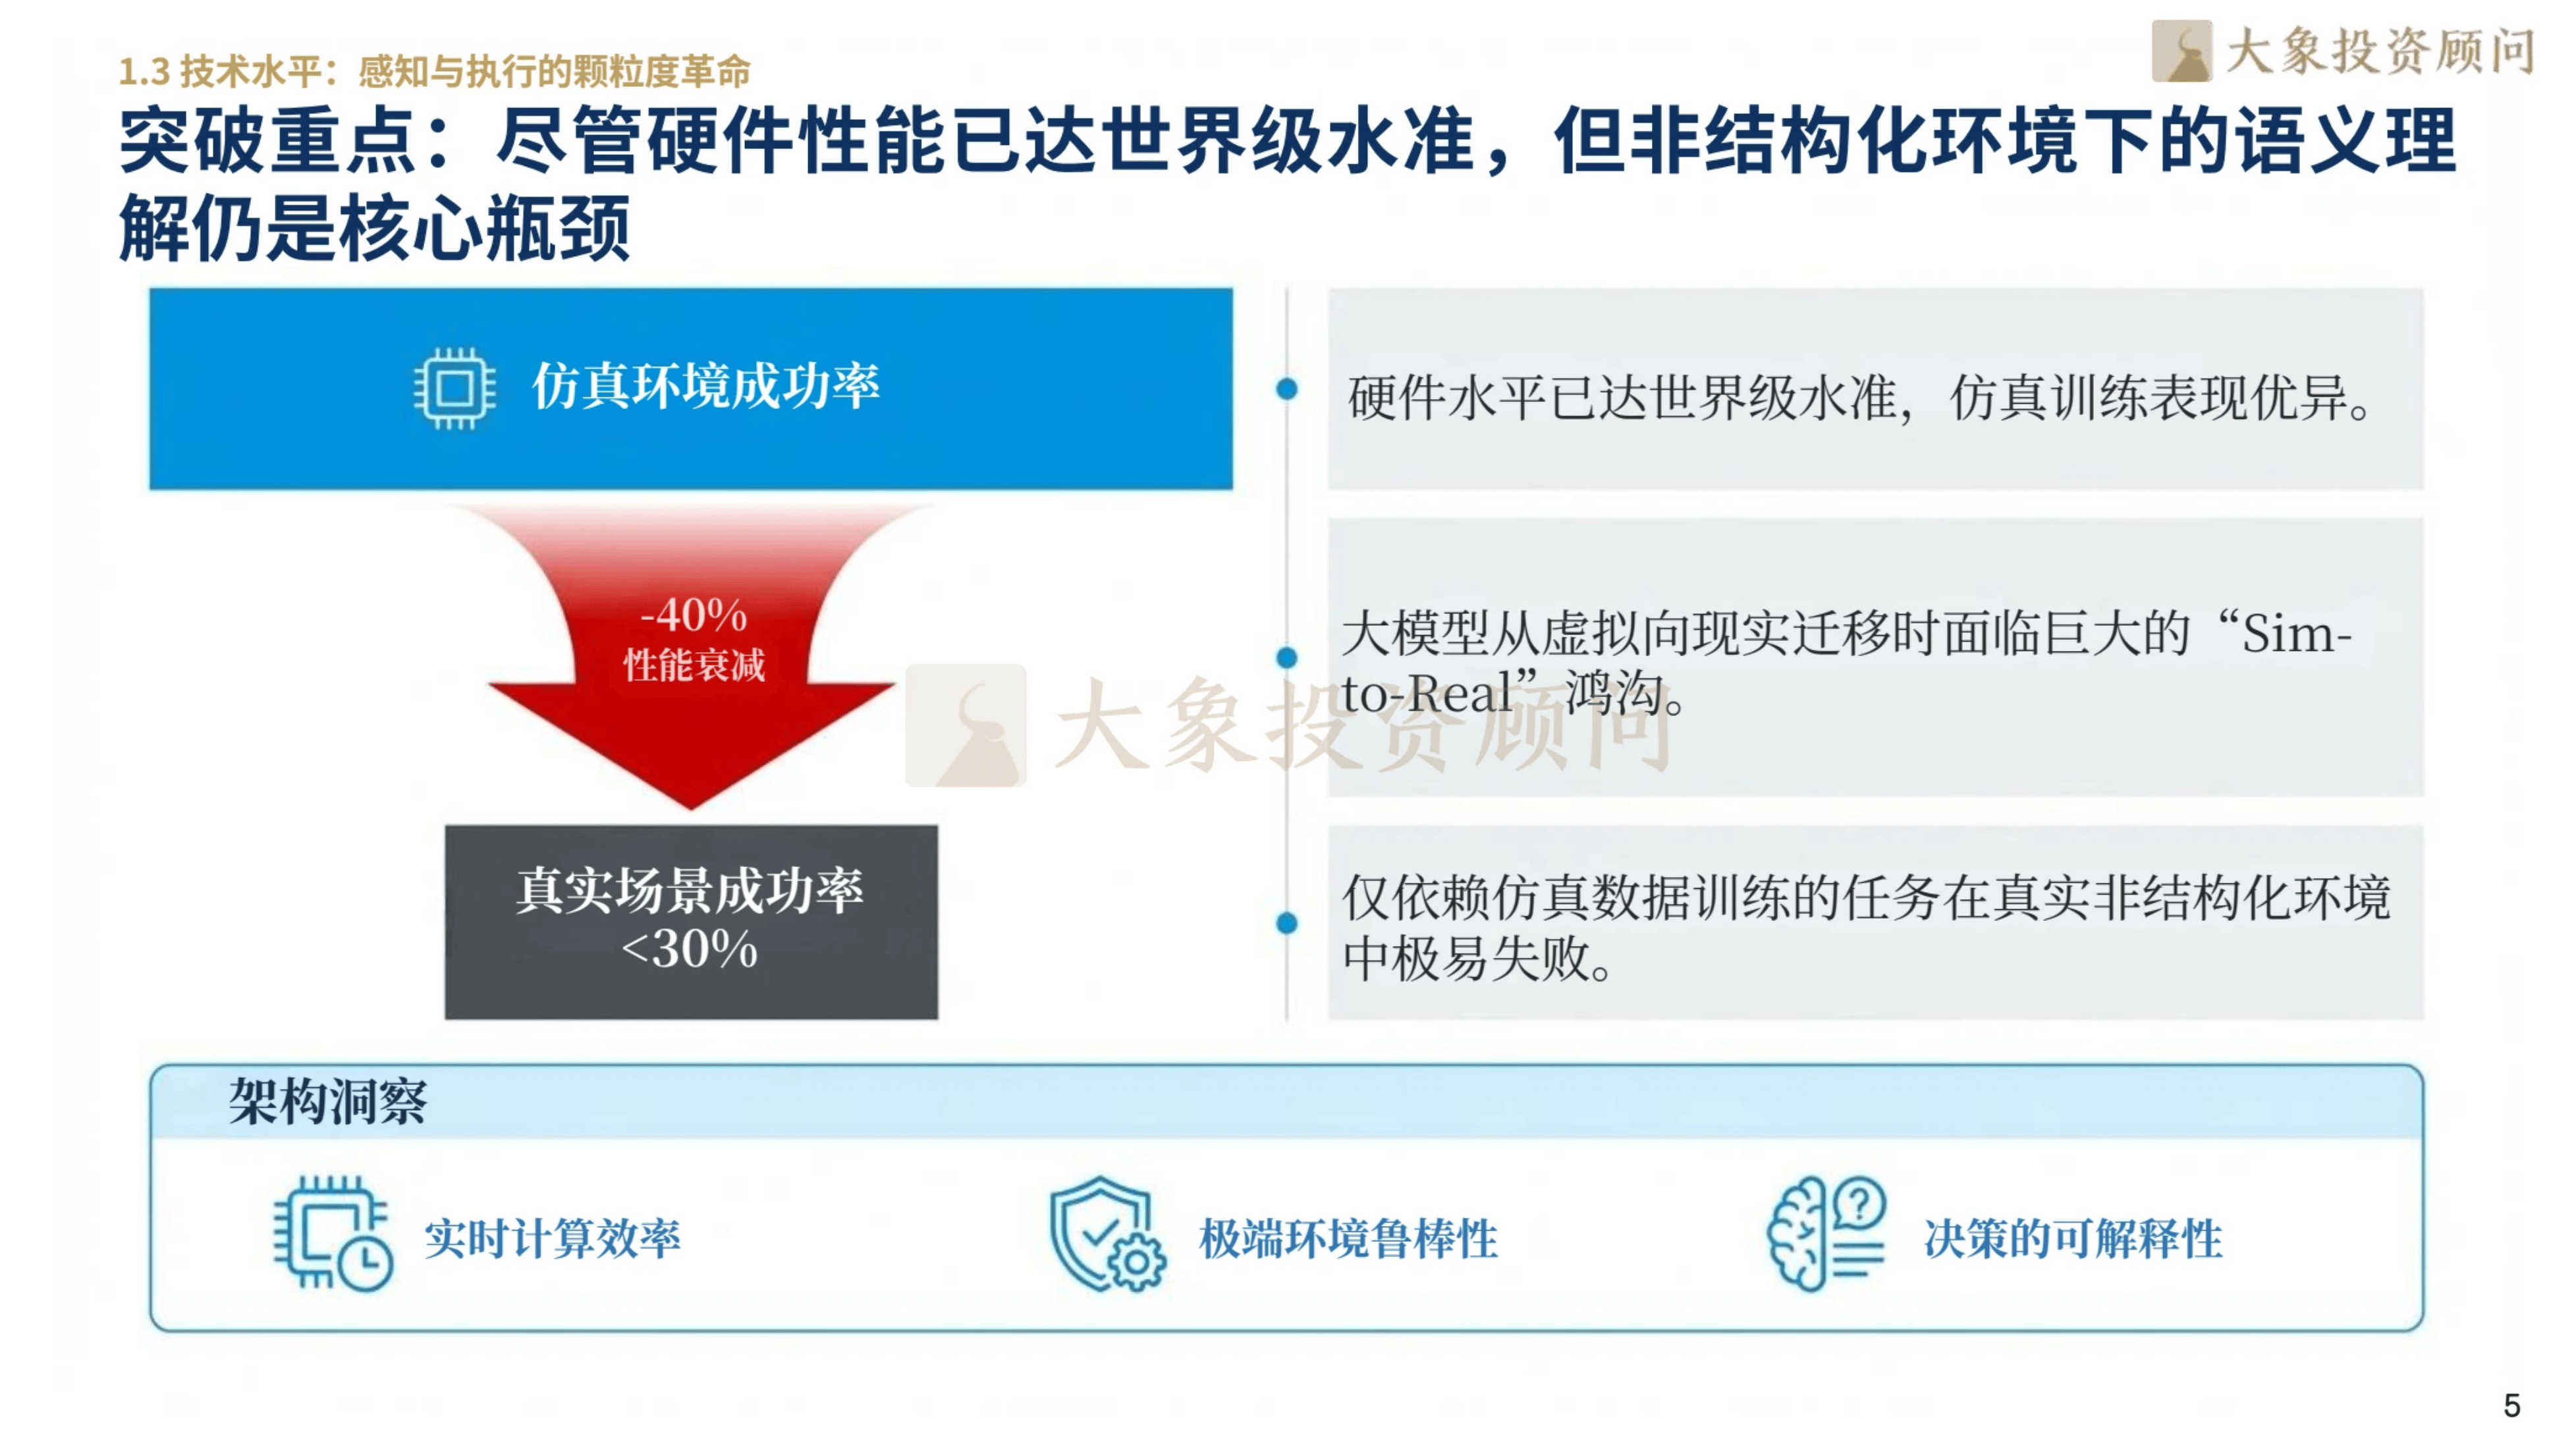
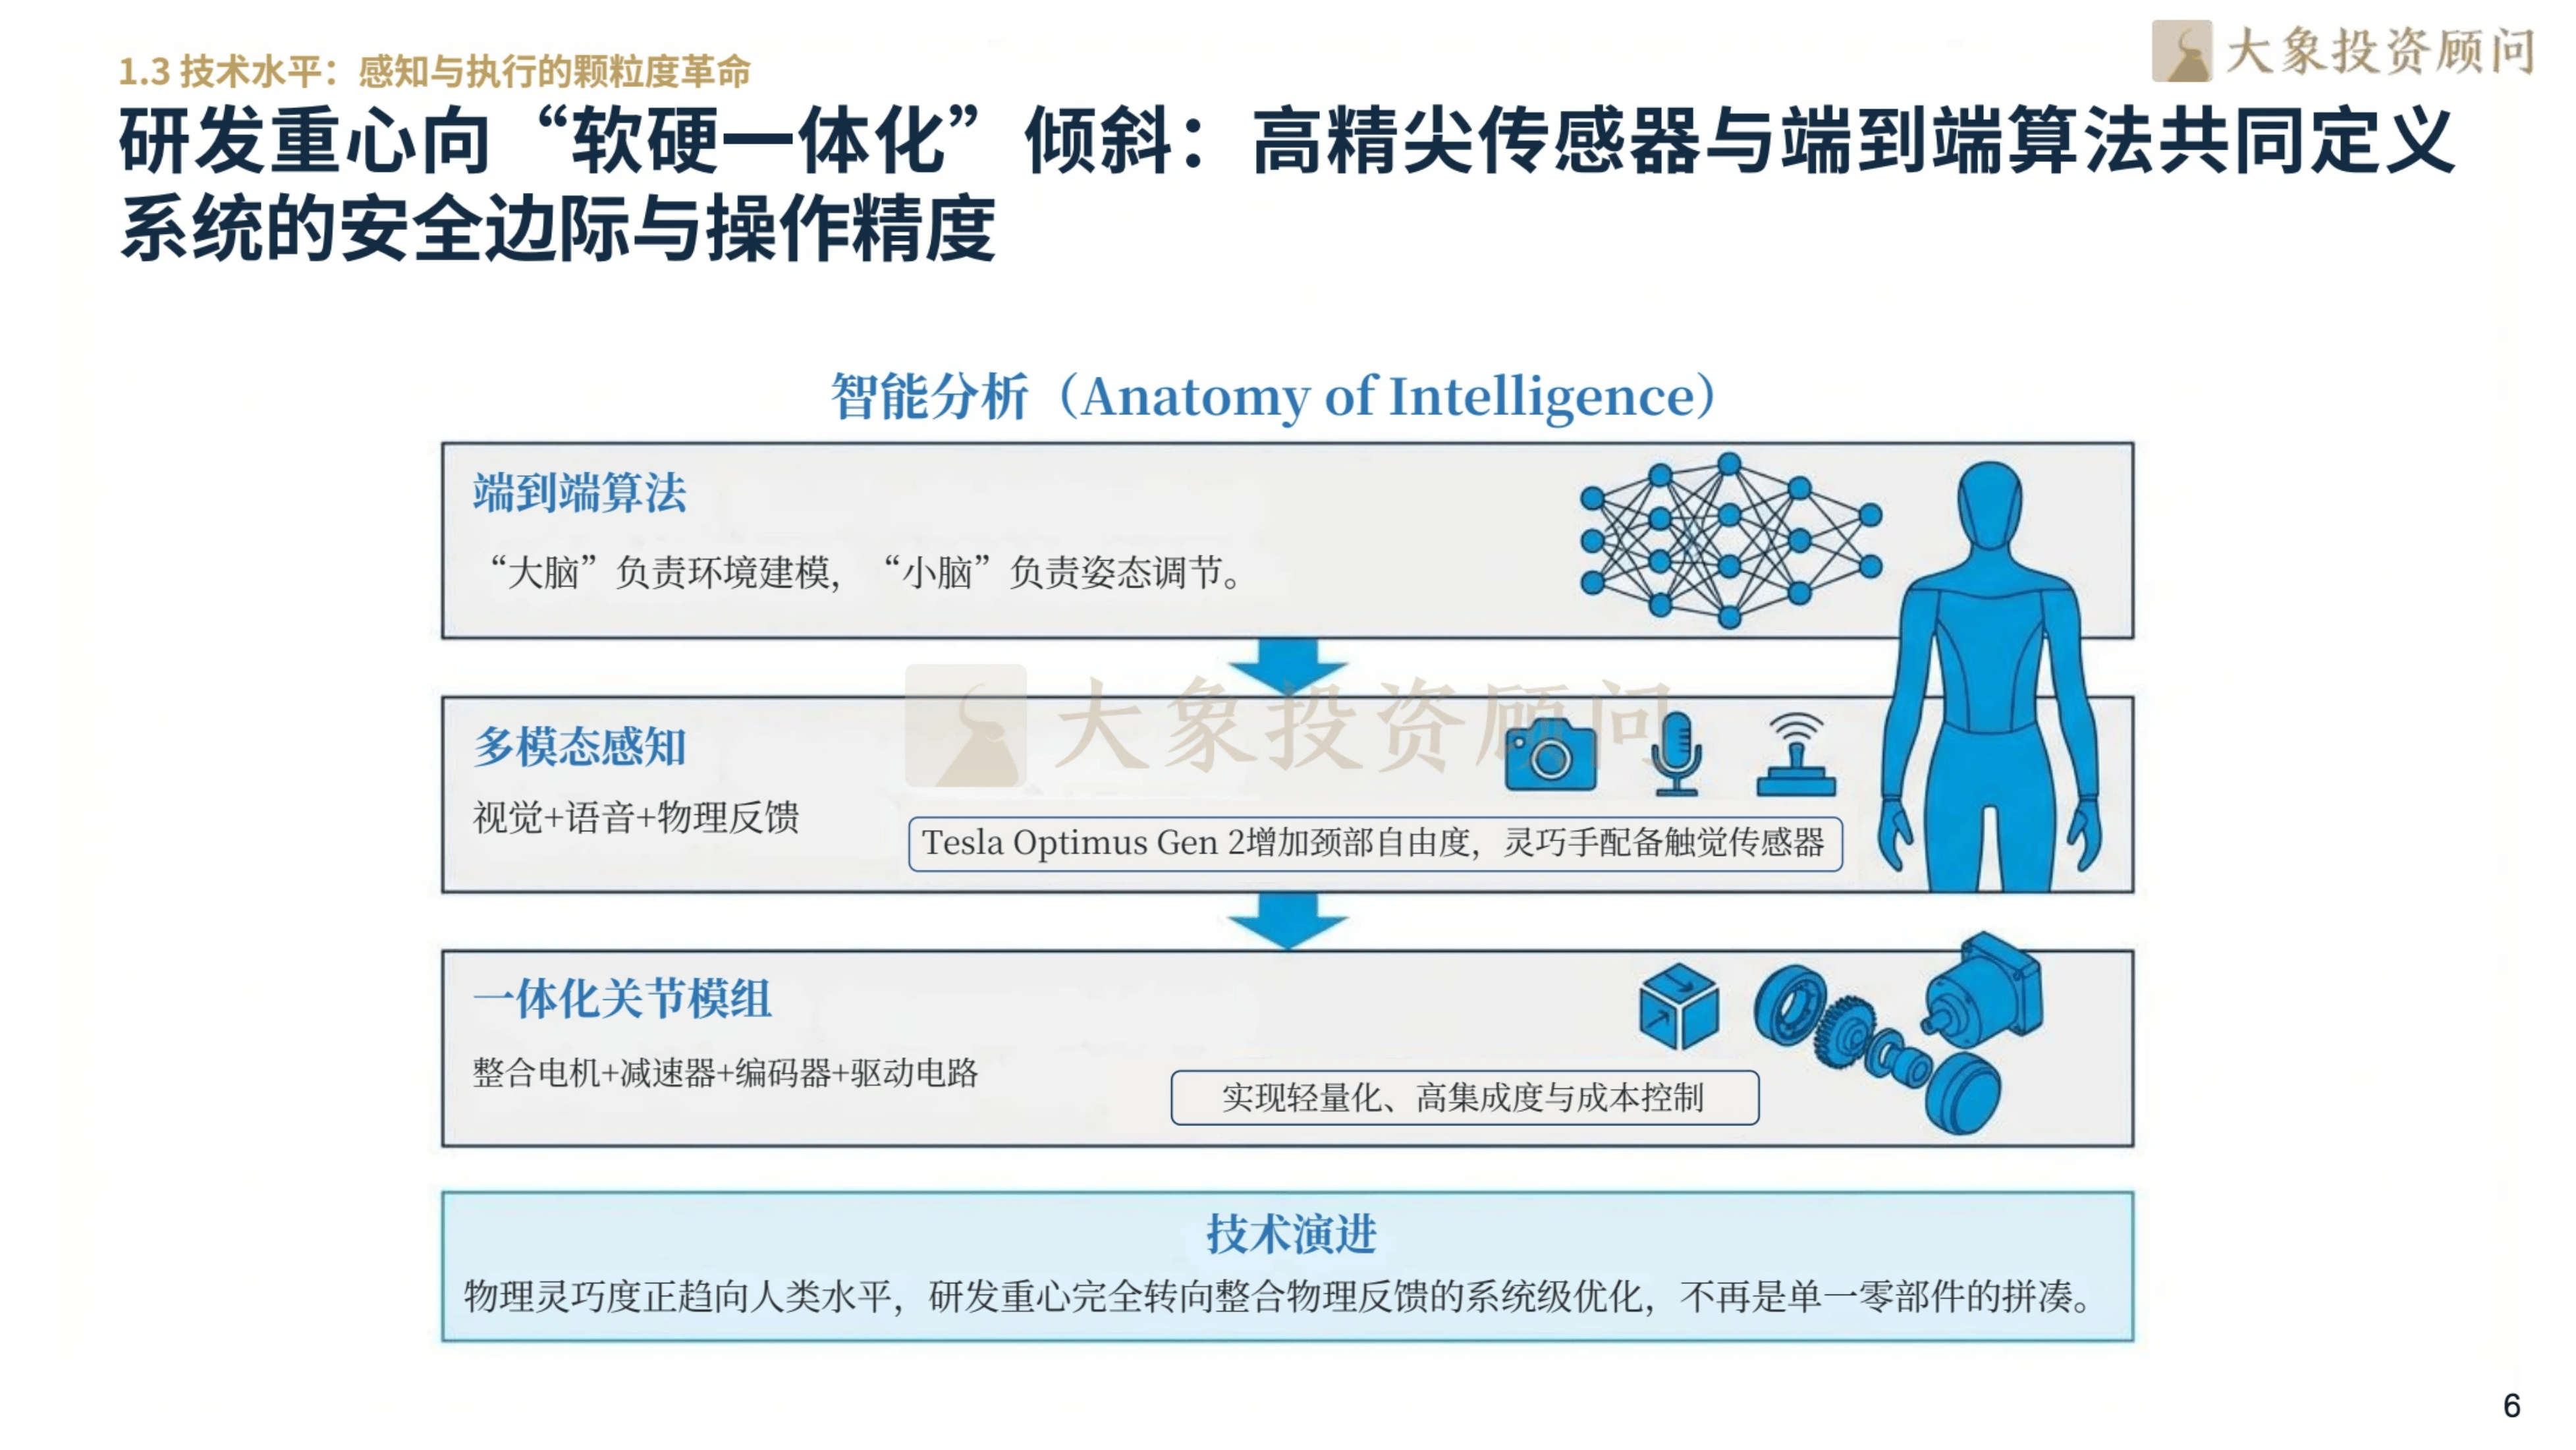
在技术演进层面,报告指出,当前硬件性能已基本达到世界级水准,真正的瓶颈在于非结构化环境下的语义理解与“仿真到现实”的迁移能力。仅依赖仿真数据训练的机器人在真实场景中极易失效,因此行业研发重心正全面转向“软硬一体化”,高精度传感器与端到端算法共同定义了系统的安全边界与操作精度。物理灵巧度已趋近人类水平,竞争焦点已从单一零部件性能,转向系统级优化与物理反馈的深度融合。
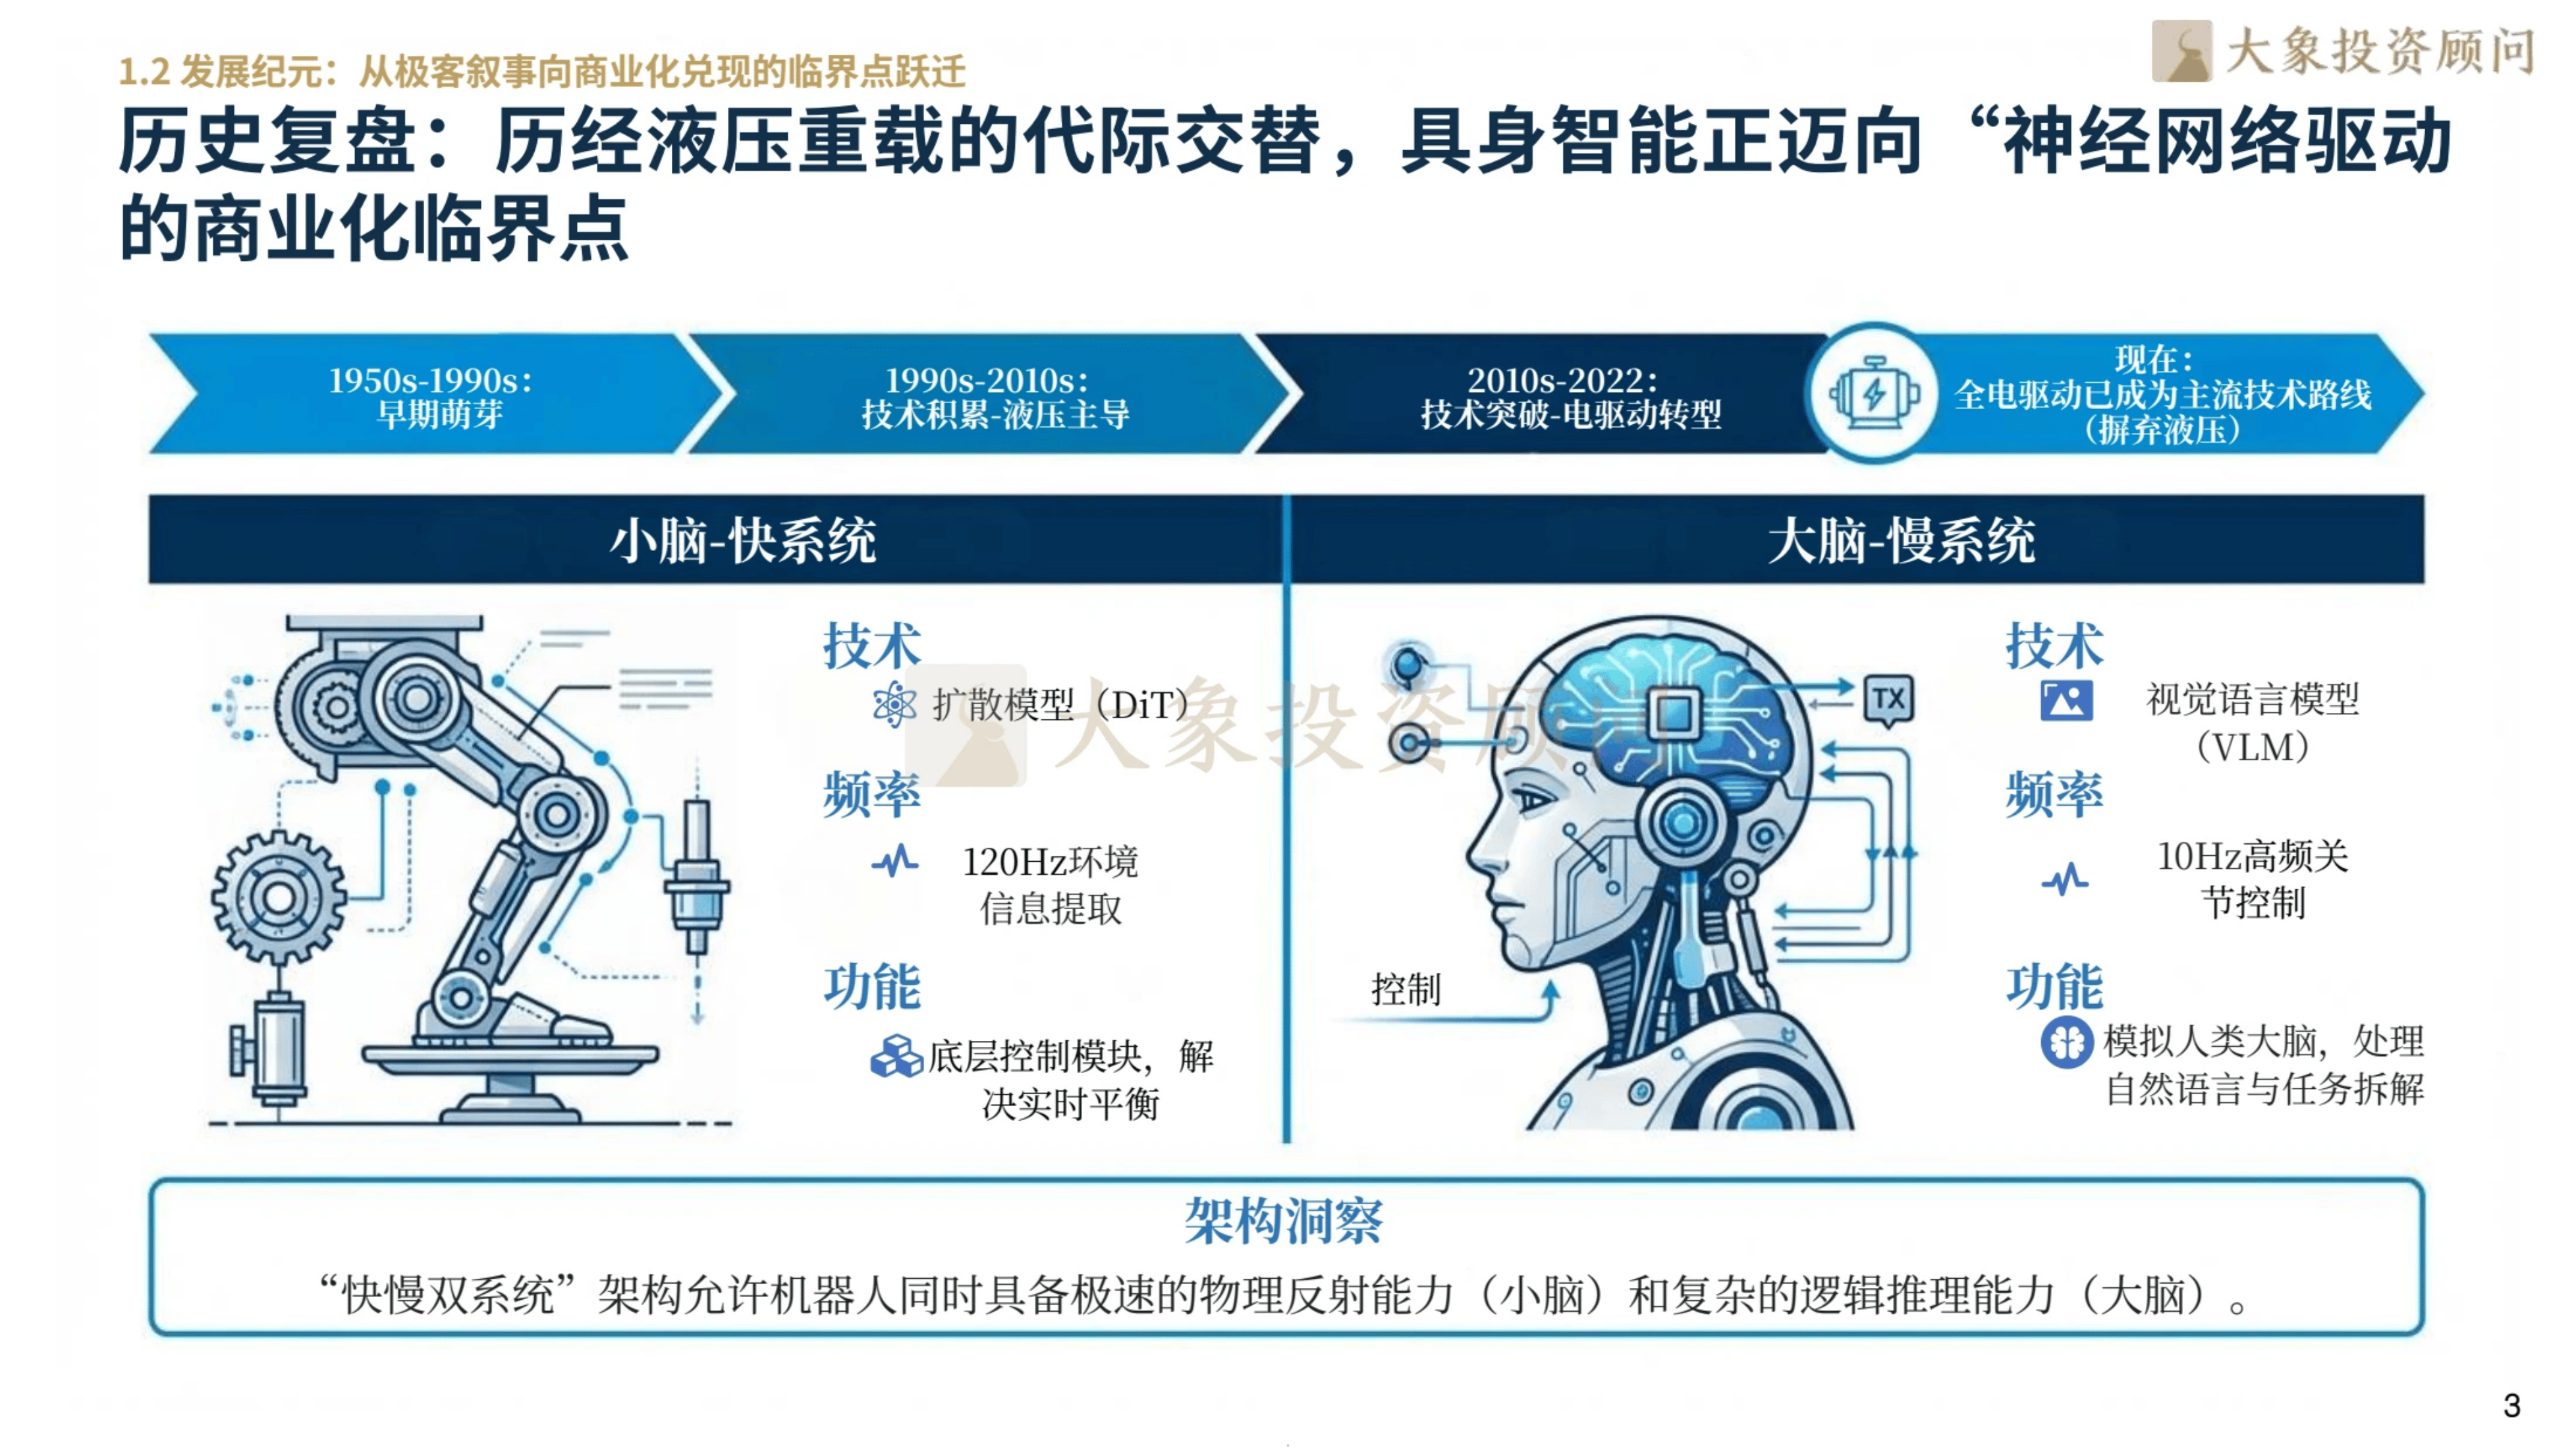
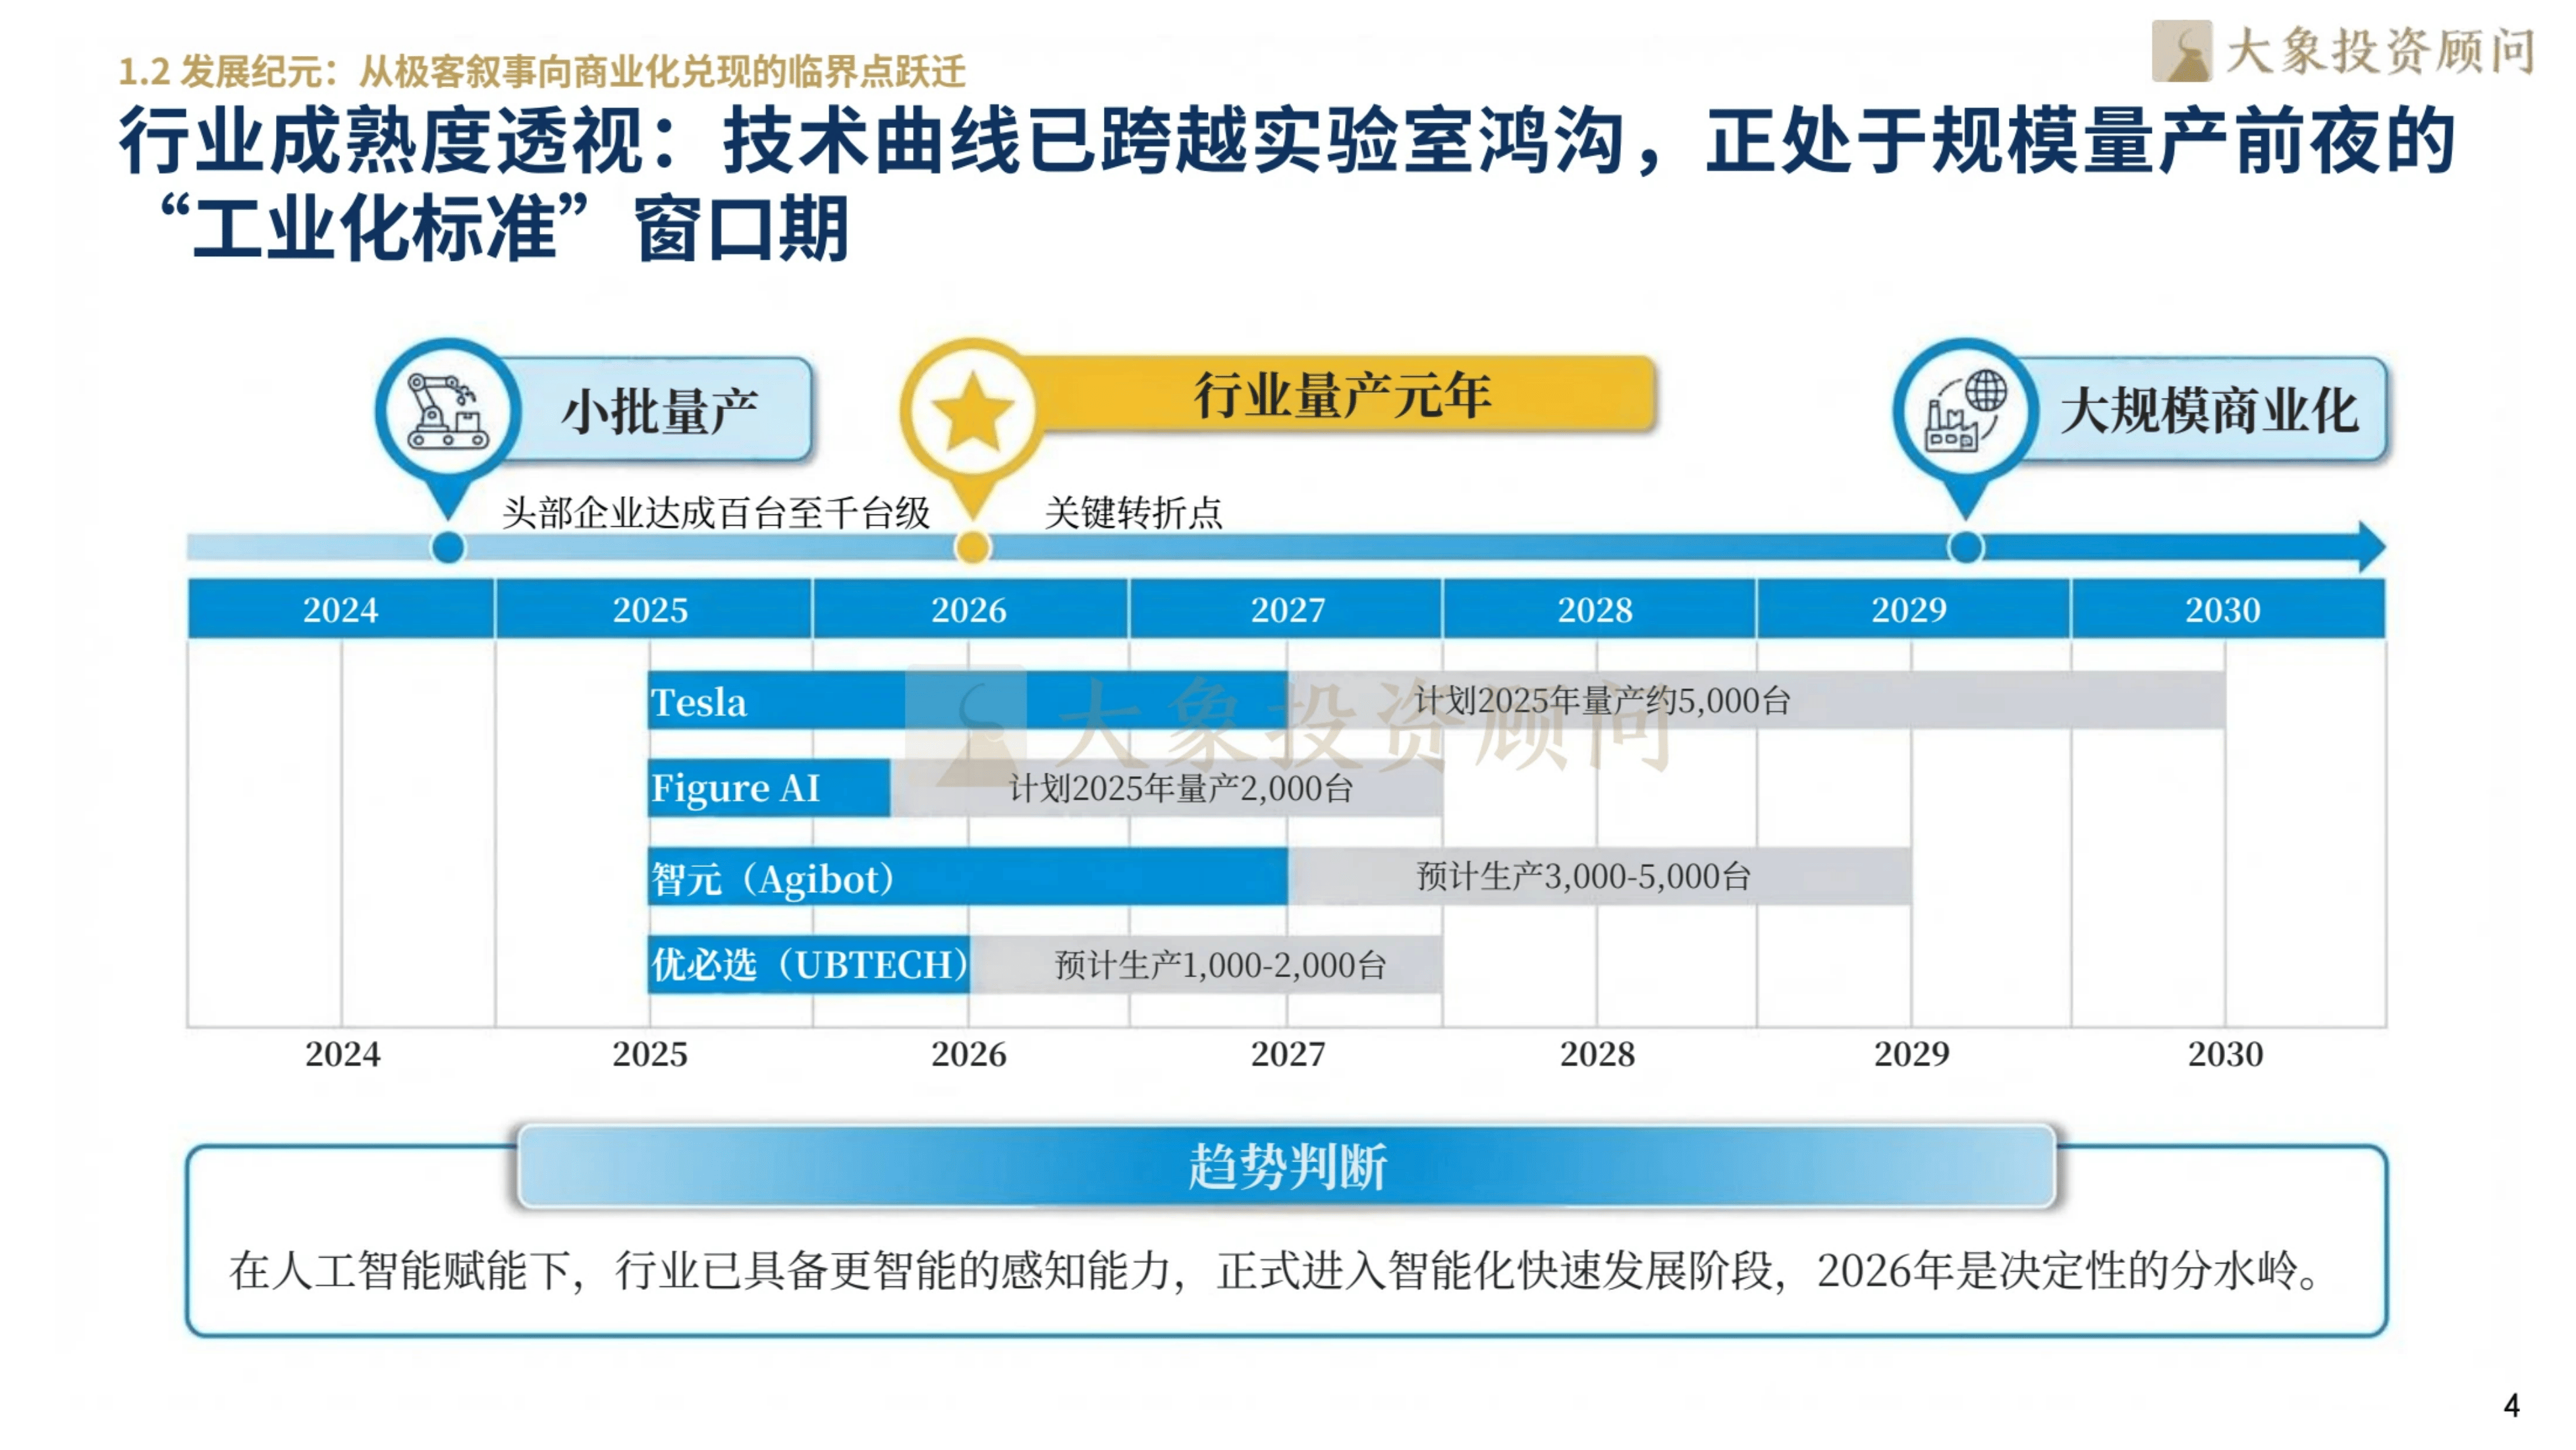
从发展历程来看,人形机器人经历了液压重载时代的代际交替,当前正处于由神经网络驱动的商业化临界点。行业技术曲线已跨过实验室阶段,进入工业化标准成型的关键窗口期。报告将2026年定义为行业发展的分水岭,意味着从极客叙事到真实商业价值的切换正在完成。
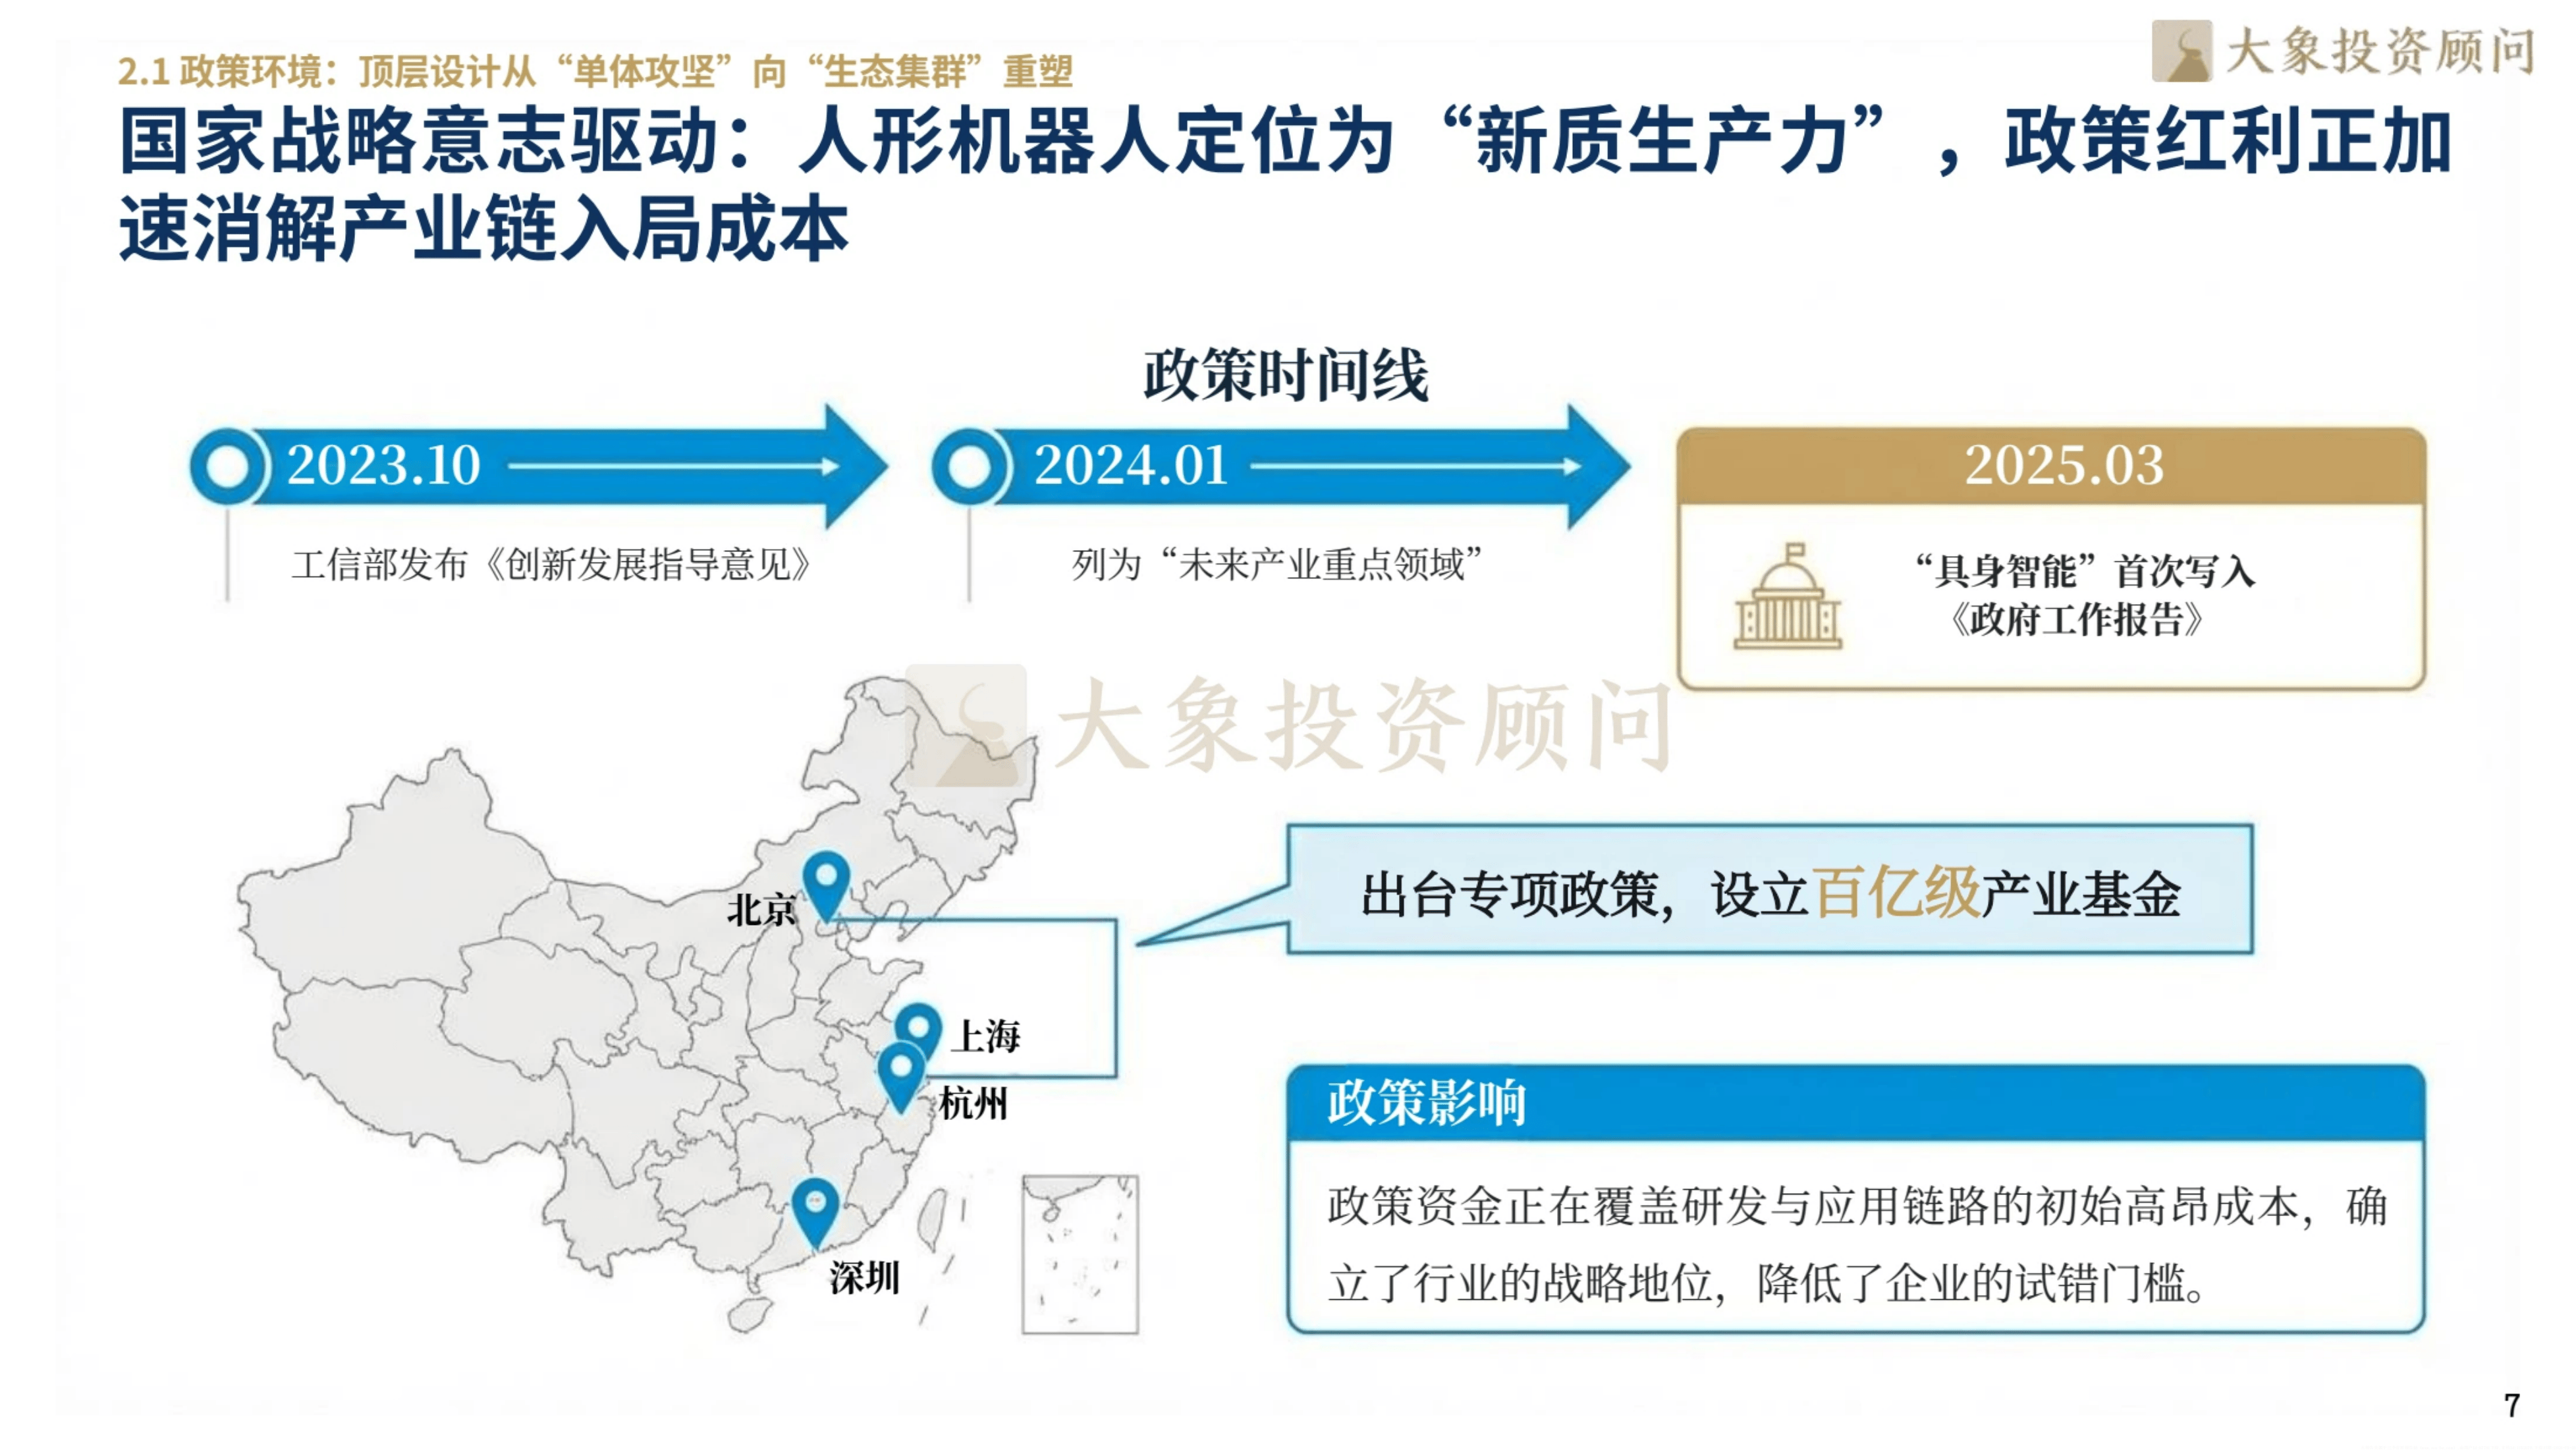
在政策与市场层面,报告强调,人形机器人已被定位为“新质生产力”的核心代表,政策红利正在从单体攻坚转向生态集群建设。行业标准化进程加速推进,统一的通信协议、安全准则与模块化架构,正成为激活跨行业落地的制度基石。标准化带来的制度溢价,正显著降低产业链的入局成本,推动行业从“定制化”走向“规模化”。
市场数据显示,全球人形机器人市场正处于爆发前夜,预计2035年市场规模有望突破千亿美元。2024年全球融资额创下12亿美元新高,资本对趋势的确认已十分明确。全球劳动力短缺成为根本驱动力,人形机器人作为劳动力的直接替代品,其市场天花板远高于传统工业机器人。中国市场则凭借完善的工业体系和制造优势,成为全球供应链的核心增长极,预计2026年销量将迈入万台规模,国内整机商业公司已超80家,呈现出“东部领跑、中西部追赶”的产业格局。
在应用结构上,报告指出,当前人形机器人仍以常规工业组装为主要落地场景,而由高通量语义理解驱动的复杂服务场景尚处蓄势期。工业制造因环境相对可控且投资回报路径清晰,成为确定性最高的首发落地点。商业与家庭场景的普及,仍有待更高层级的语义理解能力突破。
竞争格局方面,报告描绘出全球龙头、垂直赛道先锋与汽车制造巨头“三足鼎立”的博弈态势。特斯拉凭借AI“大脑”与制造“身体”的双重优势持续领跑,中国企业则在运动控制算法与成本控制方面展现出强劲追赶能力。行业当前仍处于早期分散阶段,先发企业通过抢占客户实训资源、开放数据集、构建真实场景数据闭环等方式,正在加速构筑生态位壁垒。报告判断,行业窗口期正在收窄,只有同时具备深厚资金储备、顶尖算法人才与真实场景数据的企业,才能形成不可逾越的复合护城河。
在产业链视角下,报告对上游核心零部件与下游应用场景进行了深入拆解。高精度传感器与精密丝杠占BOM成本比重接近42%,成为价值高地与核心技术壁垒所在。国产替代正在关键环节取得突破,谐波减速器已进入头部厂商供应链,空心杯电机与行星滚柱丝杠的国产化率有望在2025年突破40%。材料端对高端钕铁硼磁材与轻量化高性能树脂的需求刚性增强,传统汽车供应链企业正加速切入机器人上游市场,重塑定价逻辑。
下游应用中,汽车制造与重工业作为机器人落地的第一场景,通过替代高危岗位实现了生产成本的非线性下降。精细化工与实验室等对作业稳定性要求极高的场景,则赋予了机器人超越传统自动化的溢价空间。商业物流与仓储领域,新能源扩产带来的搬运增量正转化为确定性订单储备,端云协同架构与非结构化环境下的复杂质检能力正成为技术竞争的焦点。
报告进一步指出,行业未来将由技术红利、劳动力平权与资本杠杆三大驱动模型共振催生万亿级增长空间。AI大模型彻底打破了机器人的应用天花板,算力成本的持续下降与虚拟训练场、真实数据飞轮的建立,正推动机器人大脑迈向通用人工智能。在老龄化背景下,单位劳动力成本上涨与机器人BOM成本下降形成的剪刀差,使机器人作为“可折旧的数据化资产”实现了经济性优势的临界点突破。
在趋势层面,行业正从“单机作业”向“模块化群智感知”迁移。下游客户越发青睐具备全流程交付能力的一站式柔性生产方案,统一的硬件标准与接口协议成为降低跨平台协作成本的关键。高可靠性与低维保能力正成为核心竞争指标,工业场景对任务完成率的高要求,倒逼企业在材料耐受性、应变片可靠性与温飘抑制等方面持续攻坚。与此同时,双碳背景下,低能耗驱动与算力优化成为绿色智能工厂资产化的标配,全固态电池的加速落地有望突破8小时全班次续航的物理约束。
报告最后对国内外重点企业进行了梳理,特斯拉被视为具身智能领域的天花板级玩家,凭借全球超级工厂与FSD智驾数据复用,正实现从核心模组到百万级机器人量产的垂直整合。Figure AI作为商业化加速器,波士顿动力则在完成从液压到全电的历史性转型后,借助现代汽车的制造场景与DeepMind的认知能力,向大规模工业化量产迈进。国内企业中,优必选作为人形机器人第一股,依托全栈自研与工业实训构建了深厚的场景壁垒;宇树科技以极致性价比将机器人成本拉低至消费级,成为全球出货量领跑者之一;智元机器人则凭借软件定义硬件与开源数据集的深度投入,成为中国成长最快的具身智能独角兽;乐聚机器人深度绑定国产操作系统生态,在教育、康养与自主可控场景中走出差异化路径。
总体而言,这份报告系统呈现了人形机器人行业在技术、政策、市场、产业链与竞争格局多个维度上的关键演进,勾勒出一个从核心零部件国产替代到下游场景规模化渗透、从单机智能向集群协同跃迁的完整产业图景。2026年作为行业从研发驱动向规模驱动切换的临界点,正凝聚着技术成熟、政策支持、资本加持与需求释放的多重势能,具身智能的产业化大幕已然拉开。
以下为报告节选内容
报告共计: 43页
中小未来圈,你需要的资料,我这里都有!












