

“十五五”以新能源、新材料、航空航天、低空经济、量子科技、生物制造、氢能与核聚变能、脑机接口、具身智能、第六代移动通信作为代表的十大重点产业,已然成为引领新质生产力发展的核心赛道,这些产业既包括能源结构与制造体系的深度绿色转型,又涉及底层科技从理论探索朝着规模化应用的跨越,还孕育着未来经济发展的全新动能。本文的目的在于,针对上述所说的十大产业,梳理其产业链的结构状况,梳理其上下游的重点企业情况,从而想着借助这些梳理,为理解产业的格局态势,为把握产业的发展机遇,提供相应的参考依据。

2025年,我国新能源发展达到了前所未有的高度,风电光伏累计装机在史上首次超过了火电,风光发电量在全社会用电量中的占比提升到了22%。
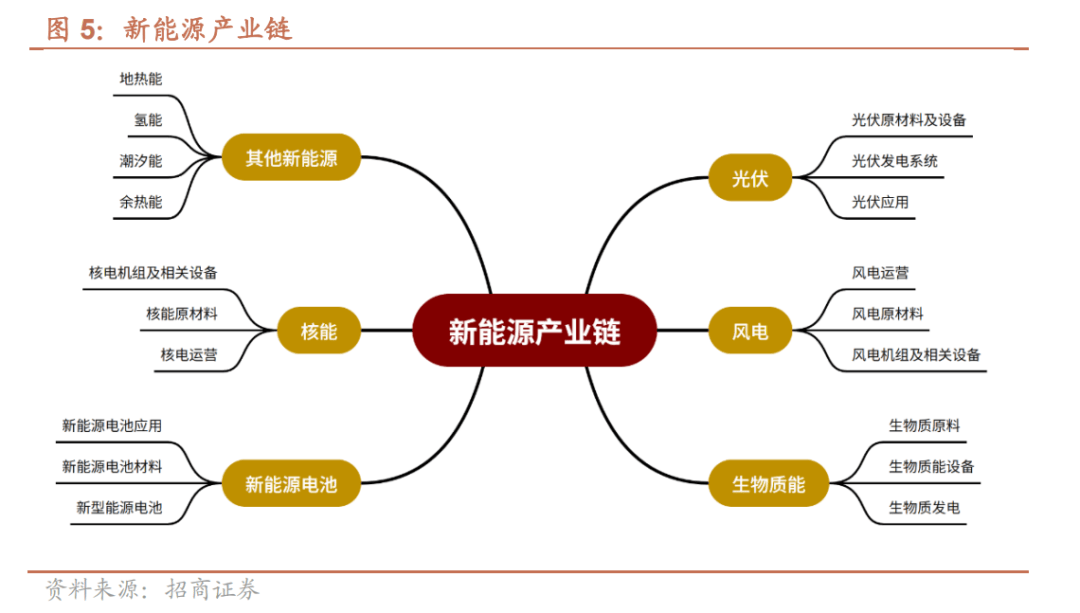
产业链形成了完备的闭环,上游着重关注光伏硅料、风电叶片、电池材料等核心原材料,中游包括高效光伏组件、大功率风电机组、新型电池等关键装备制造,下游还延伸到电站运营、智能电网以及多元化应用场景。产业布局展现出高度集中的特性,光伏与电力领域处于主导地位,上市公司总市值占比高达75%。起到显著引领效应的龙头企业,其中有阳光电源、晶科能源等光伏方面的龙头,还有华电新能、三峡能源等电力方面的龙头,它们一起构成了产业发展的核心支柱。
产业链图谱:
新能源产业链代表企业
产业链环节
细分领域
公司名称
主要业务/领域
上游:设备制造
光伏组件
隆基绿能、通威股份、晶澳科技、天合光能、东方日升
光伏组件、硅料、电池片
光伏设备
迈为股份
光伏设备
风电设备
金风科技、中国中车
风电设备
动力电池
宁德时代
动力电池
中游:储能与输变电
氢能
上海电气、山东奥联新能源、山西美锦能源
氢能装备、制氢
输变电
平高电气、金杯电工
输变电设备、电线电缆
下游:应用与运营
能源运营
三峡能源、晶科科技、长江电力、浙江能源
风电/光伏/水电发电与运营
新能源汽车
比亚迪汽车、上汽集团
新能源汽车制造
相关报告延伸阅读:欧阳明高院士最新报告:新能源汽车与新能源革命
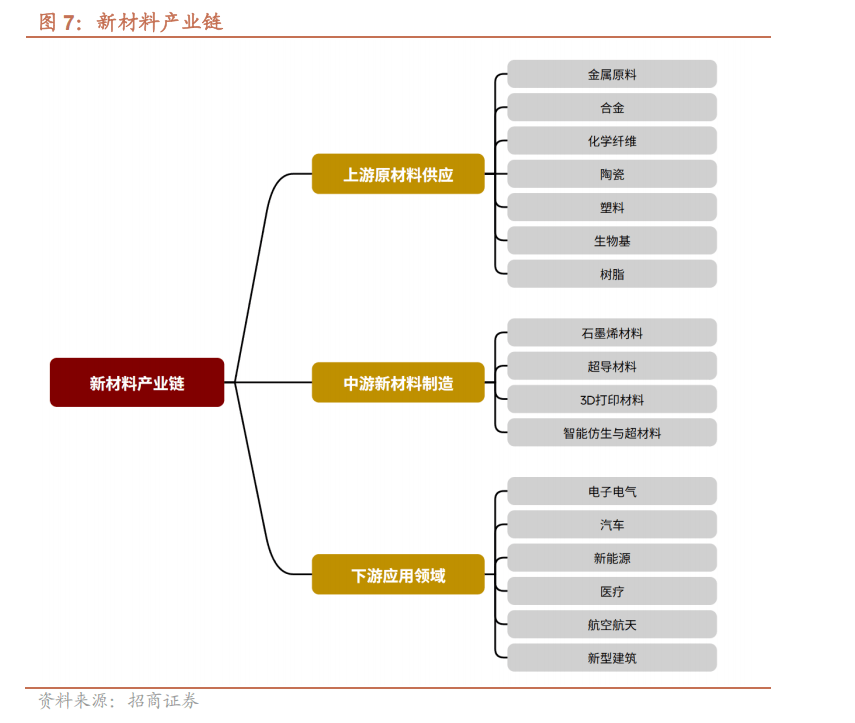
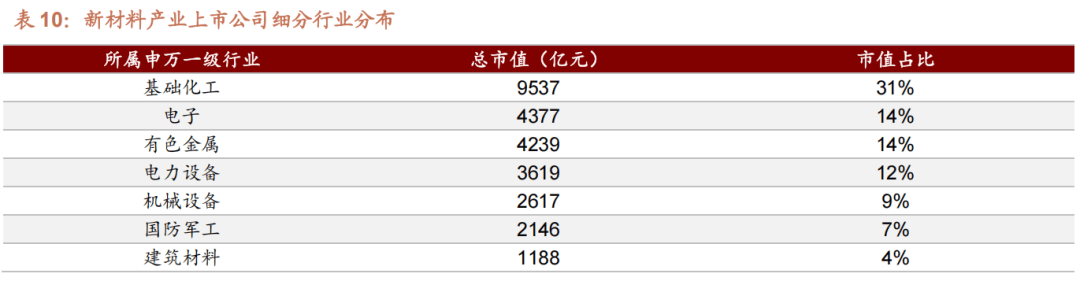
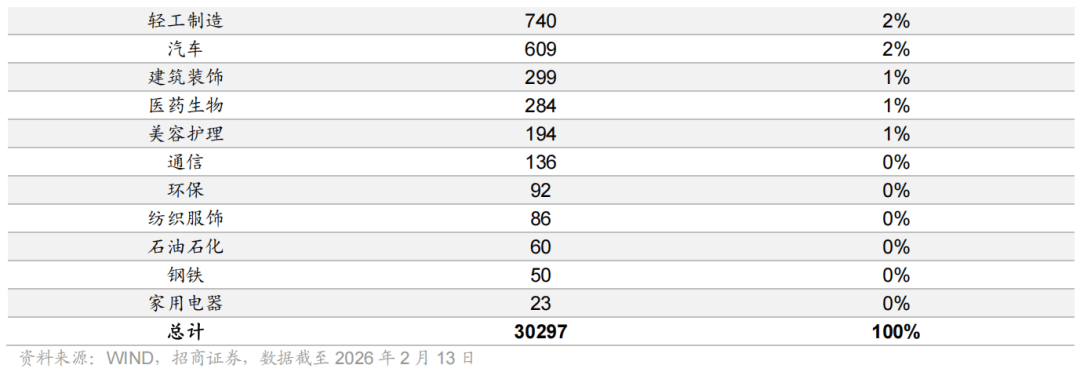
二、新材料我国新材料产业规模在不断持续扩充扩大,预估在2025年总产值会突破10万亿元,已然成为稳定经济增长的关键重要力量。其产业链是由上游的金属、化工、纤维等原材料供应,中游的高性能复合材料、特种功能材料、前沿新材料制造,以及下游的电子、汽车、新能源等广阔应用领域共同构成的。当下该产业面临着从“研制”进展至“应用”跨越时出现的形如“死亡之谷”等一系列结构性瓶颈。产业布局的核心重点集中于基础化工、电子、有色金属这三大领域,三者的合计市值占总市值的比例将近六成。聚焦于特种金属、半导体材料以及新能源材料等高附加值赛道的头部企业,像中国铀业、西安奕材等,引领产业朝着高端化、国产化方向实现突破。
产业链图谱:
代表企业
延伸阅读:新材料产业深度报告
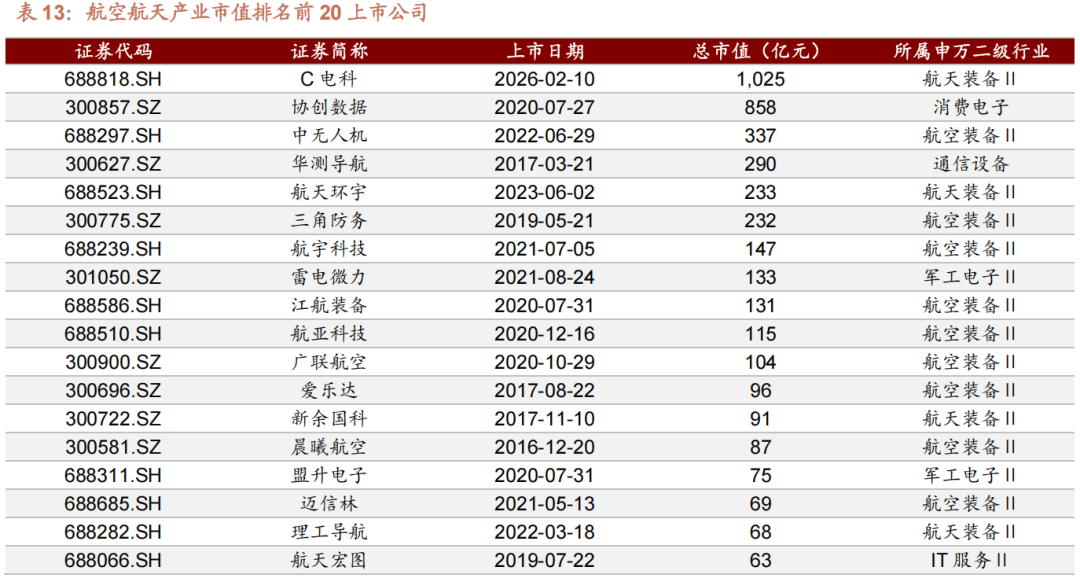
三、航空航天我国航空航天产业由国家重大工程与商业市场双轮驱动的。C919在稳步地进行交付,载人航天工程在持续不断地向前推进,与此同时,商业航天发射的频次得到了提升,大型星座正在加速进行组网。
预计在2029年的时候,航空装备市场规模将会突破万亿,商业航天的年均增速超过20%。其产业链分工是明确的:上游是钢铁、材料、电子等等作为基础支撑;中游是航空器与航天器的研发制造这个核心环节;下游涵盖卫星应用、航空运输等服务领域。产业里的上市公司,集中于航空装备以及航天装备这两大核心领域,二者合计市值占比达到了66%。C电科、中无人机等龙头企业,依靠核心技术优势,成为推动产业技术升级以及规模化发展的核心力量。

代表企业

报告延伸阅读:商业航天深度报告
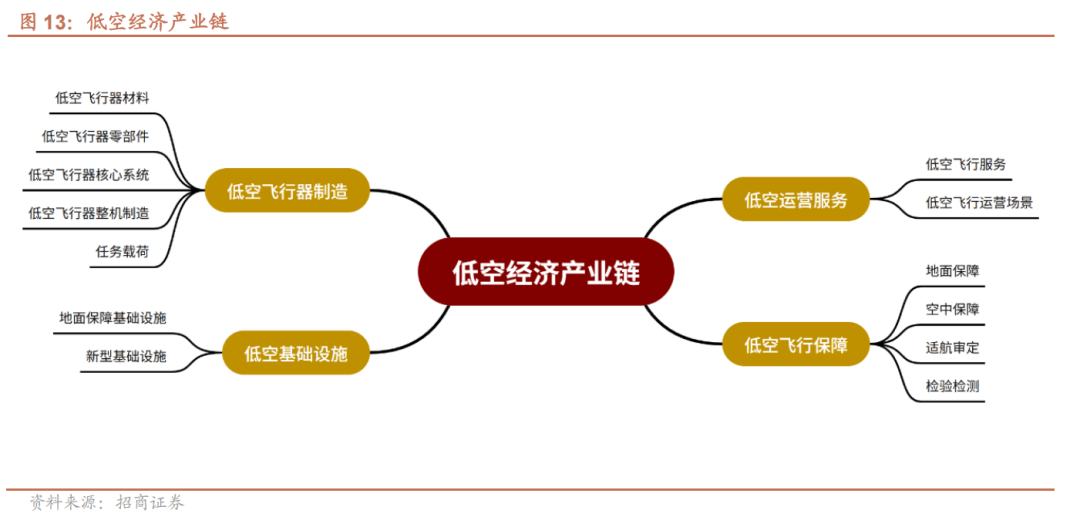
四、低空经济在空域管理改革的推动作用之下,低空经济正从试点朝着规范化发展迈进,2025年市场规模达到1.5万亿元。以无人机以及eVTOL作为核心的,新能源、智能化的通航产业,已经成为了主导赛道,有望迎来类似于新能源汽车那样的“换道超车”机遇。
产业链是围绕着低空飞行来展开的:上游负责提供飞行器的核心材料以及零部件;中游重点聚焦于整机制造、任务载荷以及新型基础设施建设;下游则拓展到飞行服务以及多元运营场景。航空装备、航天装备以及军工电子这三大领域,产业上市公司呈现出高度集中的态势,合计市值占比达到了74%。航发动力、中国卫通等龙头企业,其市值超过了千亿,引领着产业生态加速构建。
产业链图谱:
代表企业
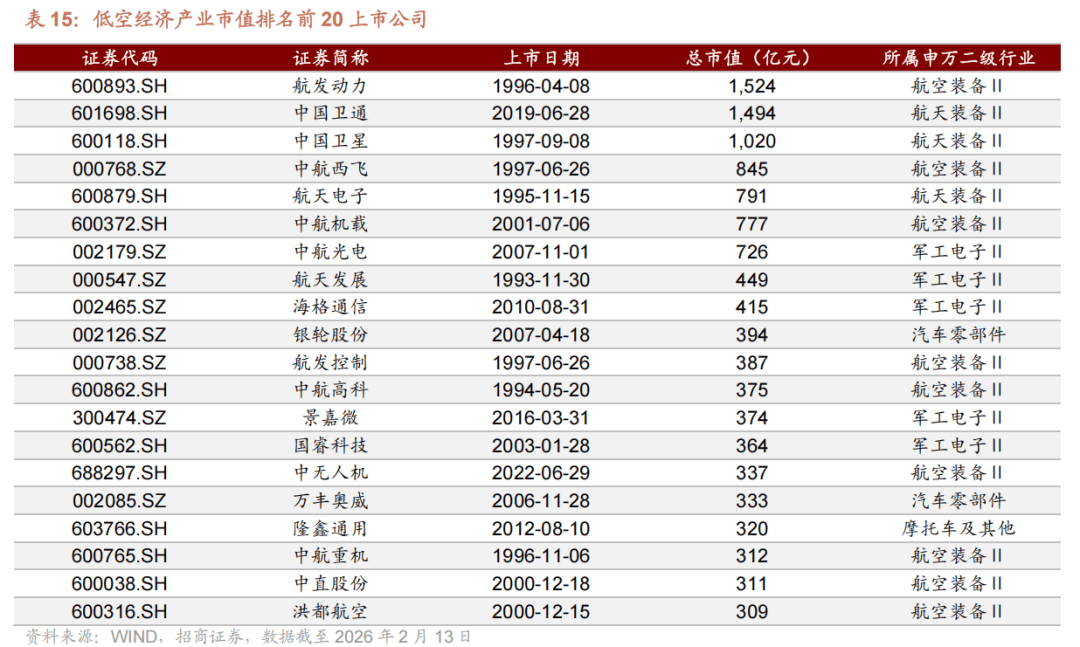
低空经济产业链企业一览表
产业链环节
细分领域
公司名称
主要业务/领域
上游:材料
与零部件
材料
中复神鹰、光威复材、吉林化纤、宝钛股份、西部超导、中国铝业、南山铝业
碳纤维、钛合金、铝合金等航空材料
零部件
利君股份、爱乐达、立航科技、广联航空
航空金属/复合村料结构件
元器件
中航光电、全信股份、航天电子
连接器、线缆、传感器
动力系统
宗申动力、卧龙电驱、英搏尔
航空电机、电推进系统
电池
宁德时代、亿纬锂能、国轩高科
航空动力电池
中游:整机
制造与系统
雷达系统
纳睿雷达、四创电子、航天南湖、国睿科 技
航管、气象雷达
飞控系统
纵横通信、中航机载
飞行控制系统与机载系统
无人机检
测认证
中机认检
无人机检测与认证服务
无人机
大疆创新、航天彩虹、纵横股份
消费级、军用、工业级无人机
evTOL/飞行汽车
亿航智能、峰飞航空、小鹏汇天
电动垂 直起降飞行器、飞行汽车
直升机
中直股份、中信海 直
直升机 制造、通航运营
场景运营
祥源文旅、咸亨国际、美团、丰翼科技、中信海直、观典防务
文旅、巡检、物流应急救援、禁毒巡边
空管系统
莱斯信息、四川九洲、交控科技
空中交通管理系统
下游:运营
与保障
运营系统
华设集团、苏交科、中信海直、
海特高新
运营解决方案、通航服务、航空培训
通信系统
北斗星通、星网宇达、中科星图、
海格通信
卫星导航、通信、高精度定位
地面基建
苏交科、深城交
起降场、飞行营地等规划设计
报告延伸阅读:2025低空经济驱动因素、主要产品、产业链条及相关上市公司分析报告
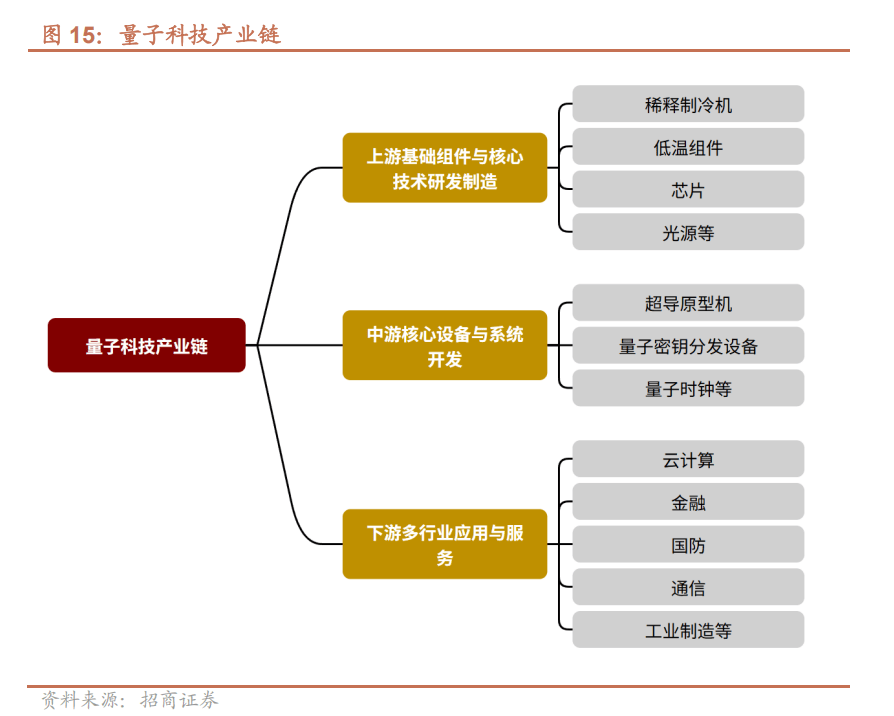
五、量子科技量子科技依据叠加、纠缠这类原理,正处在从理论朝着应用进行过渡的进程中,从而形成了量子计算、量子通信、量子精密测量这三条梯次清晰的赛道。
当中,量子计算是产业发展的具有长远意义的引擎;我国于量子通信(QKD)领域在全球处于领先位置,抗量子密码(PQC)有着巨大的潜力;量子精密测量在资源勘探等领域的商业化前景是最为明晰的。产业链分工呈现协同态势,上游着重聚焦在稀释制冷机以及芯片等基础组件方面,中游致力于开发超导原型机还有密钥分发设备等核心系统,下游朝着金融、国防、通信等多个行业去提供应用服务。当下,核心硬件跟关键设备领域属于产业竞争以及投资的热点。
产业链图谱:
量子科技产业链企业一览表
产业链环节
细分领域
公司名称
主要业务/领域
量子计算
上游:核心部件
国盾量子、华工科技、富士达、光库科技
测控系统、激光器、射频信号传输、光纤激光器件
中游:整机与软件
本源量子子、幺正量子、图灵量子、中科酷原
超导/光量子/中性原子量子计算机、软件
下游:应用探索
国盾量子、本源量子、微观纪元、中科网安、弈维里子等
算法开发、行业应用解决方案
里子通信
上游:核心组件
国盾量子、鲲腾量子、硅臻芯片、光迅科技
QKD 设备、量子随机数发生器、激光器、光芯片
中游:设备与建设
国盾里子、启科里子、太微里子、中电信量子
量子通信设备制造、干线建设与运营
下游 :应用探索
中电信量子、锟铻量子、云玺量子、云海量子、成方量子
安全通信服务、行业应用解决方案
量子测量
上游 :关键系统
华工科技、中船鹏力、国仪量子、大地熊
激光器、低温系统、真空系统、磁体环境
中游 :测里仪器
国仪量子、国盛量子、国耀里子
量子时钟、量子重力仪、量子磁力计、量子雷达
下游 :应用探索
国仪量子、幺正量子、太微量子、鲲腾量子
精密测量、传感、成像等应用解决方案
六、生物制造中国经济增长新引擎正变为生物制造,到2025年产业总规模已达1.1万亿元,年复合增长率将近20%。产业把生物基消费品原料与化学品材料作为核心,包含生物醇、有机酸、生物基塑料、生物基纤维等 Products。产业链靠上的部分是生物质原料供应,中间部分借助生物合成、生物加工等技术来开展产品制造,靠下部分在医药、材料、能源、食品等领域有广泛应用。里边,生物医药是目前规模最大的细分市场,生物基材料作为石油基塑料制品的替代方向需求急剧增长。处于绿色低碳转型加快历程里,生物制造于化工领、材料范畴等方面的替代余地会不断被开启。
产业链图谱:
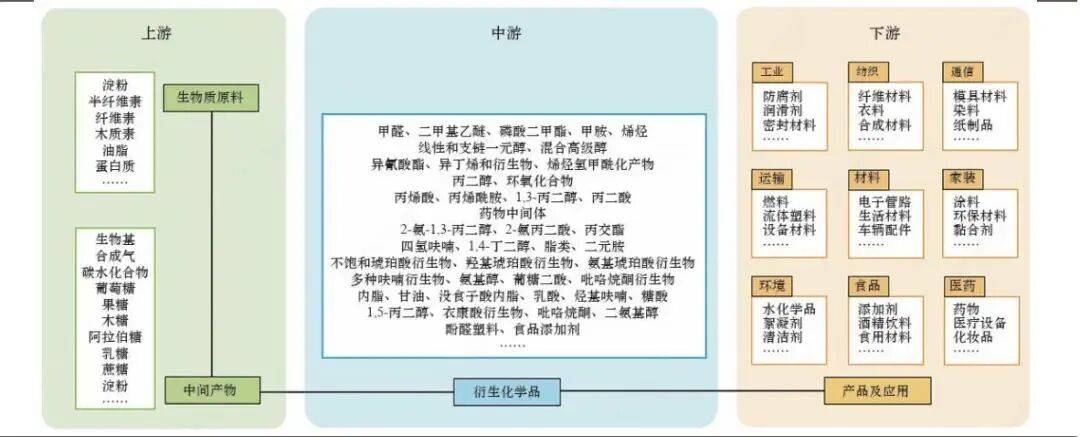
生物制造产业链企业一览表
产业链环节
细分领域
公司名称
主要业务/领域
上游:技术与原料
基因技术
华大智造、金斯瑞生物科技、泓迅科技、迪赢生物
基因测序、基因合成、基因簇合成
生物质原料
中粮科技、山东赫达、山高环能、圣泉集团
淀粉、纤维素、油脂、秸秆等生物质资源
平台型企业
凯赛生物、华恒生物、蓝晶微生物、弈柯莱生物科技
生物基材料、氨基酸、酶库与底盘细胞库
中游:研发与生产
酶制剂与发酵
蔚蓝生物、溢多利、梅花生物、安琪酵母
工业/饲料酶、氨基酸发酵、酵母及衍生物
生物基材料与化学品
金丹橦骤科技、格林美、凯赛生物、华恒生物
聚乳酸(PLA)、生物基聚酰胺、材料单体
下游:产品与应用
医药健康
华熙生物、巨子生物、锦波生物、金城医药
透明质酸、胶原蛋白、重组蛋白、医药中间体
农业食品
梅花生物、安琪酵母
食品添加剂、食品用酵母
日化
华熙生物、巨子生物
化妆品原料
能源化工
凯赛生物、华恒生物
生物基聚酰胺、生物
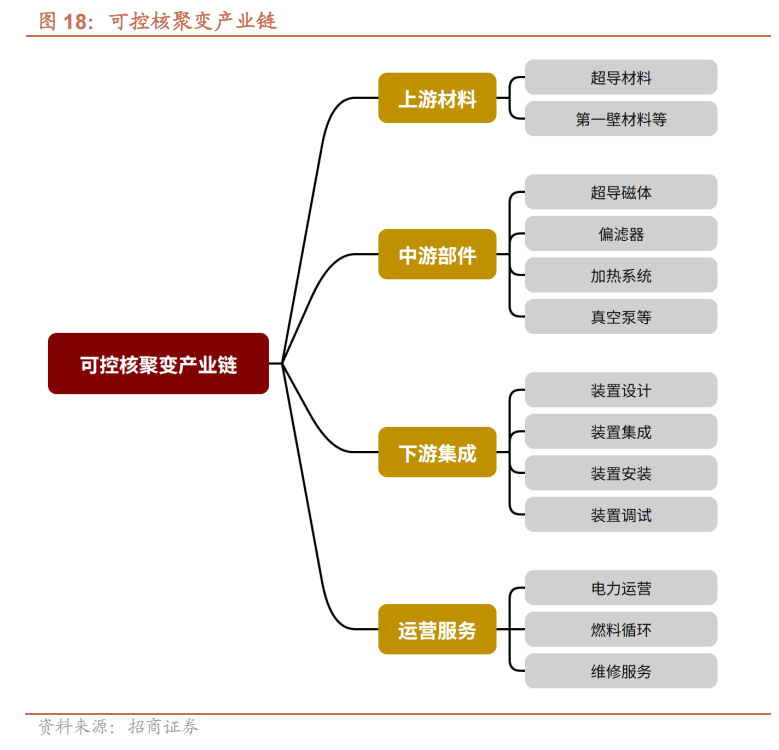
七、氢能和核聚变能氢能产业正加快脚步从示范迈向规模化,在2024年的时候,全国氢气产量超过了3650万吨,电解水制氢产能与同比相比增长了9.7%。其产业链涵盖了制氢(包括化石能源、工业副产、电解水)、储运(气态、液态、管网)、加注以及应用(交通、工业、建筑)整个流程,绿氢是未来的核心发展方向。可控核聚变产业进入到规范化发展的新阶段,托卡马克技术路线受到资本的高度关注,高温超导带材等核心材料的需求前景十分广阔。核心部件等聚焦超导材料在上游,对产业链初步进行了促成,装置集成与运营由中游来承担,电力应用与综合利用在下游被推动,两大领域一起构成了未来清洁能源体系的战略支柱。
产业链图谱:
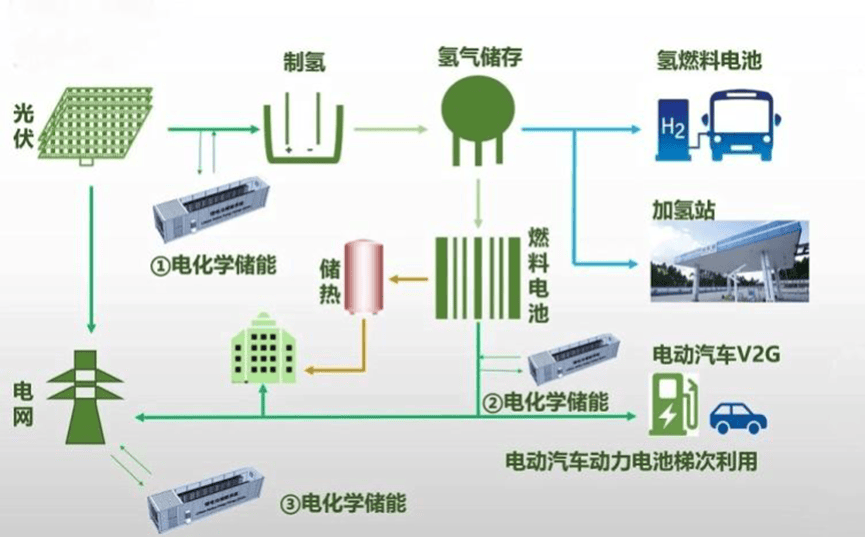
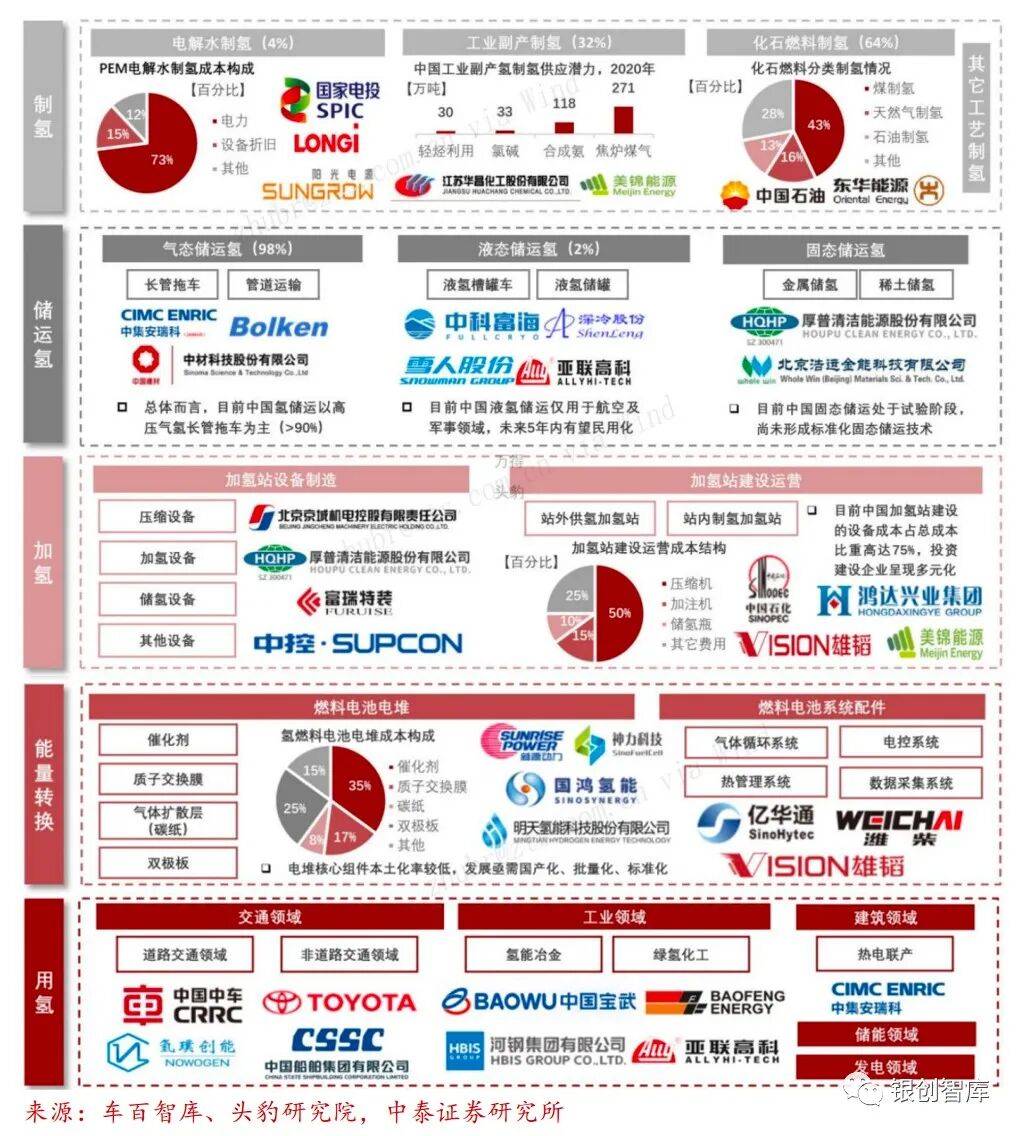
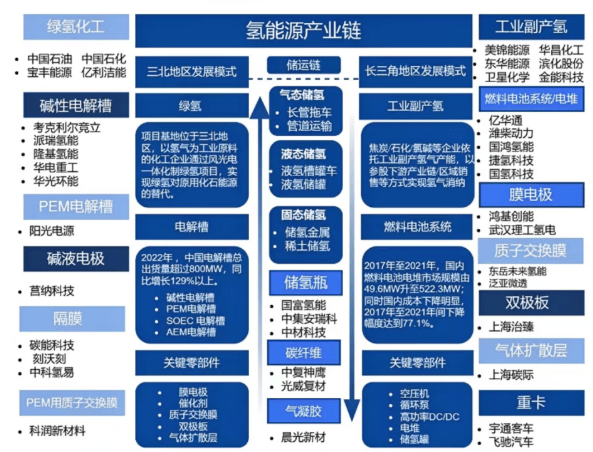
氢能产业链企业一览表
产业链环节
细分领域
公司名称
主要业务/领域
上游:制氢
化石能源/蓝氢
中国石化、中国石油、华昌化工、东华能源
煤制氢、工业副产氢、蓝氢
电解槽制造
隆基氢能、阳光电源、亿华通
碱性/PEM电解槽
核心材料
东岳集团、贵研铂业、安泰科技
质子交换膜、催化剂、双极板
中游:储运
储氢设备
中集安瑞科、京城股份、亚普股份、国富氢能、厦门钨业
储氢瓶、液氢储罐、储氢合金
氢气运输
中集安瑞科
长管拖车、液氢储运
加氢站
中国石化、冰轮环境、开山股份
站体运营、压缩机
下游:应用
燃料电池系统
亿华通、潍柴动力、国鸿氢能、重塑能源
电堆及系统集成
终端应用
宇通客车、福田汽车、上汽集团
燃料电池车辆
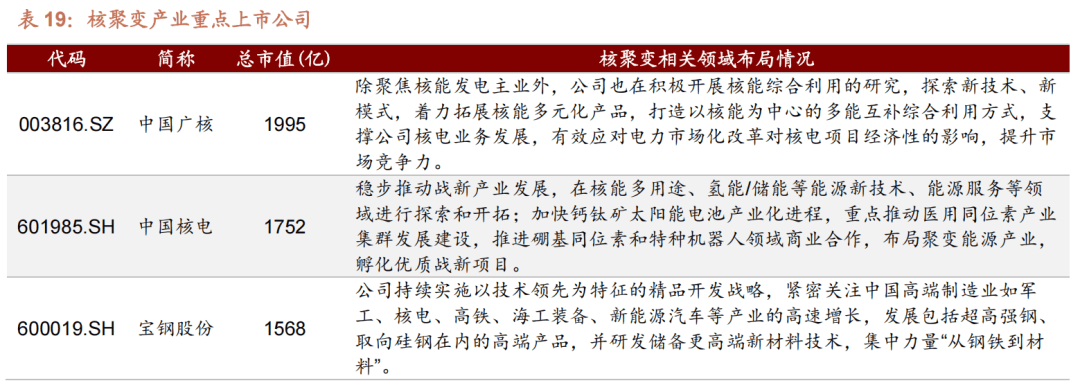
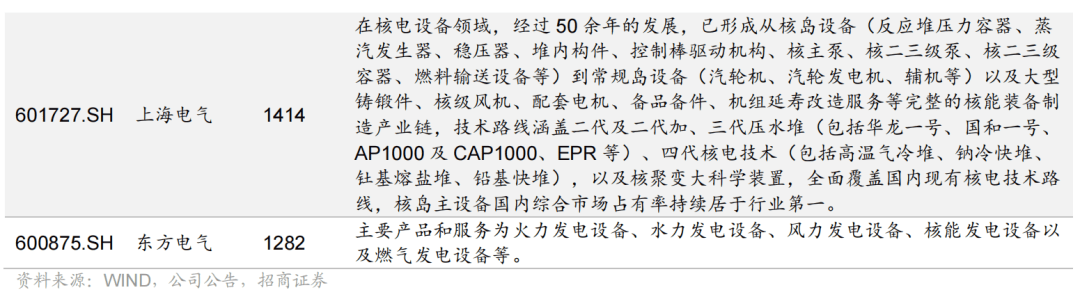
重点上市公司如下:
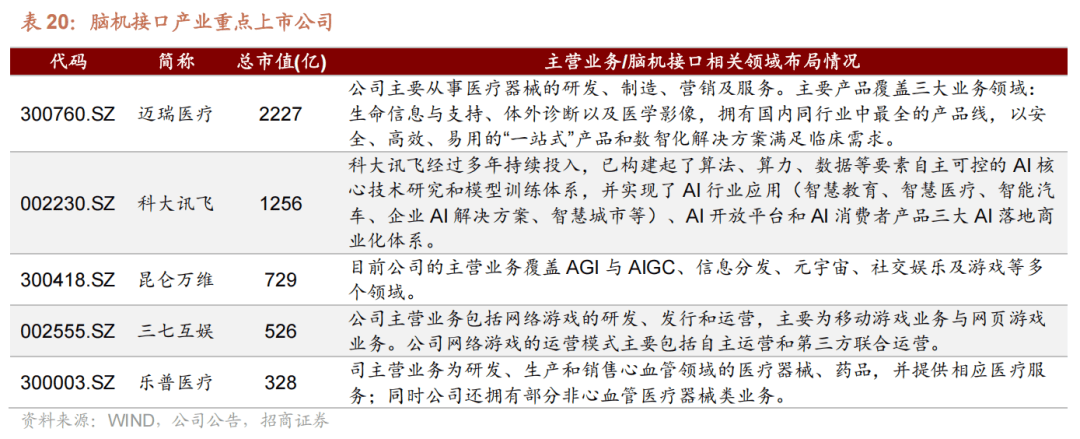
正处于关键阶段的我国脑机接口产业,是从加速壮大朝着产业化迈进的阶段,在非侵入式技术这个领域位置处于国际领先。因人口老龄化致使的医疗康复需求以及工业智能化升级,市场存有广阔空间,预计在2028年的时候市场规模会达到61.4亿元。
产业链已经渐渐初步形成了闭环,上游涵盖电极、芯片、材料等核心基础部件,中游着重对准信号采集、感知与处理等关键技术,下游覆盖医疗健康、生活消费、工业生产等多元应用场景。当下,产业发展的关键挑战存在于硬件端的信号精准度与生物兼容性方面,还有软件端的解码本领方面,需要借助“软硬兼施”达成突破。
产业链图谱:

脑机接口重点上市公司如下:
报告延伸阅读:>脑机接口深度研究报告
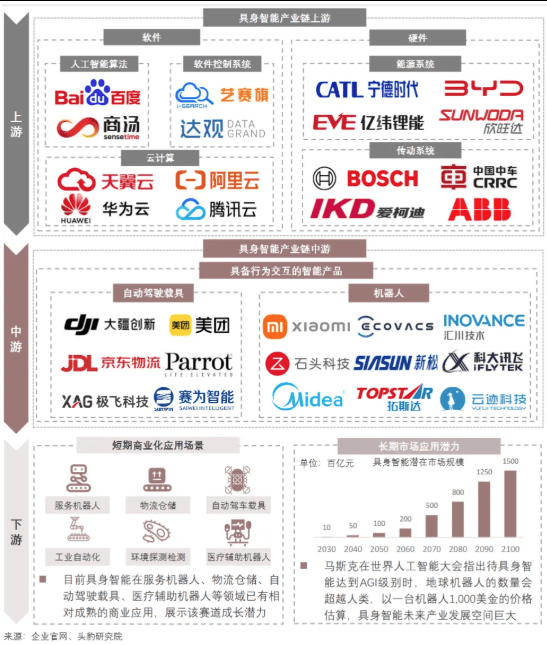
九、具身智能具身智能产业处在起步阶段,依靠在通用大模型以及产品制造方面的根基,预估到2030年市场规模有希望达到4000亿元,并且会引领交通物流、工业制造、商业服务等领域的生产力提升。
人形机器人作为当下热门赛道,从2023年开始迎来投融资热流,并且在2025年展现出爆发式增长。产业链构建涵盖上游的感知与执行部件,中游的机器人本体与具身智能大模型,以及下游的各类应用场景。具身智能,作为人工智能跟物理世界交互的关键载体,正加快从技术概念迈向产品落地,进而成为新一轮科技竞争的战略高地。
产业链图谱:
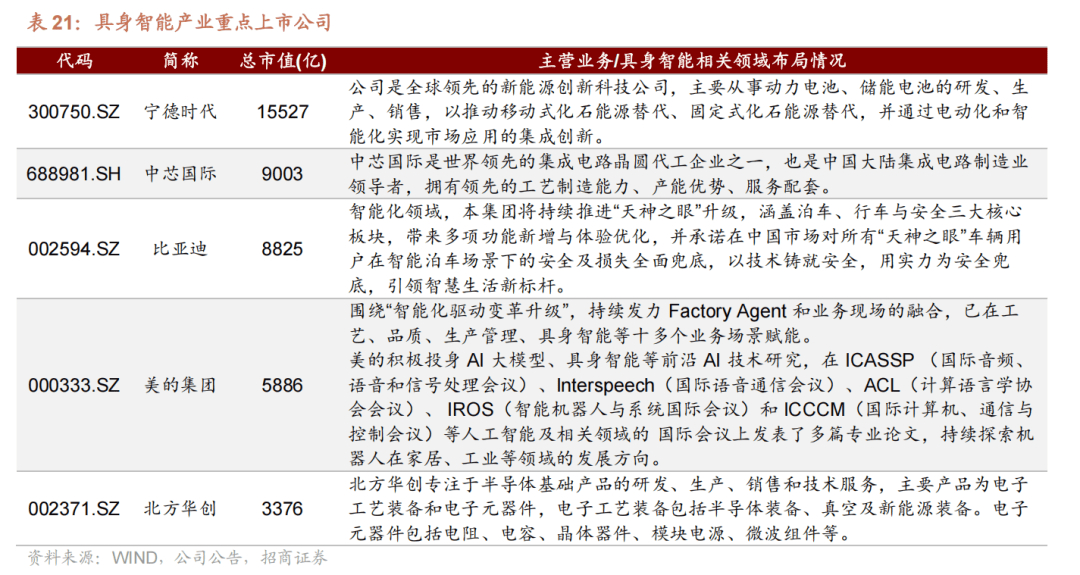
报告延伸阅读:>2026年具身智能产业发展研究报告
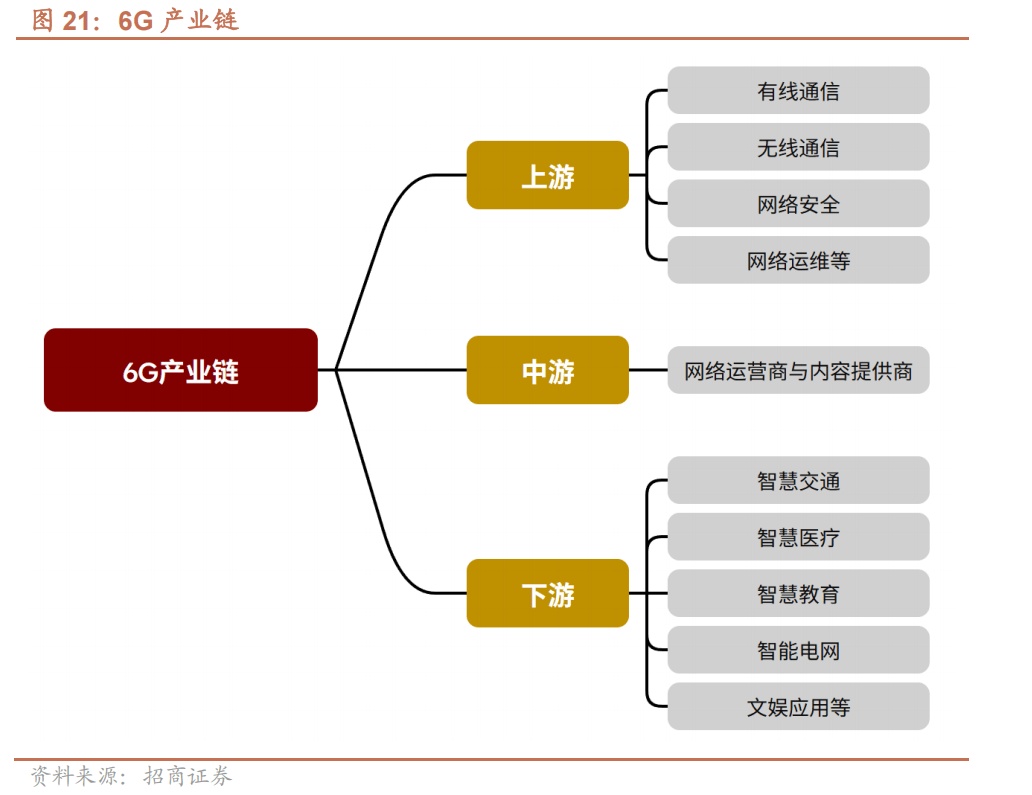
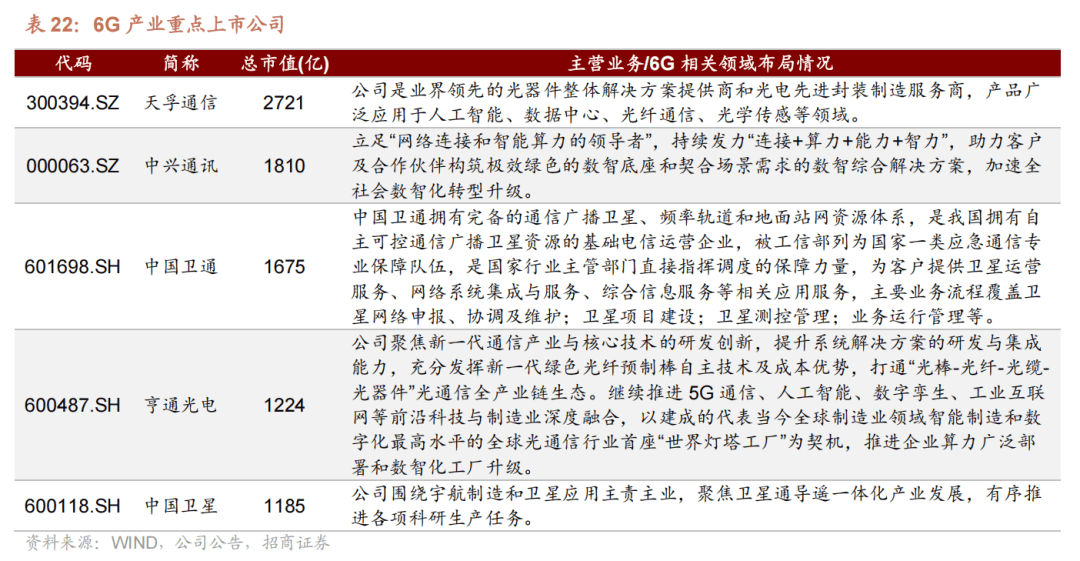
十、第六代移动通信6G作为5G的升级产物,以相较更高速率、更低存在的时延、更大连接密度为主要核心优势,正处于稳步向前发展演进当中。依据预测情况来看,到2040那年,6G将会形成“千万级别的终端连接数量,万亿级别的GB月均流量”这般庞大的占据市场的规模。其产业链的分工情况清晰明确:处于上游阶段的包含光纤光缆、基站、天线、射频等有线与无线上的通信核心类设备以及网络安全、网络所进行的运维工作;在中游当中重点关注网络建设、运营以及内容服务方面;而处于下游的则是面向智慧交通、智慧医疗、智能电网等诸多广泛存在的应用场景。深度发展消费互联网以及工业互联网,在此情形下,6G会成为关键基础设施,用于支撑数字经济全面跃升。
产业链图谱:
6G重点上市公司如下:
(仅为个人观点,不作为任何投资依据)















