牙科手术显微镜全球市场总体规模
牙科手术显微镜是指专门应用于口腔诊疗与牙科显微外科操作场景的高倍率光学放大设备,通常集成连续变倍观察系统、同轴照明系统、术野调焦系统、影像记录系统及多维支撑臂结构,用于在高照度、高景深和高清晰度条件下对牙体、牙髓、根管、牙周组织及相关口腔软硬组织进行放大观察与精细操作。该设备能够显著提升术区可视化水平,增强医生对微小解剖结构、病变边界及操作细节的识别能力,从而提高根管治疗、显微根尖手术、牙周手术、种植修复及复杂口腔修复等治疗环节的精准性、微创性与可重复性,是现代口腔精细化诊疗和显微化操作体系中的核心装备之一。

市场概述
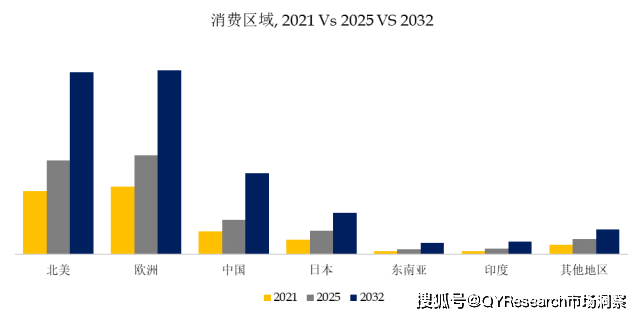
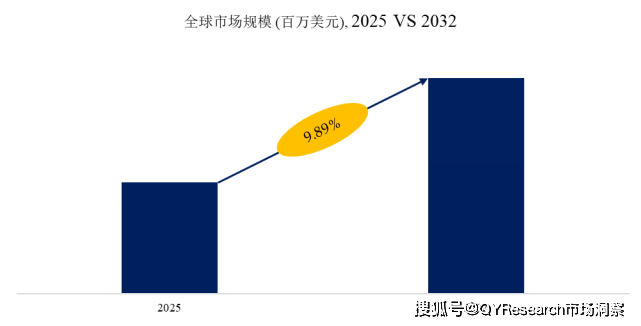
2025年,全球牙科手术显微镜市场规模达到5.37亿美元,预计2032年将增长至10.41亿美元,2025—2032年年复合增长率为9.89%。从区域结构看,中国市场近年增长较快,2025年市场规模为6,704万美元,占全球市场的12.49%;预计到2032年将达到1.57亿美元,占全球市场的比重提升至15.11%,中国已成为推动全球牙科手术显微镜需求增长的重要区域之一。
整体来看,牙科手术显微镜市场近年来保持稳步扩张,已成为口腔高端诊疗设备中的重要细分赛道。市场需求增长主要来源于口腔临床对精细化治疗、微创操作及可视化诊疗要求的持续提升。特别是在显微根管治疗、牙体牙髓修复、复杂再治疗、显微外科及部分种植修复等应用场景中,牙科手术显微镜能够有效提升术野清晰度、操作精度及治疗可控性,因此正由过去主要应用于少数高端专科机构的设备,逐步向专科门诊、大型连锁口腔机构及教学医院渗透。牙科手术显微镜已不再只是改善治疗效果的辅助工具,而是逐步演变为高质量口腔医疗体系中的关键配置设备。
从市场驱动因素看,首先,居民口腔健康意识提升与消费升级共同推动高质量牙科治疗需求增长,临床端对于根管治疗成功率、牙体保存率及术后体验的关注度不断提高,进一步增强了对显微设备的接受程度。其次,牙科诊疗持续向数字化、精细化和标准化方向发展,医生对设备的需求已不局限于光学放大本身,而是进一步延伸至影像记录、病例展示、教学培训及医患沟通等功能,这推动牙科手术显微镜持续向集成摄像、数字成像、4K显示及病例管理等方向升级。再次,医生职业健康问题受到更多关注,牙科手术显微镜在改善坐姿、减轻颈肩及腰背疲劳、提升长期执业效率等方面具备较强价值,其采购逻辑正由单纯提升疗效,逐步延伸至优化操作方式与提升综合工作效率。
从竞争格局看,目前全球主要厂商包括蔡司、徕卡显微系统、苏州速迈医学科技股份有限公司、Global Surgical Corporation、奧林巴斯株式会社等。2025年全球前五大厂商市场份额合计超过83%,行业集中度较高,头部企业在品牌影响力、光学技术、产品稳定性及渠道体系等方面具备明显优势。预计未来几年,随着中国本土品牌持续推进产品升级、价格下探及渠道扩张,市场竞争将进一步加剧,尤其中国市场有望成为全球竞争最为活跃的区域之一。
总体而言,全球牙科手术显微镜市场正处于由专业化应用向更广泛临床场景渗透的扩张阶段,行业中长期发展前景良好。但与此同时,市场进一步放量仍受到设备价格较高、医生学习周期较长以及基层机构预算有限等因素影响。预计未来随着显微牙科理念进一步普及、培训体系持续完善,以及国产替代加快推进和中端产品逐步成熟,牙科手术显微镜市场渗透率仍将持续提升,行业整体将保持稳健增长态势。
牙科手术显微镜,全球市场总体规模
全球牙科手术显微镜市场前12强生产商排名及市场占有率(基于2026年调研数据;目前最新数据以本公司最新调研数据为准)
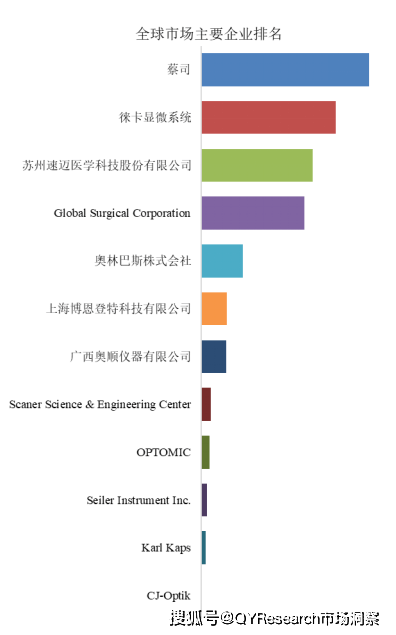
根据QYResearch头部企业研究中心调研,全球范围内牙科手术显微镜生产商主要包括蔡司、徕卡显微系统、苏州速迈医学科技股份有限公司、Global Surgical Corporation、奧林巴斯株式会社等。2025年,全球前五大厂商占有大约84.0%的市场份额。
牙科手术显微镜,全球市场规模,按产品类型细分,移动式处于主导地位
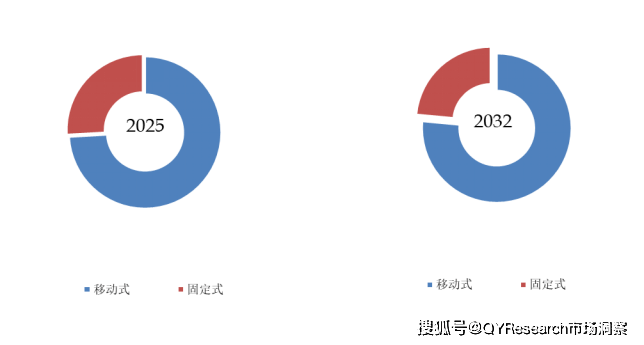
就产品类型而言,目前移动式是最主要的细分产品,占据大约 74.1% 的份额。
牙科手术显微镜,全球市场规模,按应用细分,医院是最大的下游应用
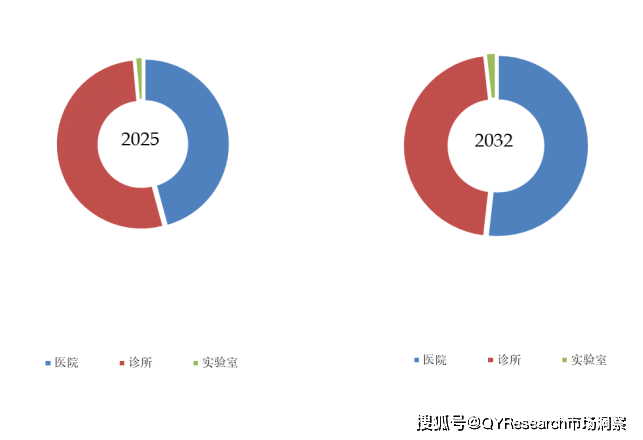
就产品应用而言,目前医院是最主要的需求来源,占据大约45.8%的份额。
全球主要市场牙科手术显微镜规模