

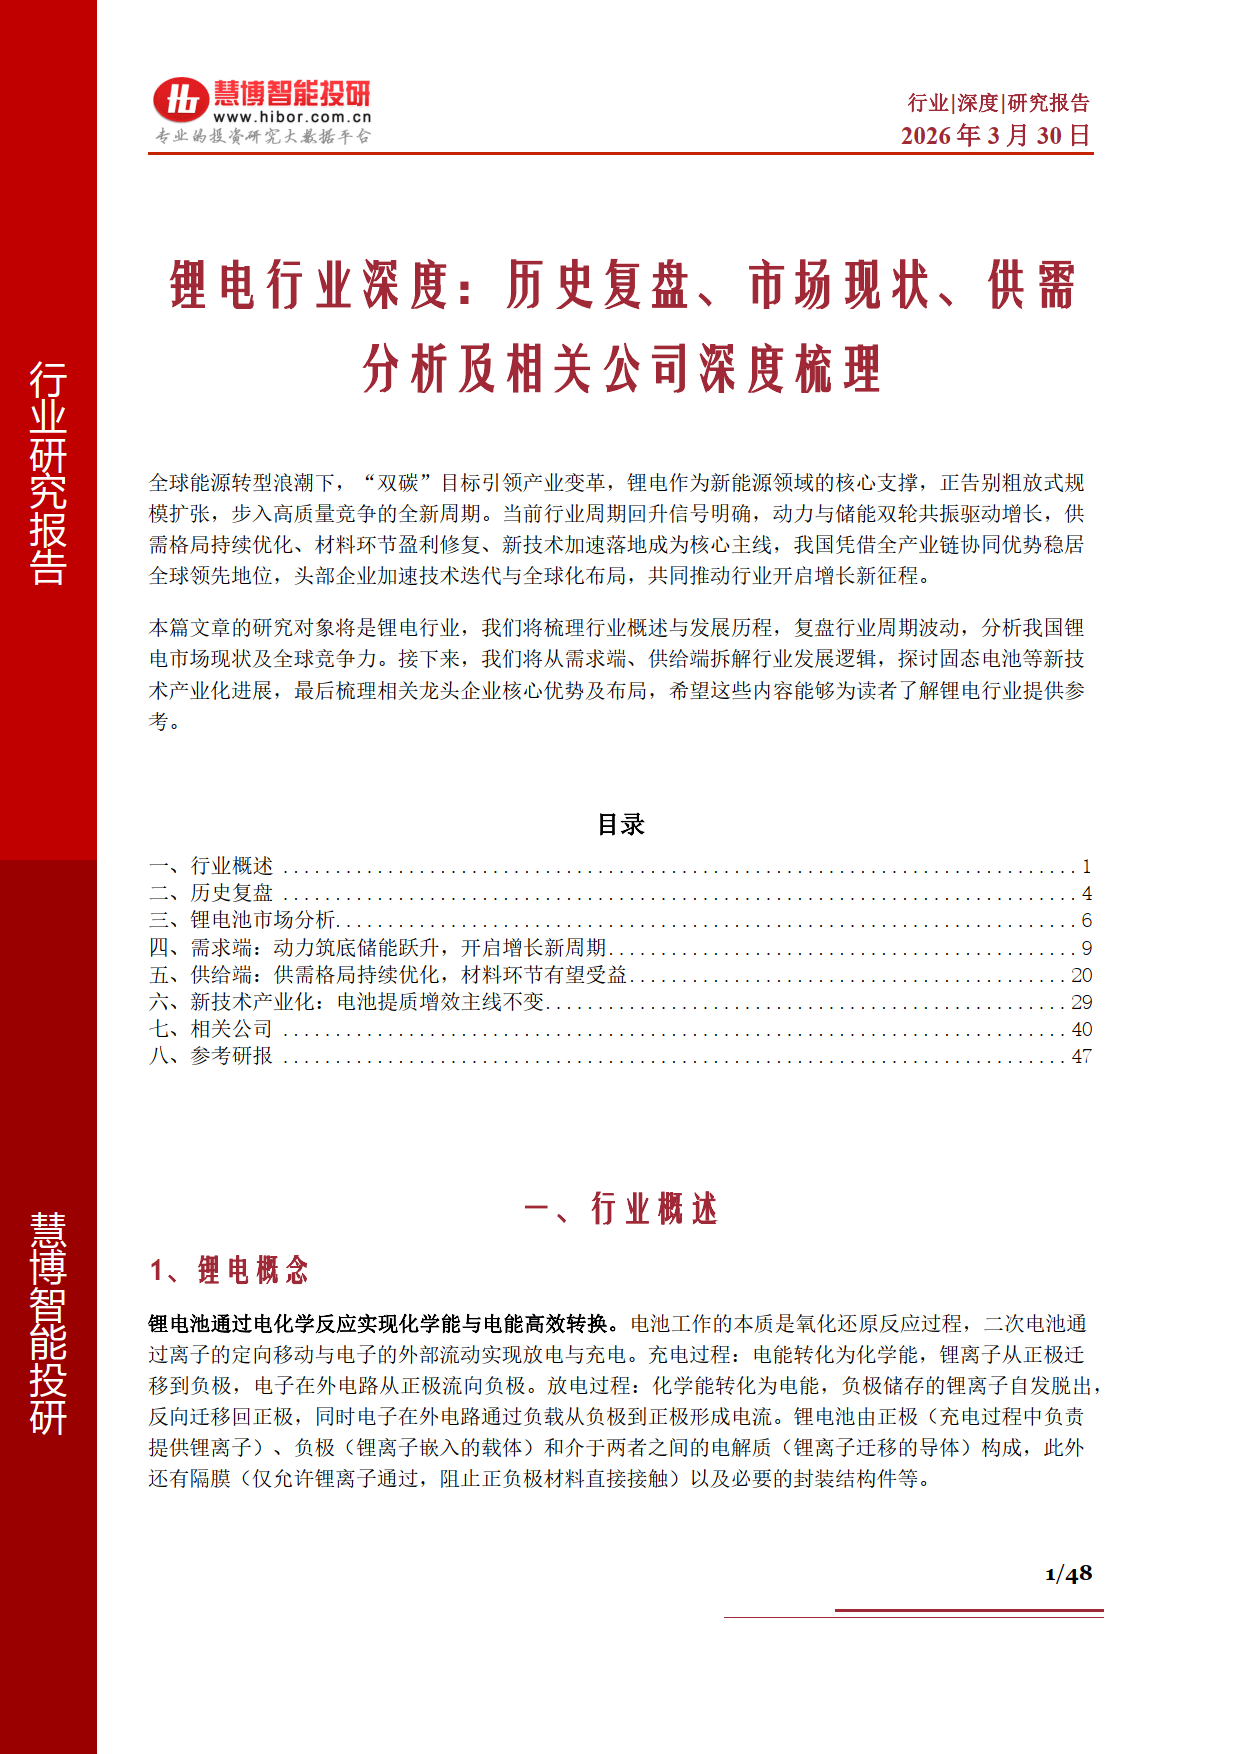
2026 年锂电行业已告别粗放扩张,进入动力筑底、储能跃升、技术升级的高质量增长新周期,供需格局持续优化,材料盈利修复,中国全产业链全球领先地位稳固。
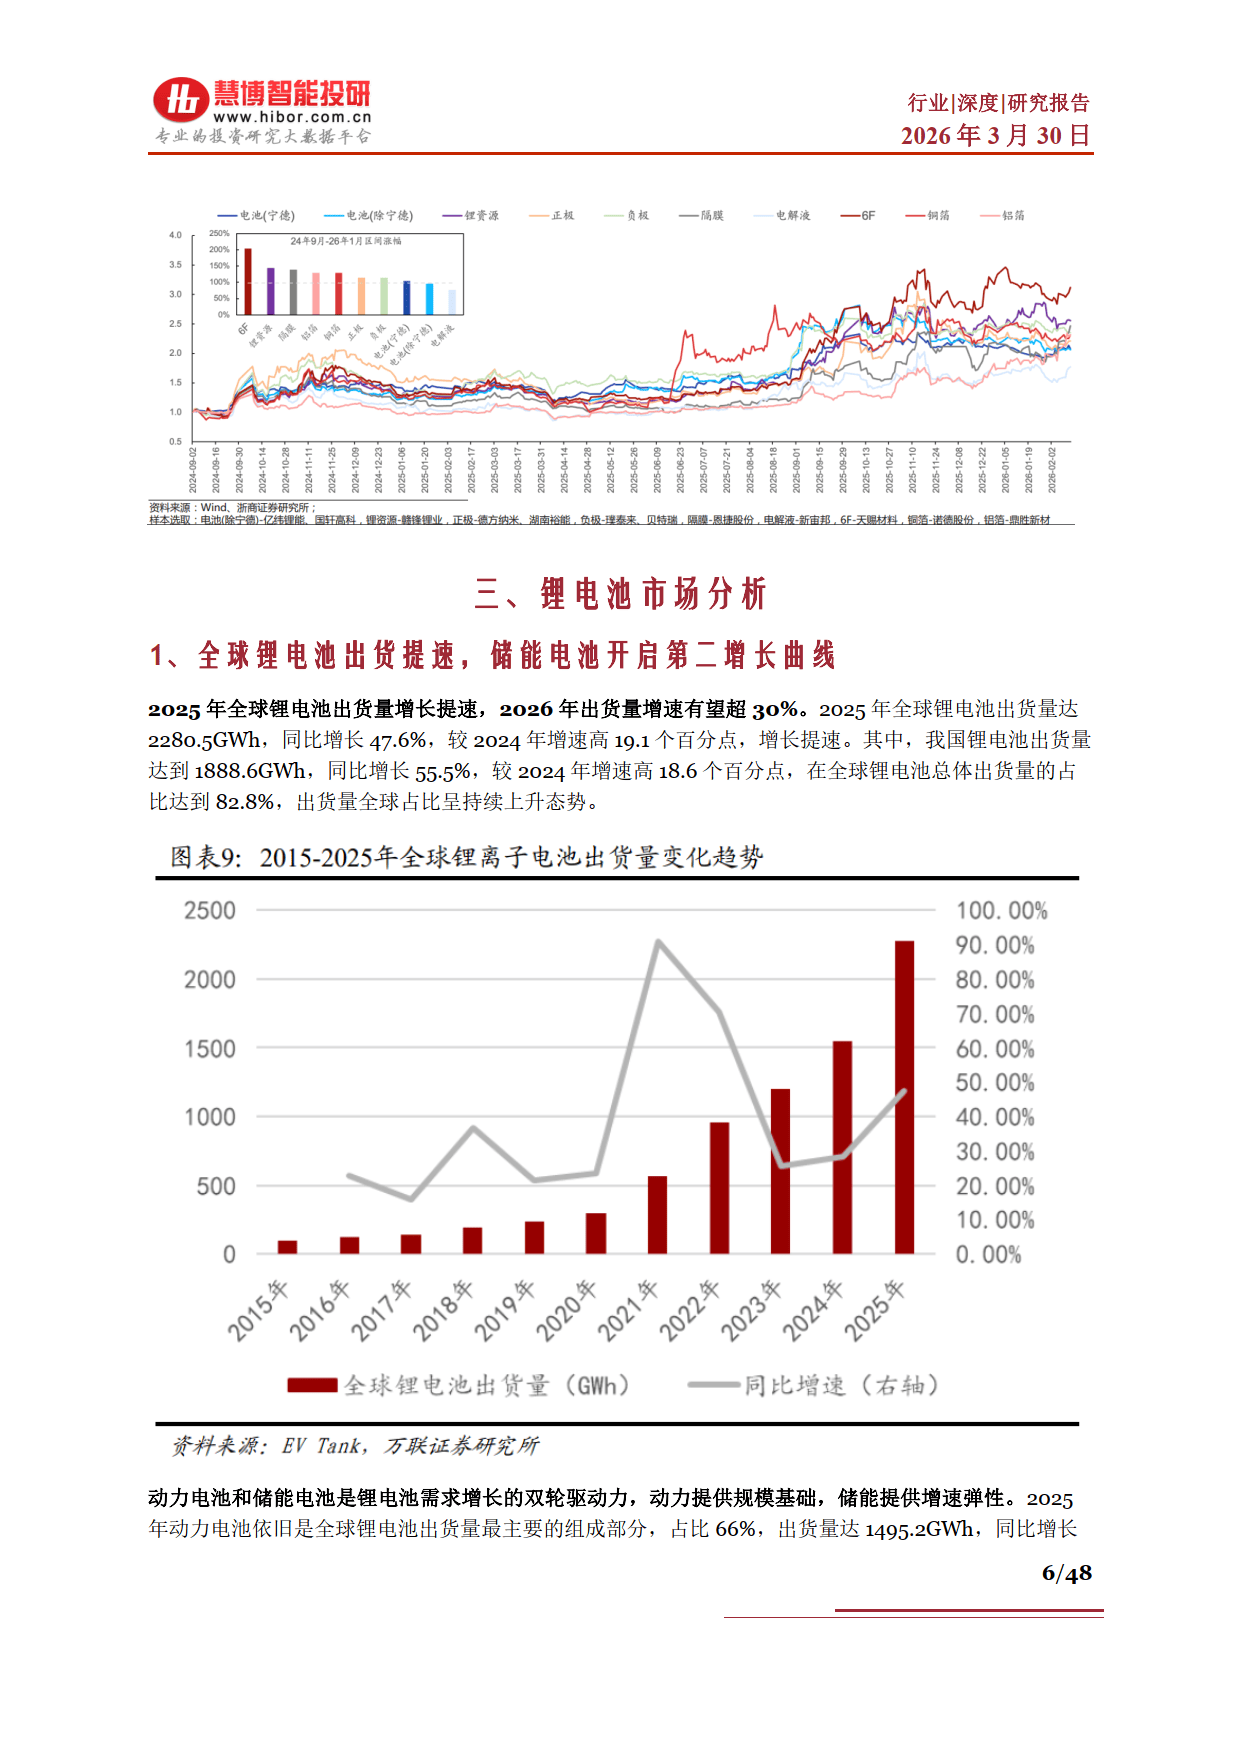
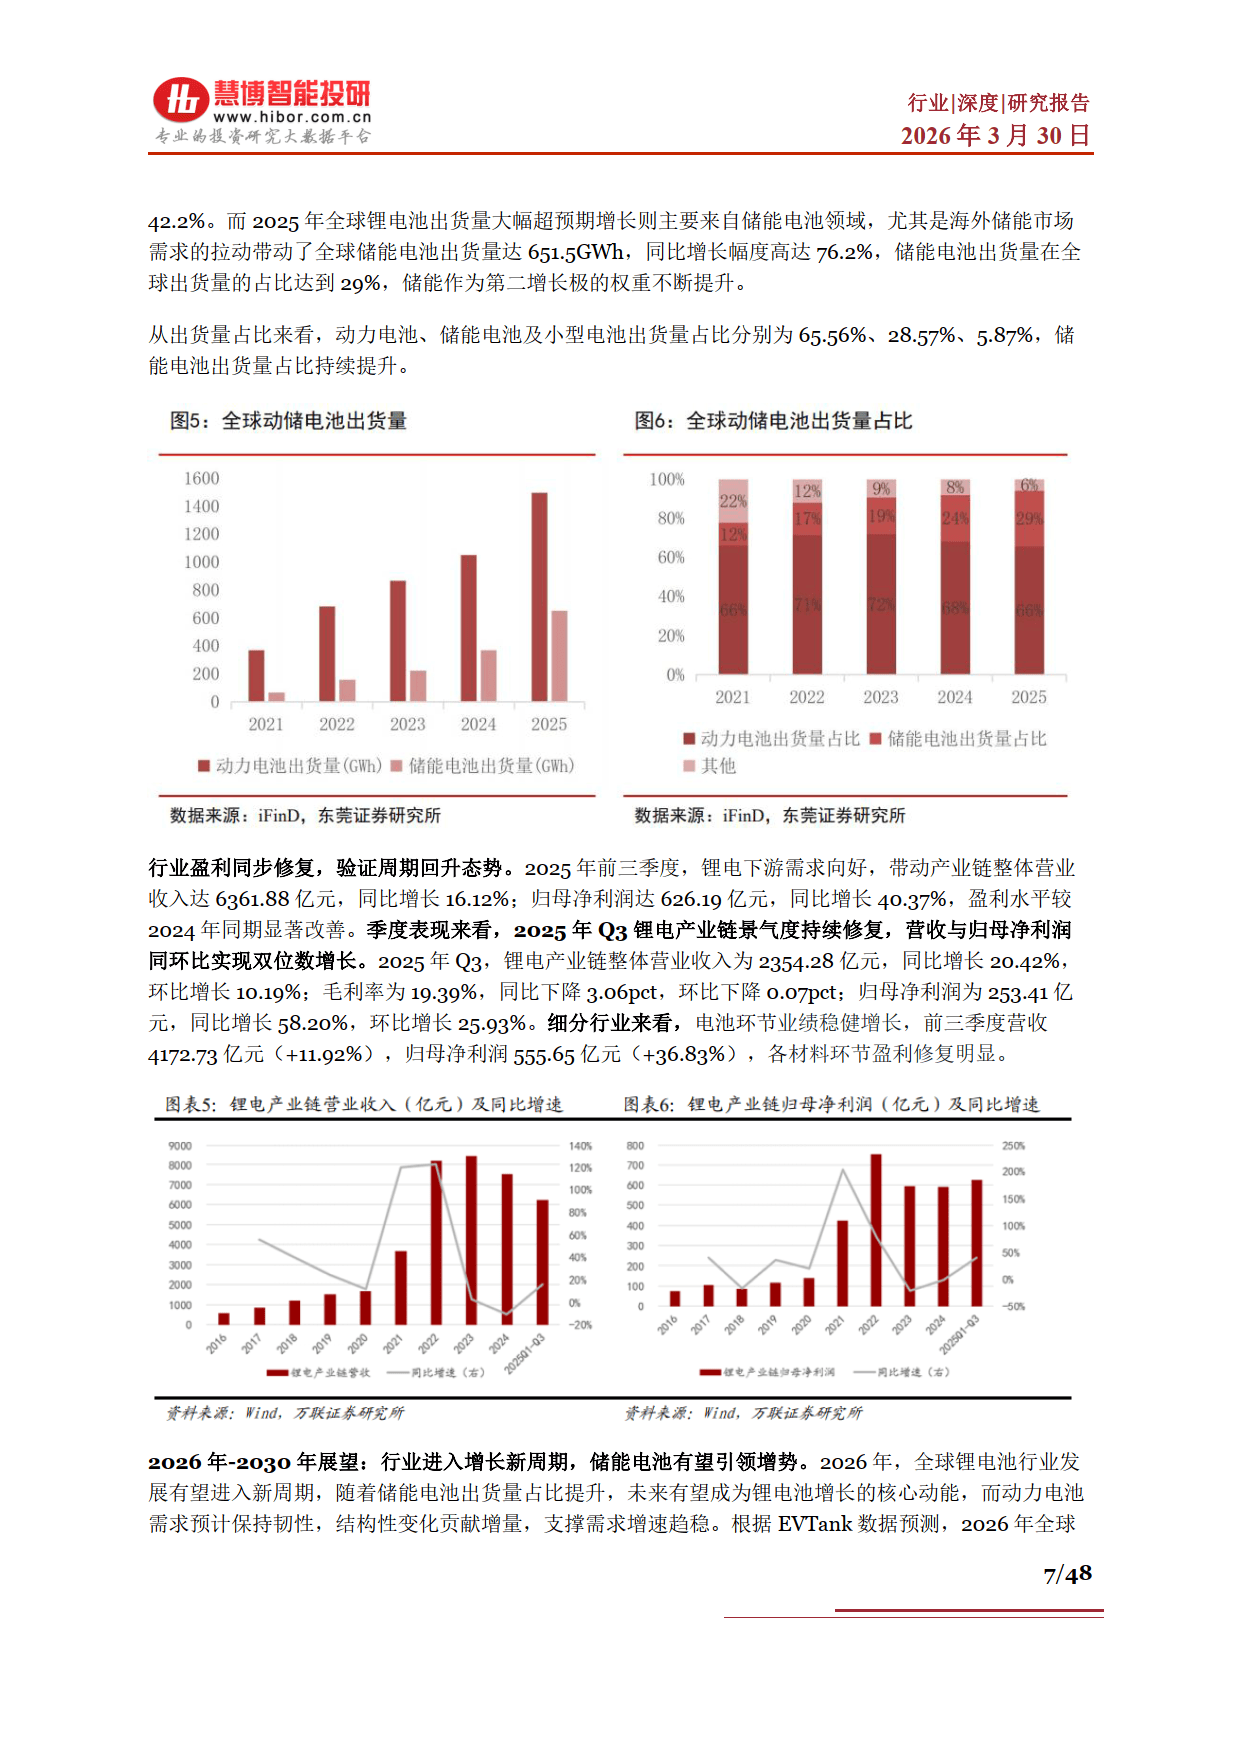
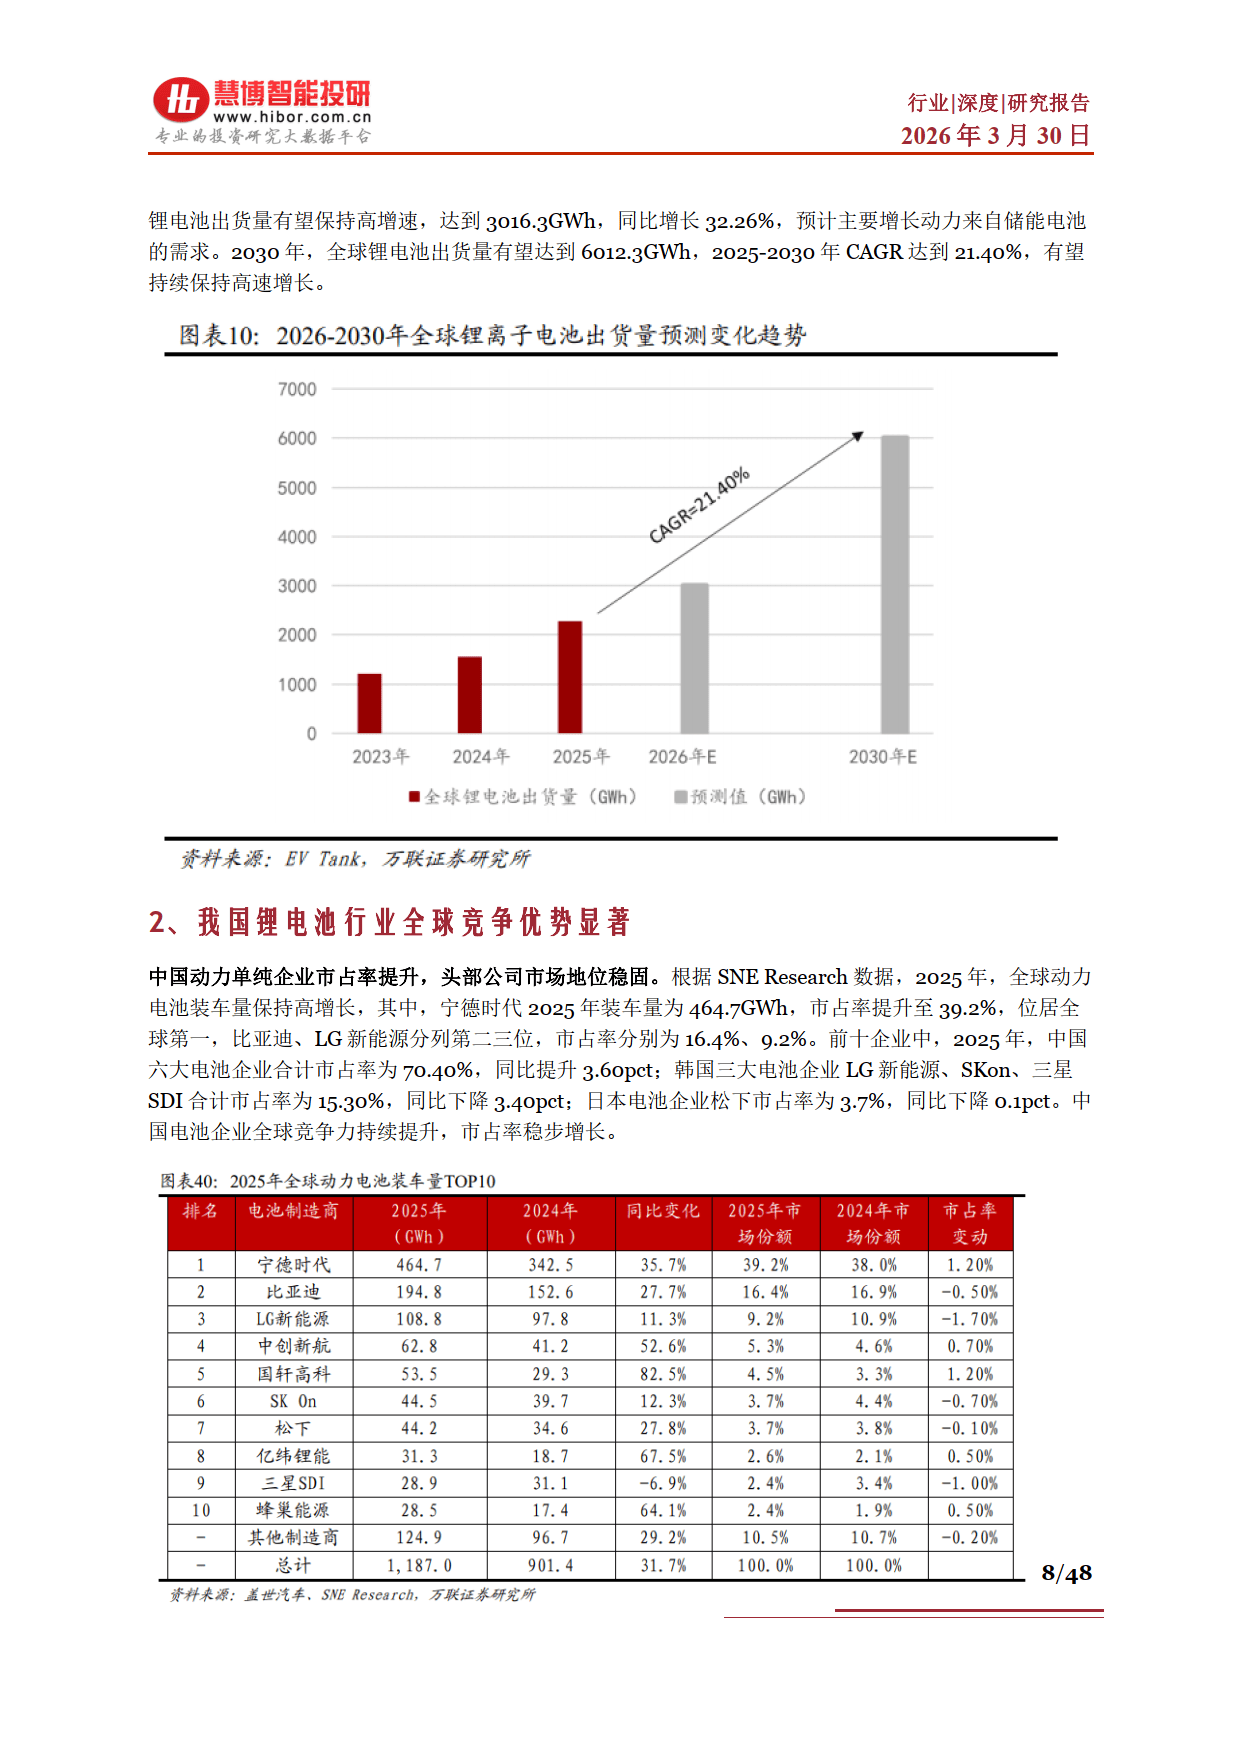
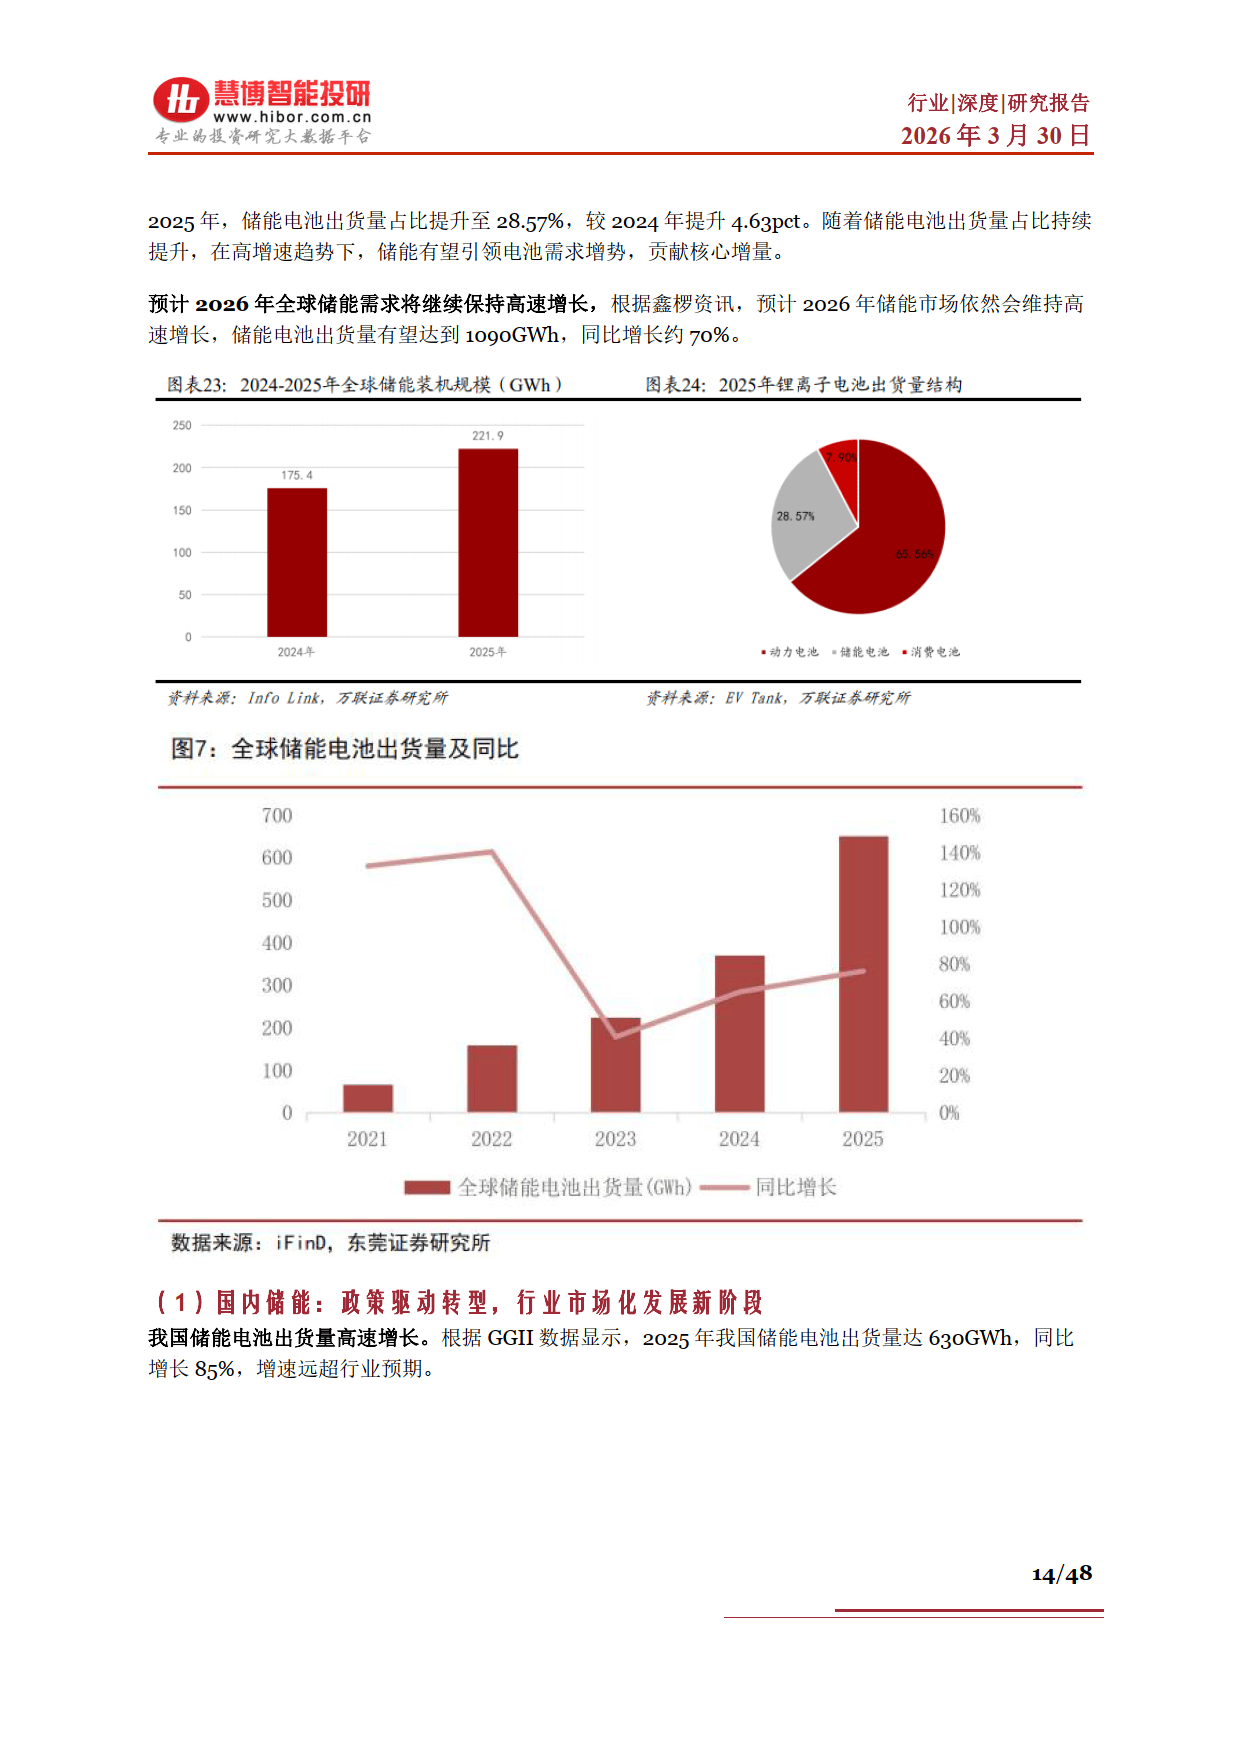
行业整体呈现周期回升、双轮驱动态势。2025 年全球锂电池出货量 2280.5GWh,同比增 47.6%;中国出货 1888.6GWh,全球占比 82.8%。2026 年全球出货预计达 3016.3GWh,增速超 32%,2025-2030 年复合增速 21.4%。动力电池与储能电池为核心增长极,2025 年二者出货占比分别为 66%、29%,储能成为第二增长曲线,增速远超行业平均。
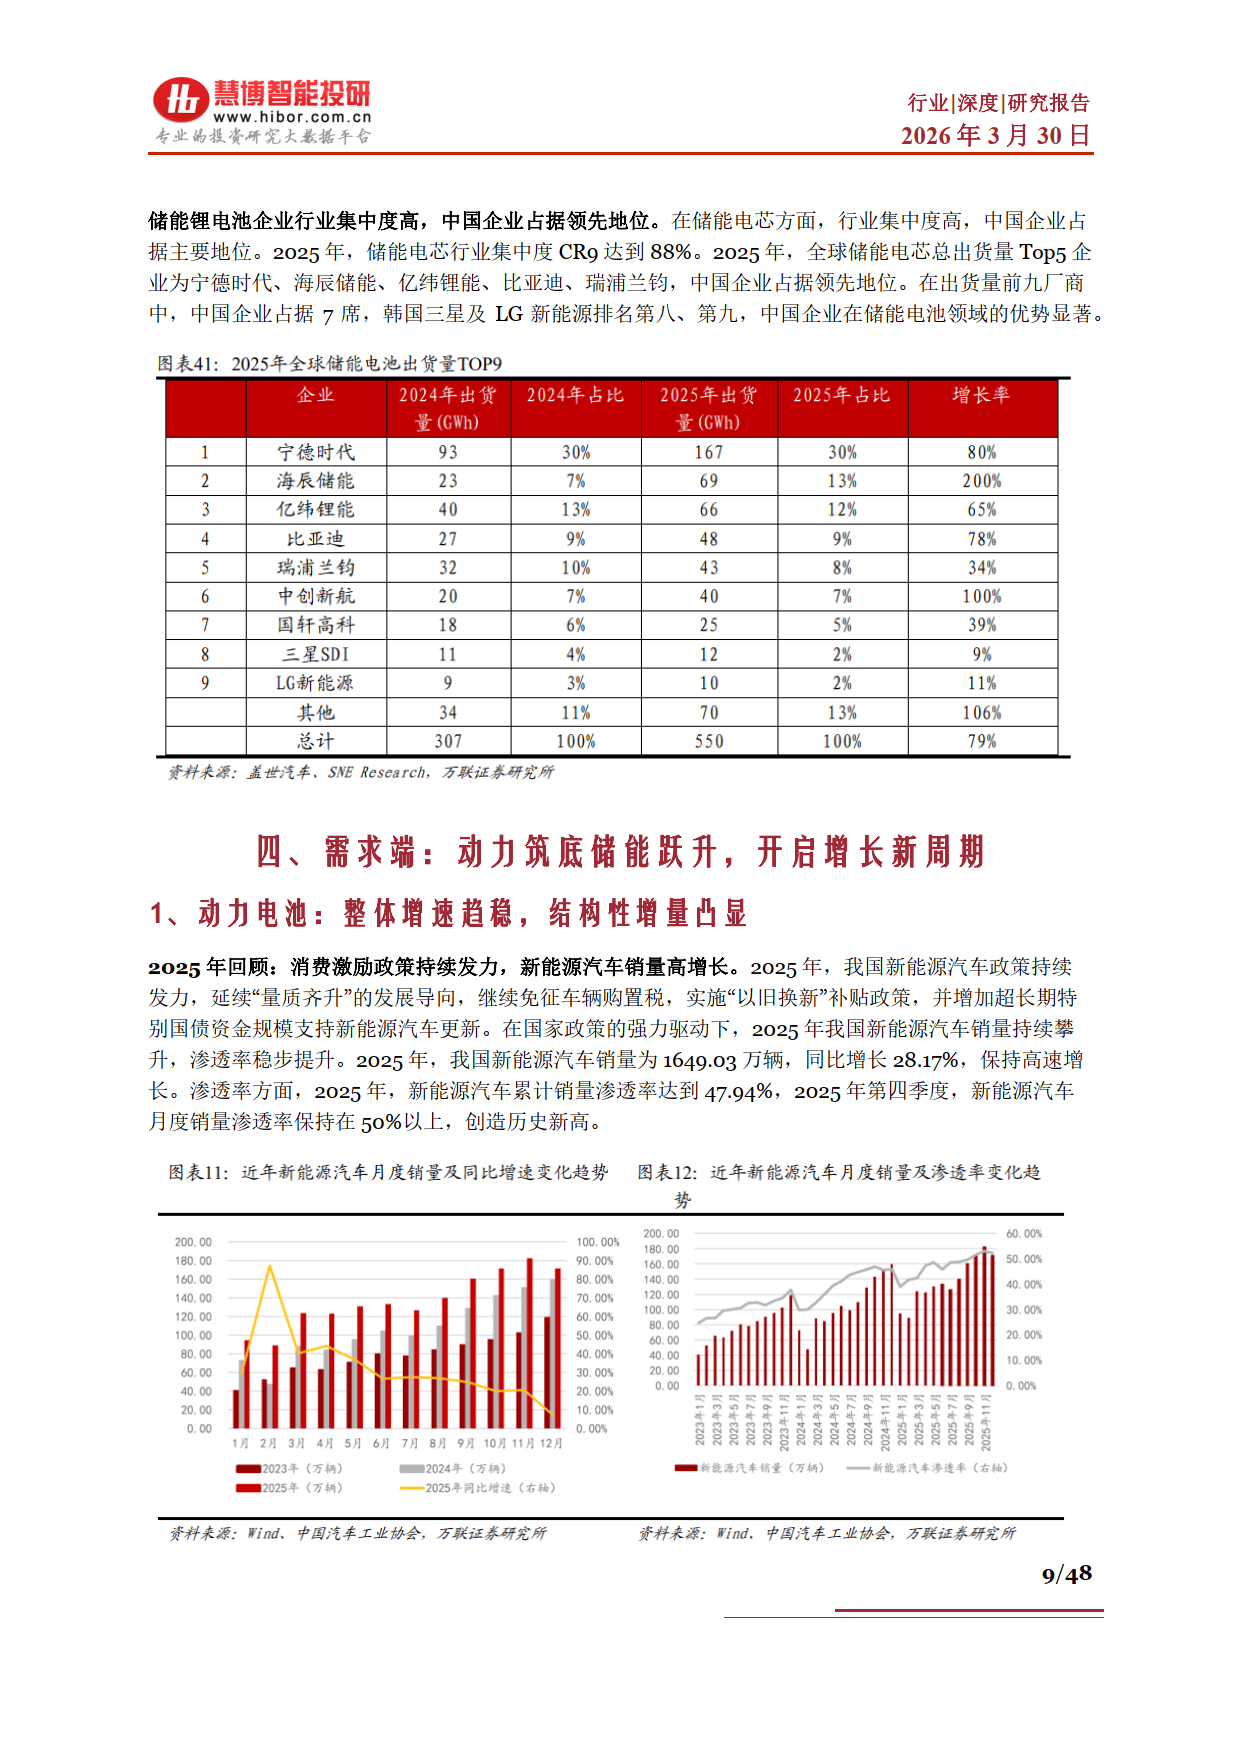
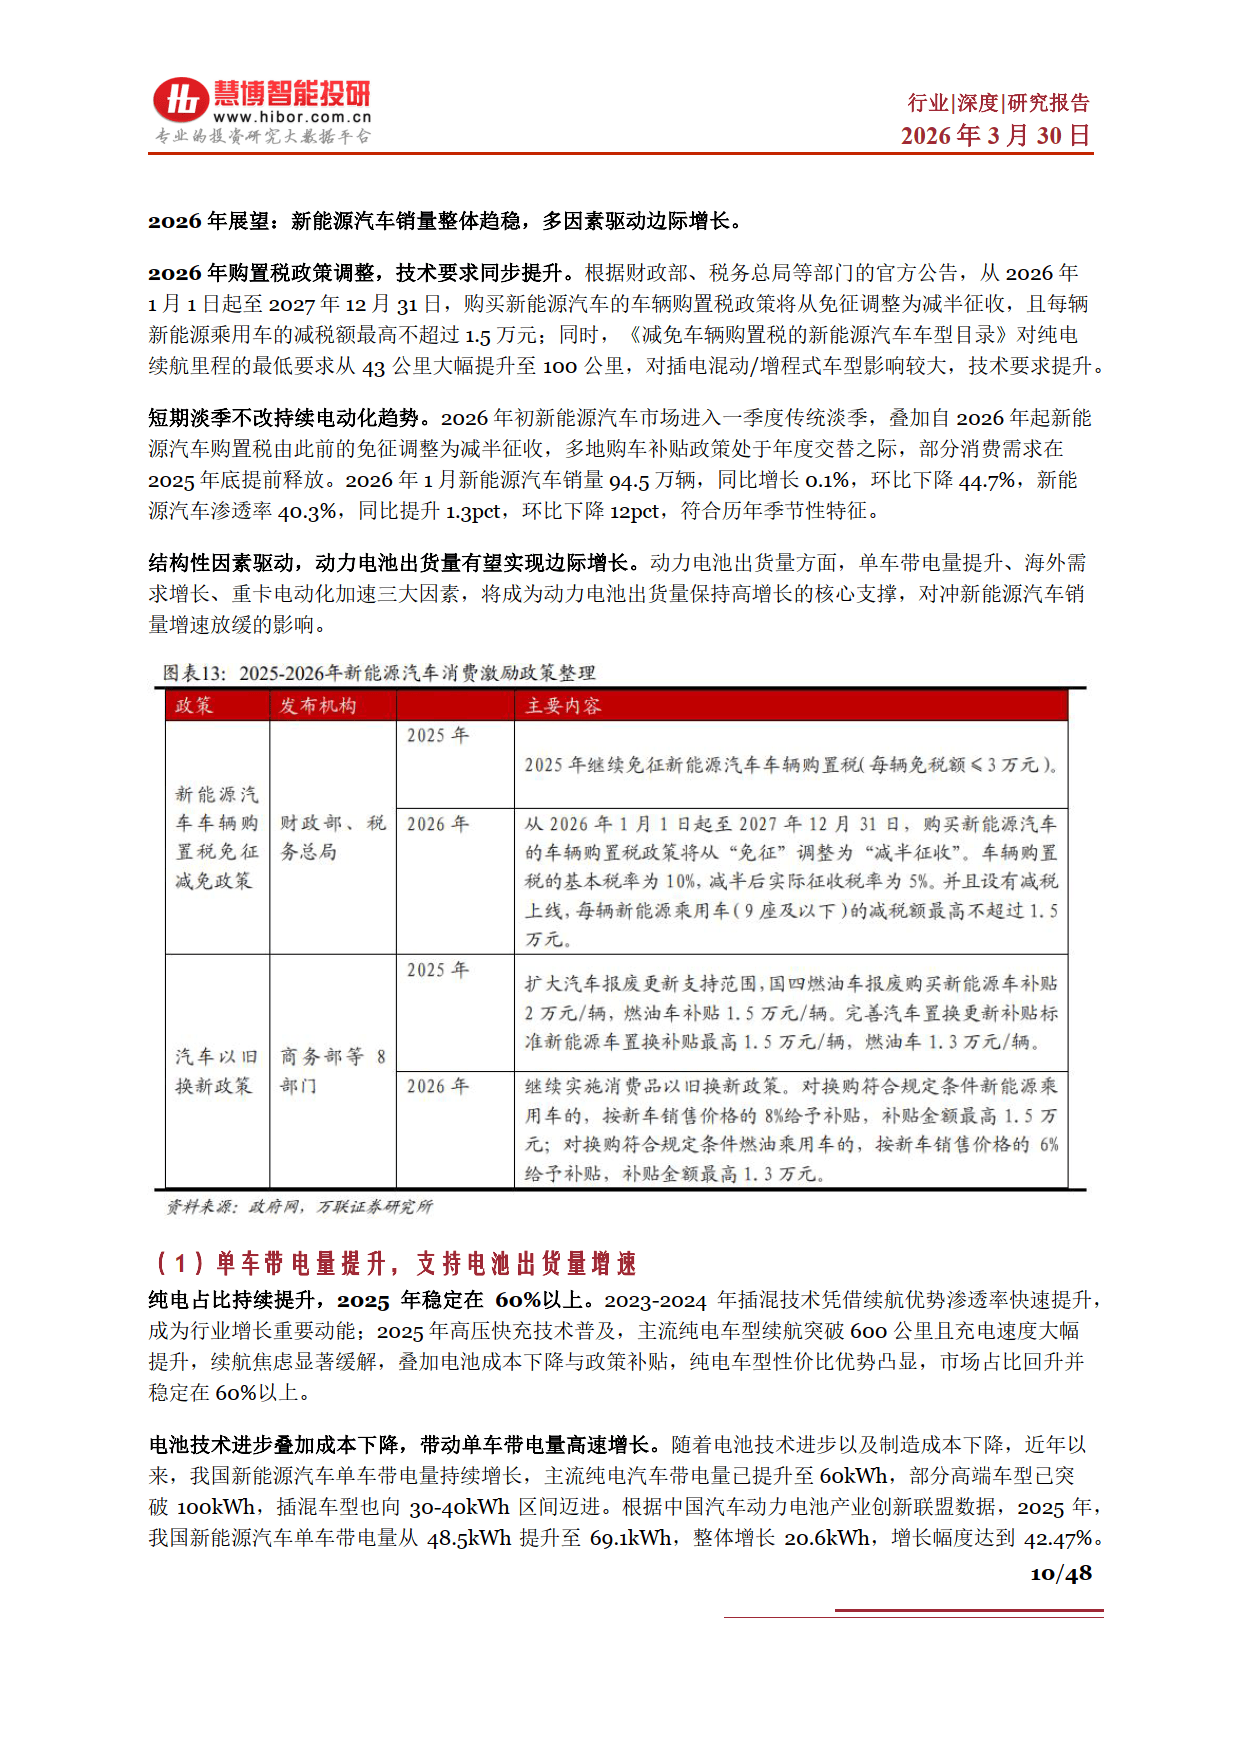
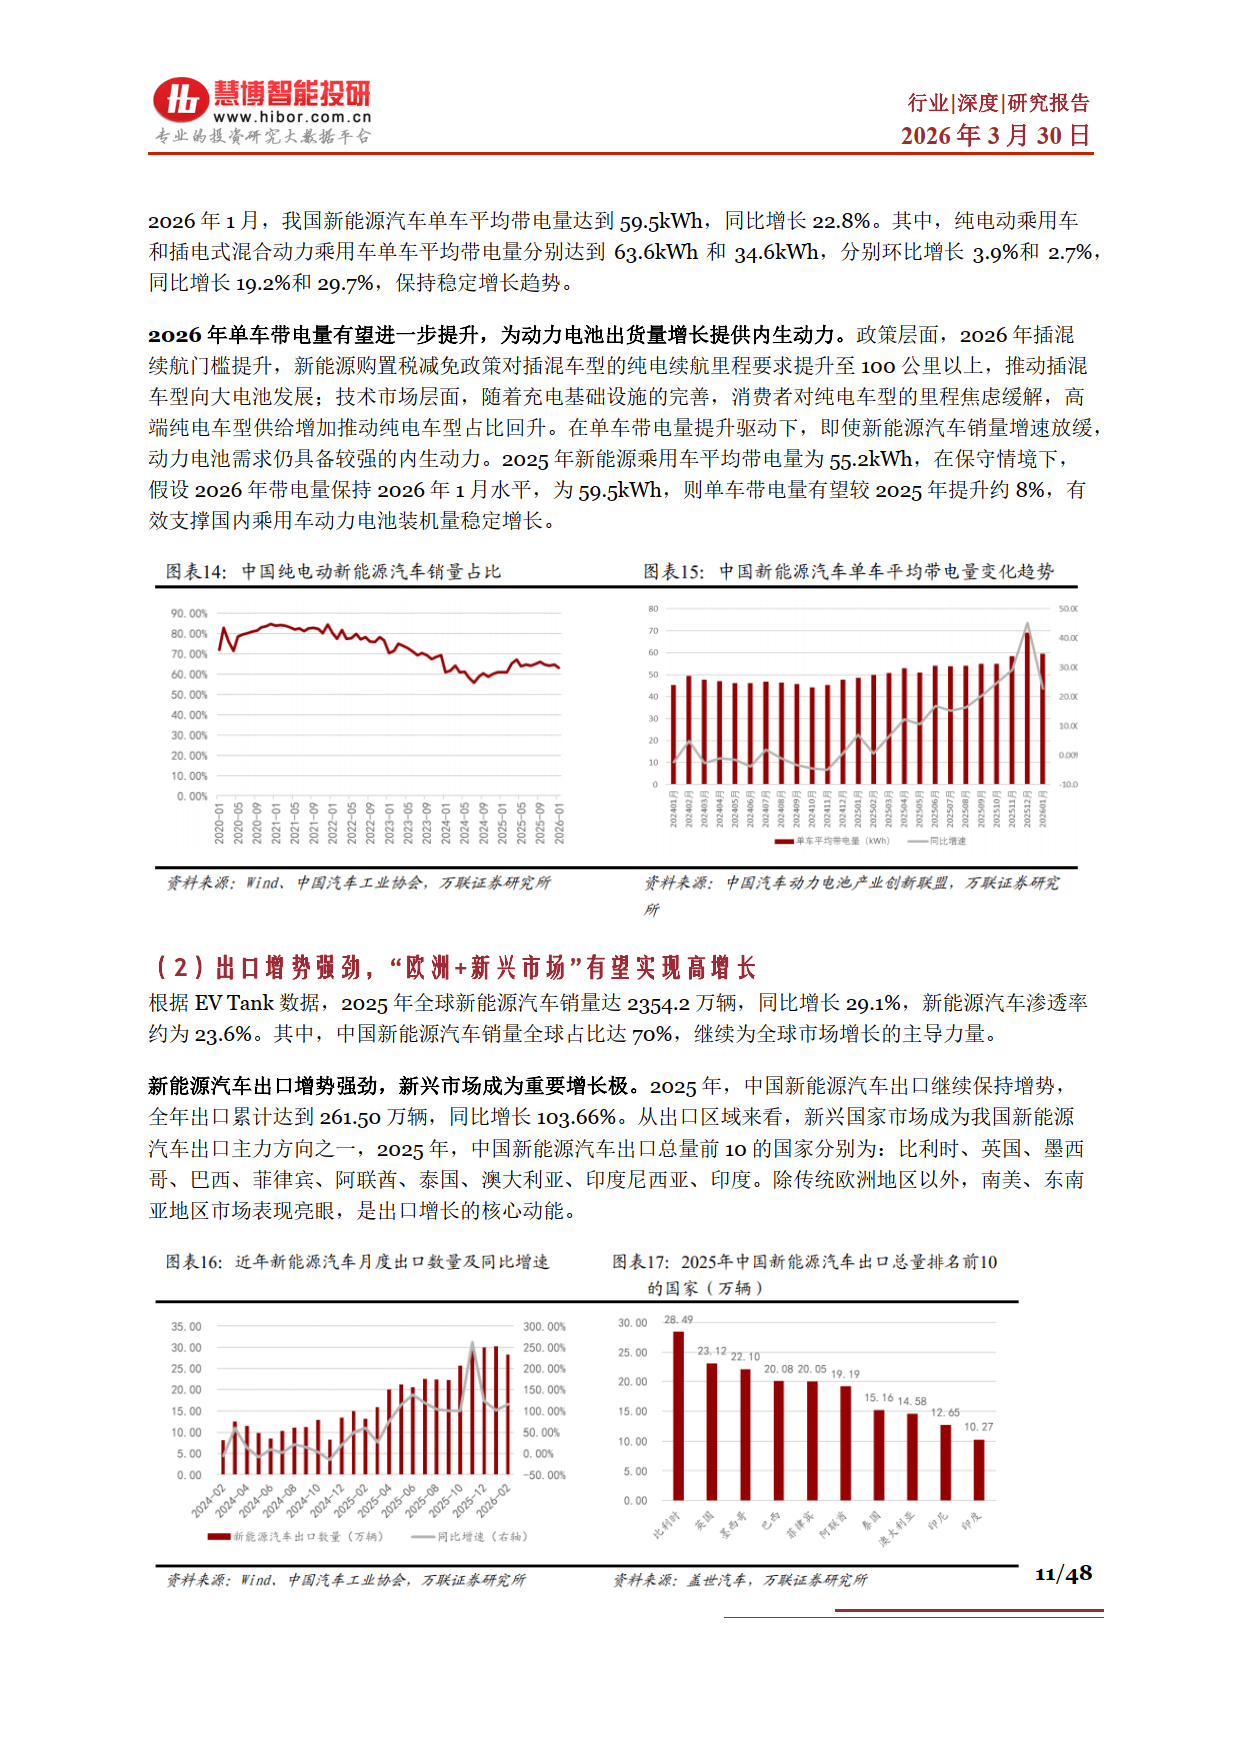
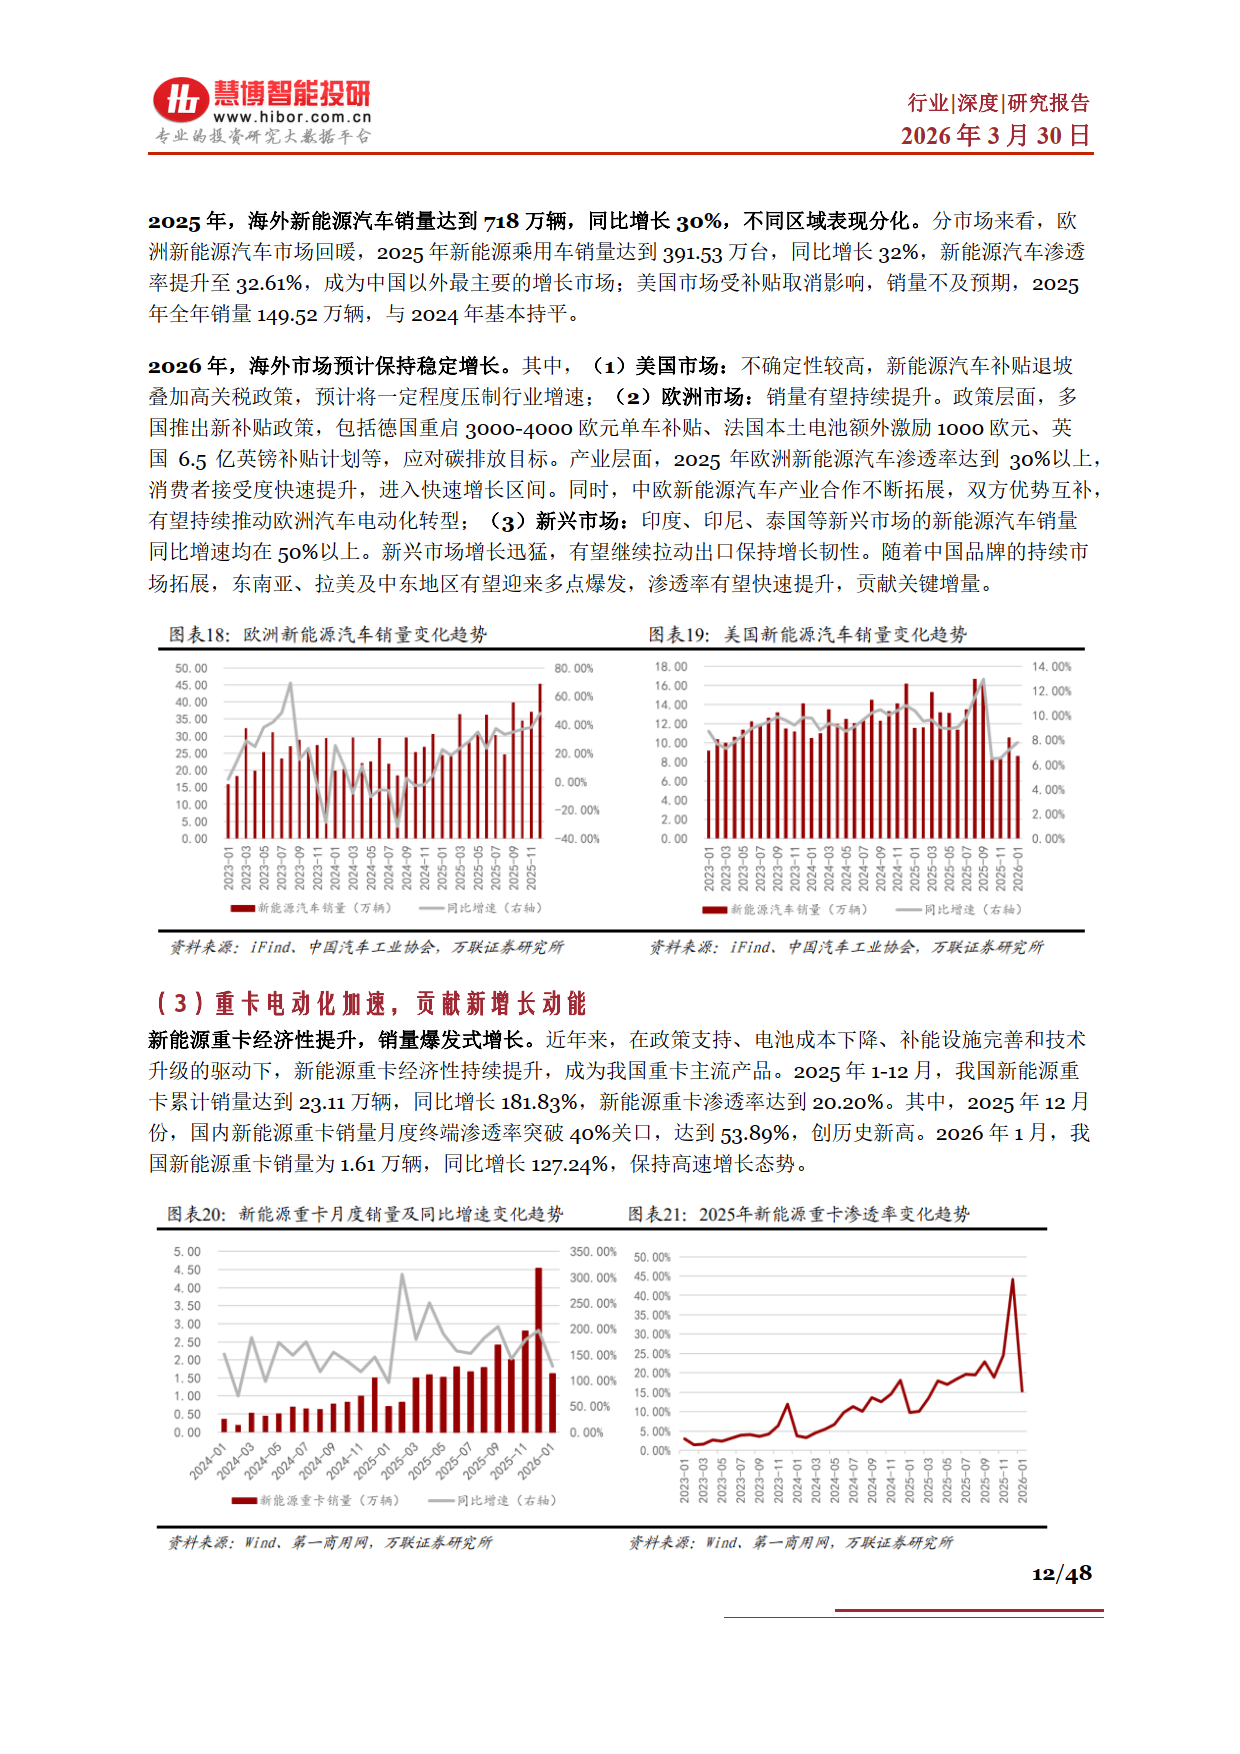
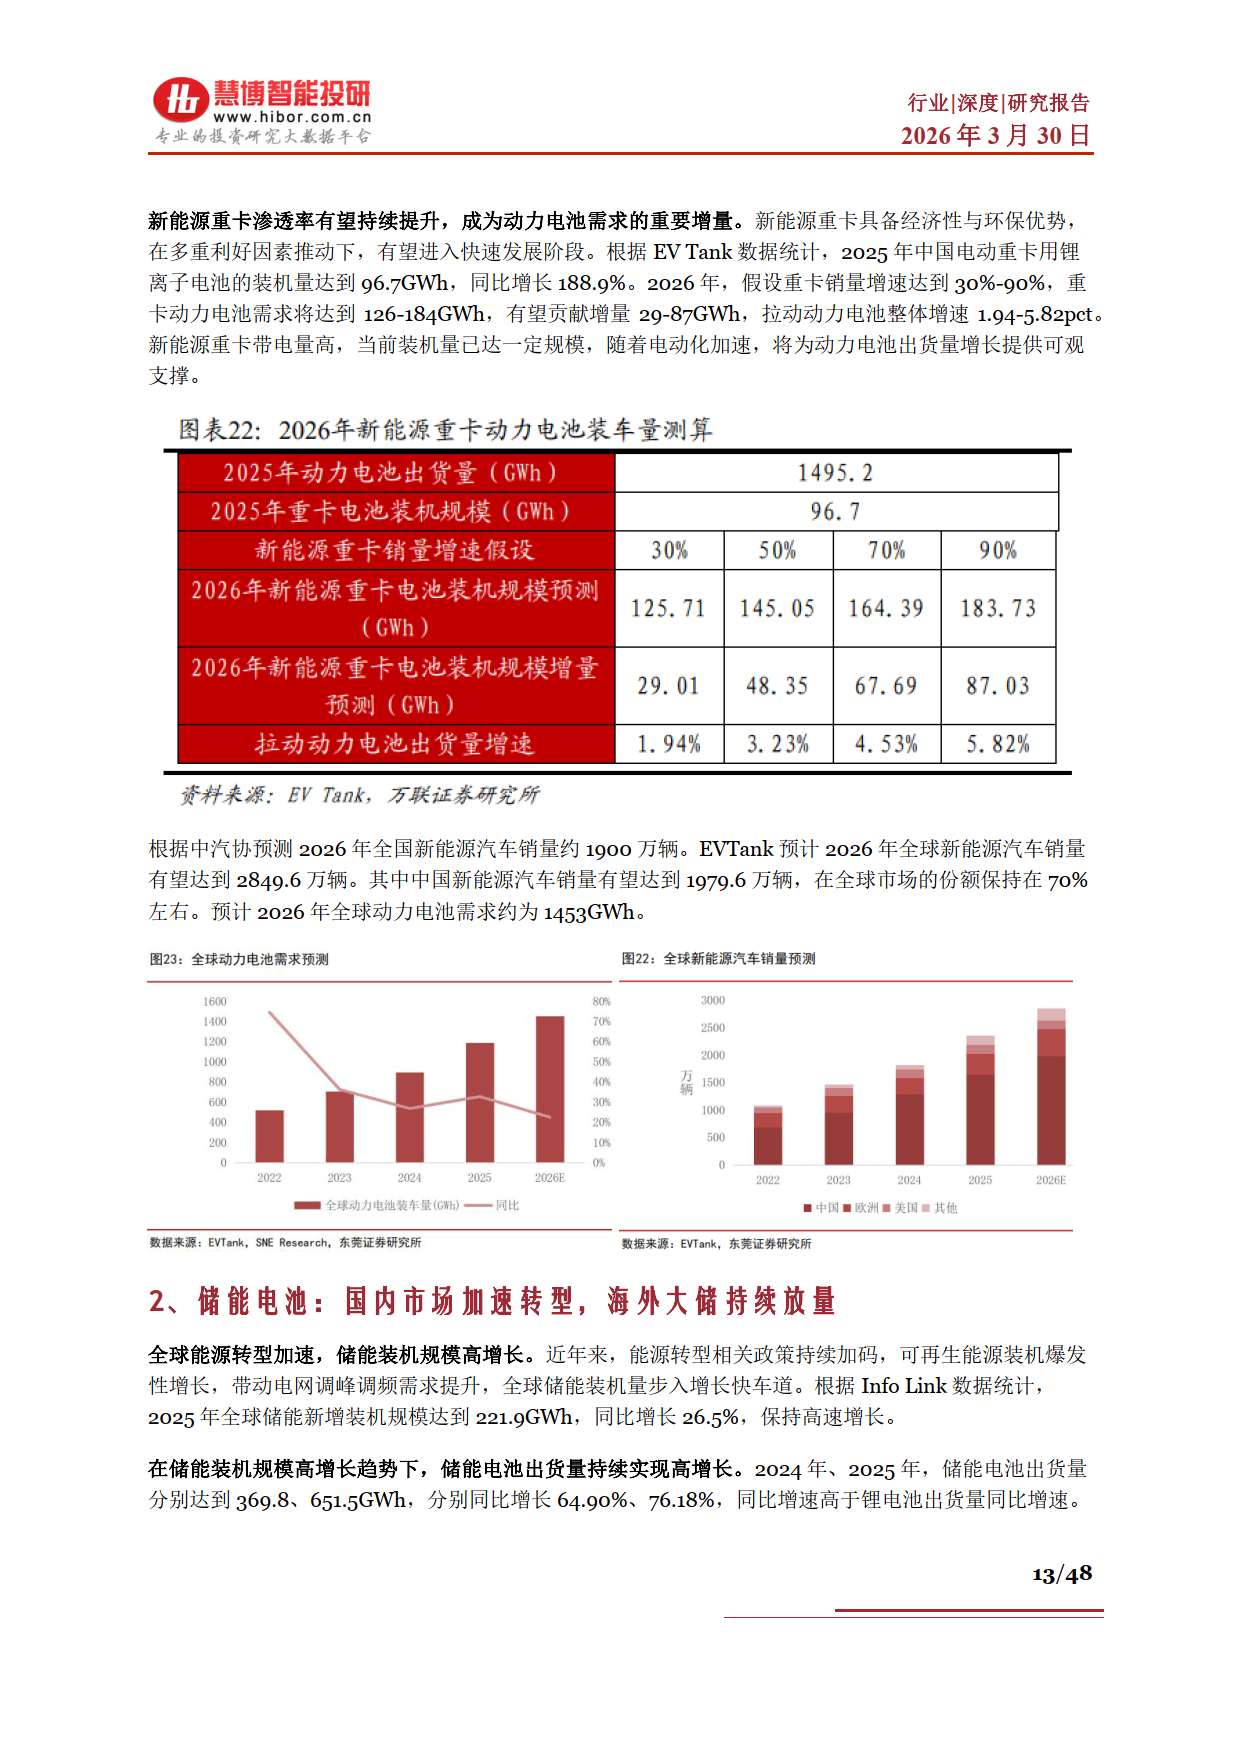
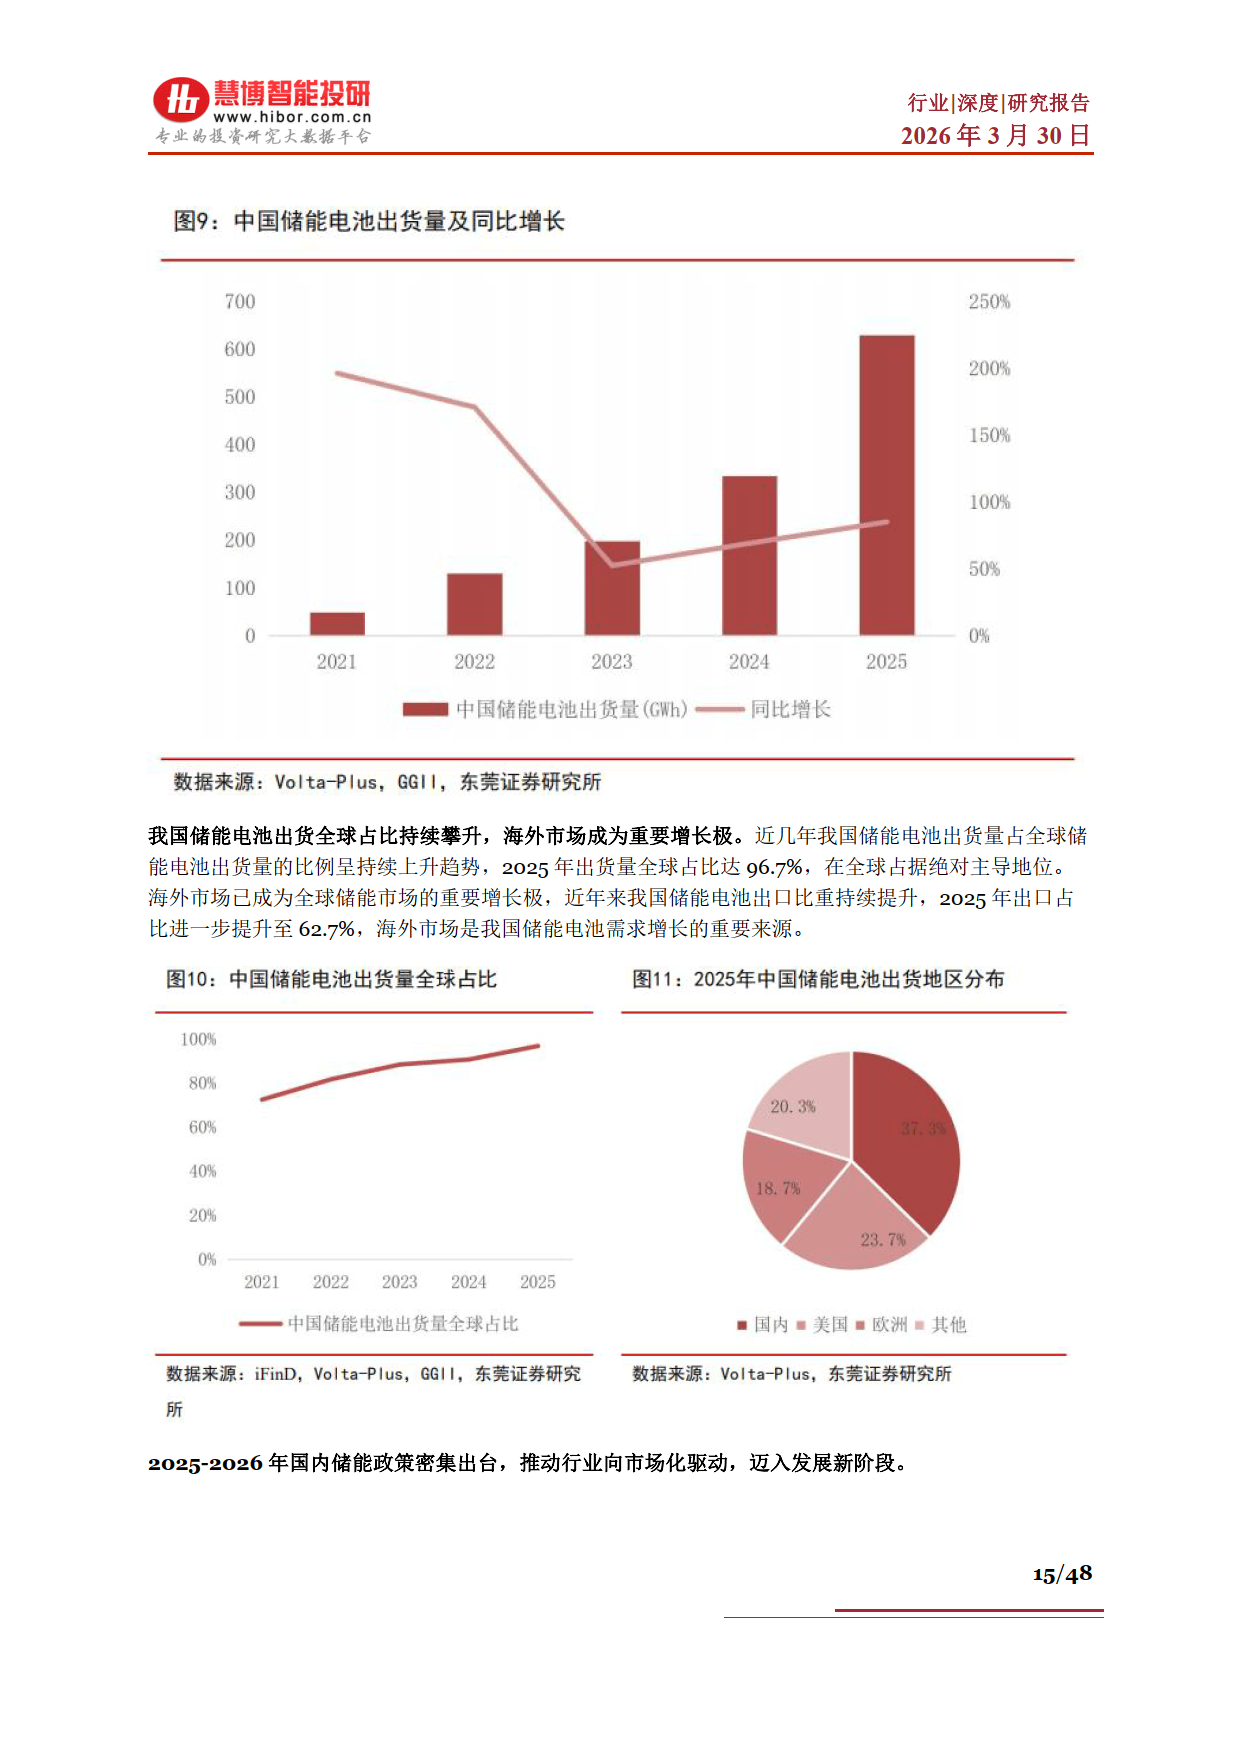
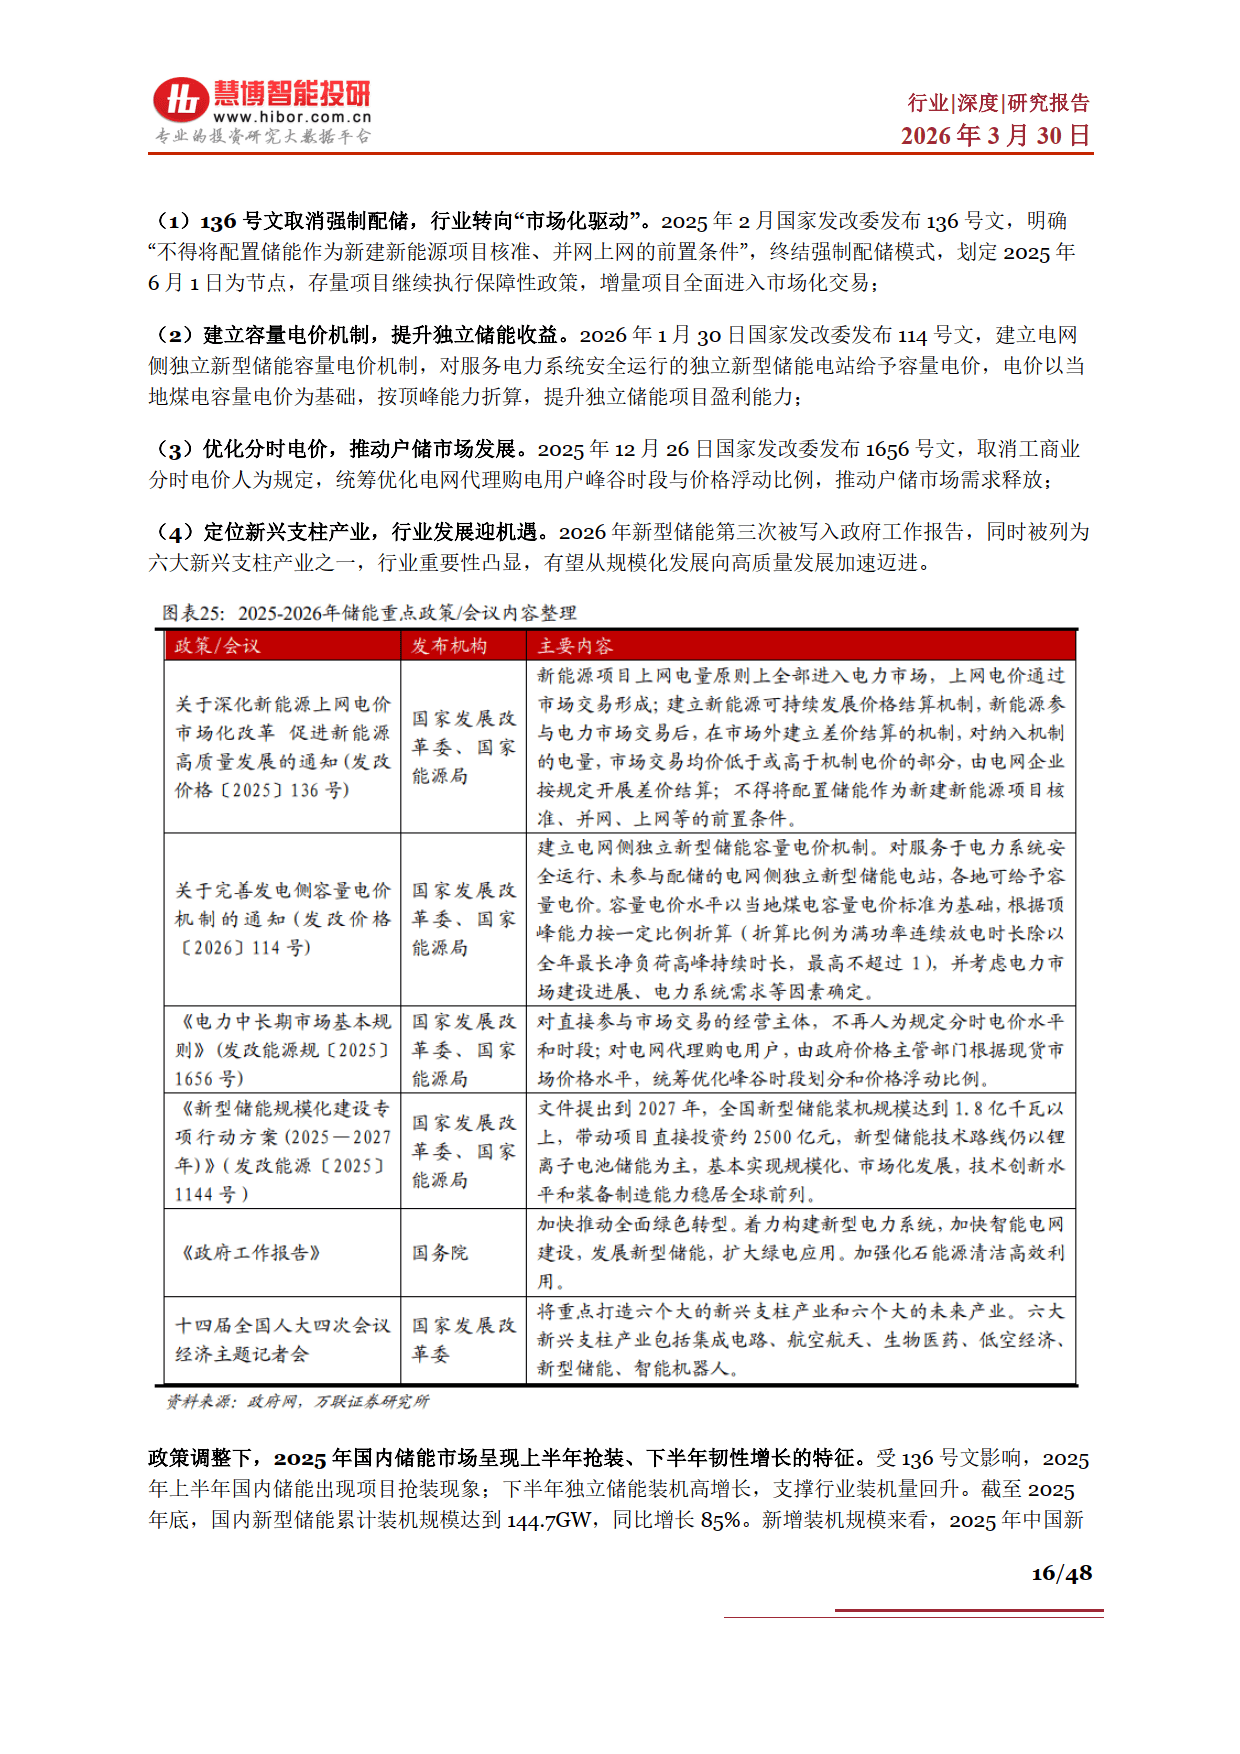
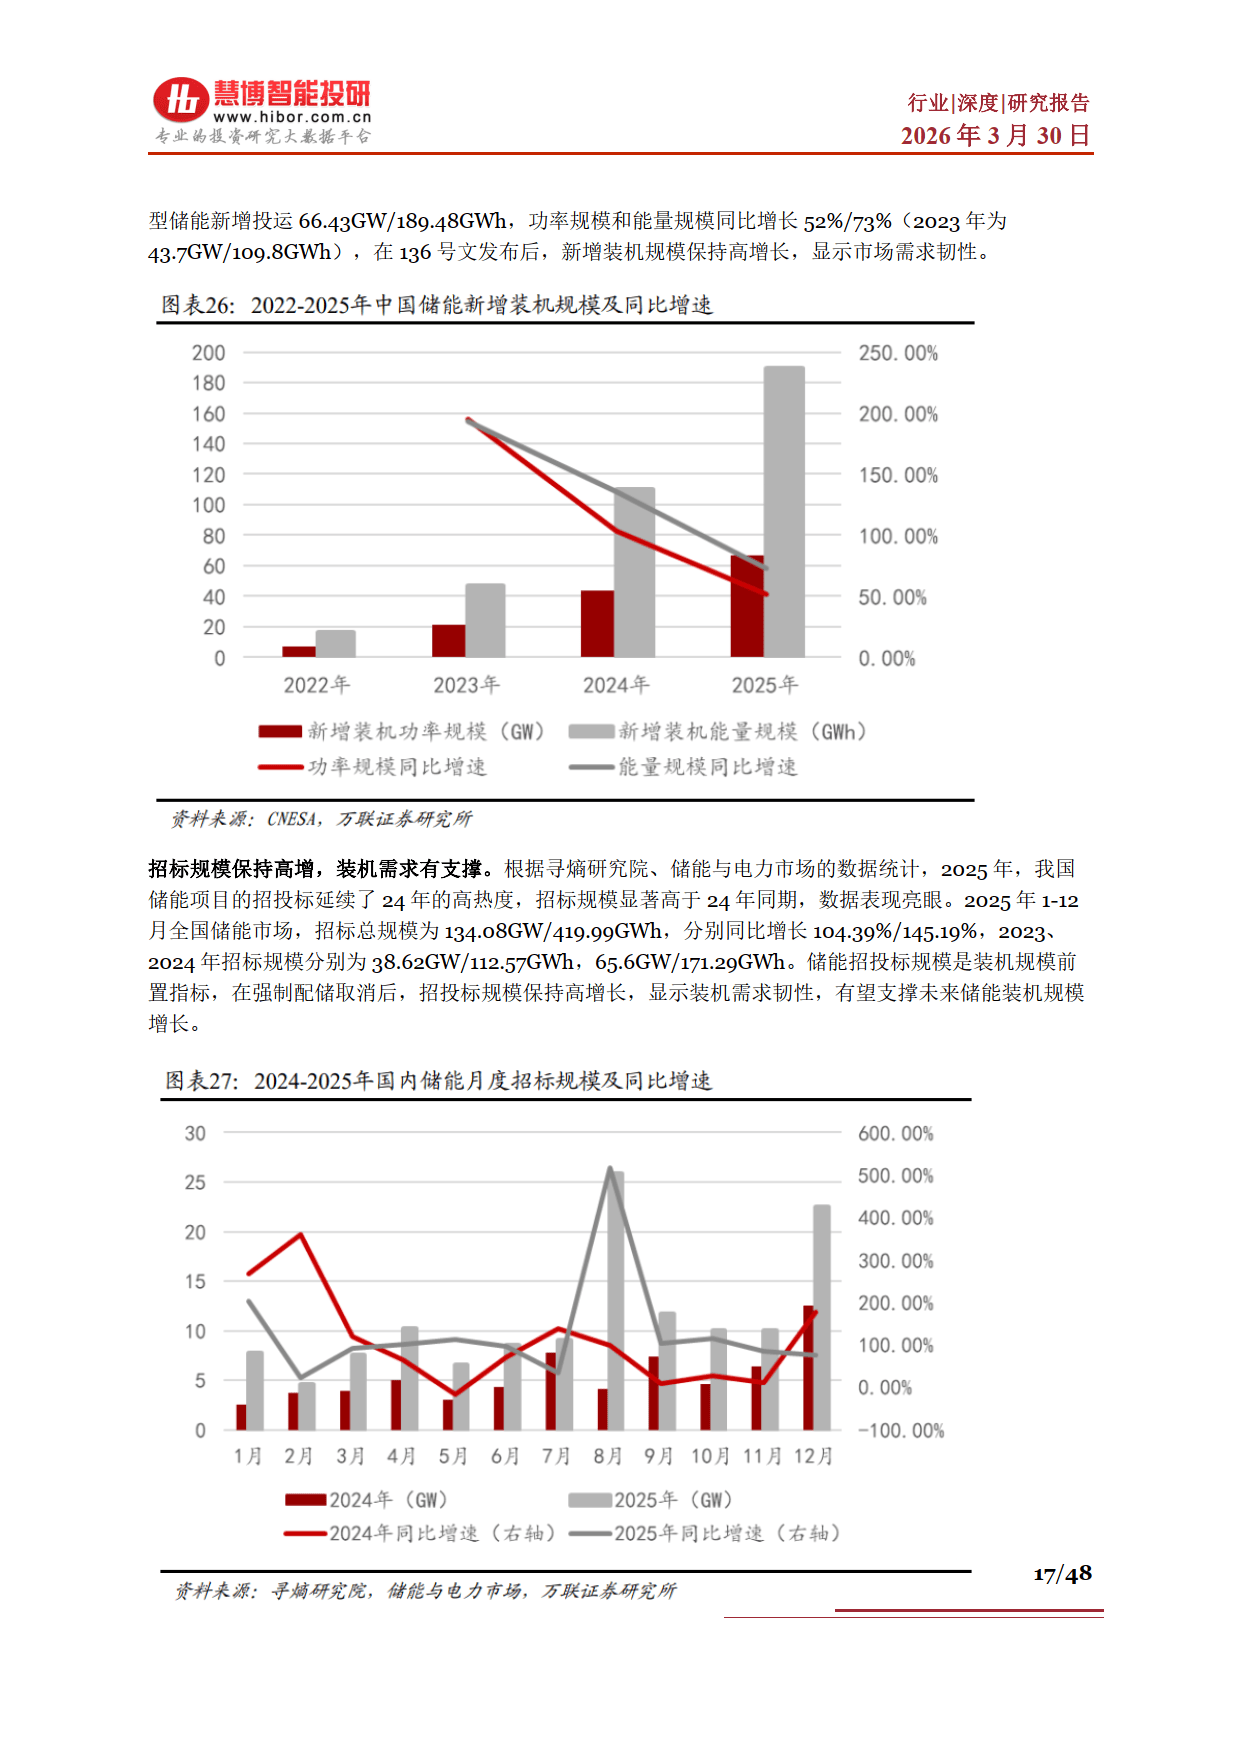
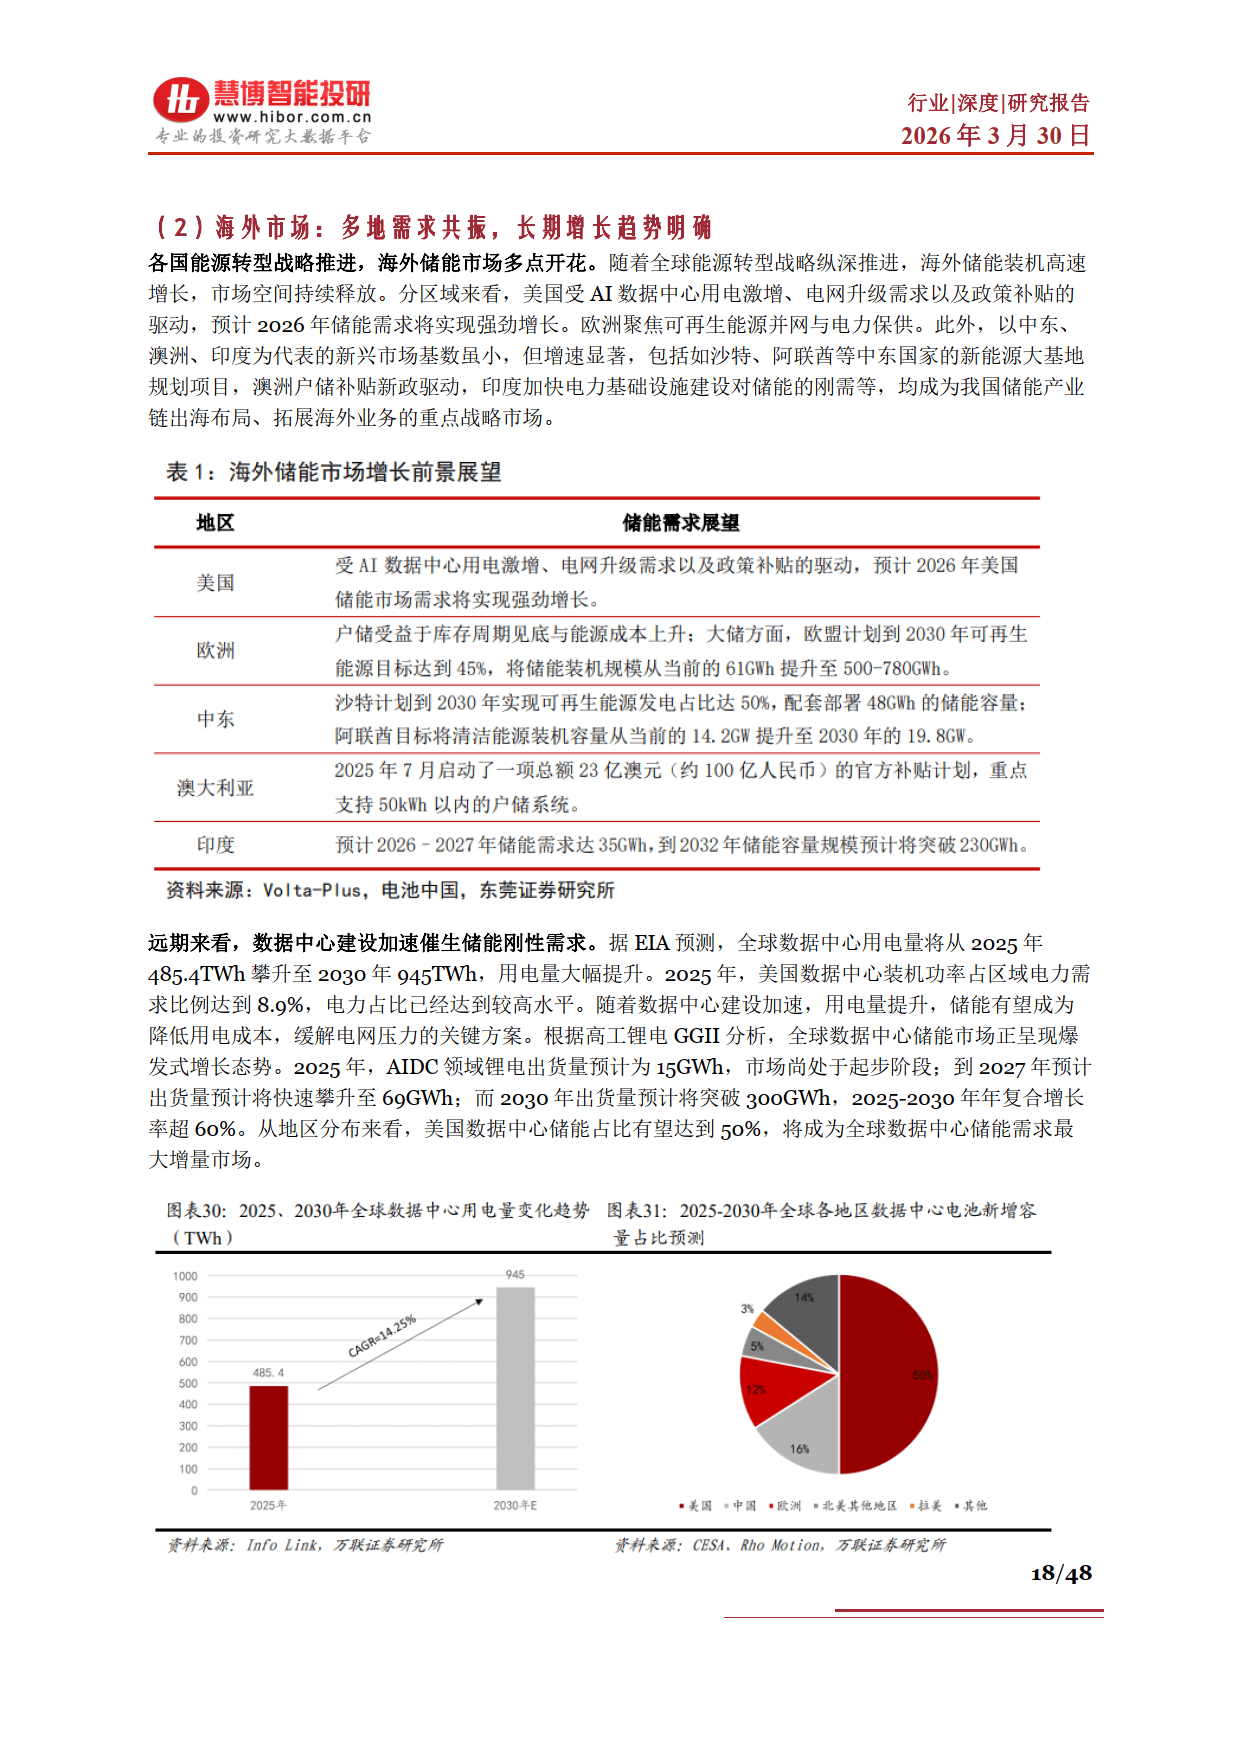
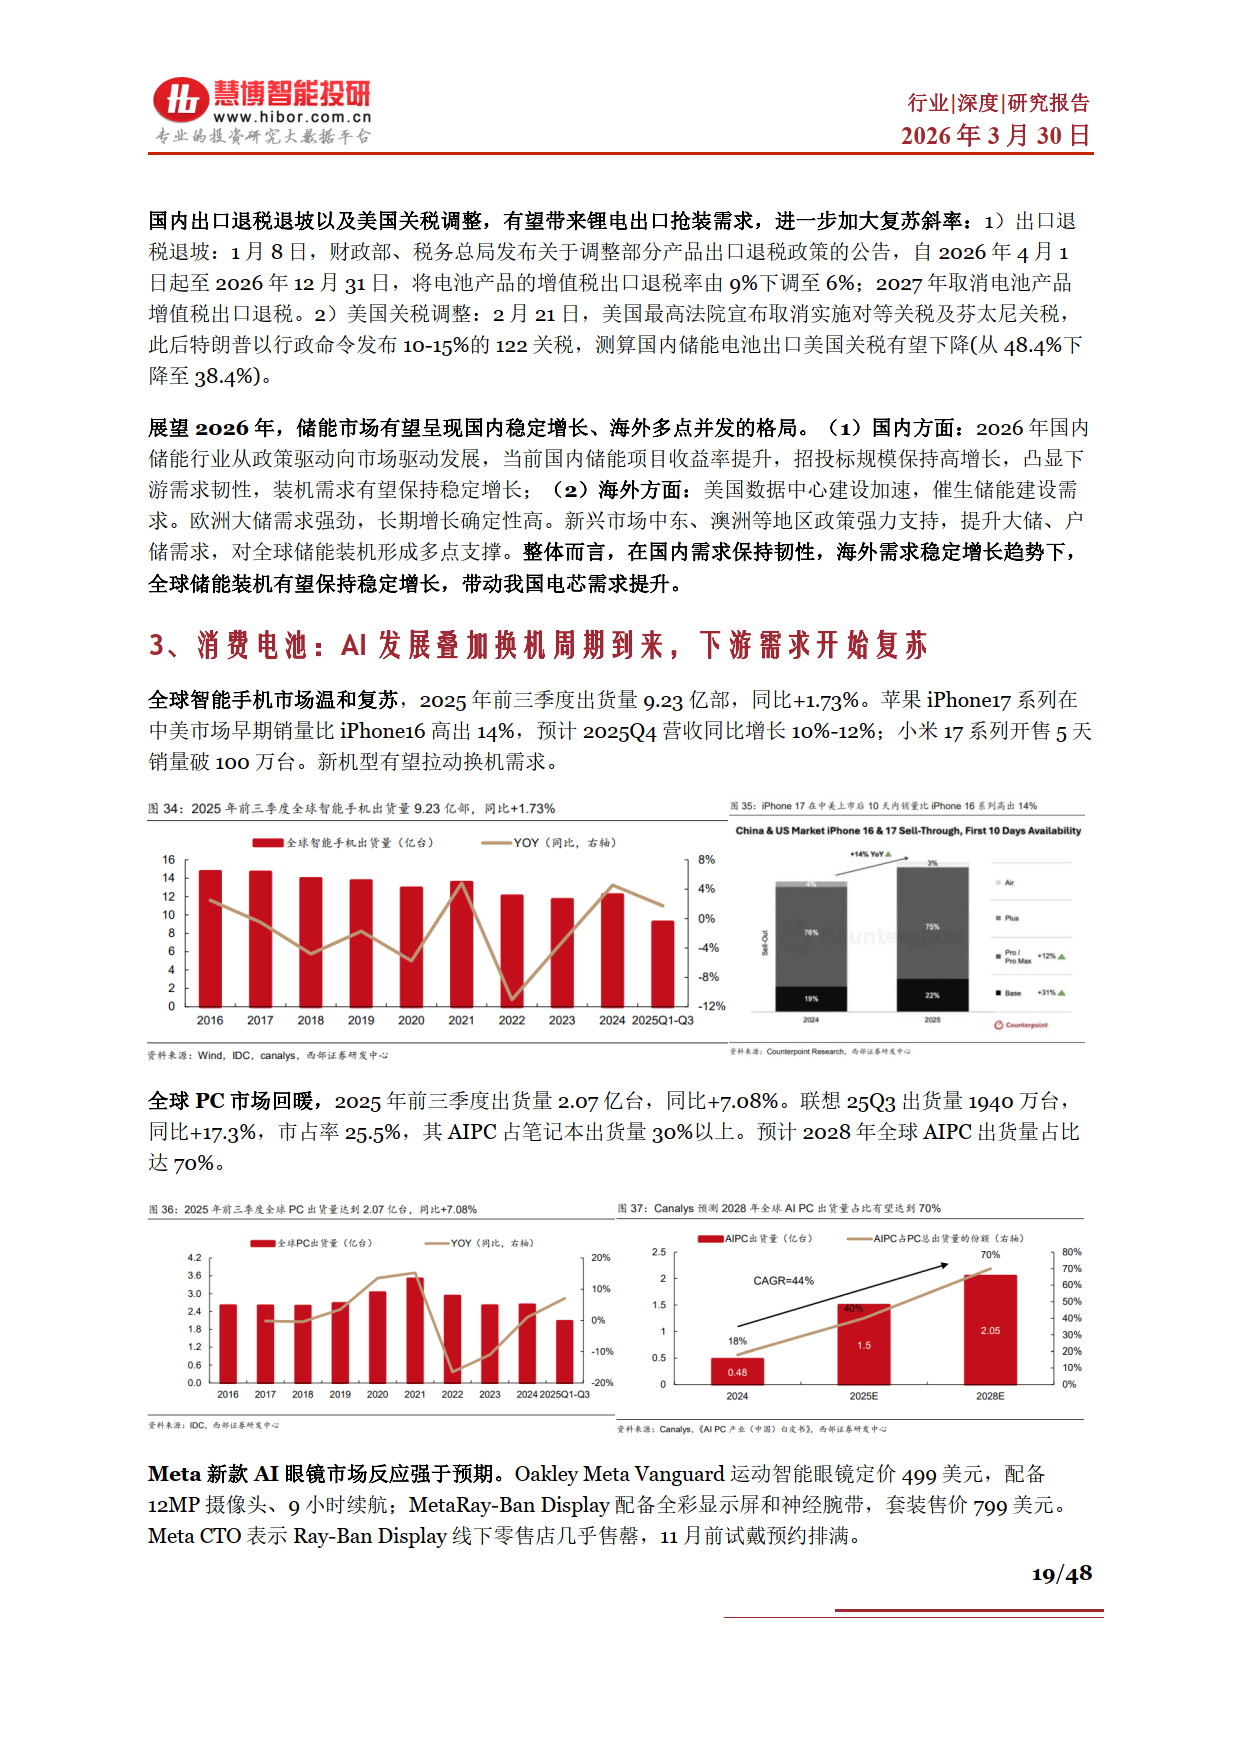
需求端呈现动力稳、储能爆、消费复苏格局。动力电池方面,2025 年国内新能源汽车渗透率达 47.94%,单车带电量提升、出口高增、重卡电动化加速,支撑需求韧性;2026 年购置税减半影响有限,结构性增量仍在。储能电池成为最大亮点,2025 年全球出货 651.5GWh,同比增 76.2%;国内政策转向市场化驱动,海外美国、欧洲、中东、澳洲需求共振,叠加 AI 数据中心备电需求爆发,2026 年出货预计破 1000GWh,同比增约 70%。消费电池随手机、PC 换机及 AI 硬件落地温和复苏。
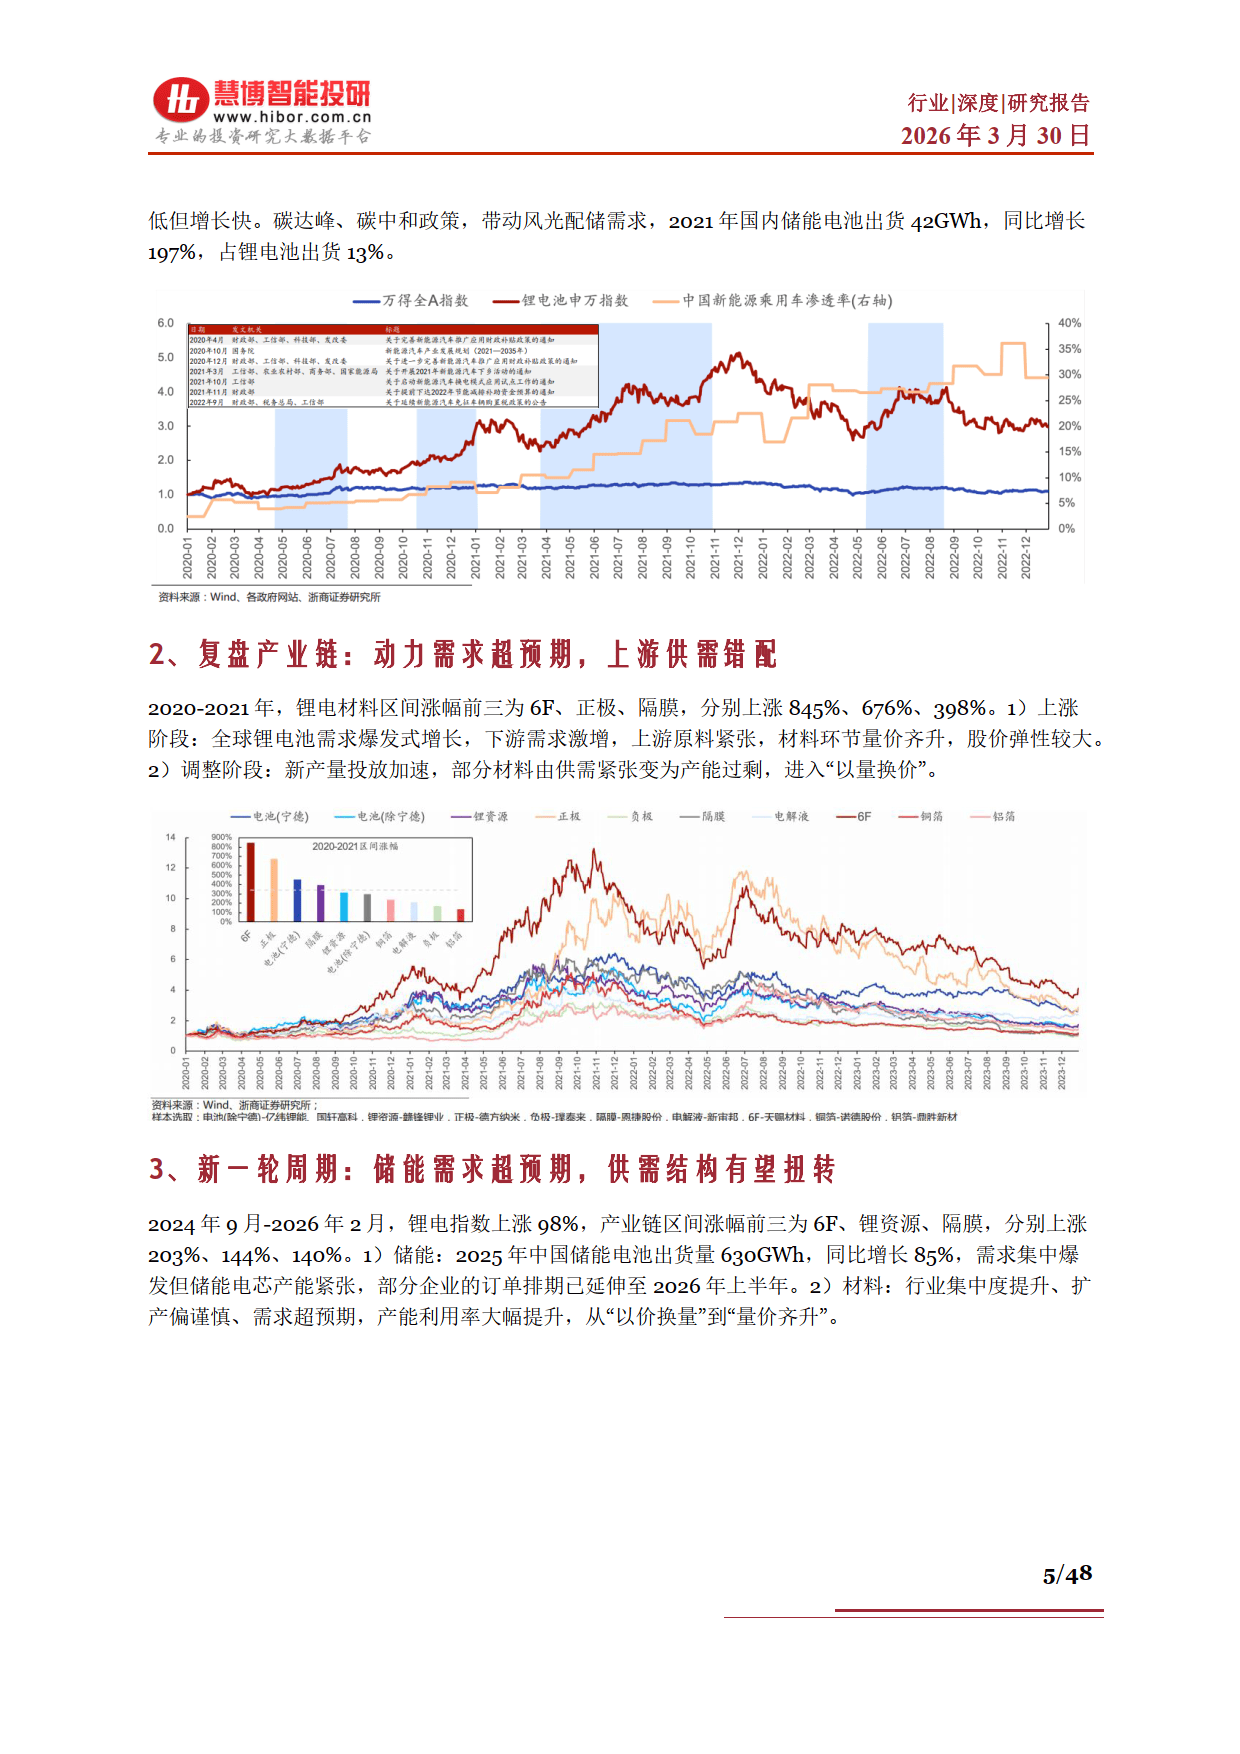
供给端供需优化、材料盈利修复。碳酸锂受供给扰动与需求旺季支撑,价格回升至 15 万元 / 吨以上。六氟磷酸锂供需紧平衡,价格反弹,龙头盈利弹性显著。磷酸铁锂渗透率近 80%,产能结构性紧缺,价格与盈利同步修复。负极、隔膜、铜箔等环节扩产谨慎,产能利用率提升,价格企稳,头部企业盈利改善。电池环节受益于成本传导与高稼动率,盈利持续向好。
新技术固态、钠电、大圆柱加速产业化。固态电池沿 “半固态 - 准固态 - 全固态” 推进,能量密度最高 500Wh/kg,安全性突出;2026 年将迎 GWh 级量产线落地,2027 年示范装车,设备、电解质、硅基负极、锂金属负极产业链同步突破。宁德时代钠新电池通过认证,2026 年大规模应用,开启钠锂双赛道。大圆柱电池随宝马新世代车型量产,产业化提速。
竞争格局中国龙头全球主导。动力电池领域宁德时代市占率 39.2% 全球第一,中国六大企业合计市占率超 70%。储能电池 CR9 达 88%,中国企业占据前七席。上游材料与设备环节,天赐材料、恩捷股份、先导智能、纳科诺尔等分别在电解液、隔膜、固态整线、辊压设备领域领先,全球化与技术迭代能力持续增强。
整体来看,2026 年锂电行业景气向上,储能高增、材料盈利修复、新技术落地为三大主线,中国产业链优势将进一步扩大。
免责声明:我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系















