

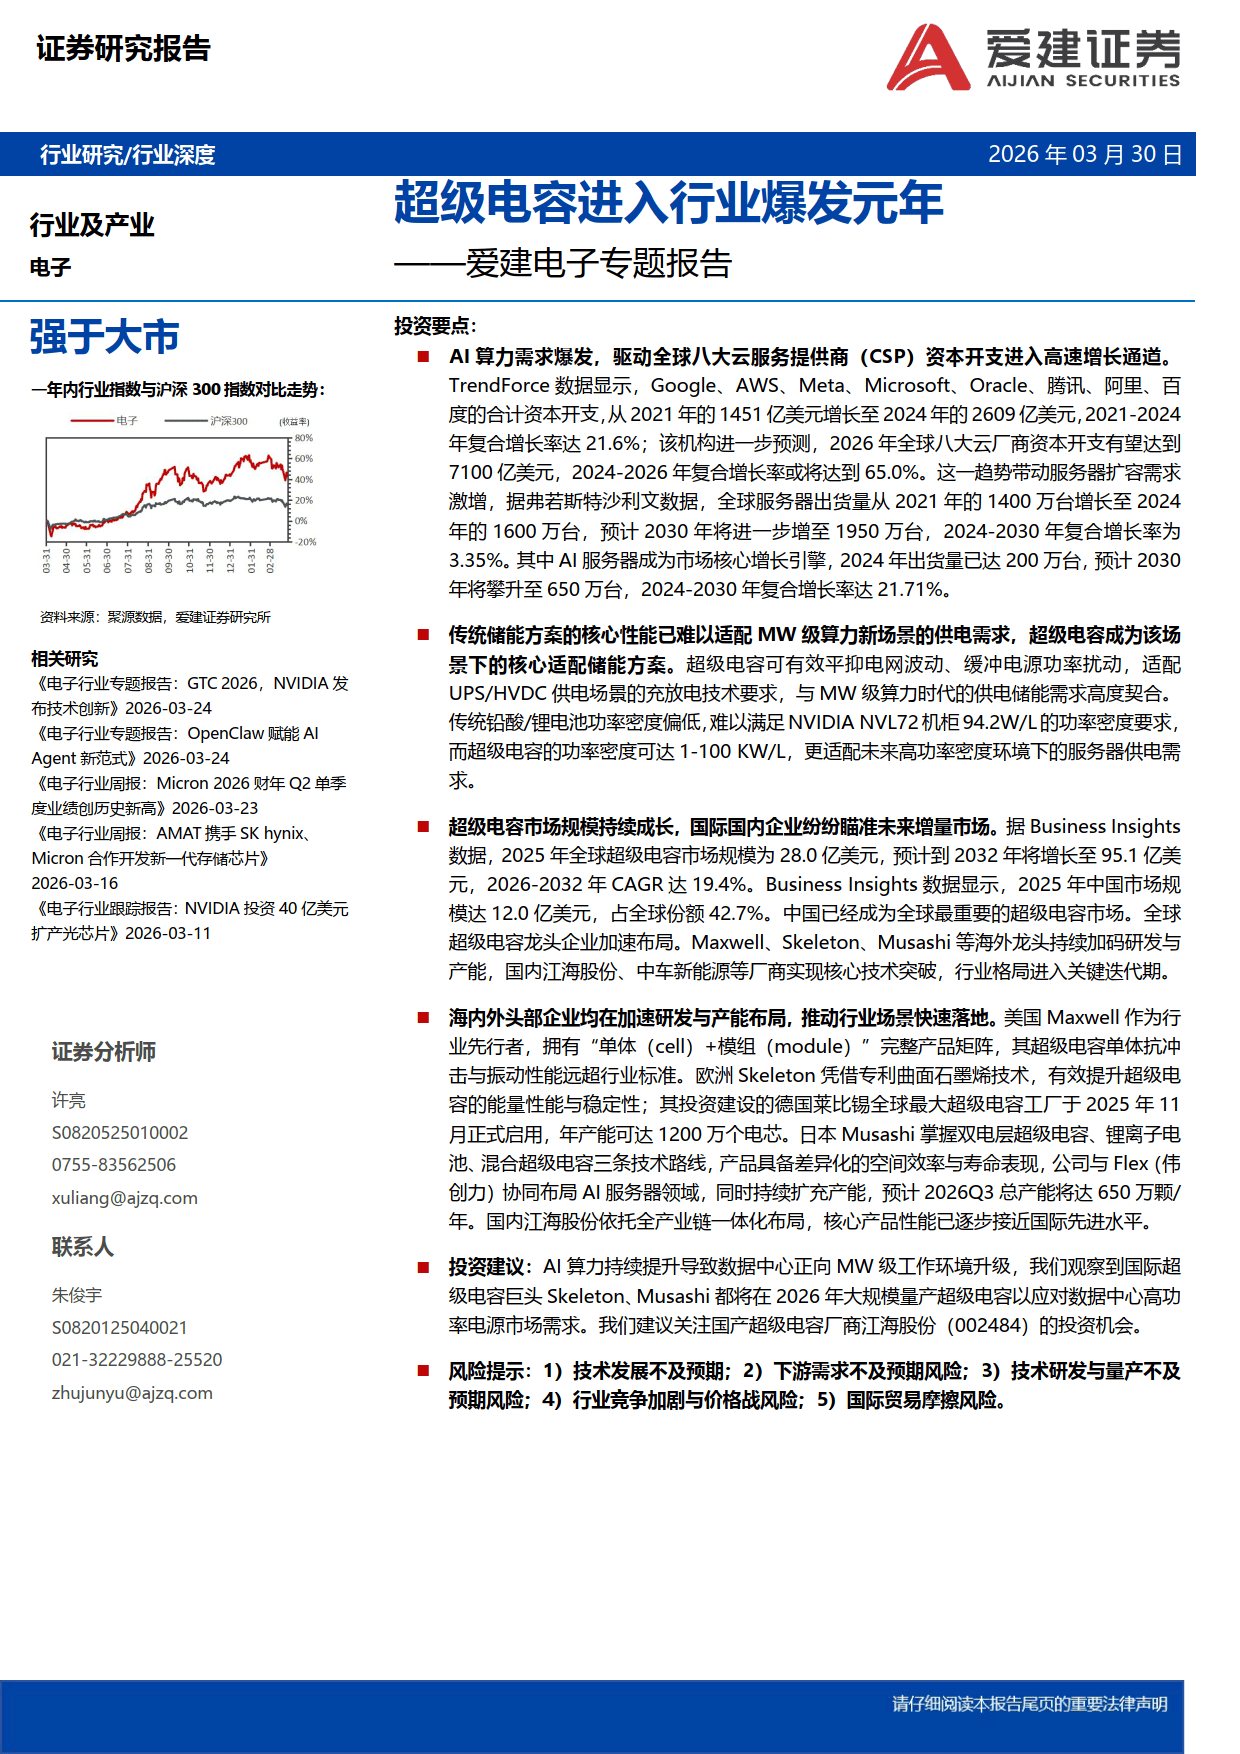
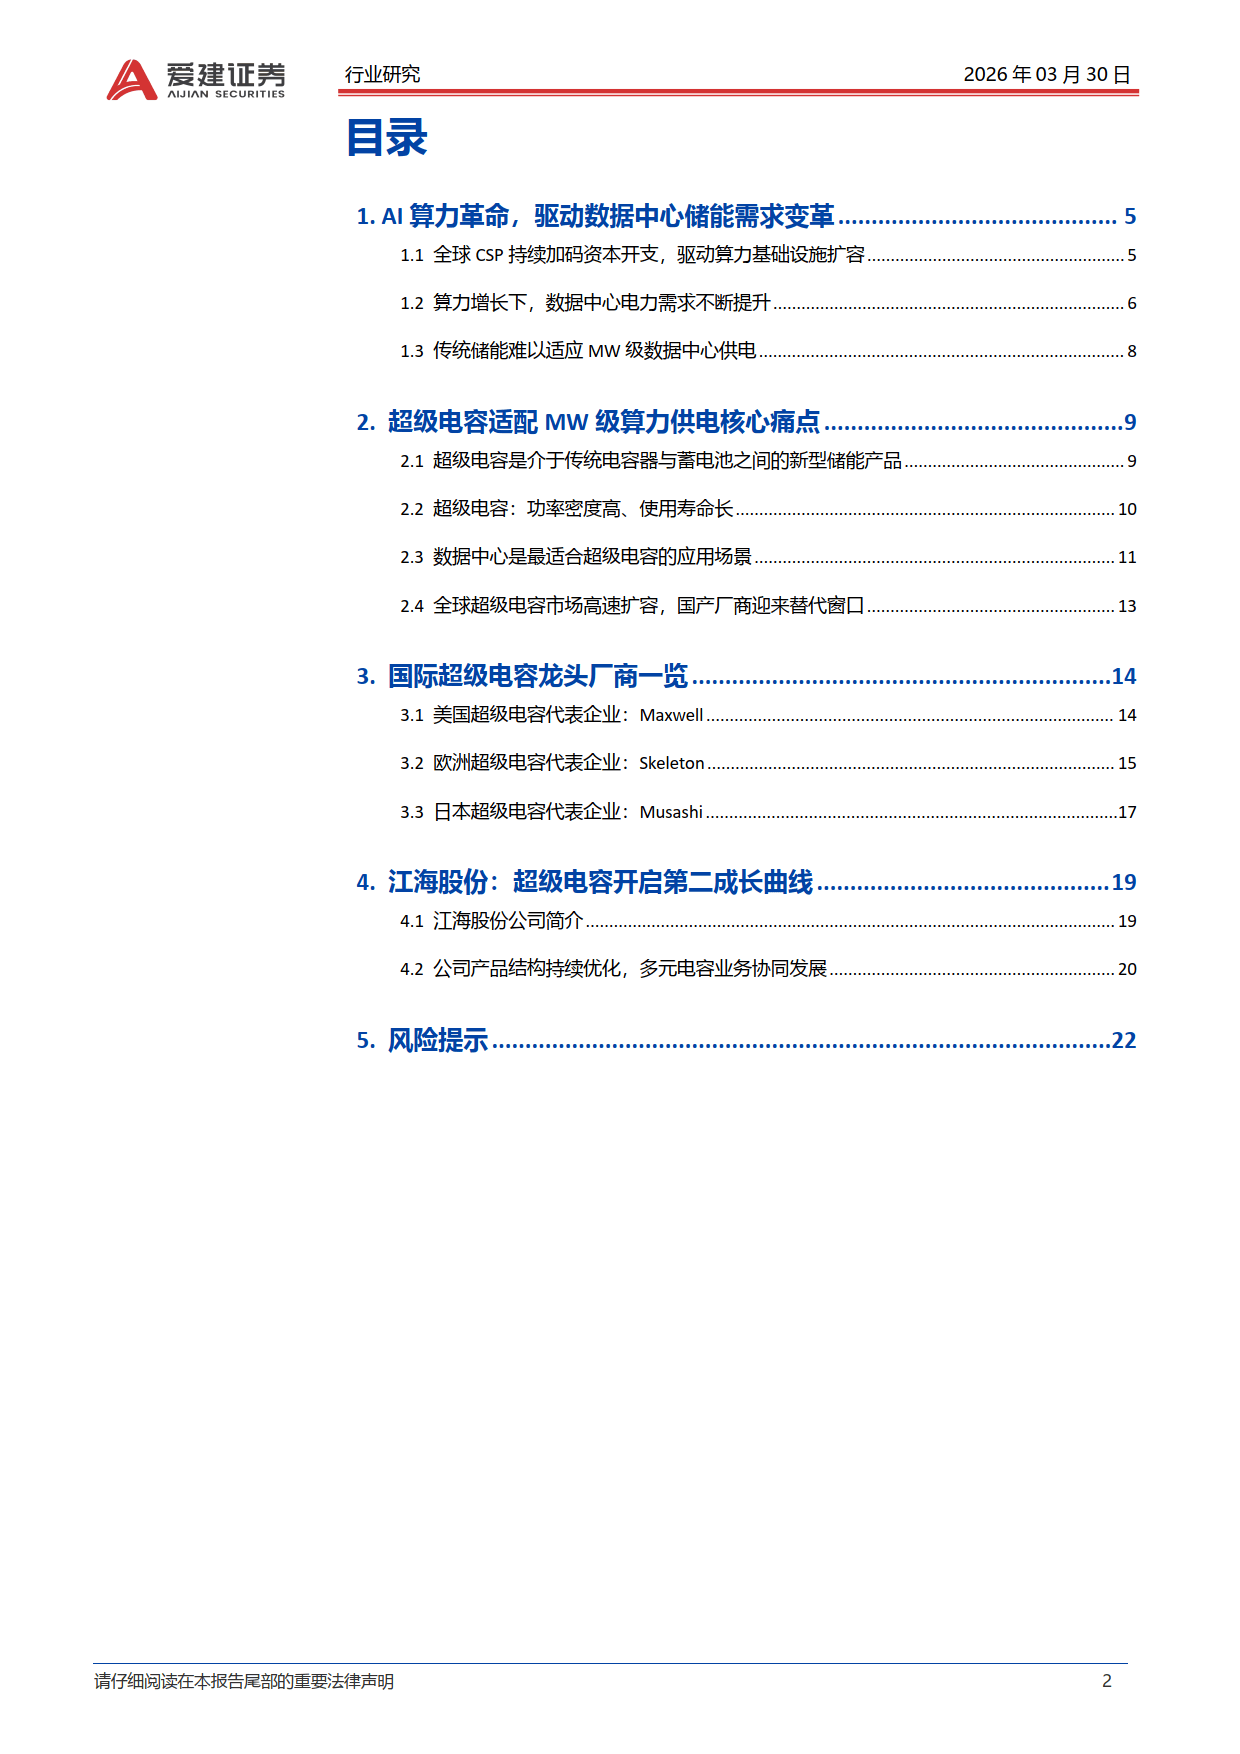
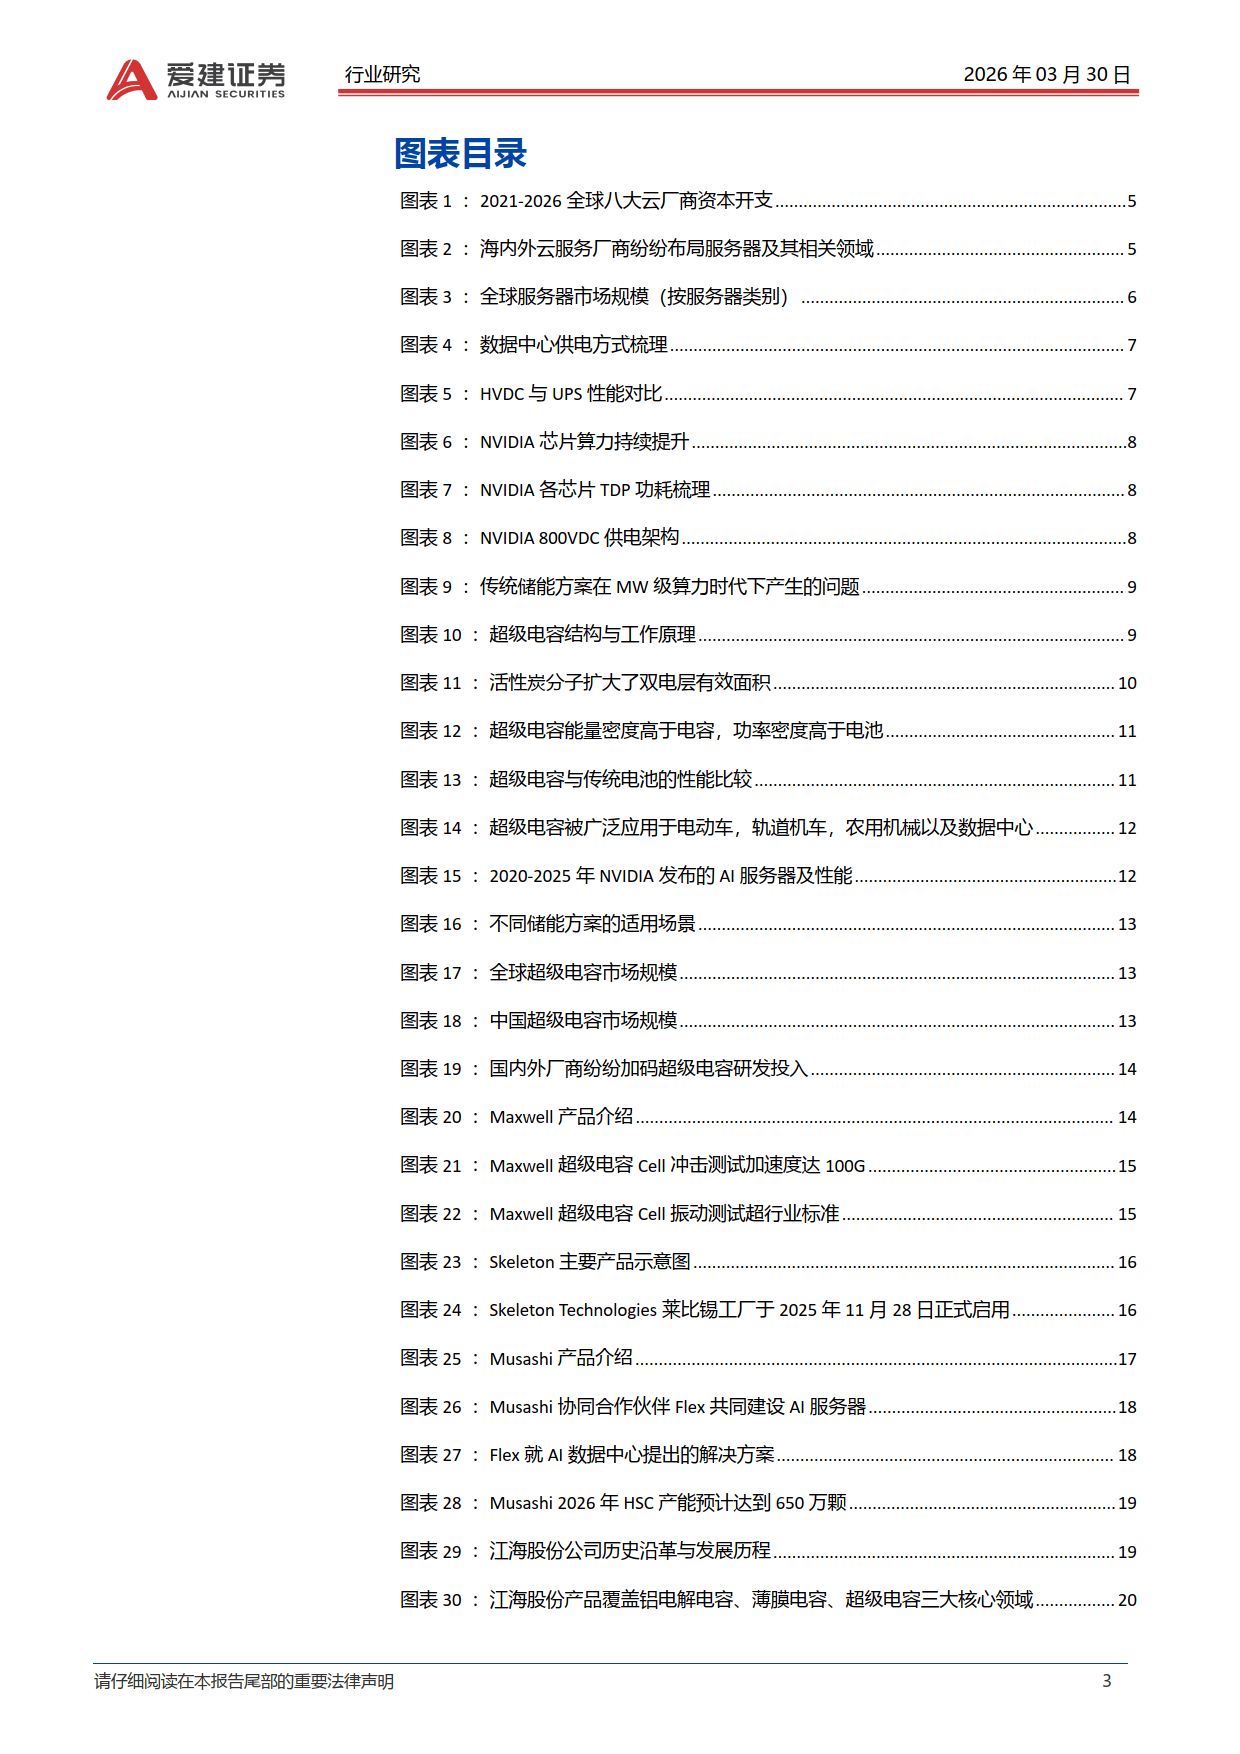
2026 年被视为超级电容行业爆发元年,AI 算力革命推动数据中心向 MW 级升级,传统储能方案难以适配新需求,超级电容凭借核心优势成为数据中心储能优选,全球市场高速扩容,国内厂商迎来国产化替代机遇。
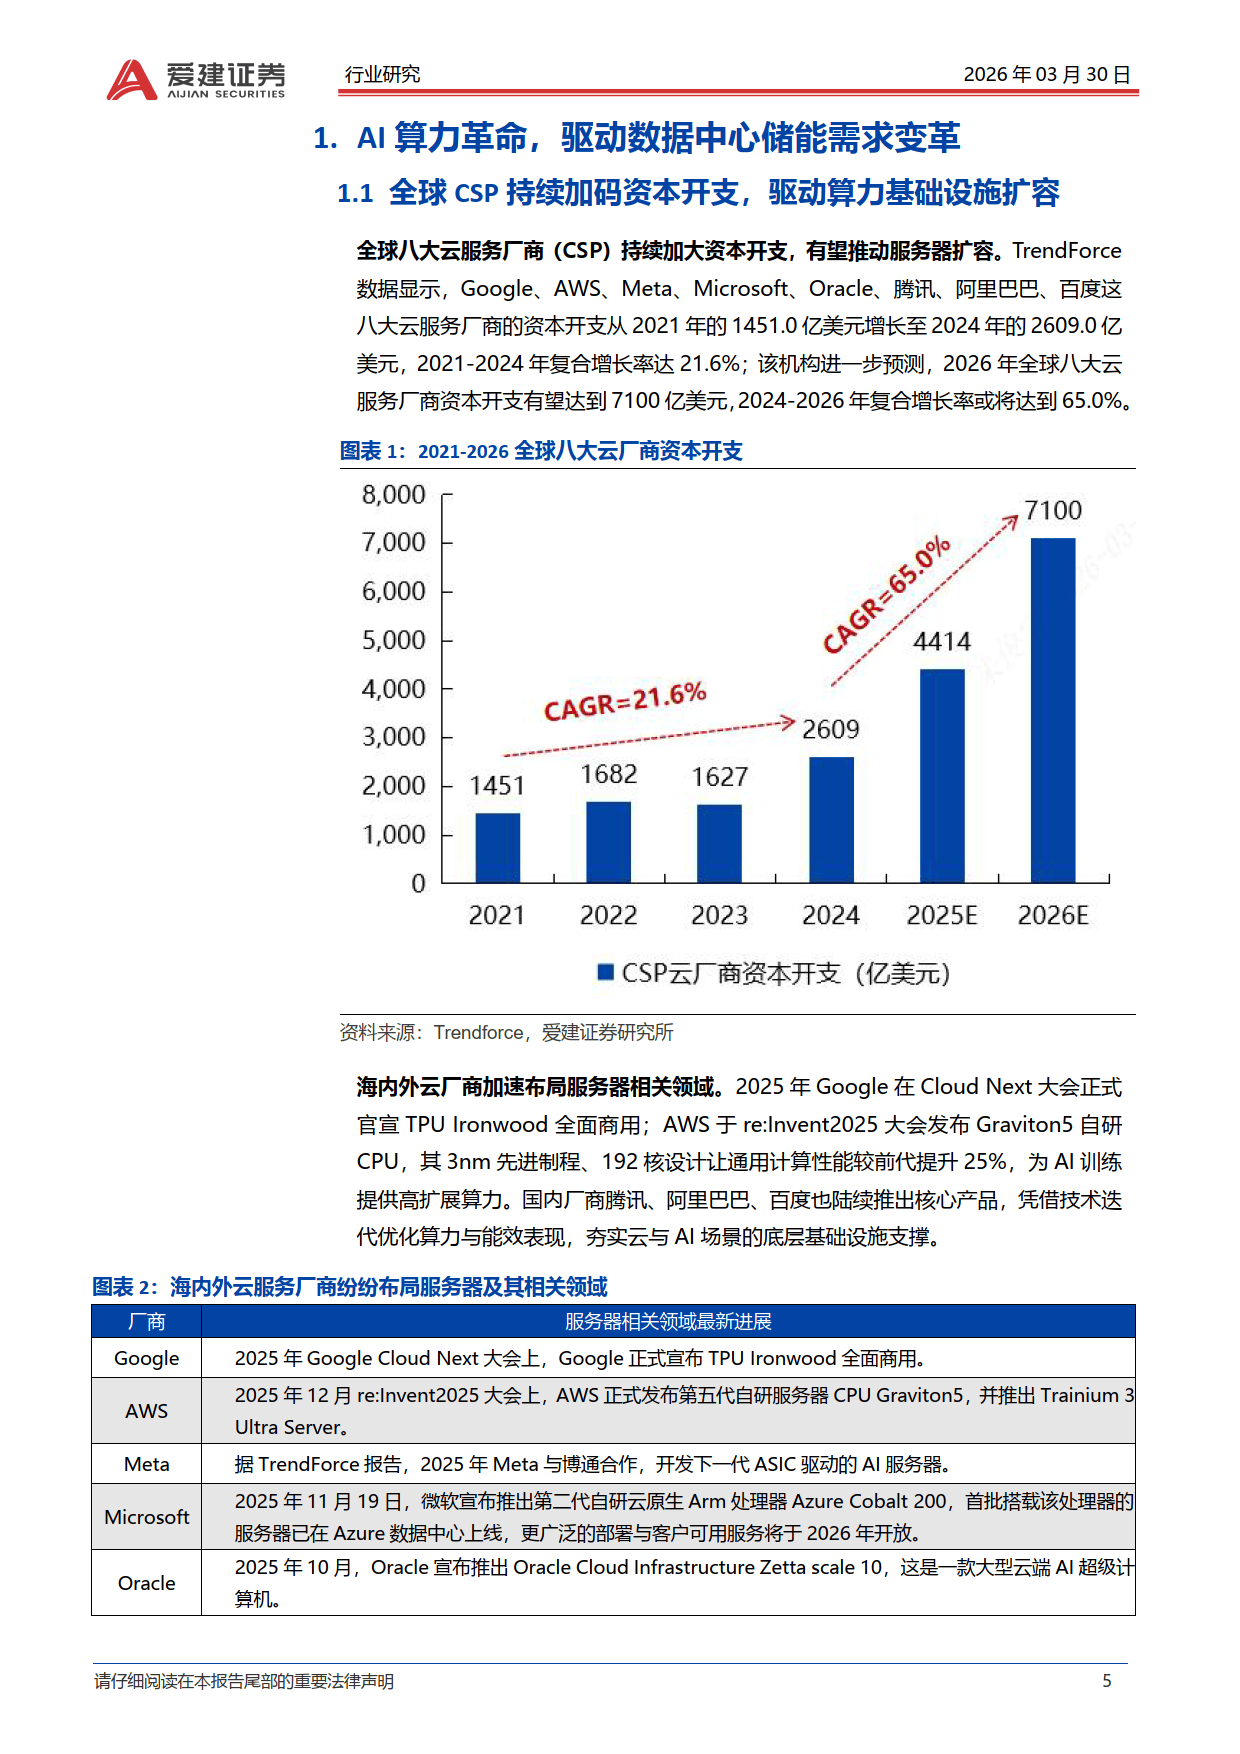
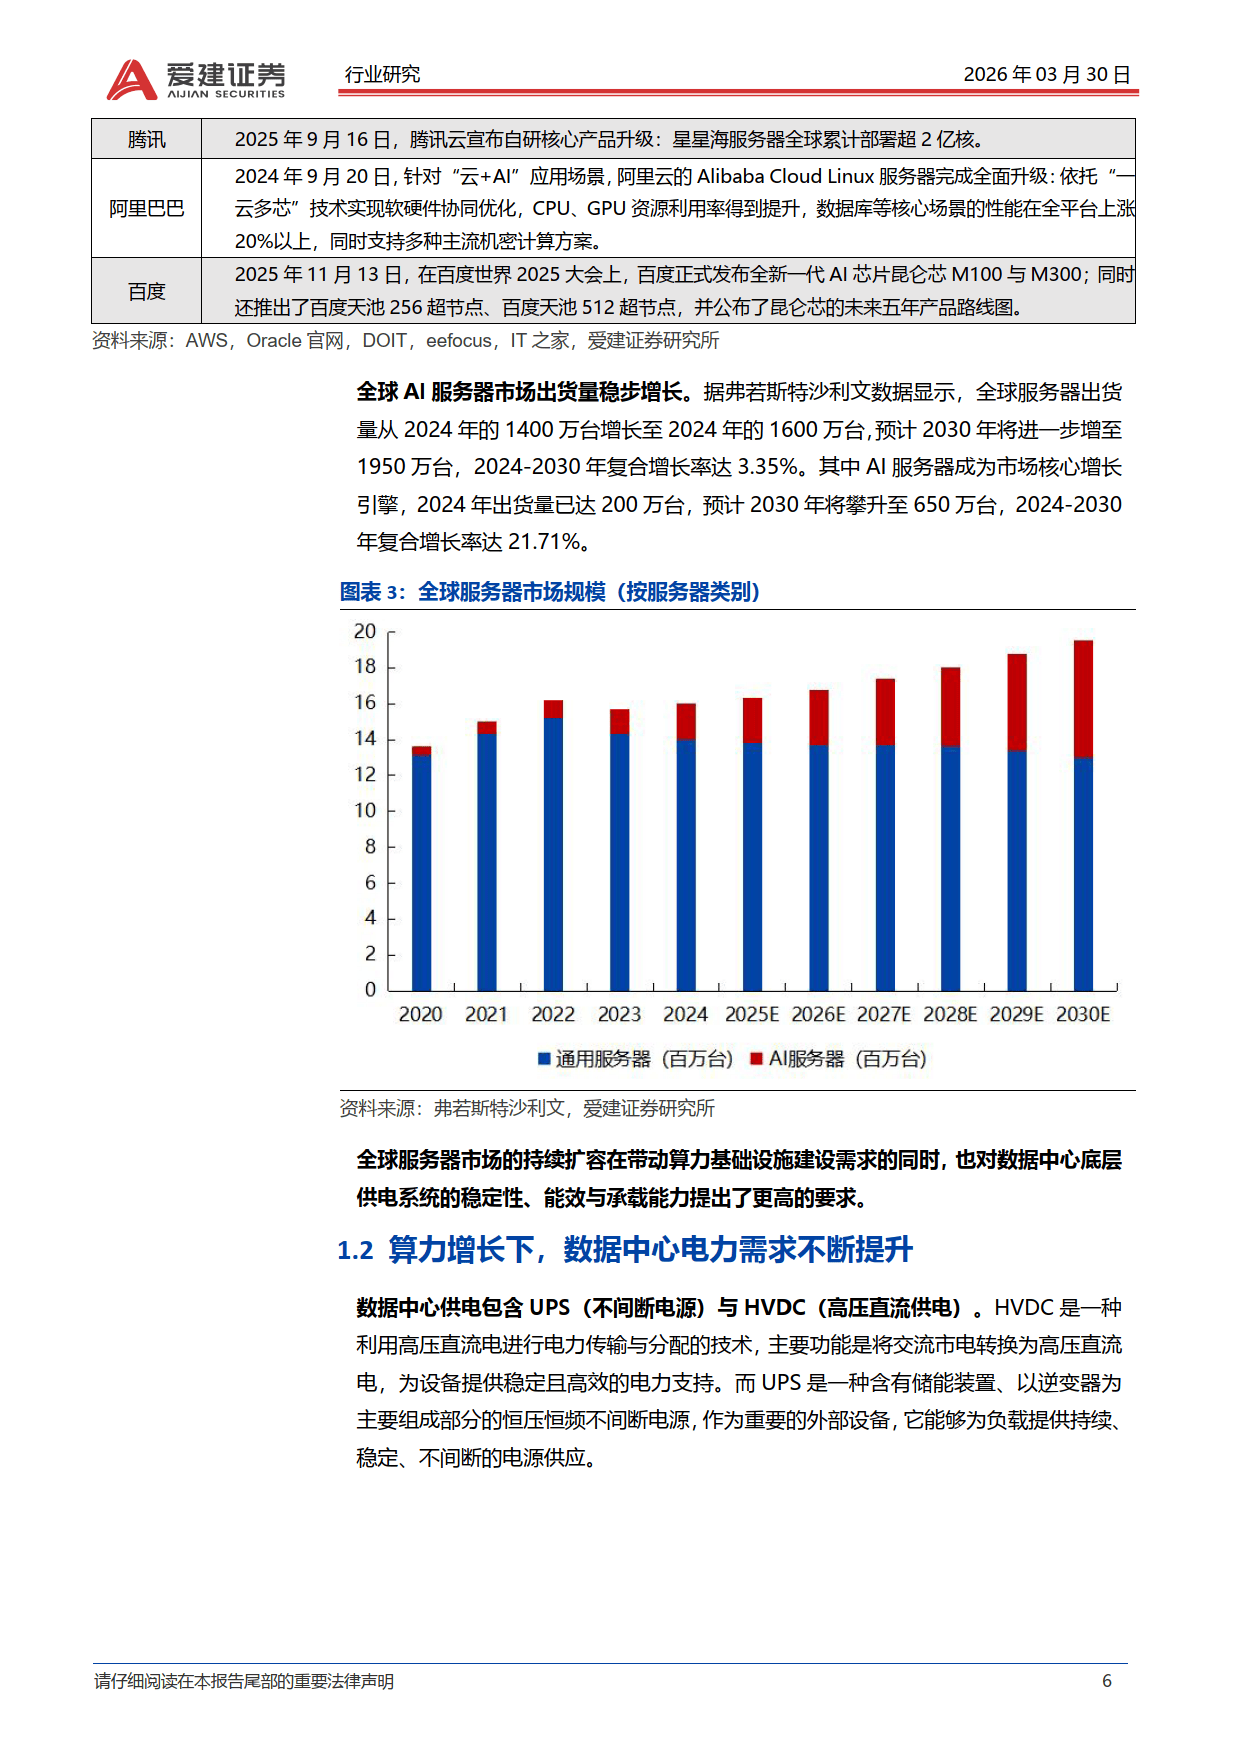
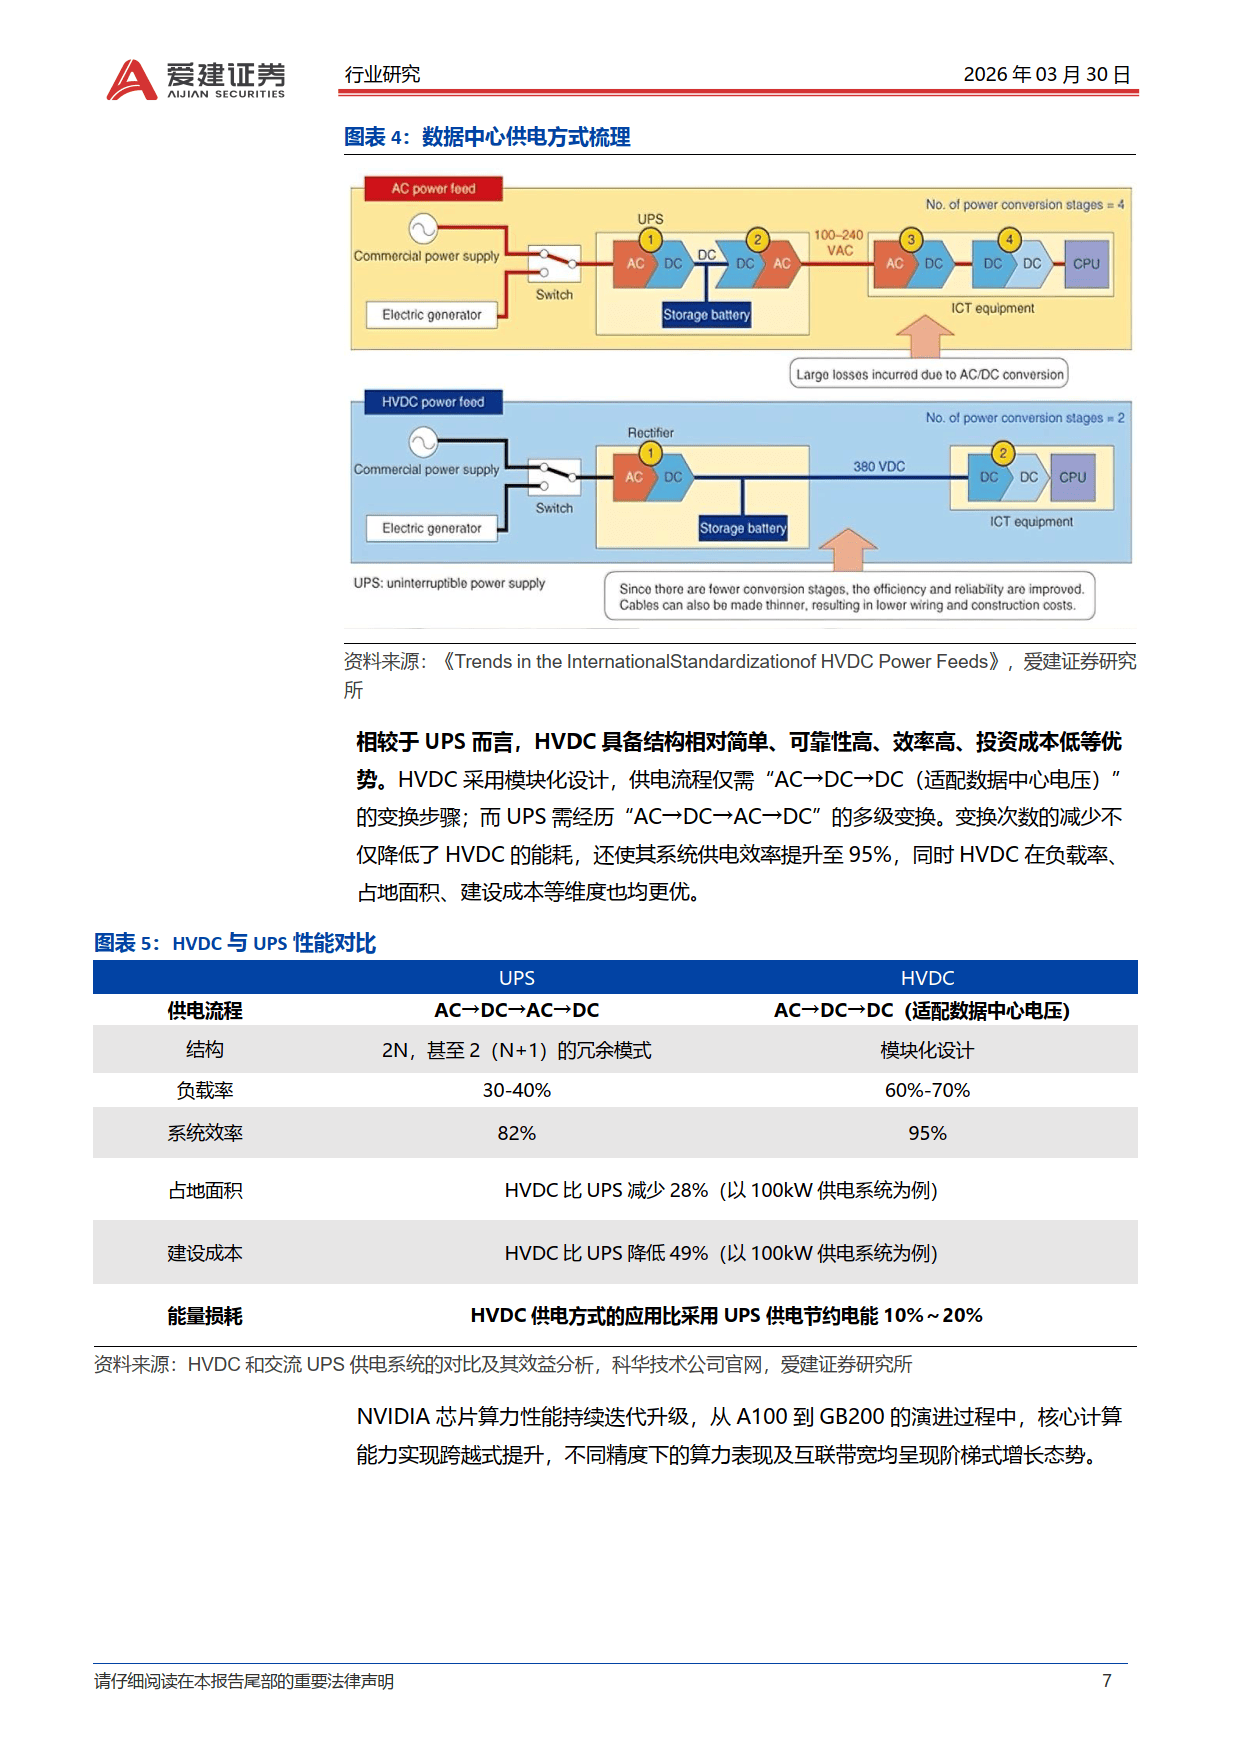
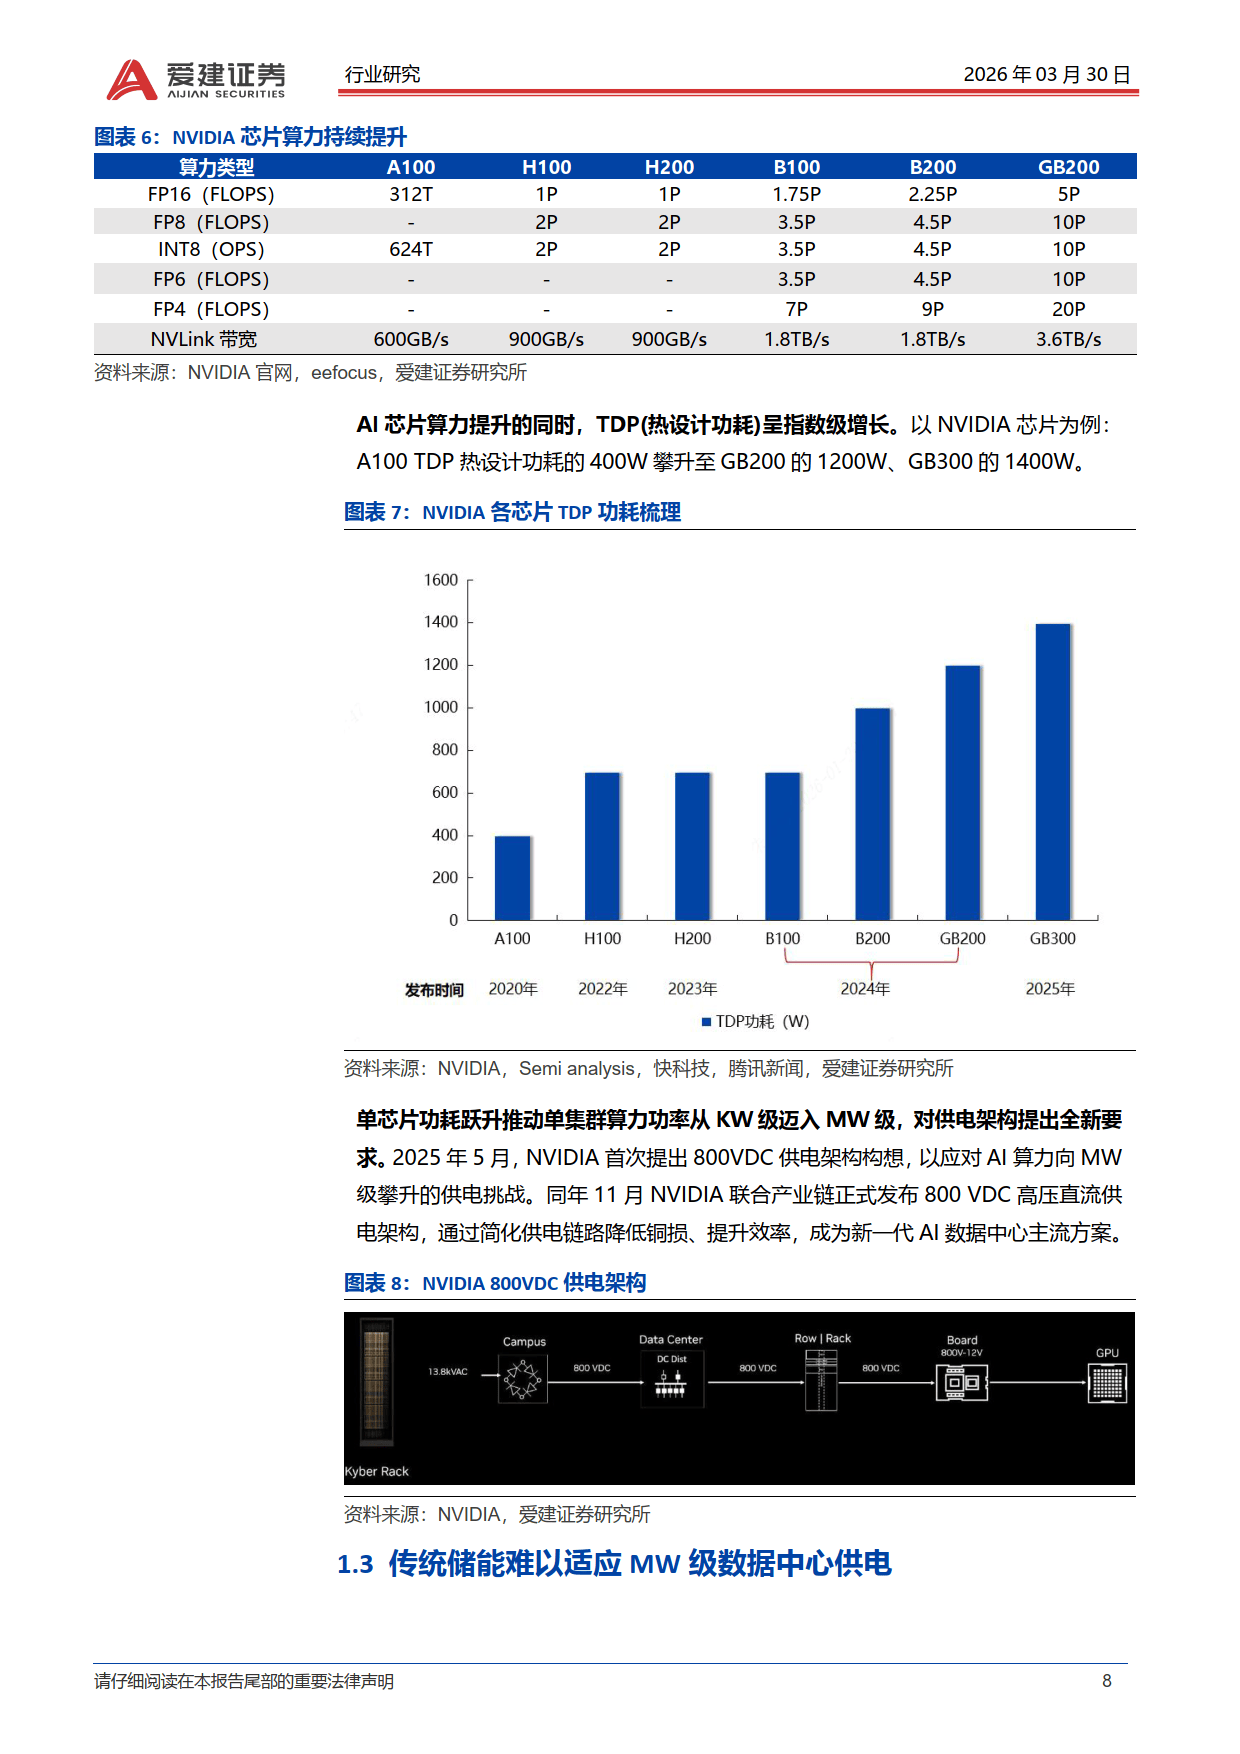
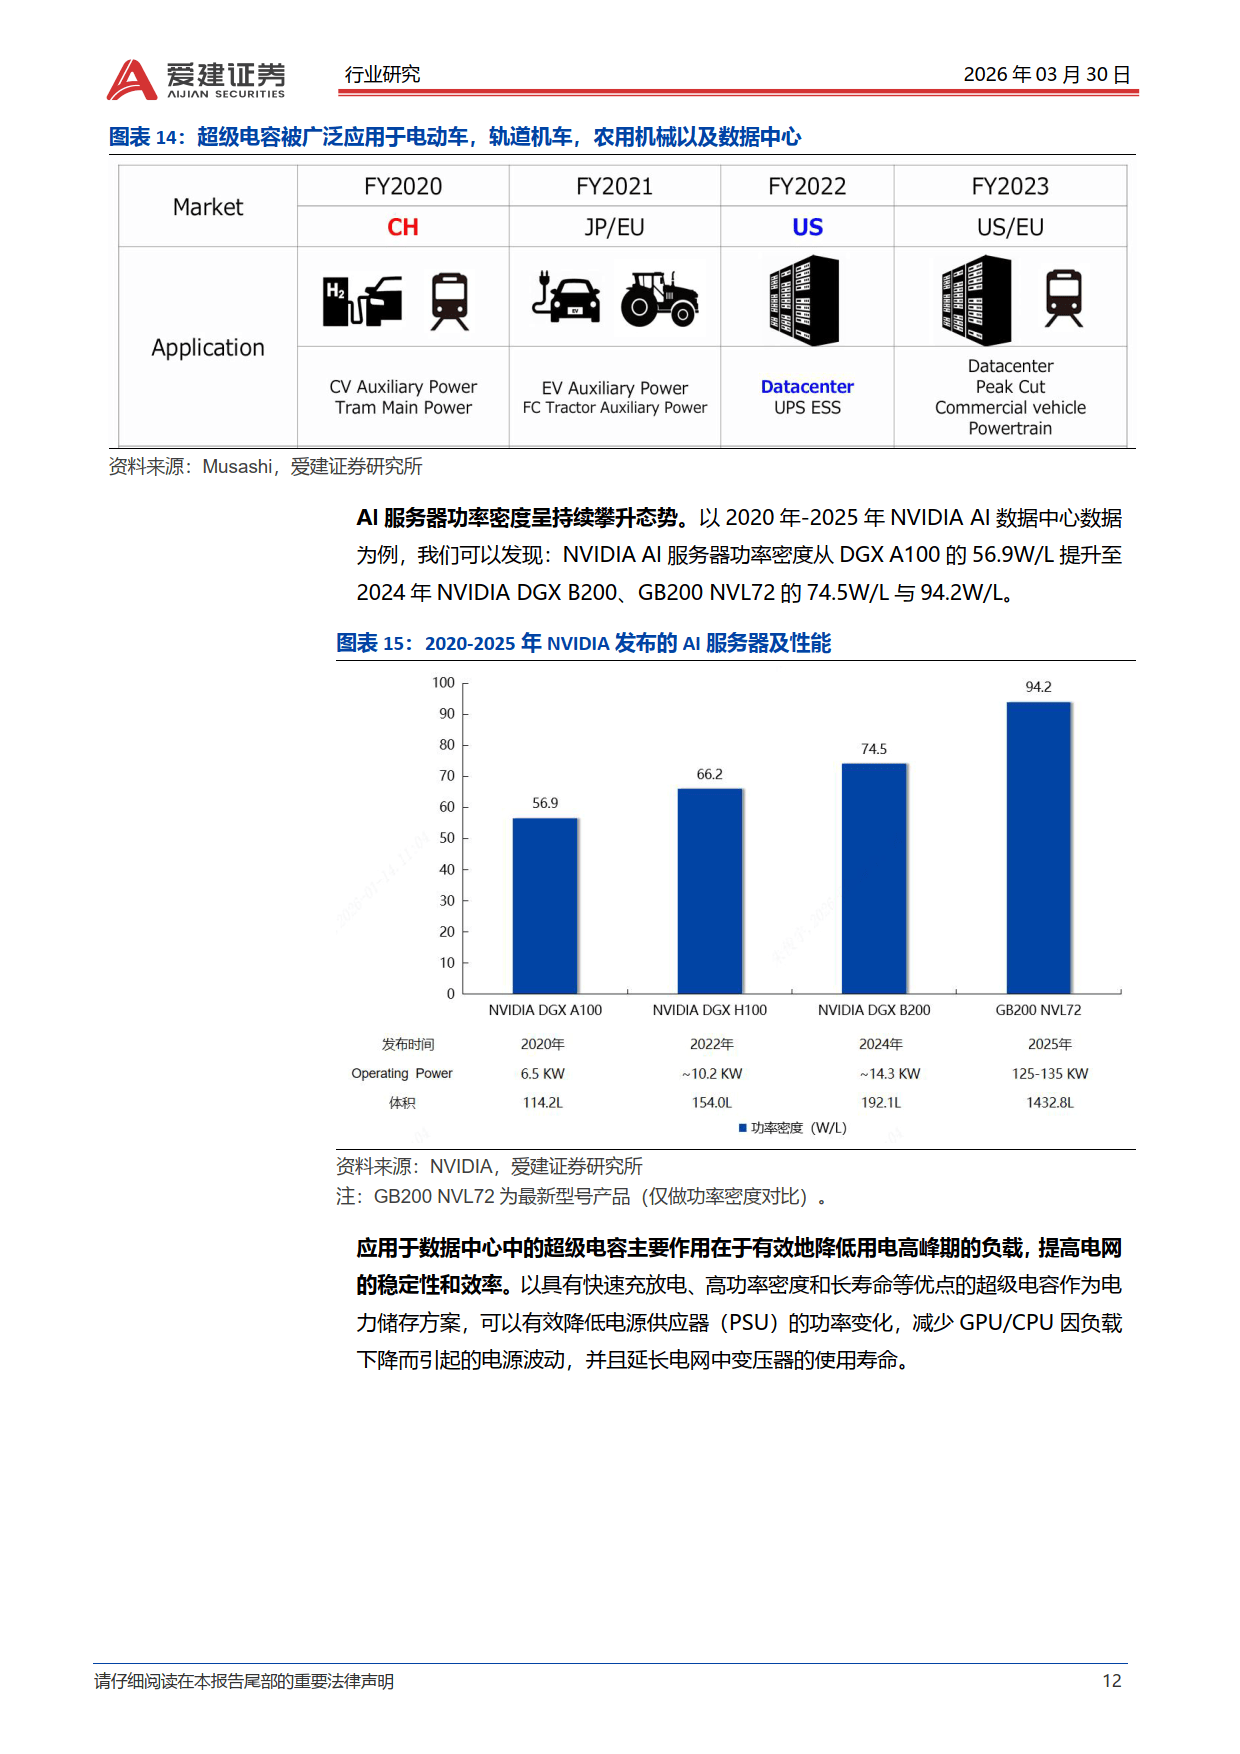
AI 算力需求爆发带动全球八大云厂商资本开支大幅增长,2021-2024 年复合增长率达 21.6%,预计 2026 年将增至 7100 亿美元,2024-2026 年复合增长率高达 65.0%。算力扩容推动服务器需求激增,AI 服务器成为核心增长引擎,2024-2030 年复合增长率达 21.71%。同时,AI 芯片功耗从 A100 的 400W 攀升至 GB300 的 1400W,数据中心供电迈入 MW 级,NVIDIA 推出 800VDC 供电架构应对挑战。
传统铅酸、锂电池储能存在明显短板,功率密度偏低无法满足高算力机柜需求,响应速度慢难以平抑瞬时功率峰值,且高温环境下衰减快、寿命短,无法适配 MW 级算力供电的毫秒级响应、高功率密度、宽温域稳定运行三大要求。
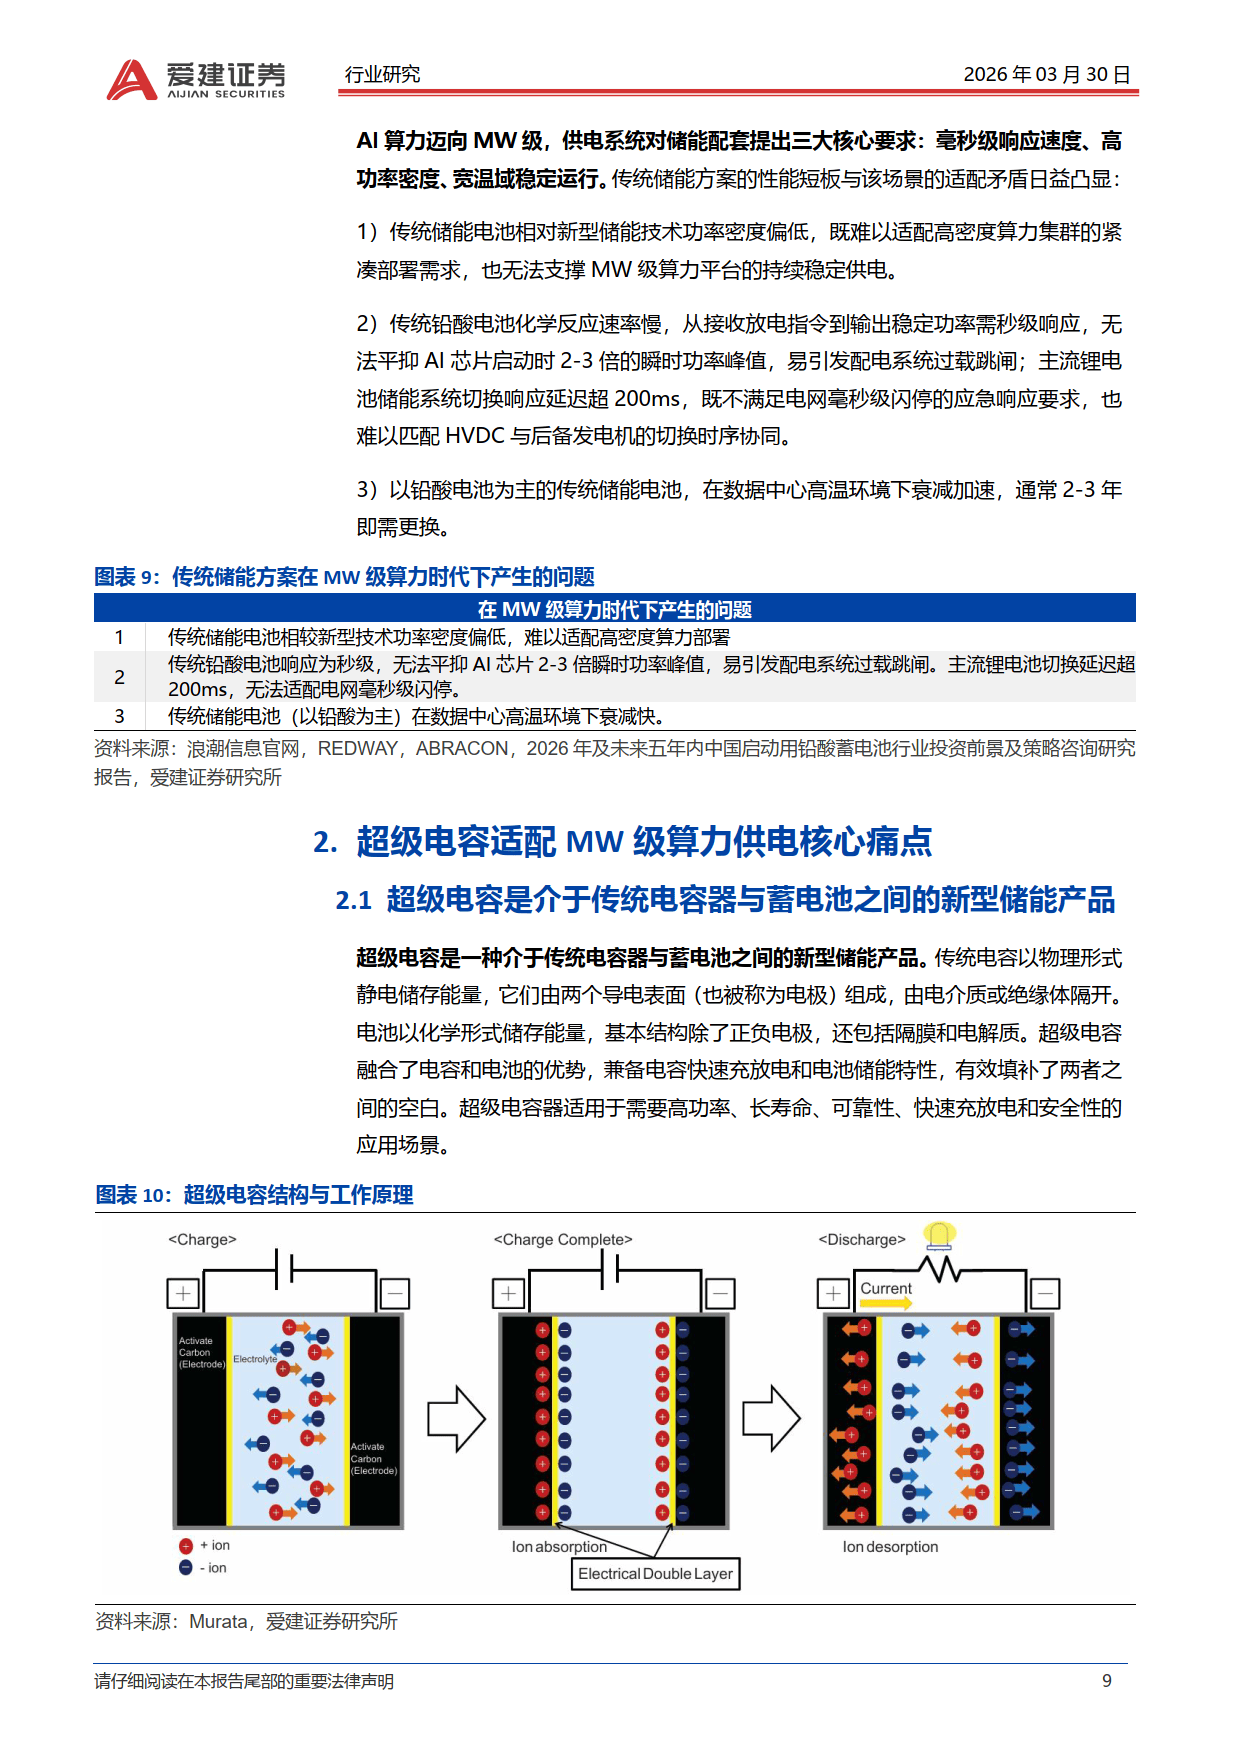
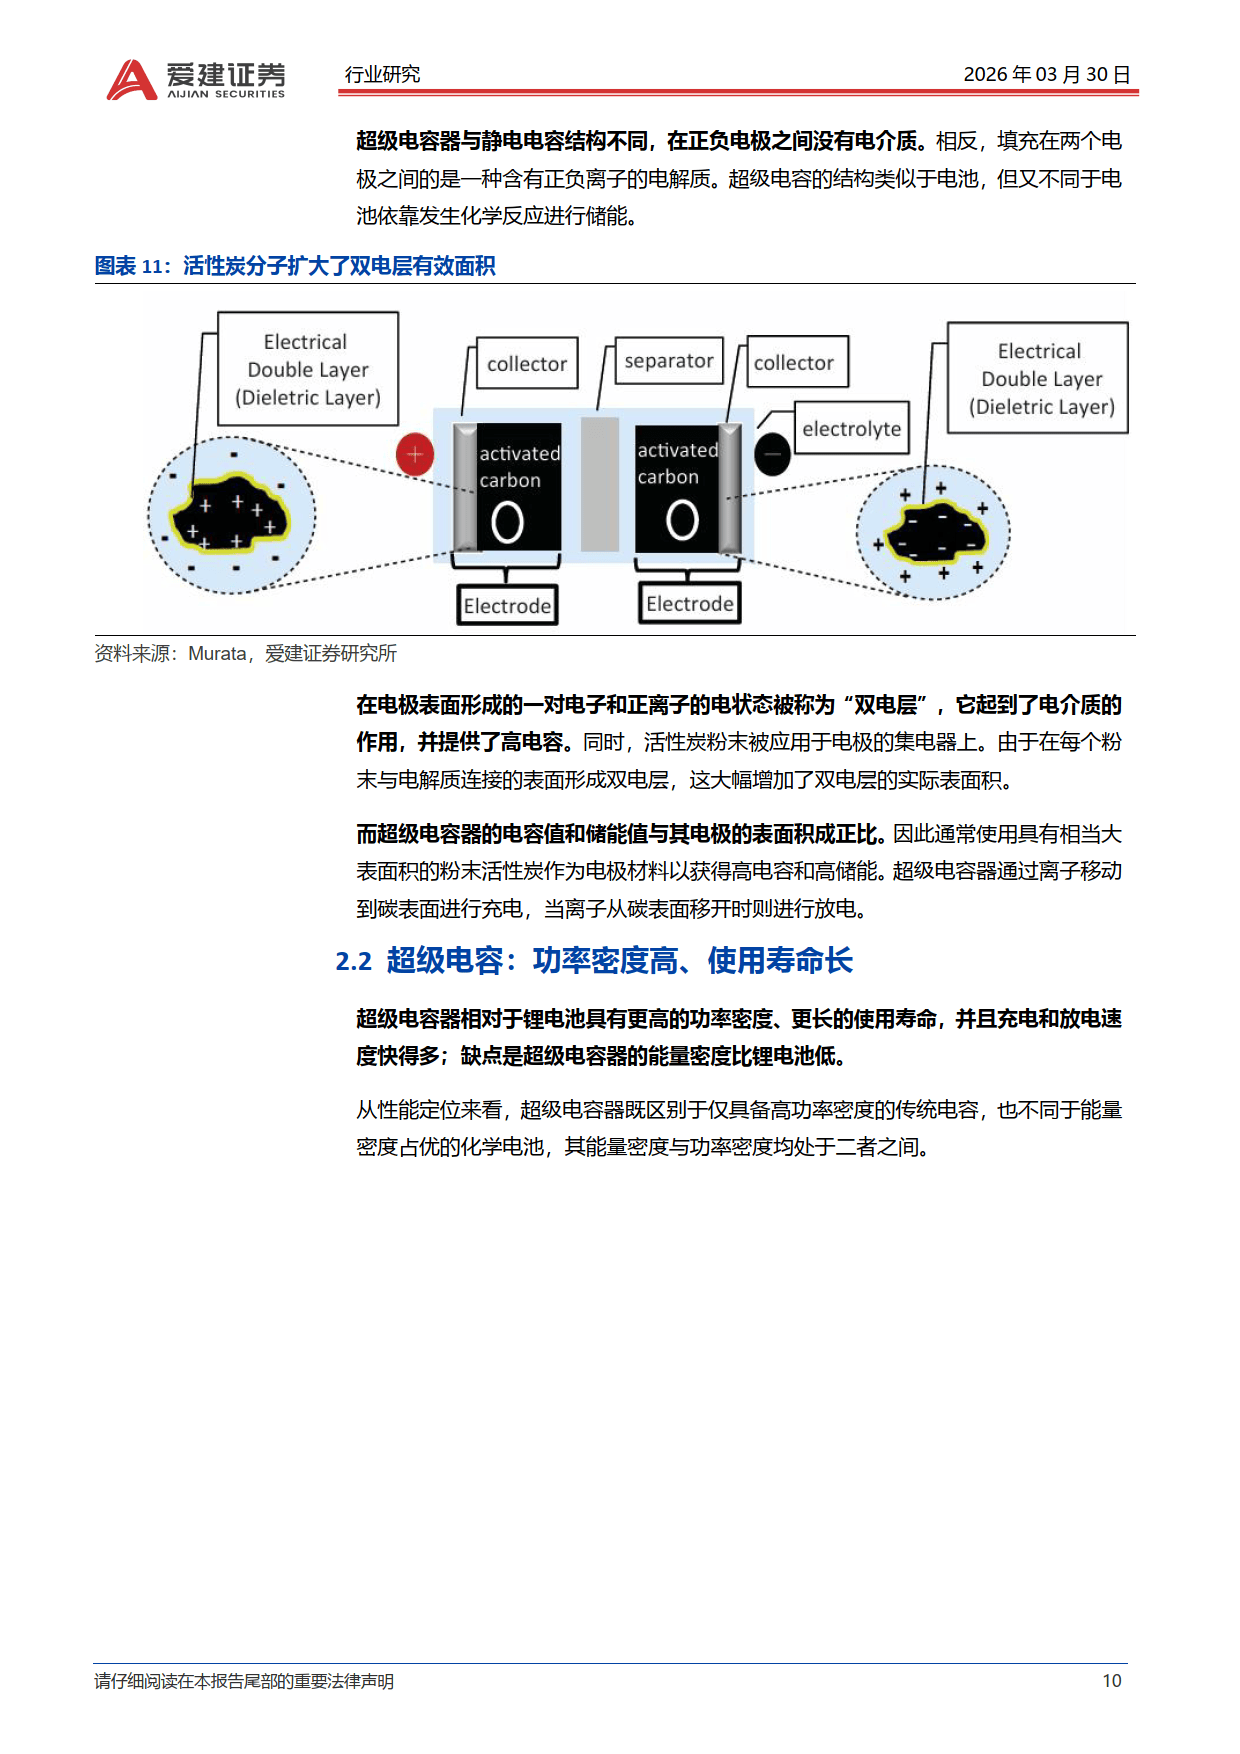
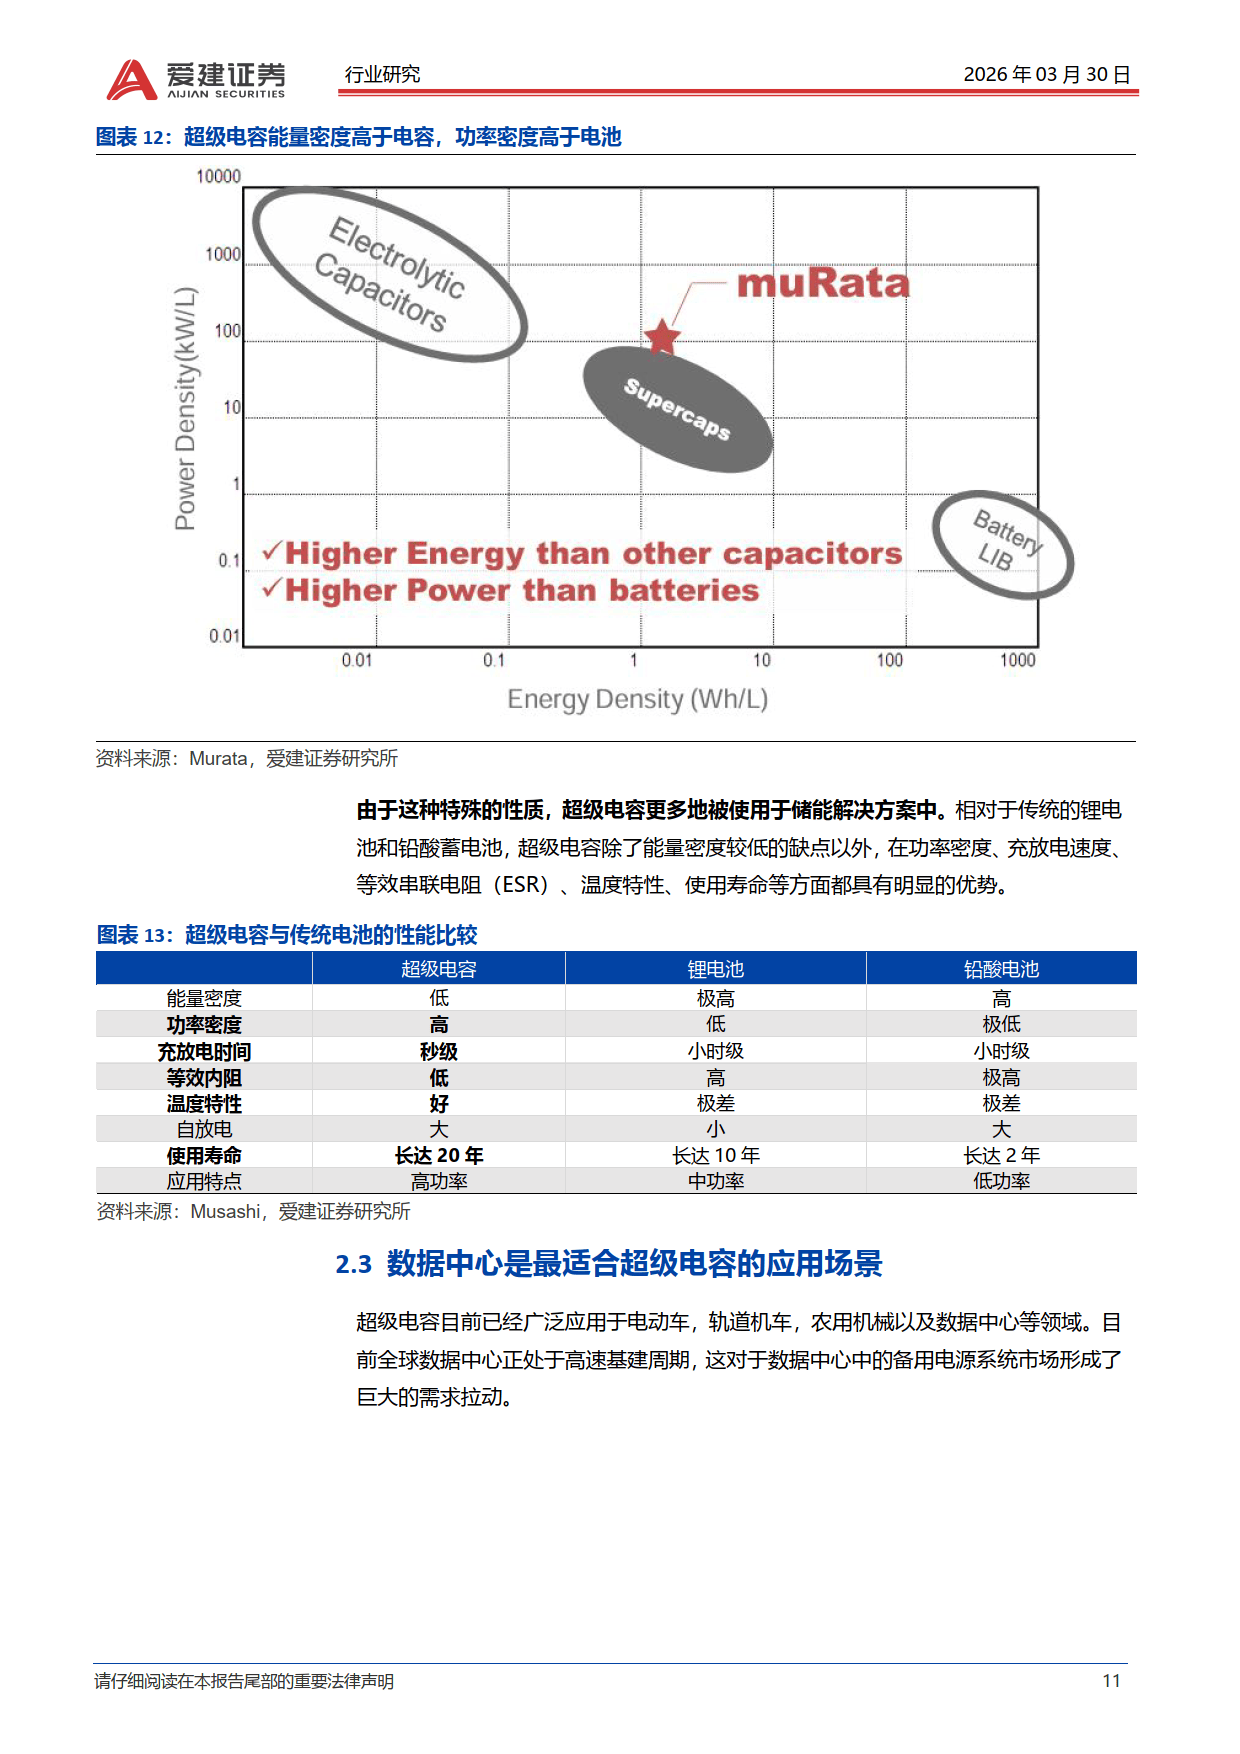
超级电容作为介于传统电容与蓄电池间的新型储能产品,融合两者优势,功率密度可达 1-100KW/L,充放电秒级完成,使用寿命长达 20 年,温度适应性强,完美匹配数据中心 UPS、HVDC 供电场景,是 AI 数据中心储能的最优方案。
市场层面,2025 年全球超级电容市场规模 28.0 亿美元,中国占比 42.7% 达 12.0 亿美元,预计 2026-2032 年全球市场复合增长率 19.4%,2032 年规模将突破 95 亿美元。海外龙头加速布局,美国 Maxwell 拥有完整产品矩阵,欧洲 Skeleton 依托石墨烯技术建成全球最大超级电容工厂,日本 Musashi 掌握三大技术路线并绑定伟创力切入 AI 服务器赛道,2026 年产能将达 650 万颗。
国内厂商中,江海股份是电容器行业龙头,实现铝电解、薄膜、超级电容全产业链布局,超级电容技术逐步接近国际水平,已切入 AI 服务器、数据中心等新兴领域,成为核心受益标的。此外,中车新能源、万裕科技等也纷纷加大研发与产能投入,国产替代窗口开启。
报告指出,行业仍面临技术发展、下游需求、量产进度、市场竞争及国际贸易摩擦等风险,但 AI 算力持续升级的大趋势下,超级电容在数据中心领域的需求将持续释放,行业高增长确定性强,建议重点关注江海股份等国产龙头的投资机会。

免责声明:我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系













