

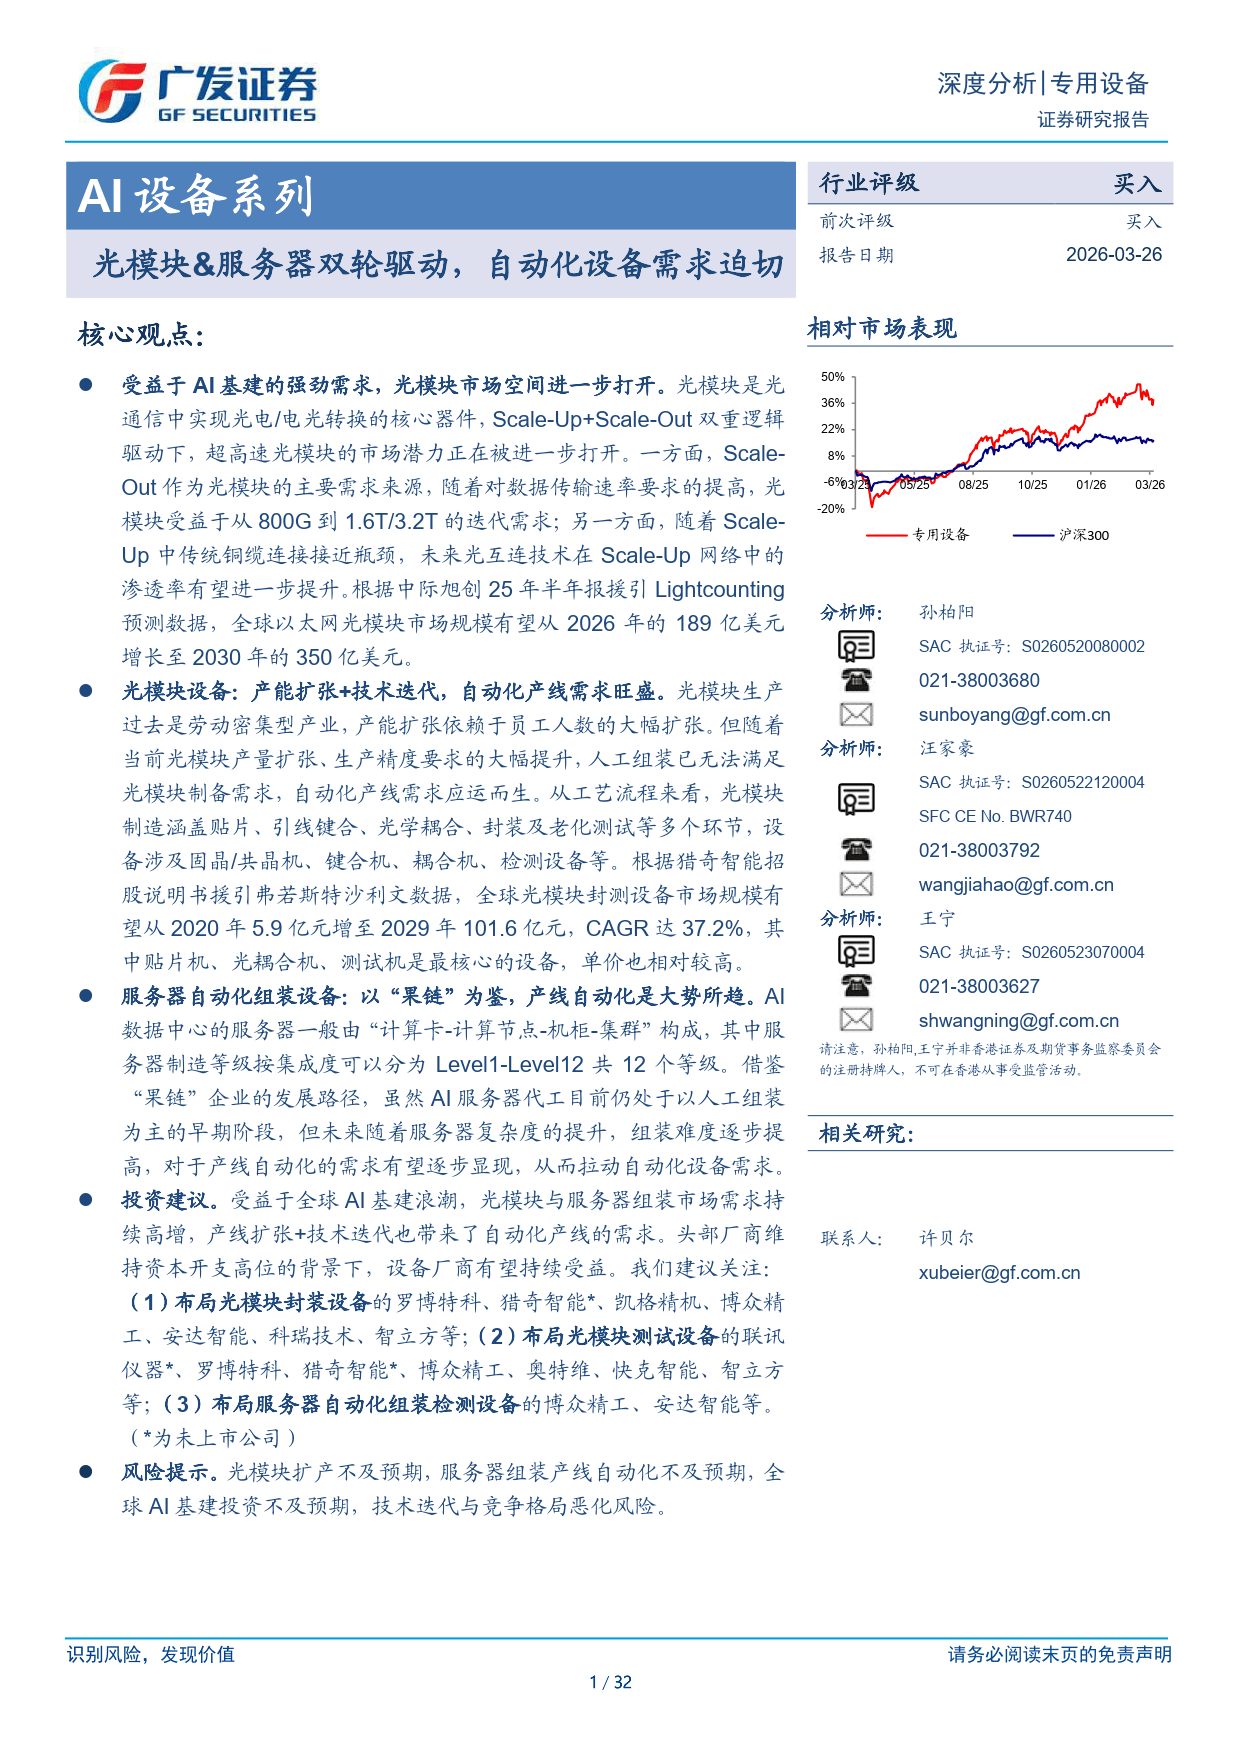
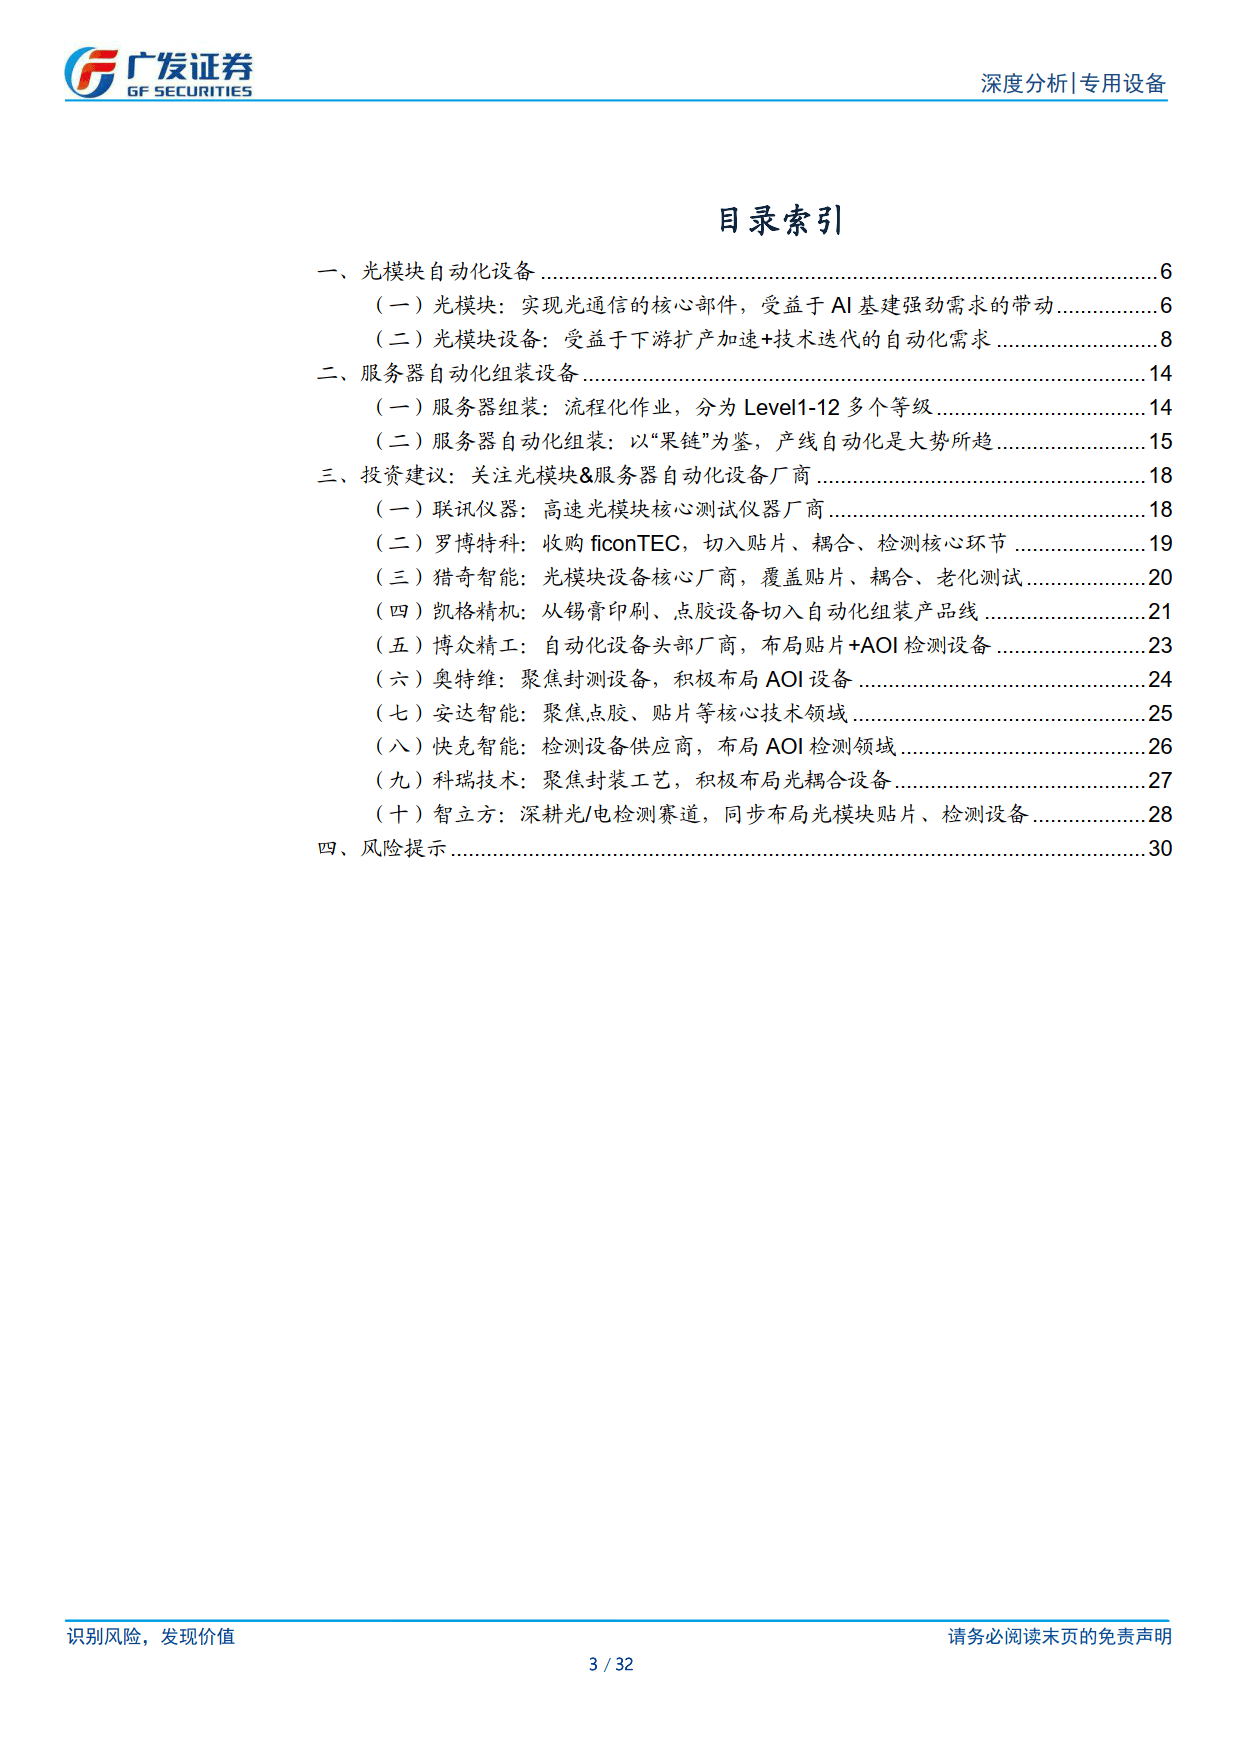
报告聚焦 AI 基建浪潮下专用设备赛道,指出光模块与 AI 服务器两大核心需求端共同拉动自动化设备高景气,行业迎来产能扩张与技术迭代双重红利,相关设备厂商具备明确投资价值。
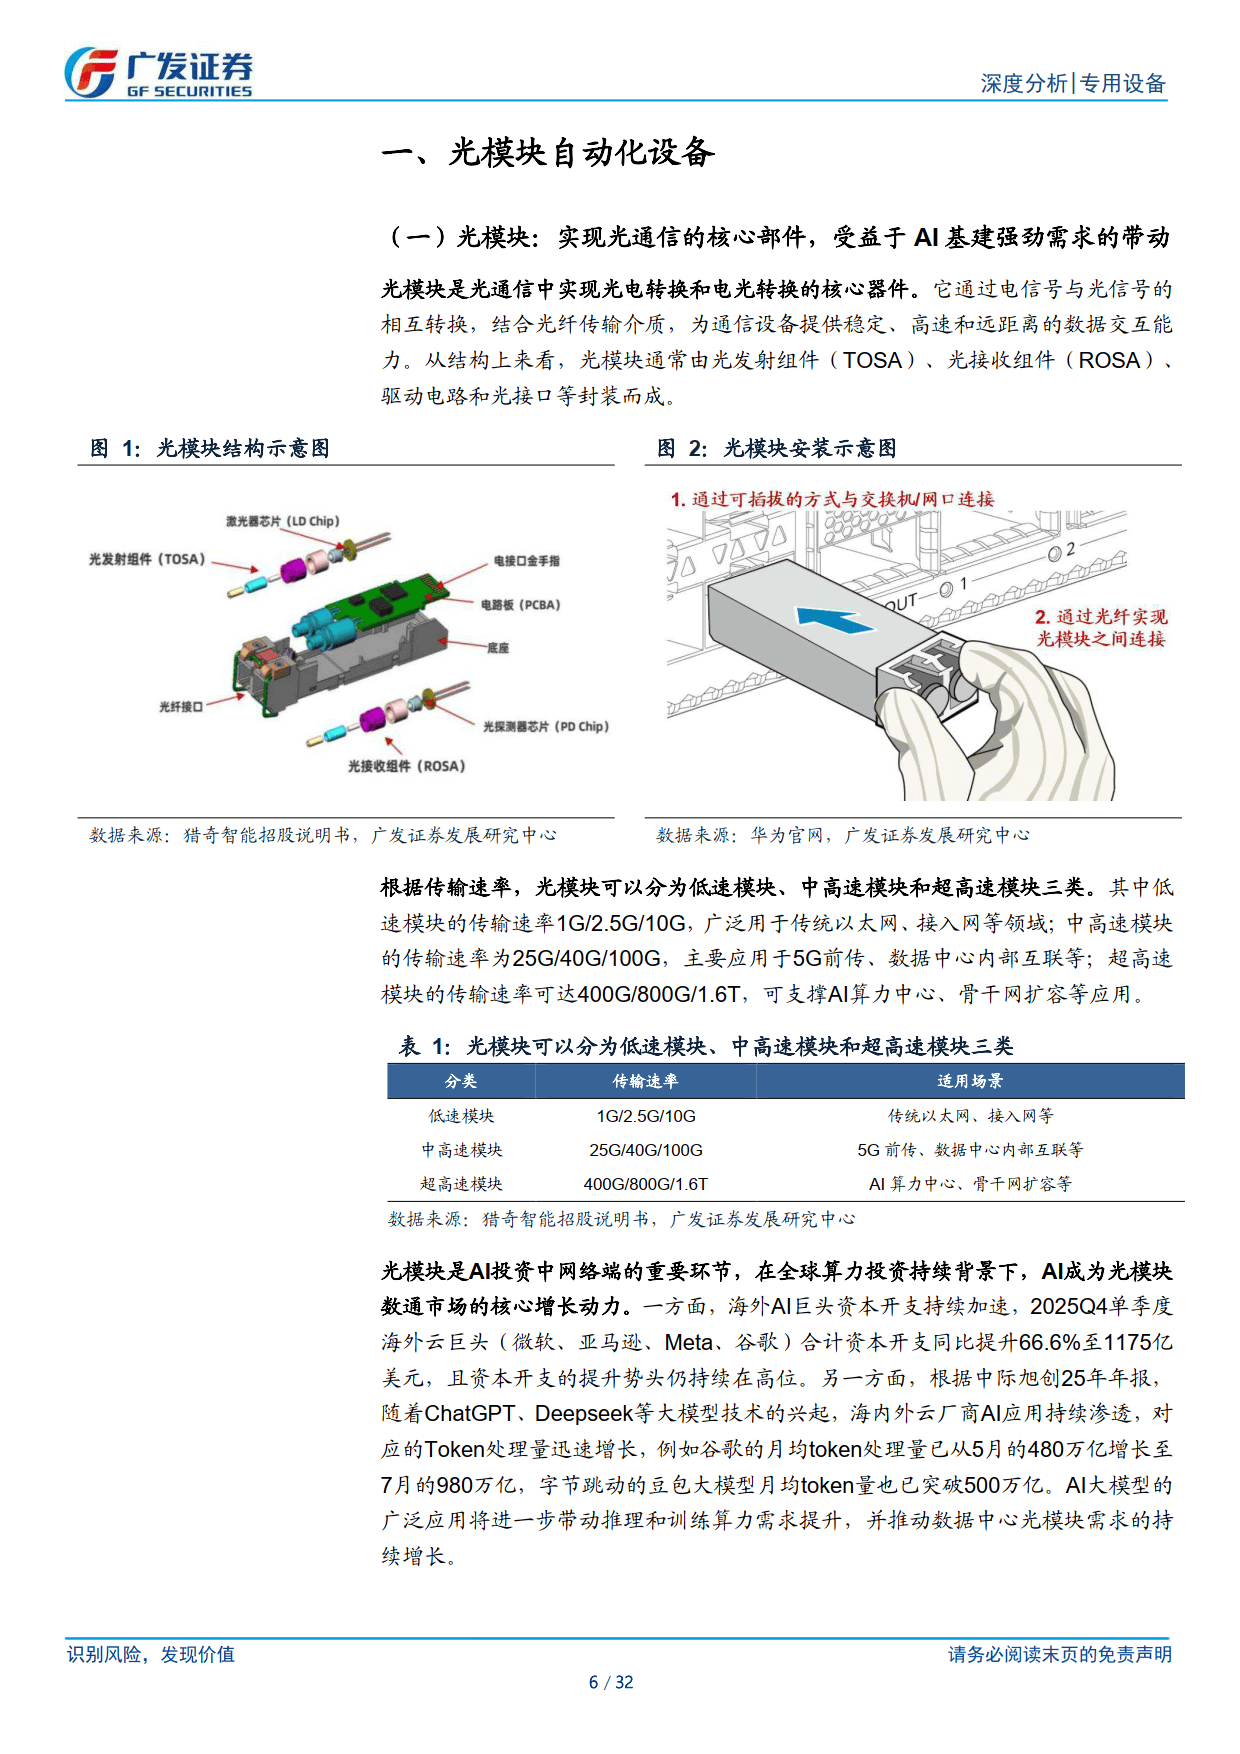
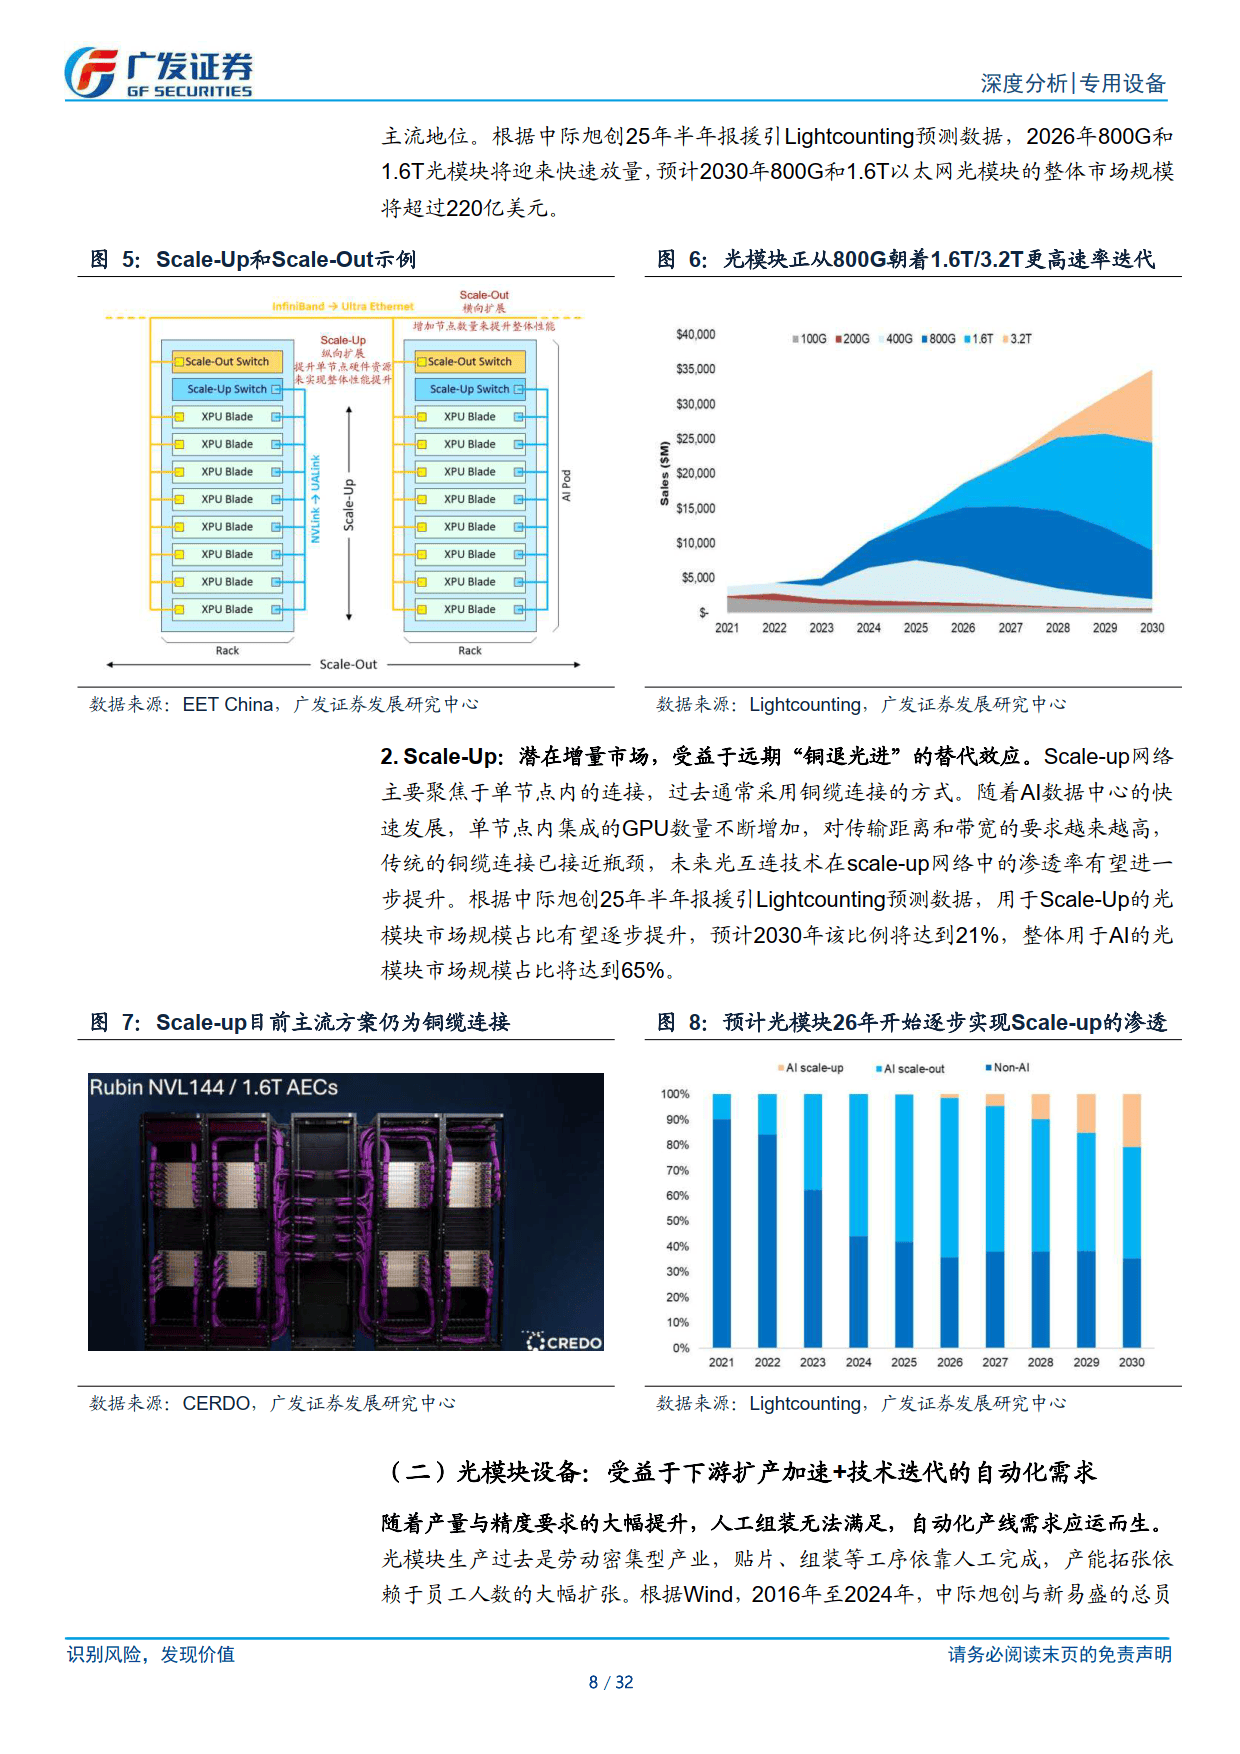
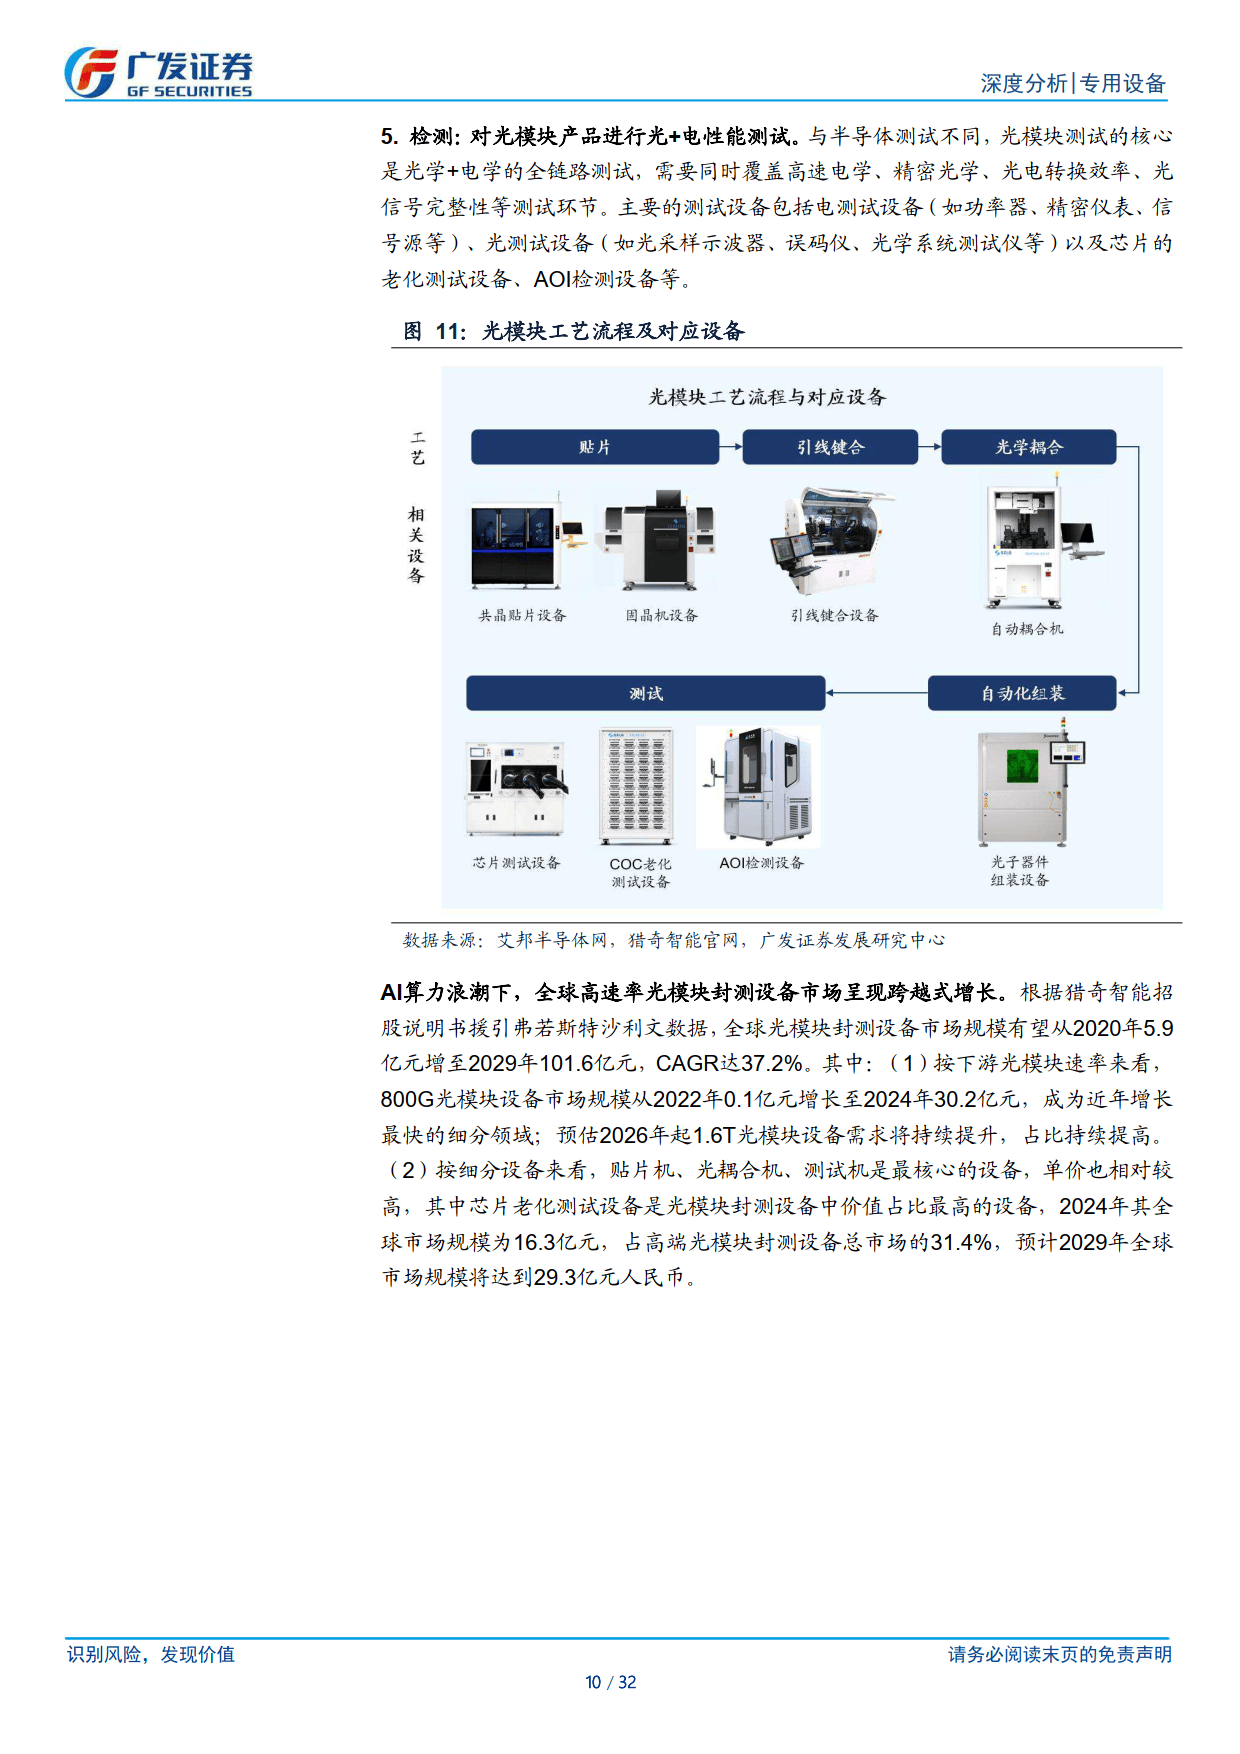
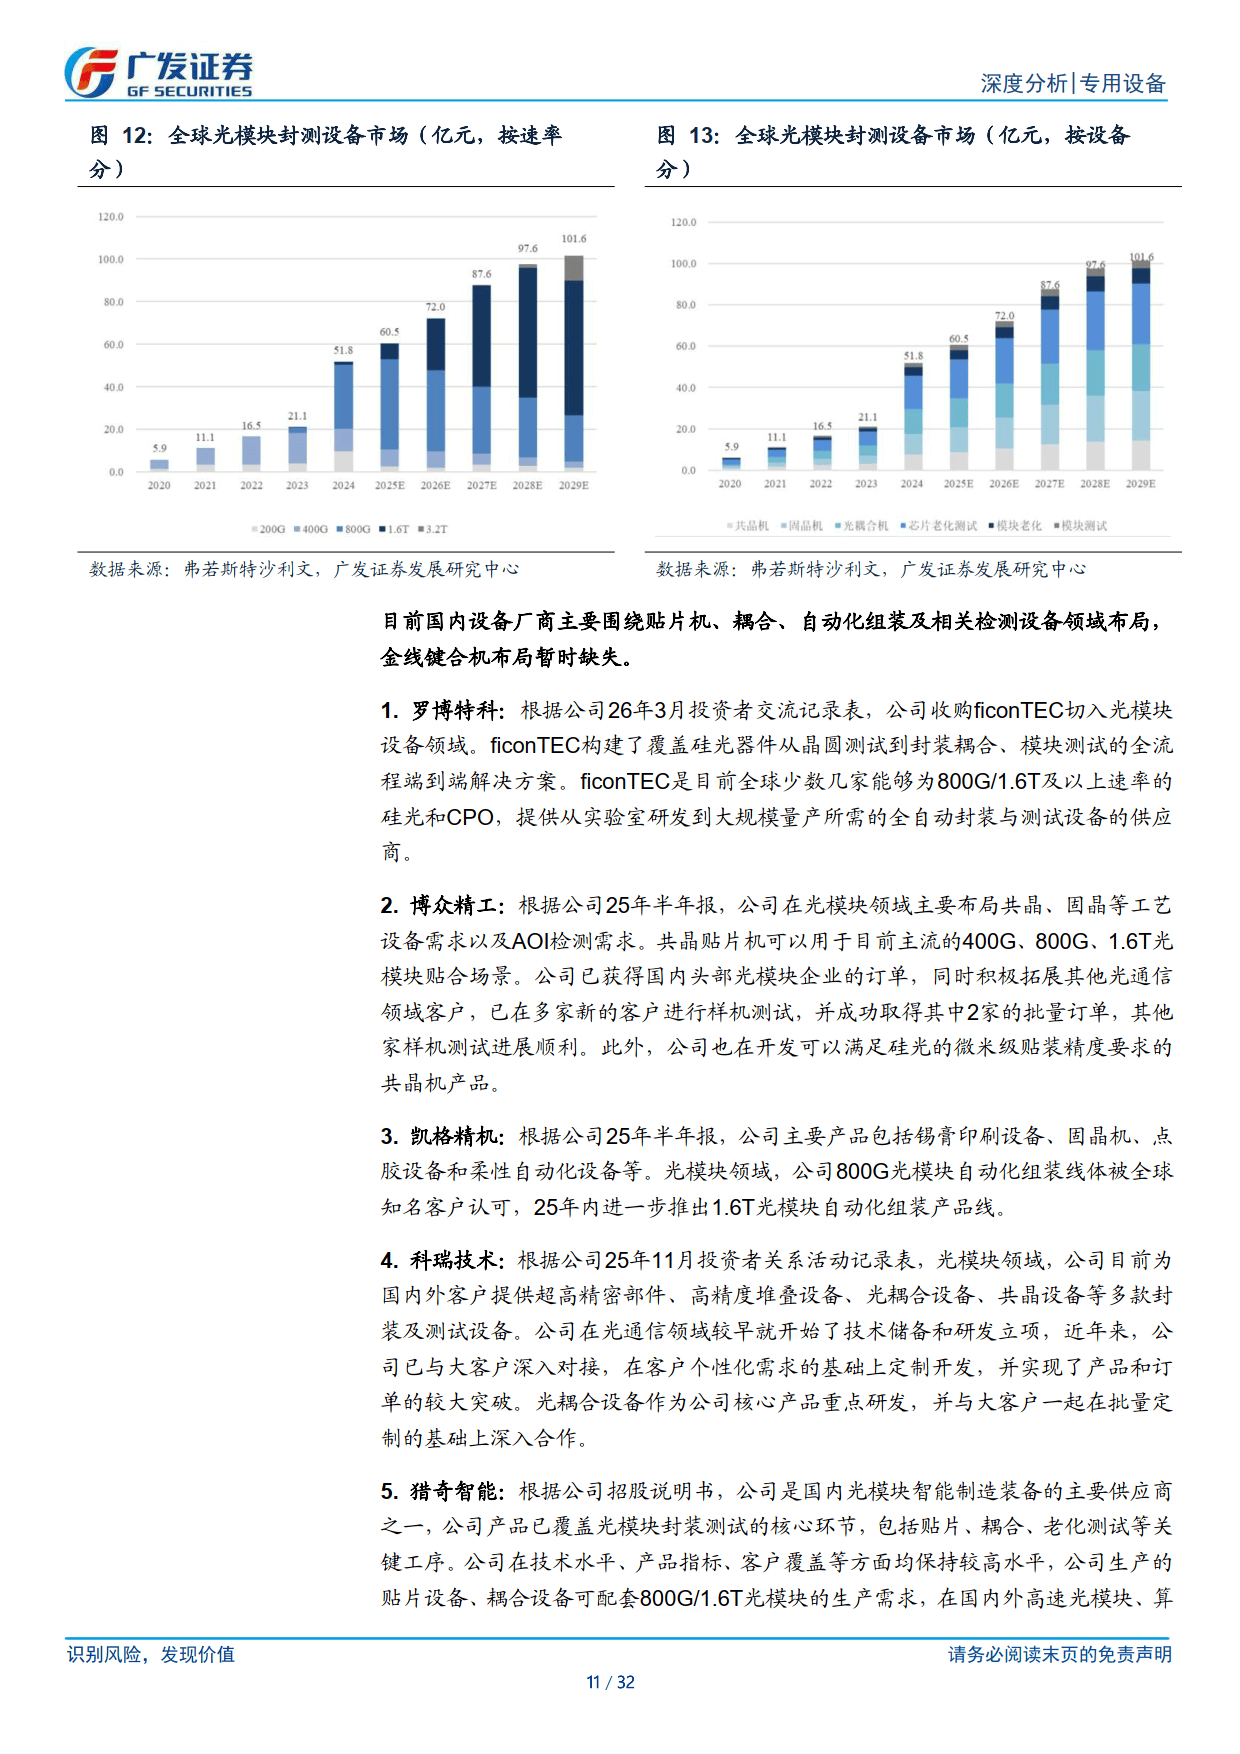
全球 AI 算力需求持续爆发,光模块作为光通信核心器件,市场空间快速打开。在 Scale-Out 横向扩展与 Scale-Up 纵向渗透双重逻辑驱动下,800G 光模块快速放量,1.6T/3.2T 超高速模块成为未来主流。据预测,全球以太网光模块市场规模将从 2026 年 189 亿美元增至 2030 年 350 亿美元,AI 相关需求占比将达 65%。过去光模块生产依赖人工,如今产量与精度要求大幅提升,人工组装难以适配,自动化产线成为刚需。其制造涵盖贴片、键合、耦合、封装、测试等环节,核心设备包括贴片机、光耦合机、测试机等,全球光模块封测设备市场规模预计 2029 年达 101.6 亿元,2020-2029 年 CAGR 达 37.2%,800G、1.6T 高速设备成为增长主力。
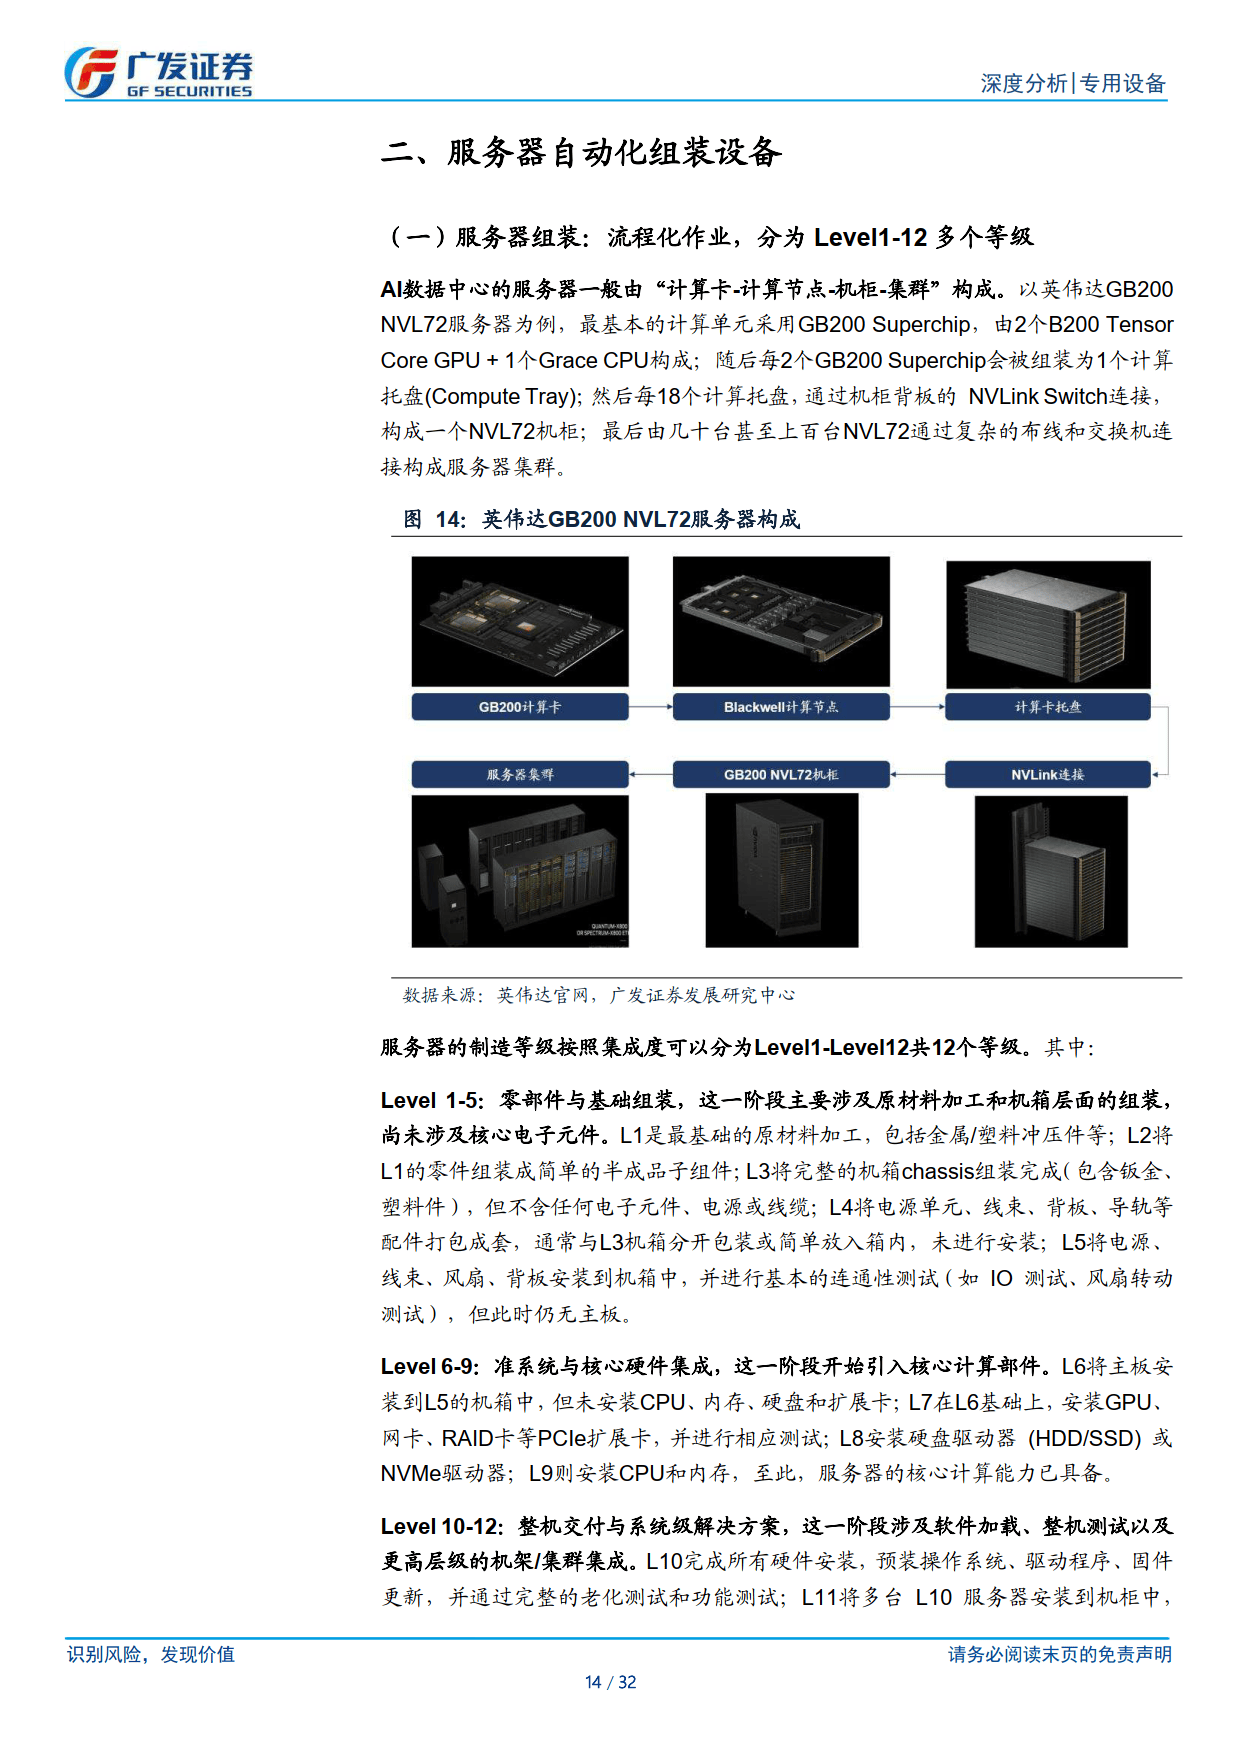
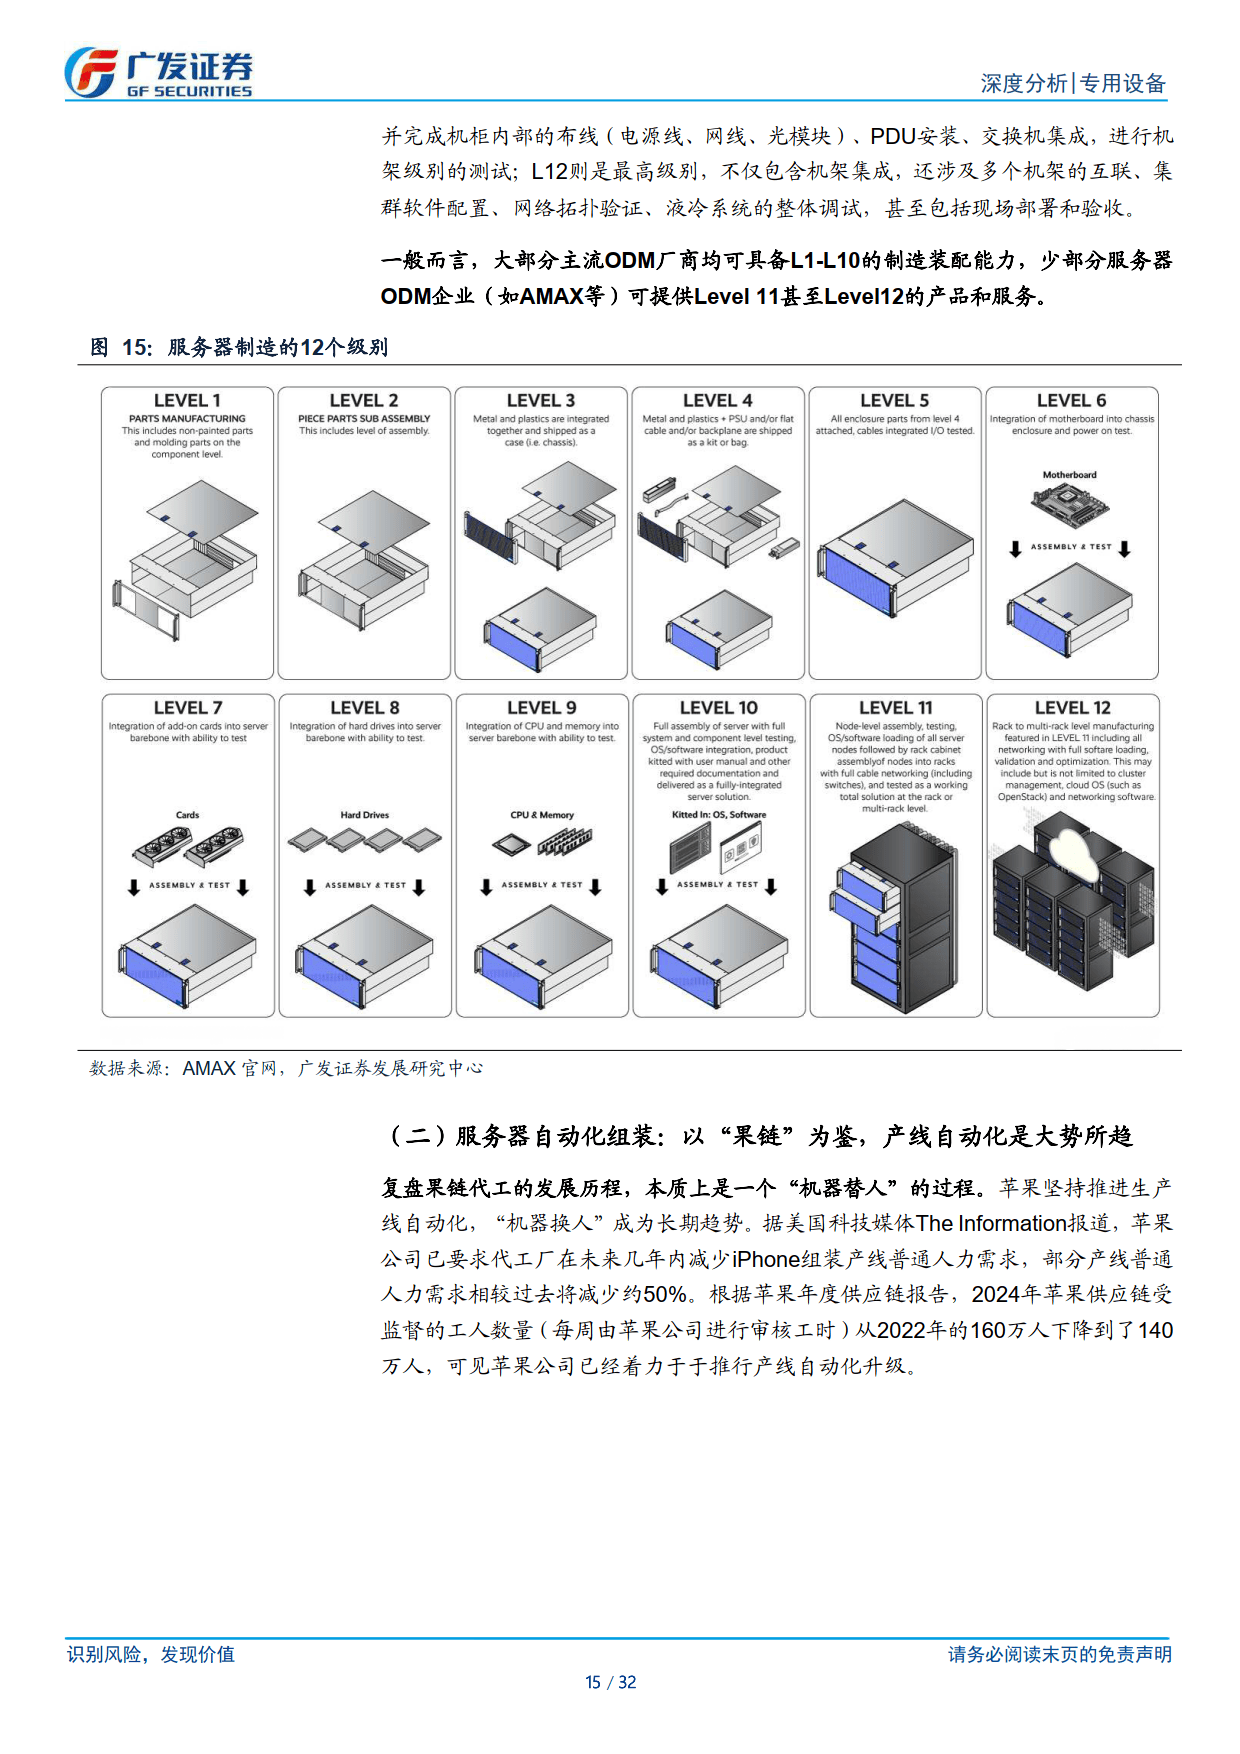
AI 服务器组装自动化趋势明确,以果链 “机器替人” 为参照,行业正从人工主导迈向自动化升级。AI 服务器集成度高、组装难度大,液冷技术普及进一步提升组装复杂度,叠加全球 AI 服务器出货量高速增长,人工模式难以支撑规模化生产,自动化设备需求迫切。服务器制造分 12 个集成等级,当前主流 ODM 厂商以人工组装为主,未来自动化渗透率将持续提升,带动组装检测设备需求释放。
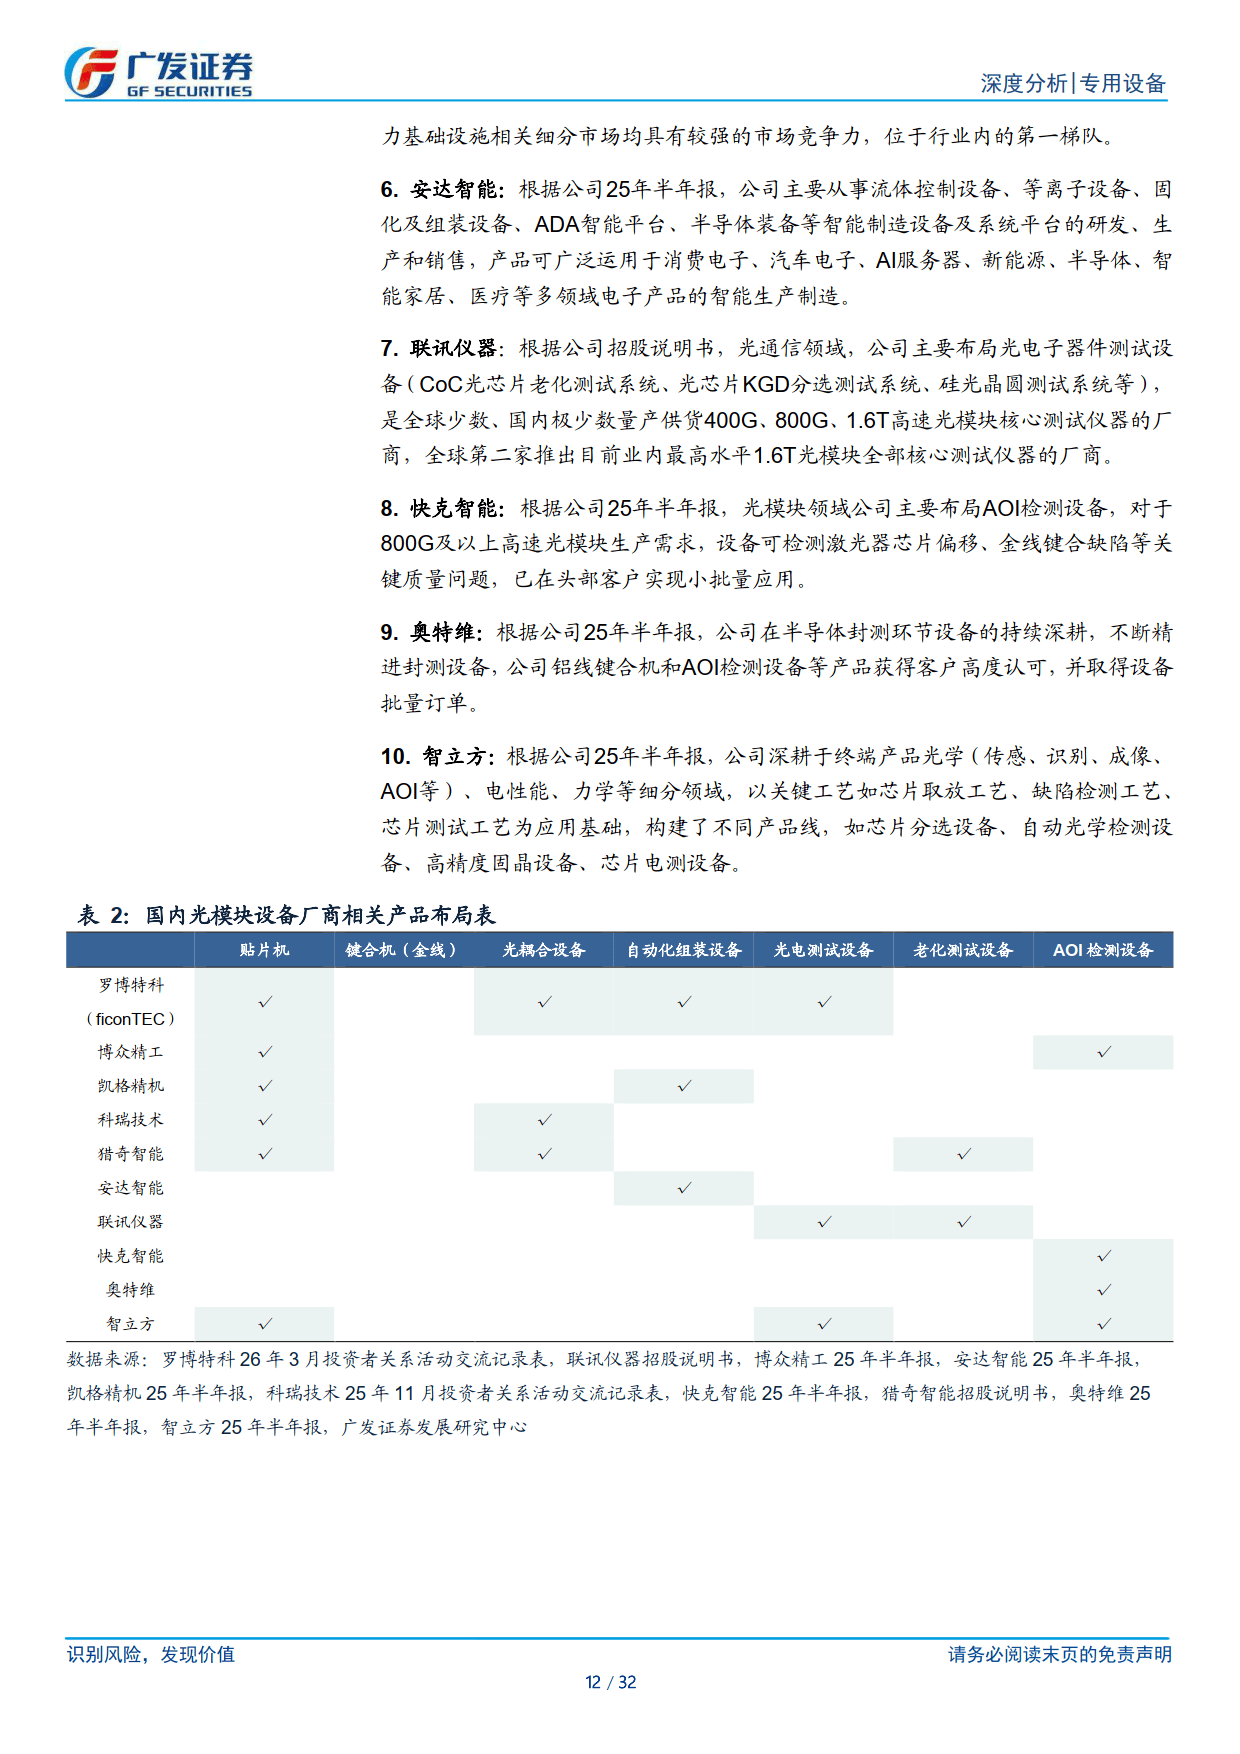
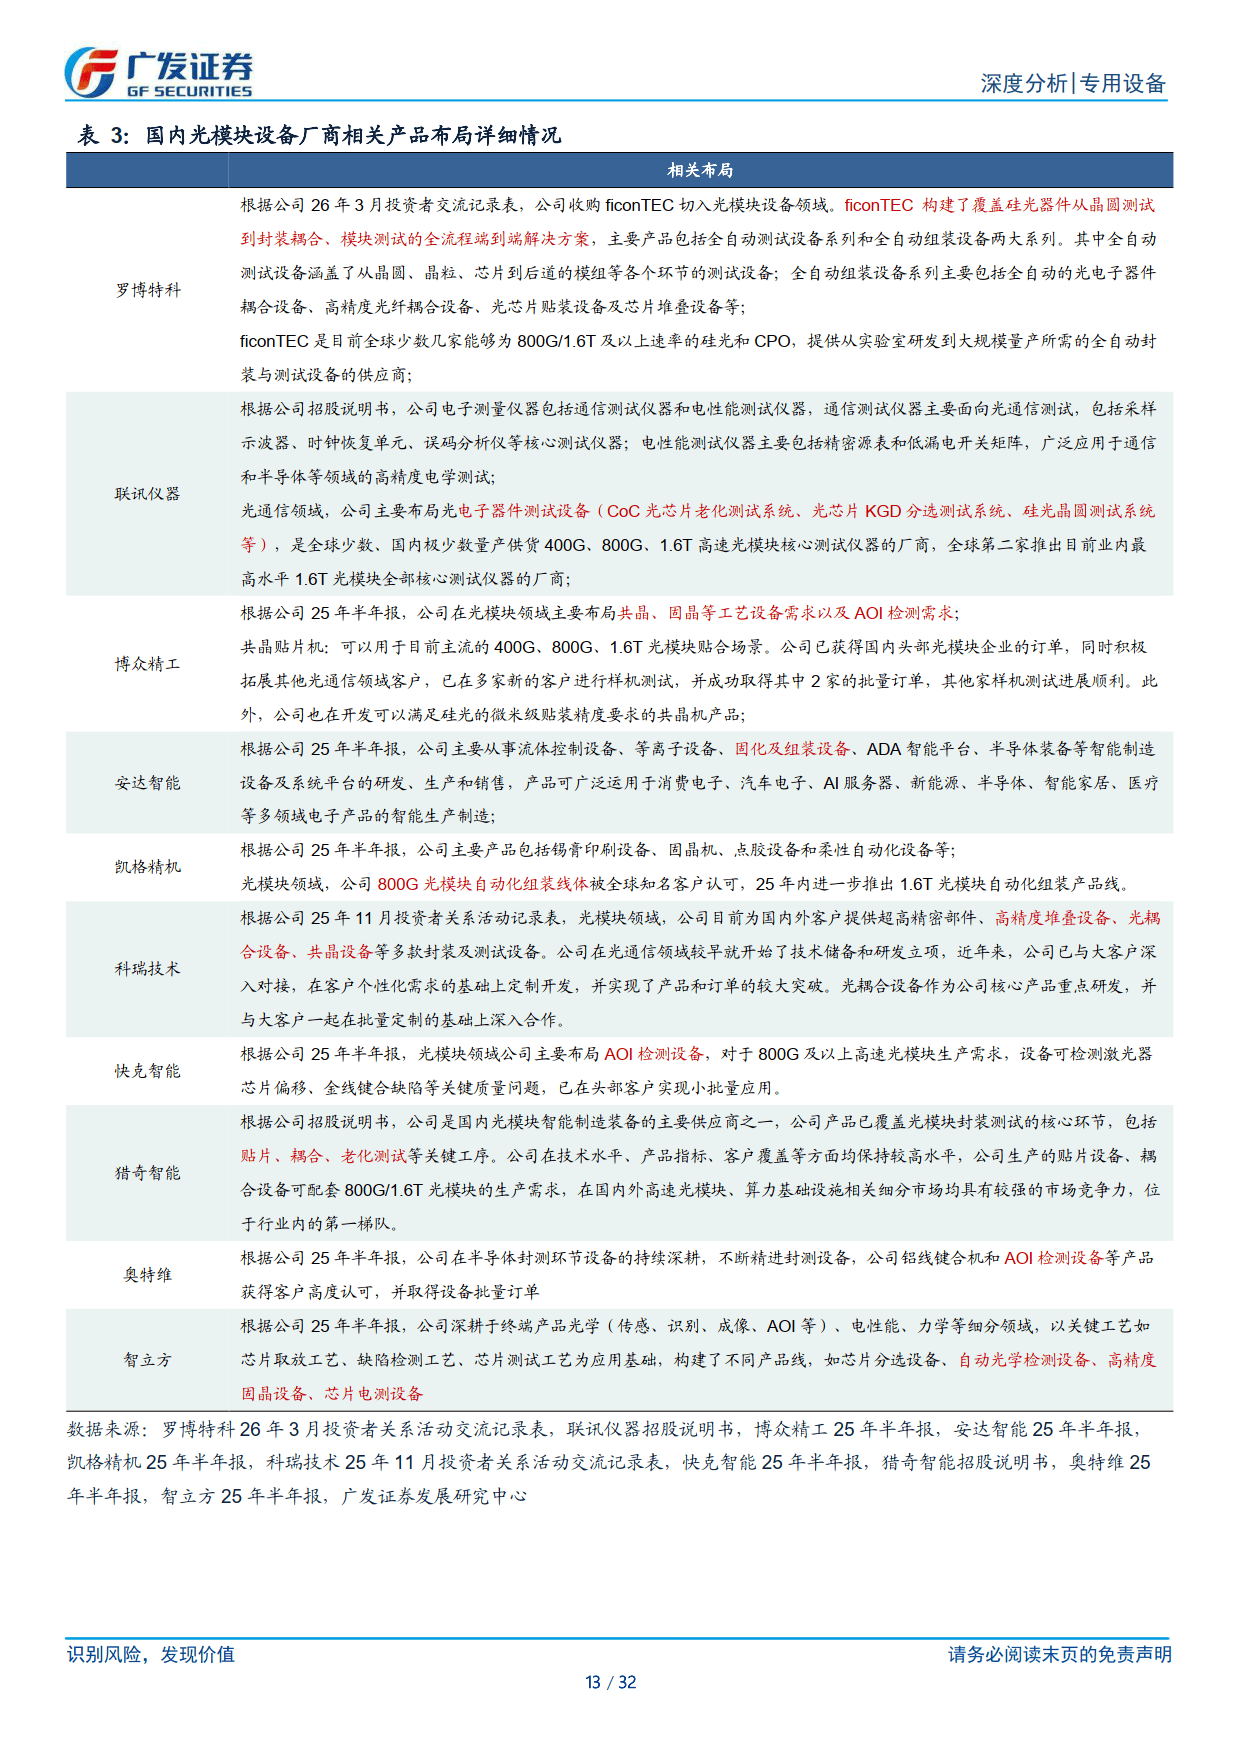
国内设备厂商已深度布局光模块与服务器自动化领域,形成差异化竞争格局。光模块封测设备方面,罗博特科收购 ficonTEC 实现全流程覆盖,猎奇智能覆盖贴片、耦合、老化测试核心环节,凯格精机、博众精工、科瑞技术等在贴片、组装、检测领域各有突破;测试设备领域,联讯仪器是国内少数可供货 1.6T 高速光模块测试仪器的厂商。服务器自动化设备领域,博众精工、安达智能凭借技术积累抢先布局。


免责声明:我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系














