

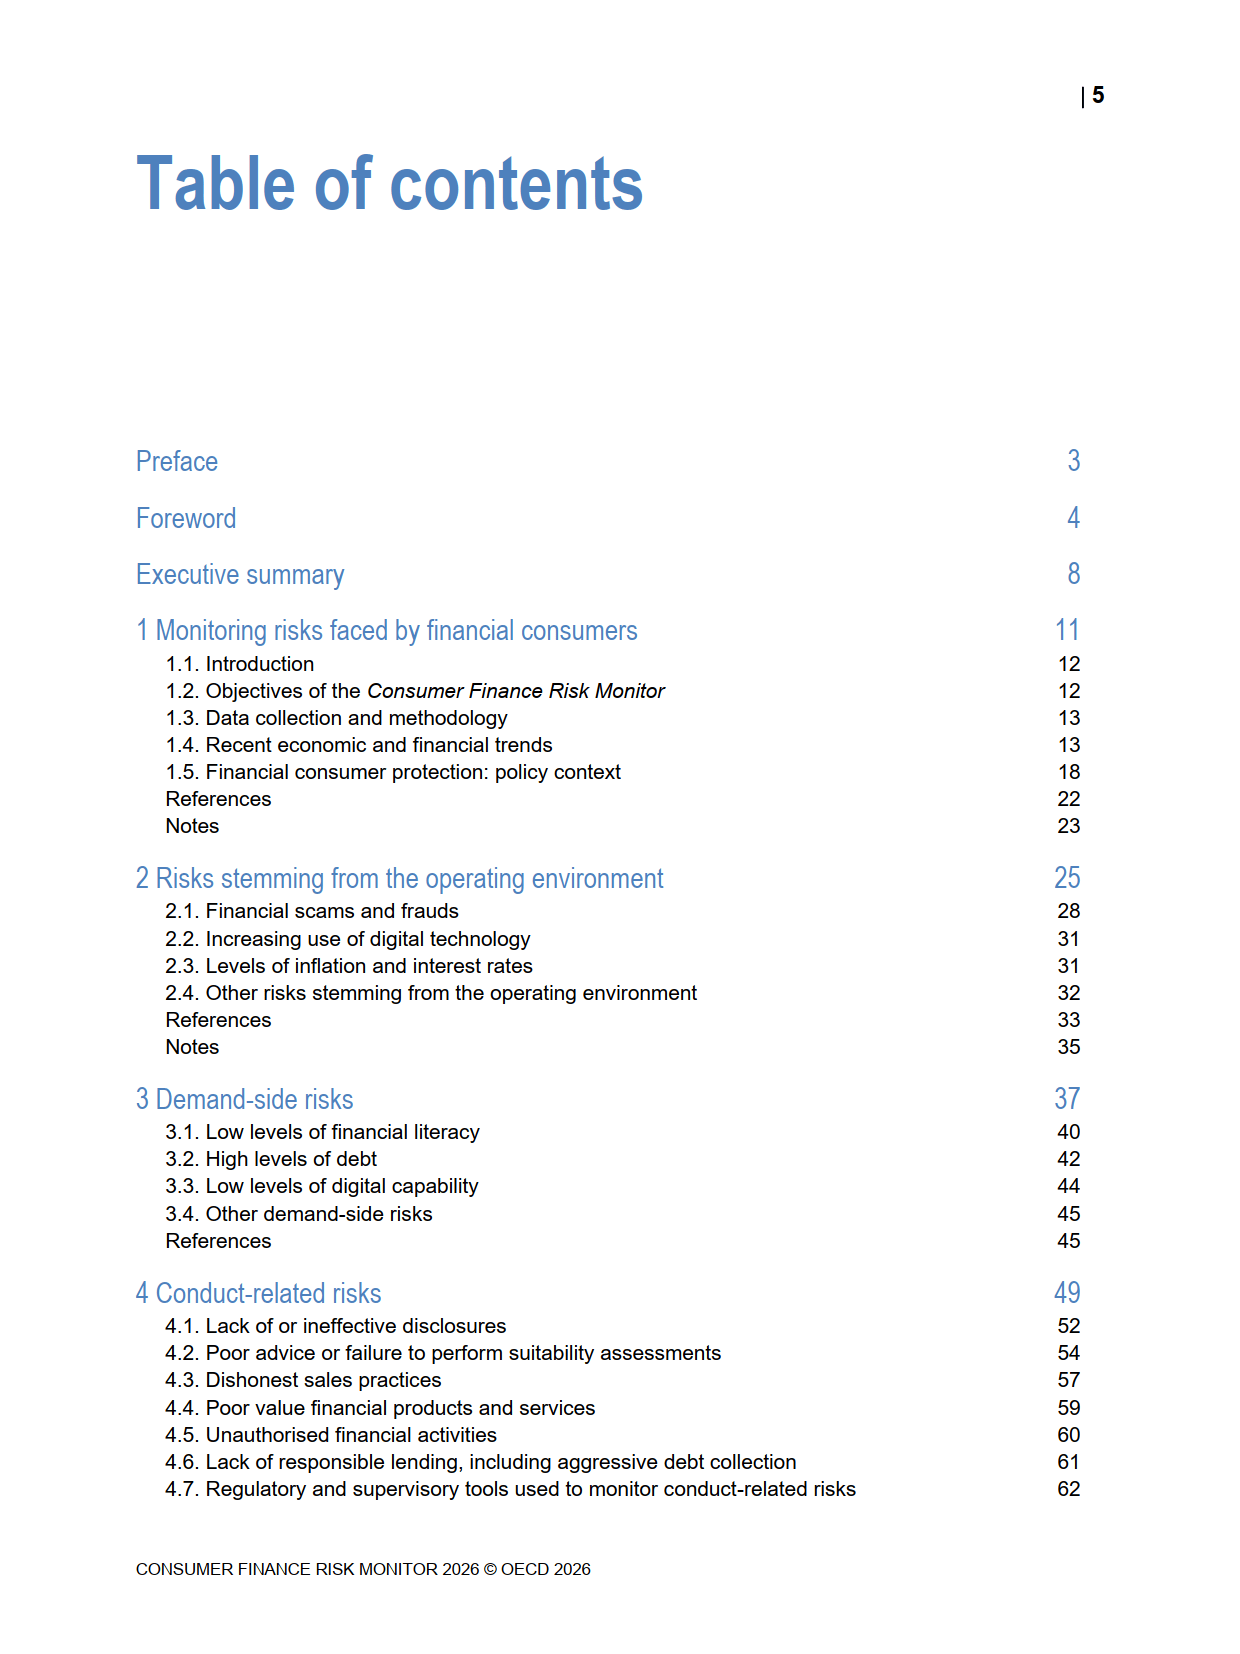
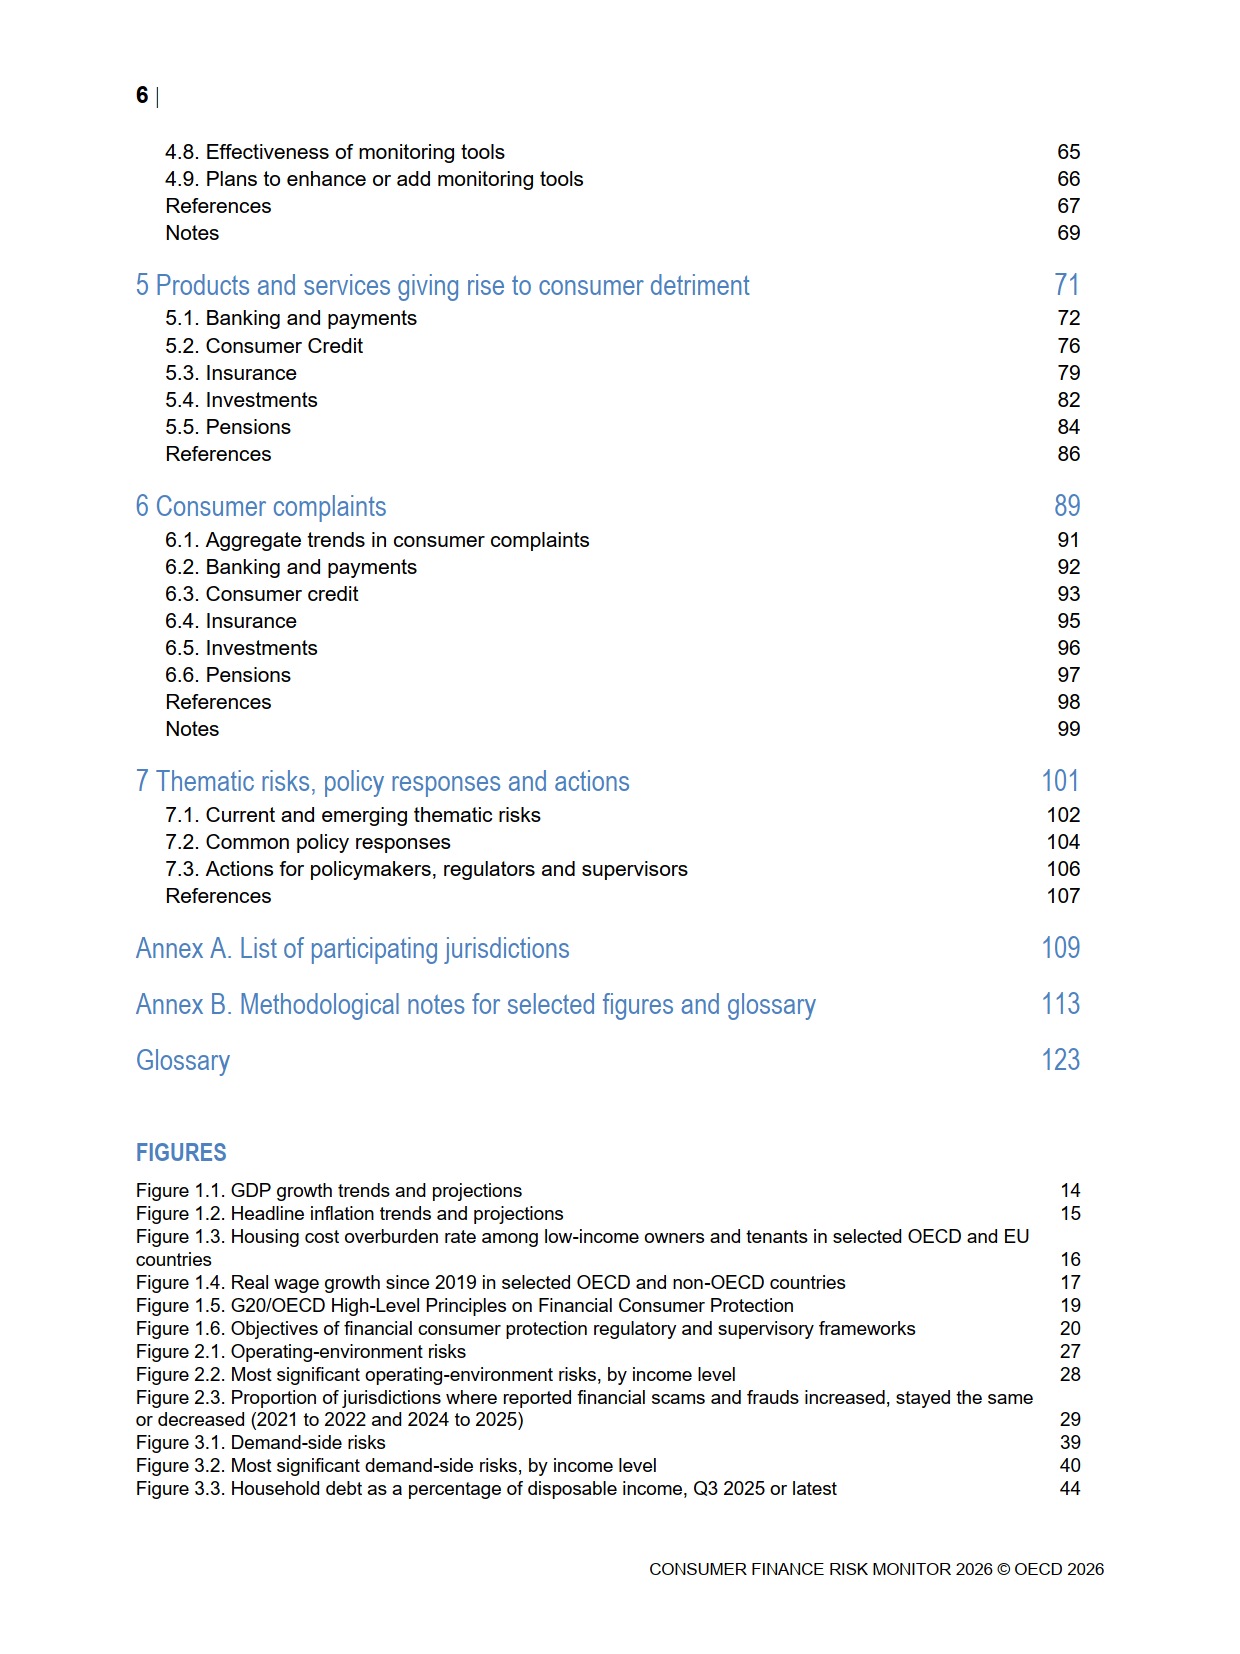
经合组织(OECD)发布的《2026 年消费者金融风险监测报告》基于全球 60 个司法辖区、107 家监管机构的调研数据,全面分析全球金融消费者面临的风险格局、产品损害来源、投诉趋势及监管应对,是第二版全球金融消费者风险评估报告。
报告指出,当前金融消费者身处经济压力、数字化转型、机构行为失范三重风险叠加的复杂环境,通胀与利率虽较疫情高峰回落,但仍推高借贷成本、挤压家庭预算;金融诈骗与数字化风险快速攀升,成为最突出的外部风险;消费者自身金融素养、债务水平、数字能力等需求侧短板,叠加金融机构披露不足、销售失当等行为风险,共同加剧消费者权益受损。
核心风险维度呈现清晰层级。运营环境风险中,金融诈骗与欺诈以 85% 的提及率居首,69% 的辖区显示 2025 年诈骗数量上升,钓鱼、仿冒金融机构、虚假投资 schemes 为主要类型,生成式 AI、深度伪造技术进一步提升诈骗隐蔽性。数字化普及、通胀高利率并列第二大环境风险,数字化在提升普惠性的同时,加剧数字排斥、算法歧视与数据安全风险。
需求侧风险里,低金融素养(81%)、高债务水平(63%)、低数字能力(44%)为前三大风险。全球仅 34% 成年人达标金融素养,低收入群体更受收入不足、失业困扰;高债务源于生活成本压力与数字信贷易获取性,个人贷款、信用卡是主要债务工具,多国家庭债务负担持续上升。
行为风险方面,信息披露无效(44%)、投顾不当 / 适配性缺失(39%)、不诚信销售(33%)最突出,中低收入辖区更担忧披露不足与不当放贷,高收入辖区聚焦违规销售与无资质经营。监管主要通过监管函、行业沟通、行政处罚应对,但尚无单一行为风险获半数以上辖区重点关注。
金融产品损害与投诉趋势明确。银行支付领域,手机银行、交易账户、数字钱包损害最显著;消费信贷中,个人贷款、信用卡、房贷风险最高,“先买后付” 在高收入辖区风险快速上升;保险领域健康险、寿险、车险投诉集中,理赔与合同条款为主要争议点;投资领域加密资产与数字资产损害居首,零售线上平台风险凸显;养老金领域则以支取、信息披露问题为主。
全球金融消费者投诉量整体上升,70% 辖区监管机构收到的投诉 2024-2025 年增长,诈骗欺诈、费用不合理、理赔纠纷、信息披露不足为投诉核心事由。
报告提出四大政策应对方向:一是完善金融消费者保护框架,对齐 G20/OECD 金融消费者保护原则;二是强化市场行为监管,运用监管科技、大数据提升风险监测效率;三是加强跨部门协作,联合打击跨境金融诈骗;四是提升消费者金融与数字素养,针对老年、低收入等弱势群体开展专项教育,同时保障现金与线下服务可及性,平衡数字化与金融包容。
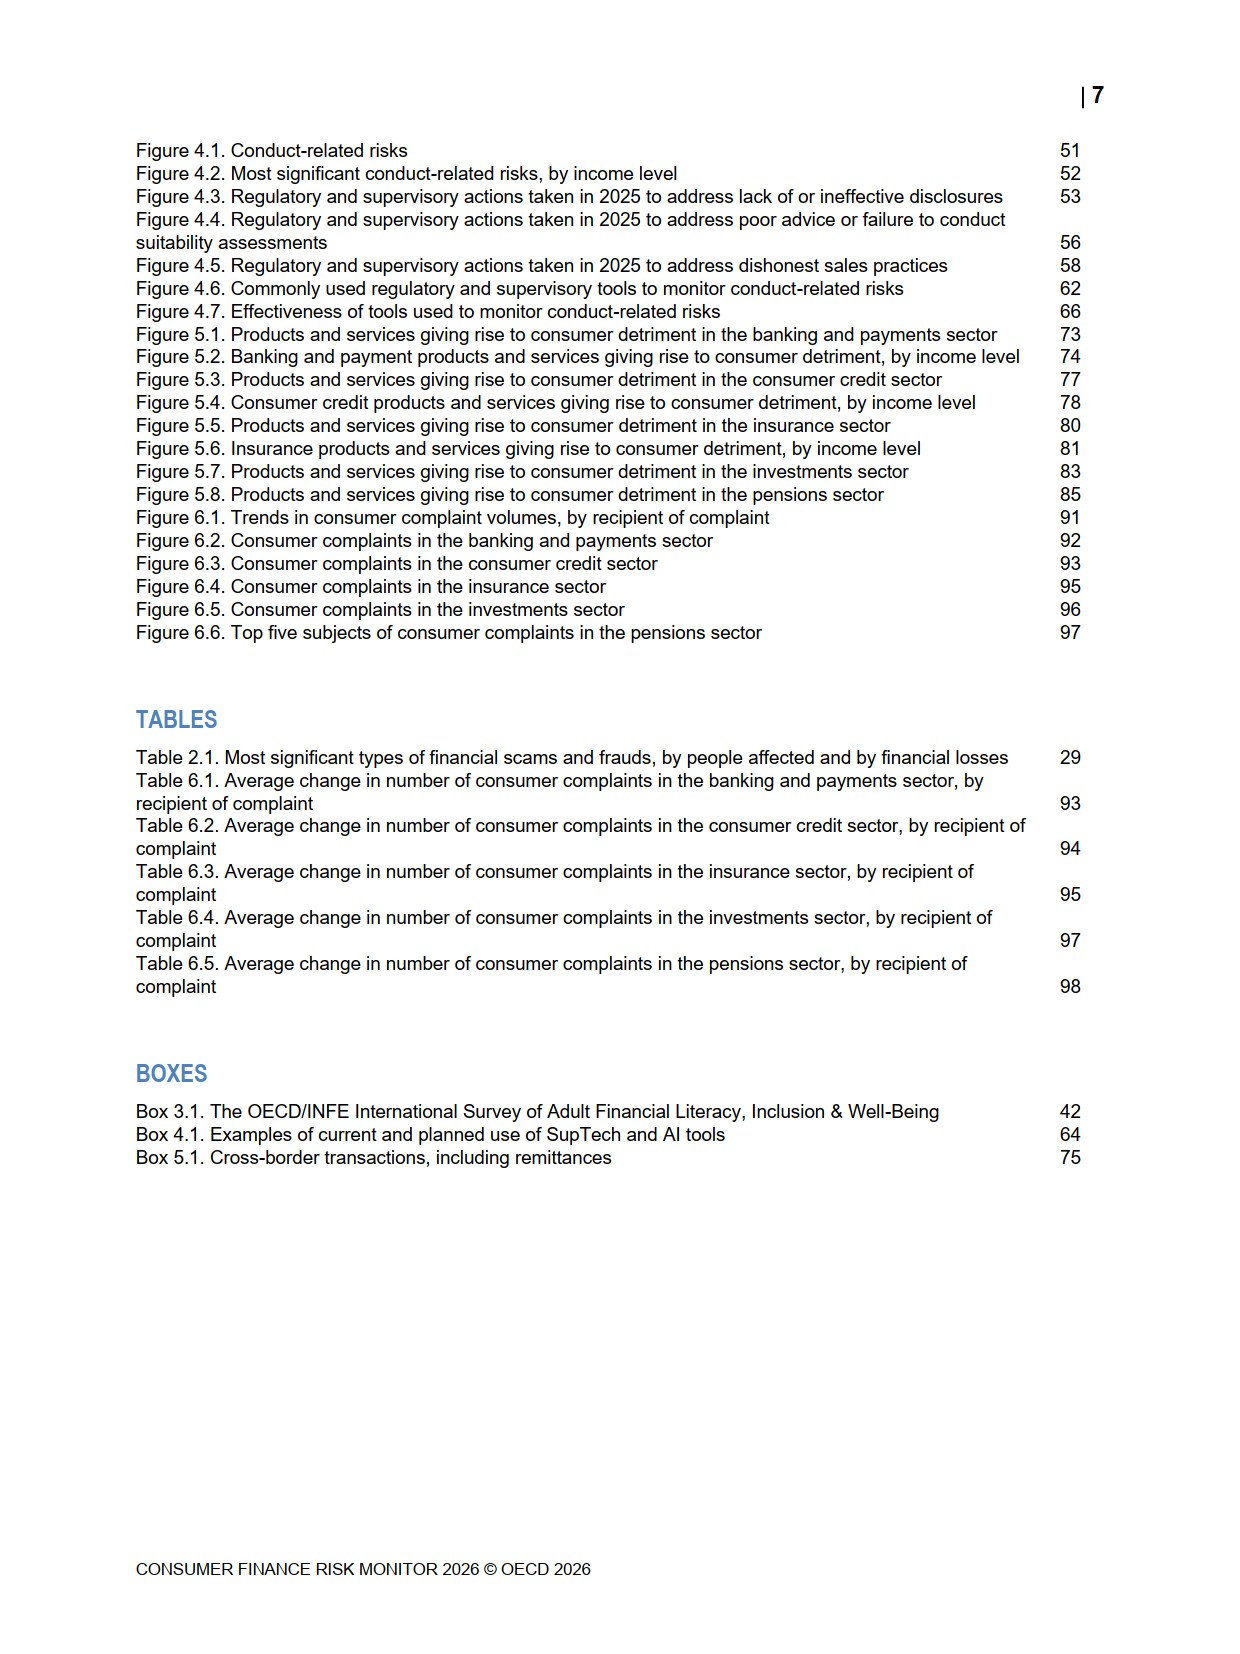
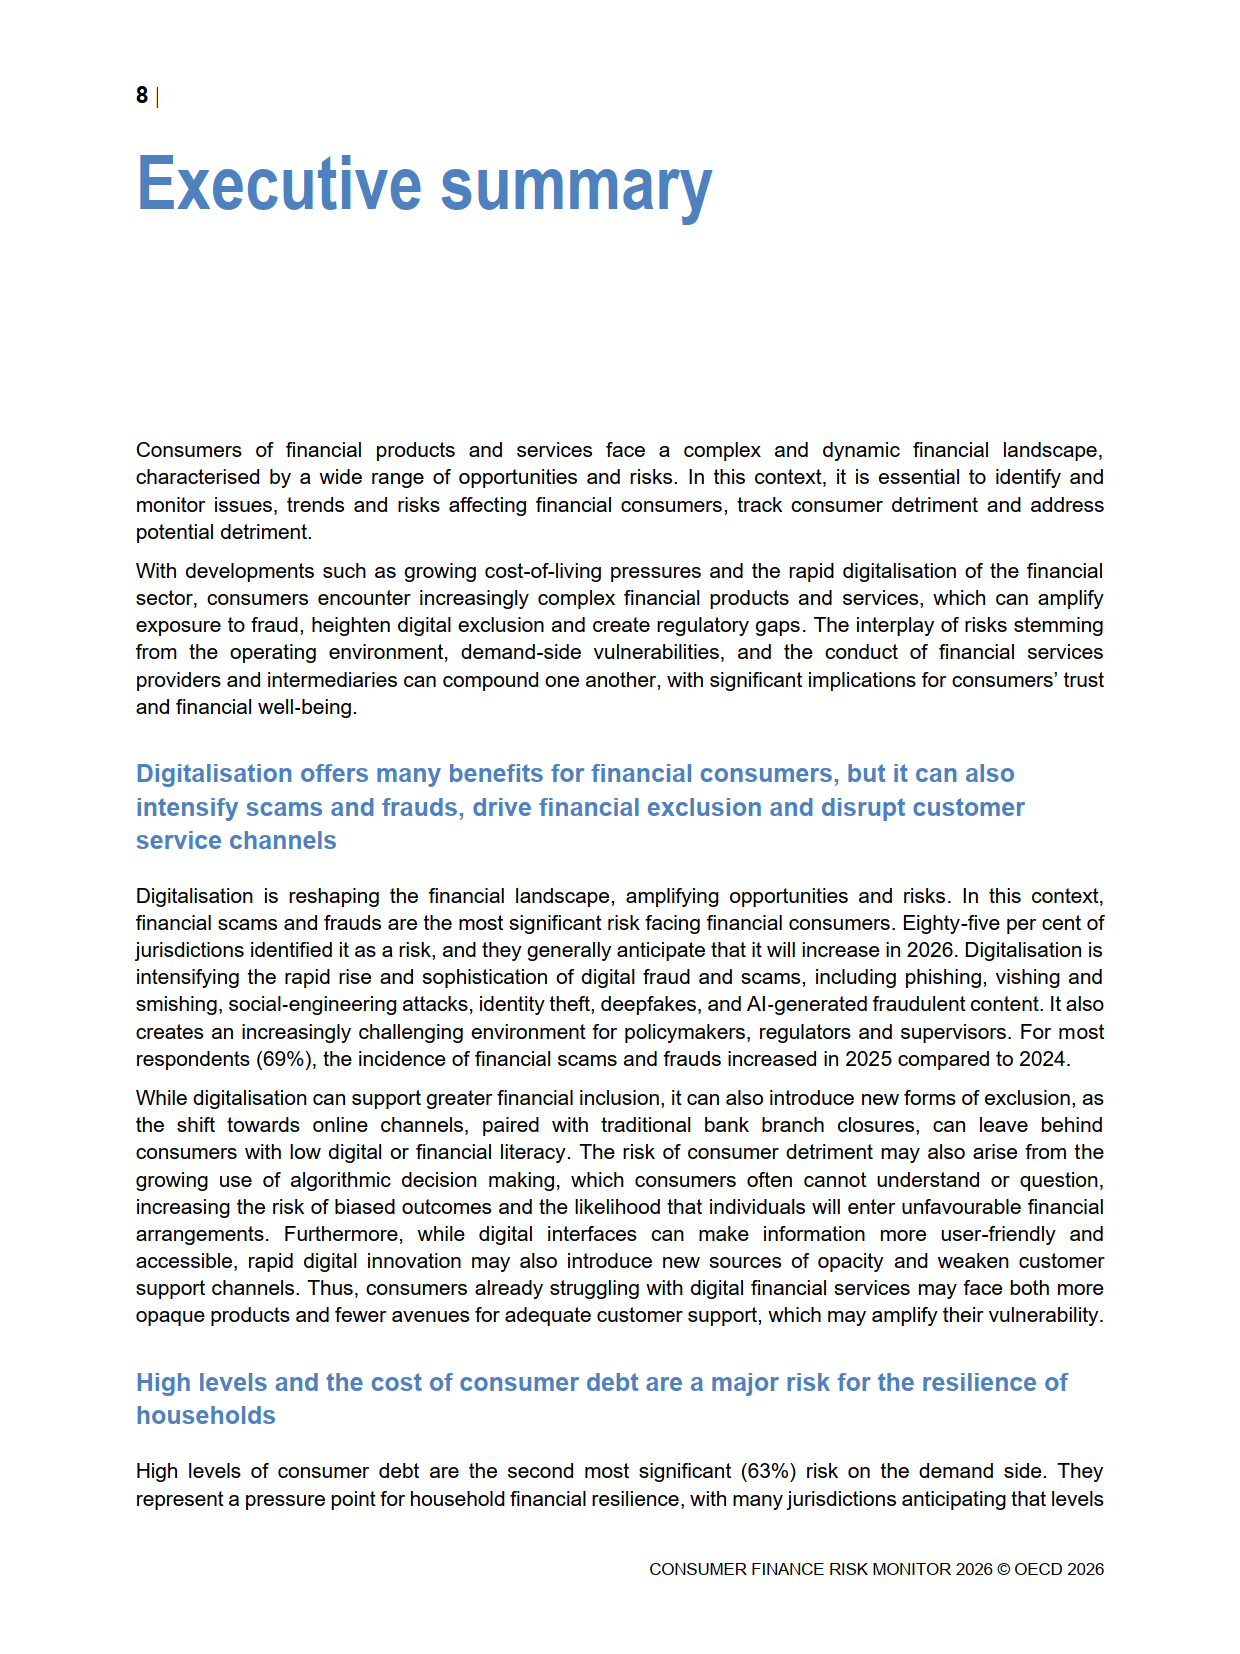


免责声明:我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系













